Logistieke activity-based costing
Wat is logistieke activity-based costing?
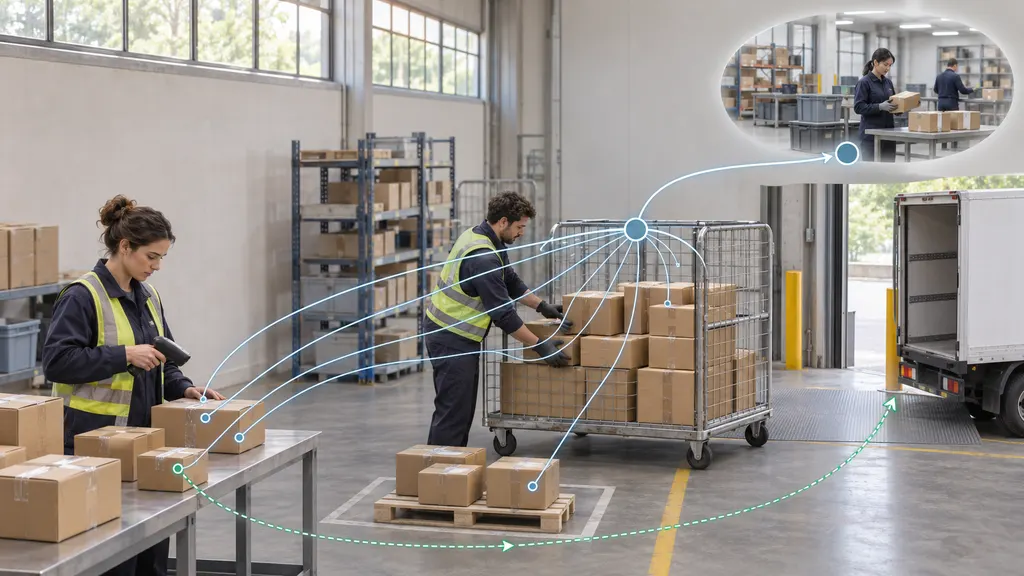
Logistieke activity-based costing is een managementaccountingmethode waarbij logistieke kosten worden toegewezen aan orders, producten, zendingen, klanten of diensten op basis van de activiteiten die zij verbruiken. Eerst worden resourcekosten, zoals magazijnarbeid en apparatuurkosten, gekoppeld aan activiteiten zoals ontvangst, orderpicking, verpakking en retourinspectie. Vervolgens worden die activiteitkosten toegewezen aan de relevante kostenobjecten met behulp van maatstaven voor activiteitenverbruik, ook wel cost drivers genoemd.

In logistiek, e-commerce en grensoverschrijdende handel helpt deze methode verklaren waarom orders met vergelijkbare verkoopwaarden of verzendgewichten verschillende hoeveelheden operationeel werk kunnen vereisen. Een order waarvoor meerdere pickhandelingen, speciale verpakking en aanvullende documentatie nodig zijn, kan meer resources verbruiken dan een eenvoudigere order. Activity-based costing, afgekort als ABC, biedt een kader om die verschillen te onderzoeken in plaats van alle gedeelde kosten via één gemiddelde te verdelen.
De onderliggende accountingmethode is niet exclusief voor logistiek. Logistieke activity-based costing is de toepassing ervan op transport, opslag, fulfilment en aanverwante diensten.
Hoe de methode werkt
ABC volgt een volgorde van resource naar activiteit naar kostenobject. Een resource is iets dat de operatie gebruikt, zoals werktijd van medewerkers, magazijnruimte of apparatuur. Een activiteit is werk dat met die resources wordt uitgevoerd. Een kostenobject is datgene wat het management wil meten, zoals een order, klantaccount, bezorgdienst of product.
- Bepaal de reikwijdte van de kostentoerekening. Specificeer de faciliteit, dienst, boekhoudperiode en opgenomen kosten. Magazijnfulfilmentkosten en totale geleverde kosten hebben verschillende reikwijdten en mogen niet als uitwisselbaar worden gepresenteerd.
- Identificeer activiteiten. Beschrijf betekenisvol werk, zoals het lossen van binnenkomende goederen, het wegzetten van voorraad, het picken van orderregels, het klaarmaken van pakketten of het verwerken van retouren.
- Wijs resourcekosten toe aan activiteitenpools. Gebruik een verdedigbare basis om gedeelde resources te verdelen. Zo kan geregistreerde arbeidstijd helpen om loonkosten over ontvangst en picking te verdelen.
- Selecteer cost drivers voor activiteiten. Kies meetbare factoren die het verbruik van elke activiteit redelijk verklaren, zoals ontvangstgebeurtenissen, orderregels of inspectieminuten.
- Bereken activiteitentarieven. Deel elke activiteitenkostenpool door de overeenkomstige hoeveelheid van de driver voor de vastgestelde periode of capaciteitsbasis.
- Wijs kosten toe aan kostenobjecten. Vermenigvuldig elk activiteitentarief met de hoeveelheid die door een order, klant of ander kostenobject is verbruikt en tel waar van toepassing rechtstreeks traceerbare kosten op.
- Controleer en reconcilieer de resultaten. Controleer of toegewezen kosten, uitgesloten uitgaven en afzonderlijk gerapporteerde capaciteitskosten aansluiten op de boekhoudkundige input van het model.
In een conventioneel op volume gebaseerd ABC-model is de basisberekening: activiteitentarief = activiteitenkostenpool / totale hoeveelheid cost driver. Het aan een kostenobject toegewezen bedrag is het activiteitentarief vermenigvuldigd met het driververbruik van dat object. Voor deze berekeningen zijn consistente eenheden, perioden en kostenafbakening vereist.
Activiteiten en cost drivers in de logistiek
De volgende tabel geeft illustratieve modelkeuzes en is geen gestandaardiseerde classificatie of voorgeschreven set drivers. Een geschikte driver hangt af van het gemeten werk en de kwaliteit van de beschikbare gegevens.
| Activiteit | Mogelijke cost driver | Belangrijke modeloverweging |
|---|---|---|
| Inkomende ontvangst | Ontvangsten, ontvangen pallets of ontvangstminuten | Een levering met gemengde producten kan meer controle vereisen dan een uniforme pallet. |
| Voorraadopslag | Paletdagen of bezette volumedagen | De driver moet zowel de ingenomen ruimte als de opslagduur weerspiegelen. |
| Orderpicking | Orderregels, picks of pickminuten | Reisafstand en verwerkingsvereisten kunnen ervoor zorgen dat gelijke aantallen orderregels niet dezelfde inspanning vereisen. |
| Verpakking | Verpakte pakketten of verpakkingsminuten | Speciale verpakking kan een afzonderlijke pool of aanvullende tijdmeting vereisen. |
| Verzendadministratie | Verwerkte zendingen of verwerkingsminuten | Een order kan meerdere zendingen en bijbehorend administratief werk genereren. |
| Transportactiviteiten | Stops, voertuiguren, afstand of capaciteitsgebruik | Verschillende transportresources kunnen verschillende drivers nodig hebben in plaats van één universele maatstaf. |
| Grensoverschrijdende documentatie | Aangiften, documentsets of verwerkingsminuten | De werklast voor documentatie moet worden onderscheiden van invoerrechten en belastingen. |
| Retourinspectie | Geïnspecteerde artikelen of inspectieminuten | Controles van de staat en beslissingen over verdere afhandeling kunnen aanzienlijk verschillen per geretourneerd artikel. |
Een driver moet het resourceverbruik verklaren en niet alleen handig te verzamelen zijn. Verkoopomzet kan bijvoorbeeld een zwakke basis zijn voor het toewijzen van pickarbeid wanneer het werk nauwer samenhangt met artikellocaties, orderregels en verwerkingsvereisten. Omgekeerd is een zeer gedetailleerde driver niet automatisch beter als de verzamelkosten ervan de besliswaarde overstijgen.
Illustratieve fulfilmentberekening
Het volgende hypothetische voorbeeld demonstreert de rekenkundige toepassing. De bedragen zijn verzonnen ter uitleg en zijn geen marktprijzen, benchmarks of claims over een bepaald bedrijf.
Stel dat een magazijn $12.000 aan maandelijkse kosten toewijst aan orderpicking en in dezelfde maand 6.000 orderregels registreert. Het pickingtarief bedraagt $2 per orderregel. Een afzonderlijke verpakkingsactiviteitenpool bevat $6.000 en omvat 3.000 pakketten, wat een verpakkingstarief van $2 per pakket oplevert.
| Kostenobject | Pickingverbruik | Verpakkingsverbruik | Toegewezen activiteitenkosten |
|---|---|---|---|
| Order A | 2 regels × $2 = $4 | 1 pakket × $2 = $2 | $6 |
| Order B | 5 regels × $2 = $10 | 2 pakketten × $2 = $4 | $14 |
Het voorbeeld laat zien hoe twee orders verschillende fulfilmentkosten kunnen krijgen zonder aan te nemen dat hun goederenwaarden verschillen. Deze bedragen hebben alleen betrekking op de twee gedefinieerde activiteiten. Ze omvatten geen goederenkosten, portokosten, opslag, retouren of andere uitgaven buiten de reikwijdte van het voorbeeld.
Als een vervoerdersfactuur betrouwbaar aan een bepaalde zending kan worden gekoppeld, kan die kostenpost rechtstreeks worden toegewezen. Deze mag niet ook in een gedeelde activiteitenpool blijven en opnieuw worden doorbelast. Dezelfde controle op dubbele telling geldt voor verpakkingsmaterialen en andere rechtstreeks traceerbare uitgaven.
Gebruik in e-commerce en grensoverschrijdende logistiek
ABC kan een cost-to-serve-analyse ondersteunen: het onderzoeken van de resources die nodig zijn om een klant, ordertype, kanaal of serviceniveau te bedienen. Een retailer kan orders met één artikel vergelijken met orders met meerdere artikelen, of standaardfulfilment met orders waarvoor aangepaste verwerking nodig is. Het doel is het werk achter kostenverschillen te identificeren, niet aan te nemen dat één ordercategorie altijd winstgevender is.
In grensoverschrijdende e-commerce kan het model documentvoorbereiding, coördinatie met douane-expediteurs, afhandeling van uitzonderingen en beoordeling van retouren omvatten wanneer die activiteiten binnen de reikwijdte van het bedrijf vallen. Alleen aantallen documenten registreren kan verschillen in complexiteit niet vastleggen; verwerkingstijd of afzonderlijke activiteitenpools kan informatiever zijn.
ABC bepaalt niet de douanewaarde, tariefindeling of wettelijke aansprakelijkheid voor importheffingen. Invoerrechten, belastingen, inklaringskosten en interne administratieve werkzaamheden zijn afzonderlijke kostenelementen. De behandeling ervan in een intern model moet de transactie- en boekhoudkundige reikwijdte weerspiegelen; het model vervangt geen toepasselijke douane- of belastingregels.
Gebruikers kunnen logistieke ABC tegenkomen in projecten voor magazijnverbetering, beoordelingen van fulfilmentwinstgevendheid, transportkostprijsberekeningen, analyses van servicecontracten en make-or-buy-evaluaties. Dit zijn mogelijke toepassingen en geen bewijs dat elk logistiek bedrijf de methode gebruikt.
Verwante methoden en belangrijke verschillen
| Concept | Relatie tot logistieke ABC |
|---|---|
| Traditionele toewijzing van overheadkosten | Kan gedeelde kosten verdelen met behulp van een brede maatstaf, zoals arbeidsuren of het aantal zendingen. ABC gebruikt activiteitenpools en de bijbehorende drivers om verschillen in verbruik weer te geven. |
| Cost-to-serve-analyse | Een managementanalyse van servicekosten per klant, kanaal of ander segment. ABC kan het raamwerk voor kostentoewijzing leveren, maar de twee termen zijn geen synoniemen. |
| Time-driven activity-based costing | Een verwante benadering die een capaciteitskostentarief en geschatte tijdsvereisten gebruikt om resourcekosten toe te wijzen. |
| ABC-voorraadanalyse | Een methode voor voorraadprioritering waarbij artikelen worden gegroepeerd op basis van een gekozen belangmaatstaf, vaak jaarlijkse verbruikswaarde. Deze verschilt van activity-based costing, ondanks het gedeelde acroniem. |
| Vervoerderstarief of klantprijs | Een bedrag voor een dienst, niet noodzakelijk de interne resourcekosten om die dienst te leveren. Een ABC-resultaat stelt op zichzelf geen verkoopprijs vast. |
Time-driven ABC kan nuttig zijn wanneer verwerkingstijd de operationele complexiteit beter vastlegt dan eenvoudige transactietellingen. De schattingen moeten nog steeds worden gevalideerd. Een aangenomen verwerkingstijd is een modelinput en geen automatisch geverifieerde waarneming.
Beperkingen en interpretatie
Meer detail garandeert geen grotere nauwkeurigheid. Slecht gedefinieerde activiteiten, onvolledige operationele gegevens en zwakke driverkeuzes kunnen ogenschijnlijk precieze maar misleidende resultaten opleveren. Magazijn- en ordermanagementgegevens moeten ook zorgvuldig worden geïnterpreteerd: een order, een orderregel, een eenheid en een zending zijn verschillende meetobjecten.
De behandeling van capaciteit is belangrijk. Als alle kosten worden gedeeld door een laag niveau van werkelijke activiteit, kan de schijnbare kostprijs per transactie stijgen, zelfs wanneer het onderliggende werk niet is veranderd. Modellen moeten duidelijk maken of tarieven gebaseerd zijn op werkelijke activiteit, verwachte activiteit of praktische capaciteit. In een capaciteitsgebaseerde benadering kan ongebruikte capaciteit afzonderlijk worden gerapporteerd in plaats van automatisch aan huidige orders te worden toegewezen.
Een toegewezen kost is ook niet noodzakelijk een vermijdbare kost. Het verwijderen van een ordertype kan het verwerkingswerk verminderen zonder dat huur, apparatuurverplichtingen of toezicht door werknemers in loondienst onmiddellijk afnemen. Beslissingen over uitbesteding, klantacceptatie of het beëindigen van een dienst vereisen daarom een analyse van welke kosten daadwerkelijk zouden veranderen, over welke periode en onder welke operationele beperkingen.
Tot slot is ABC een interne methode voor beslissingsondersteuning en geen vervanging voor vereisten op het gebied van financiële verslaggeving. De aannames moeten worden gedocumenteerd, zodat gebruikers geregistreerde uitgaven, gemeten activiteit, geschat verbruik en managementoordelen van elkaar kunnen onderscheiden.
Praktische modelcontroles
- Controleer de volledigheid: reconcilieer opgenomen uitgaven met de boekhoudkundige gegevens en vermeld uitsluitingen expliciet.
- Controleer operationele eenheden: bevestig dat driverhoeveelheden onderscheid maken tussen orders, zendingen, pakketten, orderregels en afzonderlijke eenheden.
- Controleer de causaliteit: toets of de geselecteerde driver het resourcegebruik van de activiteit redelijk verklaart.
- Controleer overlap: zorg ervoor dat rechtstreeks getraceerde kosten niet ook via gedeelde pools worden toegewezen.
- Controleer uitzonderingen: beoordeel of speciale verwerking, mislukte verwerking en retouren een afzonderlijke behandeling vereisen.
- Controleer de gevoeligheid: onderzoek of plausibele veranderingen in tijdschattingen, activiteitsvolumes of capaciteitsaannames de conclusies wezenlijk wijzigen.
- Controleer de onderhoudbaarheid: werk het model bij wanneer workflows, automatisering, servicevereisten of kostenstructuren veranderen.
QA
Wat is het belangrijkste doel van logistieke activity-based costing?
Het belangrijkste doel is logistieke kosten te koppelen aan de activiteiten die door orders, zendingen, producten of klanten worden verbruikt, zodat verschillen in resourcegebruik zichtbaarder worden.
Is activity-based costing hetzelfde als ABC-voorraadanalyse?
Nee. Activity-based costing wijst kosten toe via activiteiten. ABC-voorraadanalyse groepeert voorraadartikelen voor prioritering. Het gedeelde acroniem betekent niet dat het om dezelfde methode gaat.
Berekent ABC de volledige kostprijs van een e-commerceorder?
Alleen als de reikwijdte van het model alle relevante kostenelementen omvat. Een model dat alleen het magazijn betreft, omvat niet automatisch goederen, transport, invoerrechten, betalingsverwerking of retourkosten.
Kan een ABC-resultaat rechtstreeks als verzendprijs worden gebruikt?
Niet op zichzelf. Het schat kosten onder bepaalde aannames. Bij prijsstelling moet ook rekening worden gehouden met commerciële voorwaarden, capaciteit, marges en welke uitgaven zouden veranderen als de dienst verandert.
Bronnen
- ACCA: Activity-based costing — Ondersteunt het algemene ABC-kader, activiteitenkostenpools, cost drivers en de vergelijking met traditionele toewijzing van overheadkosten.
- OpenStax, Principles of Accounting, Volume 2: Calculate Activity-Based Product Costs — Ondersteunt de volgorde van het identificeren van activiteiten, het berekenen van activiteitentarieven en het toewijzen van kosten aan kostenobjecten.
- Robert S. Kaplan and Steven R. Anderson: Time-Driven Activity-Based Costing — Ondersteunt de uitleg van capaciteitskostentarieven, geschatte verwerkingstijden en ongebruikte capaciteit bij time-driven ABC.