Costeo basado en actividades logísticas
¿Qué es el costeo basado en actividades de logística?
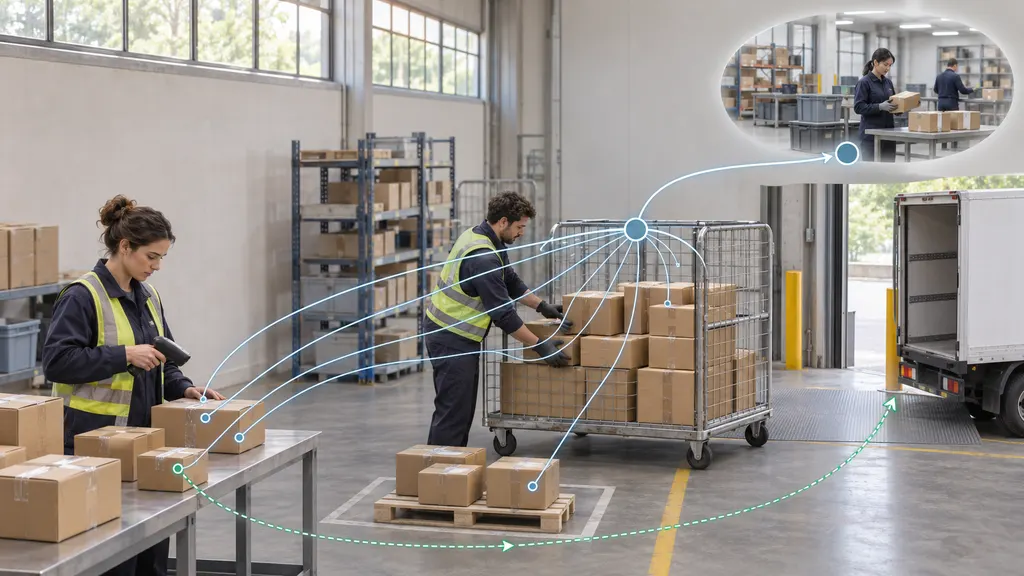
El costeo basado en actividades de logística es un método de contabilidad de gestión que asigna los costos logísticos a pedidos, productos, envíos, clientes o servicios según las actividades que consumen. Primero vincula los costos de los recursos, como la mano de obra del almacén y los gastos de equipos, con actividades como la recepción, la preparación de pedidos, el embalaje y la inspección de devoluciones. Después asigna esos costos de actividad a los objetos de costo pertinentes utilizando medidas del consumo de actividades, conocidas como inductores de costos.

En la logística, el comercio electrónico y el comercio transfronterizo, este método ayuda a explicar por qué los pedidos con valores de venta o pesos de envío similares pueden requerir distintas cantidades de trabajo operativo. Un pedido que requiere varias preparaciones, embalaje especial y documentación adicional puede consumir más recursos que un pedido más sencillo. El costeo basado en actividades, abreviado como ABC, proporciona un marco para examinar esas diferencias en lugar de distribuir todos los gastos compartidos mediante un único promedio.
El método contable subyacente no es exclusivo de la logística. El costeo basado en actividades de logística es su aplicación al transporte, el almacenamiento, el procesamiento de pedidos y los servicios relacionados.
Cómo funciona el método
El ABC sigue una secuencia de recurso a actividad y de actividad a objeto de costo. Un recurso es algo que utiliza la operación, como el tiempo de los empleados, el espacio del almacén o los equipos. Una actividad es el trabajo realizado con esos recursos. Un objeto de costo es aquello que la dirección desea medir, como un pedido, una cuenta de cliente, un servicio de entrega o un producto.
- Definir el alcance del costeo. Especificar la instalación, el servicio, el período contable y los costos incluidos. Los costos de procesamiento de pedidos en el almacén y los costos totales entregados tienen alcances diferentes y no deben presentarse como intercambiables.
- Identificar las actividades. Describir el trabajo relevante, como descargar mercancías entrantes, ubicar el inventario, preparar las líneas de pedido, preparar paquetes o procesar devoluciones.
- Asignar los costos de los recursos a grupos de actividades. Utilizar una base justificable para distribuir los recursos compartidos. Por ejemplo, el tiempo de trabajo registrado puede ayudar a asignar los gastos de nómina entre la recepción y la preparación de pedidos.
- Seleccionar los inductores de costos de las actividades. Elegir factores medibles que expliquen razonablemente el consumo de cada actividad, como eventos de recepción, líneas de pedido o minutos de inspección.
- Calcular las tasas de actividad. Dividir cada grupo de costos de actividad por la cantidad correspondiente del inductor durante el período definido o según la base de capacidad.
- Asignar los costos a los objetos de costo. Multiplicar cada tasa de actividad por la cantidad consumida por un pedido, cliente u otro objeto de costo y, cuando corresponda, añadir los costos directamente trazables.
- Revisar y conciliar los resultados. Comprobar que los costos asignados, los gastos excluidos y cualquier costo de capacidad informado por separado se concilien con los datos contables del modelo.
En un modelo ABC convencional basado en el volumen, el cálculo básico es: tasa de actividad = grupo de costos de actividad / cantidad total del inductor de costos. El importe asignado a un objeto de costo es la tasa de actividad multiplicada por el consumo del inductor de dicho objeto. Estos cálculos requieren unidades, períodos de tiempo y límites de costos coherentes.
Actividades e inductores de costos en logística
La siguiente tabla presenta opciones ilustrativas de modelización, no una clasificación estandarizada ni un conjunto obligatorio de inductores. Un inductor adecuado depende del trabajo que se mide y de la calidad de los registros disponibles.
| Actividad | Posible inductor de costos | Consideración importante de modelización |
|---|---|---|
| Recepción de mercancías entrantes | Recepciones, palés recibidos o minutos de recepción | Una entrega de productos mixtos puede requerir más comprobaciones que un palé uniforme. |
| Almacenamiento de inventario | Días-palet o días-volumen ocupados | El inductor debe reflejar tanto el espacio ocupado como la duración del almacenamiento. |
| Preparación de pedidos | Líneas de pedido, preparaciones o minutos de preparación | La distancia recorrida y los requisitos de manipulación pueden hacer que la misma cantidad de líneas implique distintos esfuerzos. |
| Embalaje | Paquetes embalados o minutos de embalaje | El embalaje especial puede requerir un grupo separado o una medición adicional del tiempo. |
| Administración del despacho | Envíos procesados o minutos de procesamiento | Un pedido puede generar varios envíos y el trabajo administrativo asociado. |
| Operaciones de transporte | Paradas, horas de vehículo, distancia o uso de capacidad | Los distintos recursos de transporte pueden necesitar inductores diferentes en lugar de una única medida universal. |
| Documentación transfronteriza | Declaraciones, conjuntos de documentos o minutos de procesamiento | La carga de trabajo documental debe distinguirse de los aranceles y los impuestos. |
| Inspección de devoluciones | Artículos inspeccionados o minutos de inspección | Las comprobaciones del estado y las decisiones sobre el destino pueden variar considerablemente según el artículo devuelto. |
Un inductor debe explicar el consumo de recursos y no limitarse a ser conveniente de recopilar. Los ingresos por ventas, por ejemplo, pueden ser una base débil para asignar la mano de obra de preparación de pedidos cuando el trabajo está más estrechamente relacionado con las ubicaciones de los artículos, las líneas de pedido y los requisitos de manipulación. Por el contrario, un inductor muy detallado no es automáticamente preferible si su costo de recopilación supera su valor para la toma de decisiones.
Cálculo ilustrativo del procesamiento de pedidos
El siguiente ejemplo hipotético demuestra la aritmética. Los importes son inventados con fines explicativos y no son precios de mercado, referencias ni afirmaciones sobre una empresa concreta.
Supongamos que un almacén asigna $12,000 de costos mensuales a la preparación de pedidos y registra 6,000 líneas de pedido durante el mismo mes. Su tasa de preparación es de $2 por línea de pedido. Un grupo separado de costos de embalaje contiene $6,000 y cubre 3,000 paquetes, lo que produce una tasa de embalaje de $2 por paquete.
| Objeto de costo | Consumo de preparación | Consumo de embalaje | Costo de actividad asignado |
|---|---|---|---|
| Pedido A | 2 líneas × $2 = $4 | 1 paquete × $2 = $2 | $6 |
| Pedido B | 5 líneas × $2 = $10 | 2 paquetes × $2 = $4 | $14 |
El ejemplo muestra cómo dos pedidos pueden recibir costos de procesamiento diferentes sin suponer que difieren sus valores de mercancía. Estos importes cubren únicamente las dos actividades definidas. Excluyen el costo de la mercancía, el franqueo, el almacenamiento, las devoluciones y cualquier otro gasto fuera del alcance del ejemplo.
Si una factura del transportista puede rastrearse de forma fiable hasta un envío concreto, ese cargo puede asignarse directamente. Tampoco debe permanecer en un grupo de actividades compartido y cobrarse nuevamente. La misma comprobación de doble contabilización se aplica a los materiales de embalaje y a otros gastos directamente trazables.
Usos en el comercio electrónico y la logística transfronteriza
El ABC puede respaldar el análisis del costo de servir: examinar los recursos necesarios para atender a un cliente, tipo de pedido, canal o nivel de servicio. Un minorista puede comparar pedidos de un solo artículo con pedidos de varios artículos, o el procesamiento estándar con pedidos que requieren una manipulación personalizada. El objetivo es identificar el trabajo que origina las diferencias de costos, no suponer que una categoría de pedidos siempre es más rentable.
En el comercio electrónico transfronterizo, el modelo puede incluir la preparación de documentos, la coordinación con agentes de aduanas, la gestión de excepciones y la evaluación de devoluciones cuando esas actividades están dentro del alcance de la empresa. El simple recuento de documentos puede no captar las diferencias de complejidad, por lo que el tiempo de procesamiento o los grupos de actividades separados pueden resultar más informativos.
El ABC no determina el valor en aduana, la clasificación arancelaria ni la responsabilidad legal por los cargos de importación. Los aranceles, impuestos, cargos de corretaje y el trabajo administrativo interno son elementos de costo distintos. Su tratamiento en un modelo interno debe reflejar el alcance de la transacción y de la contabilidad; el modelo no sustituye las normas aduaneras o fiscales aplicables.
Los usuarios pueden encontrar el ABC logístico en proyectos de mejora de almacenes, revisiones de rentabilidad del procesamiento de pedidos, cálculo de costos de transporte, análisis de contratos de servicios y evaluaciones de producir o comprar. Estas son aplicaciones potenciales, no pruebas de que todas las empresas logísticas utilicen el método.
Métodos relacionados y distinciones importantes
| Concepto | Relación con el ABC logístico |
|---|---|
| Asignación tradicional de gastos generales | Puede distribuir los costos compartidos utilizando una medida amplia, como horas de trabajo o cantidad de envíos. El ABC utiliza grupos de actividades y sus inductores asociados para representar las diferencias de consumo. |
| Análisis del costo de servir | Es un análisis de gestión de los costos de servicio por cliente, canal u otro segmento. El ABC puede proporcionar su marco de asignación de costos, pero ambos términos no son sinónimos. |
| Costeo basado en actividades impulsado por el tiempo | Es un enfoque relacionado que utiliza una tasa de costo de capacidad y requisitos de tiempo estimados para asignar los costos de los recursos. |
| Análisis ABC de inventario | Es un método de priorización del inventario que agrupa los artículos según una medida de importancia elegida, a menudo el valor del consumo anual. Es diferente del costeo basado en actividades, aunque comparten la abreviatura. |
| Tarifa del transportista o precio para el cliente | Es un cargo por un servicio, no necesariamente el costo interno de los recursos empleados para prestarlo. Un resultado ABC no establece por sí mismo un precio de venta. |
El ABC impulsado por el tiempo puede ser útil cuando el tiempo de procesamiento capta la complejidad operativa de manera más eficaz que los simples recuentos de transacciones. Sus estimaciones aún requieren validación. Un tiempo de procesamiento supuesto es un dato de entrada del modelo, no una observación verificada automáticamente.
Limitaciones e interpretación
Un mayor nivel de detalle no garantiza una mayor precisión. Las actividades mal definidas, los registros operativos incompletos y las decisiones débiles sobre los inductores pueden producir resultados que parecen precisos, pero son engañosos. Los registros del almacén y de gestión de pedidos también deben interpretarse con cuidado: un pedido, una línea de pedido, una unidad y un envío son objetos de medición diferentes.
El tratamiento de la capacidad es importante. Dividir todos los costos entre un nivel bajo de actividad real puede aumentar el costo aparente por transacción incluso cuando el trabajo subyacente no ha cambiado. Los modelos deben aclarar si las tasas utilizan actividad real, actividad prevista o una base de capacidad práctica. En un enfoque basado en la capacidad, la capacidad no utilizada puede informarse por separado en lugar de asignarse automáticamente a los pedidos actuales.
Un costo asignado tampoco es necesariamente un costo evitable. Eliminar un tipo de pedido puede reducir el trabajo de manipulación sin reducir de inmediato el alquiler, los compromisos de equipos o la supervisión asalariada. Por tanto, las decisiones sobre externalización, aceptación de clientes o retirada de servicios requieren analizar qué costos cambiarían realmente, durante qué período y bajo qué restricciones operativas.
Por último, el ABC es un método interno de apoyo a la toma de decisiones, no un sustituto de los requisitos de información financiera. Sus supuestos deben documentarse para que los usuarios puedan distinguir entre gastos registrados, actividad medida, consumo estimado y juicios de la dirección.
Comprobaciones prácticas del modelo
- Comprobar la integridad: conciliar los gastos incluidos con los registros contables e identificar explícitamente las exclusiones.
- Comprobar las unidades operativas: confirmar que las cantidades de los inductores distingan entre pedidos, envíos, paquetes, líneas y unidades individuales.
- Comprobar la causalidad: verificar si el inductor seleccionado explica razonablemente el uso de recursos de la actividad.
- Comprobar la superposición: asegurarse de que los costos trazados directamente no se asignen también a través de grupos compartidos.
- Comprobar las excepciones: revisar si la manipulación especial, el procesamiento fallido y las devoluciones requieren un tratamiento separado.
- Comprobar la sensibilidad: examinar si los cambios plausibles en las estimaciones de tiempo, los volúmenes de actividad o los supuestos de capacidad alteran materialmente las conclusiones.
- Comprobar la mantenibilidad: actualizar el modelo cuando cambien los flujos de trabajo, la automatización, los requisitos de servicio o las estructuras de costos.
Preguntas frecuentes
¿Cuál es el objetivo principal del costeo basado en actividades de logística?
Su objetivo principal es vincular los costos logísticos con las actividades consumidas por pedidos, envíos, productos o clientes, haciendo más visibles las diferencias en el uso de recursos.
¿El costeo basado en actividades es lo mismo que el análisis ABC de inventario?
No. El costeo basado en actividades asigna costos a través de actividades. El análisis ABC de inventario agrupa artículos de inventario para su priorización. La abreviatura compartida no indica que se trate del mismo método.
¿El ABC calcula el costo completo de un pedido de comercio electrónico?
Solo si el alcance del modelo incluye todos los elementos de costo relevantes. Un modelo limitado al almacén no incluye automáticamente la mercancía, el transporte, los aranceles, el procesamiento de pagos ni los costos de devoluciones.
¿Puede utilizarse directamente un resultado ABC como precio de envío?
No por sí solo. Estima los costos según supuestos definidos. La fijación de precios también requiere considerar las condiciones comerciales, la capacidad, los márgenes y qué gastos cambiarían si cambiara el servicio.
Fuentes
- ACCA: Costeo basado en actividades — Respaldan el marco general del ABC, los grupos de costos de actividad, los inductores de costos y la comparación con la asignación tradicional de gastos generales.
- OpenStax, Principles of Accounting, Volume 2: Calculate Activity-Based Product Costs — Respaldan la secuencia de identificar actividades, calcular tasas de actividad y asignar costos a objetos de costo.
- Robert S. Kaplan y Steven R. Anderson: Time-Driven Activity-Based Costing — Respaldan la explicación de las tasas de costo de capacidad, los tiempos de procesamiento estimados y la capacidad no utilizada en el ABC impulsado por el tiempo.