Controlul costurilor logistice
Ce este controlul costurilor logistice?
Controlul costurilor logistice este procesul de măsurare, planificare, monitorizare și gestionare a costurilor de deplasare, depozitare, manipulare și returnare a mărfurilor, respectând în același timp cerințele de servicii definite. În logistică, comerțul electronic și schimburile comerciale transfrontaliere, acesta conectează deciziile privind cheltuielile cu rezultatele operaționale, precum acuratețea comenzilor, fiabilitatea livrărilor, disponibilitatea stocurilor și prevenirea deteriorărilor. Scopul său nu este pur și simplu obținerea celui mai mic tarif de transport, ci gestionarea costului total al furnizării nivelului de servicii convenit.

Termenul descrie o practică de management, nu o singură măsură contabilă standardizată. Domeniul său de aplicare depinde de companie: o organizație se poate concentra pe transport și depozitare, în timp ce alta poate include și costurile de păstrare a stocurilor, administrarea vamală, procesarea comenzilor și retururile. Comparațiile sunt relevante numai atunci când costurile incluse, perioada de raportare și cerințele de servicii sunt clare.
Domeniul de aplicare în procesul logistic
Controlul costurilor logistice se aplică mișcărilor de intrare de la furnizori, depozitării și manipulării în cadrul facilităților, procesării comenzilor de ieșire și fluxurilor inverse, precum retururile. Acest domeniu reflectă activitățile mai ample de management logistic descrise de Council of Supply Chain Management Professionals, inclusiv transportul, depozitarea, manipularea materialelor, procesarea comenzilor, gestionarea stocurilor și fluxurile inverse.
Tabelul următor grupează costurile pe domenii operaționale în scop explicativ. Nu reprezintă o clasificare contabilă obligatorie, iar companiile individuale pot aloca cheltuielile în mod diferit.
| Domeniu operațional | Exemple de costuri de analizat | Întrebare relevantă pentru control |
|---|---|---|
| Transport | Costuri de transport, costuri pentru colete, suprataxe pentru combustibil și taxe pentru servicii suplimentare | Serviciul selectat îndeplinește cerințele expedierii la un cost total adecvat? |
| Depozitare și manipulare | Ocuparea facilității, recepția, depozitarea, colectarea, ambalarea și echipamentele | Cum afectează configurația, volumul de muncă și utilizarea capacității costul manipulării? |
| Păstrarea stocurilor | Capital blocat în stocuri, asigurare, deteriorare și învechire | Politica de stocuri echilibrează disponibilitatea cu costurile de păstrare? |
| Ambalare | Cutii, materiale de protecție, manoperă pentru ambalare și costuri de transport aferente ambalării | Ambalajul protejează mărfurile fără materiale sau volum de expediere inutile? |
| Procesare transfrontalieră | Servicii de brokeraj, documentație, servicii legate de vămuire și taxe sau impozite aplicabile | Costurile sunt atribuite corect și se bazează pe informații exacte despre tranzacție? |
| Retururi și excepții | Transportul retururilor, inspecția, reprocesarea, relivrarea și administrarea reclamațiilor | Ce costuri provin din erori evitabile și care sunt inerente serviciului oferit? |
Delimitarea costurilor necesită o atenție deosebită. De exemplu, costurile de ocupare a depozitului nu trebuie contabilizate atât într-o alocare pentru depozitare, cât și din nou ca o cheltuială separată în același total. În mod similar, taxele recuperabile trebuie diferențiate de cheltuielile nerecuperabile conform tratamentului contabil și fiscal aplicabil.
Cum funcționează controlul costurilor logistice
1. Definiți cerința de servicii și limita costurilor
Punctul de pornire este o cerință operațională definită: ce mărfuri trebuie deplasate, între ce locații, în ce cantități și în ce condiții de livrare, manipulare sau depozitare. Angajamentele de livrare, fragilitatea produselor, cerințele de temperatură și aranjamentele pentru retururi pot schimba opțiunile fezabile. Un serviciu cu costuri mai mici nu este o alternativă echivalentă dacă nu poate îndeplini aceste cerințe.
Compania stabilește, de asemenea, dacă analiza acoperă o expediere, o comandă, un produs, un client, un traseu, o facilitate sau o perioadă de raportare. Acest lucru împiedică confundarea unei economii restrânse într-o activitate cu o îmbunătățire la nivelul întregii operațiuni.
2. Stabiliți o bază de costuri consecventă
O bază de referință combină înregistrările operaționale relevante cu cele financiare. Datele utile includ facturile transportatorilor, greutățile și dimensiunile expedierilor, înregistrările activității din depozit, achizițiile de ambalaje, soldurile stocurilor, documentele vamale și înregistrările retururilor. Costurile trebuie atribuite unei perioade consecvente și asociate activității care le-a generat, ori de câte ori este practic.
Nu orice cost poate fi urmărit direct până la o comandă. Costurile comune pot necesita alocare pe baza unui criteriu declarat, precum spațiul de depozitare, timpul de manipulare sau numărul de linii din comandă. Metoda de alocare afectează rezultatul, astfel încât aceasta trebuie să rămână vizibilă, nu să fie tratată ca o proprietate obiectivă a fiecărei expedieri.
3. Identificați factorii determinanți ai costurilor și excepțiile
Un factor determinant al costului este o activitate sau o caracteristică asociată unui cost. Exemplele includ distanța expedierii, dimensiunile coletului, numărul etapelor de colectare, durata depozitării și încercările de livrare. Analizarea acestor factori ajută la distingerea unei modificări de preț de o schimbare a cererii operaționale.
De exemplu, o creștere a costului mediu de livrare poate reflecta destinații mai îndepărtate sau colete mai mari, nu un tarif de bază mai ridicat. Excepțiile de pe facturi, selectarea incorectă a serviciilor, taxările duplicate și erorile de manipulare evitabile trebuie investigate separat de modificările legitime ale mixului de expedieri.
4. Evaluați alternativele ca sistem
Modificările potențiale pot include ajustarea ambalajelor, consolidarea expedierilor compatibile, revizuirea cantităților de reaprovizionare, schimbarea fluxurilor de lucru din depozit sau selectarea unui alt serviciu de transport eligibil. Fiecare opțiune trebuie evaluată atât în raport cu costul direct, cât și cu consecințele sale în alte zone.
De exemplu, consolidarea poate reduce cheltuielile de transport, dar poate impune mărfurilor să aștepte mai mult înainte de expediere. Loturile mai mari de reaprovizionare pot reduce frecvența comenzilor, crescând în același timp costurile de păstrare a stocurilor. Acestea sunt compromisuri, nu economii automate.
5. Implementați, verificați și revizuiți
O modificare trebuie să aibă o bază de referință documentată, un responsabil clar și o metodă de verificare a rezultatelor. Verificarea compară costurile reale și rezultatele serviciilor după implementare, ținând cont de modificările volumului comenzilor, mixului de produse, destinațiilor și altor condiții relevante. Revizuirea repetată ajută la identificarea situației în care o economie persistă sau doar transferă munca și cheltuielile către o altă activitate.
Măsuri utilizate pentru monitorizarea costurilor
Niciun indicator unic nu surprinde performanța logistică. Un set util de măsurători asociază indicatorii de cost cu indicatorii de servicii și calitate. Definițiile de mai jos sunt exemple practice; nu reprezintă un standard universal de raportare.
| Măsură | Exemplu de calcul sau bază | Limită de interpretare |
|---|---|---|
| Cost logistic per comandă | Costurile logistice definite împărțite la numărul comenzilor incluse | Dimensiunea comenzii, expedierile separate și metodele de alocare afectează comparațiile. |
| Costul transportului per expediere | Costurile de transport incluse împărțite la numărul expedierilor | Trebuie luate în considerare distanța, greutatea, dimensiunile și nivelul serviciului. |
| Costul procesării per comandă | Cheltuielile definite pentru procesare împărțite la comenzile procesate | Precizați dacă sunt incluse depozitarea, ambalarea și transportul de ieșire. |
| Costul logistic ca procent din vânzări | Costurile logistice definite împărțite la veniturile din vânzări, înmulțite cu 100 | Modificările prețului de vânzare pot schimba raportul fără a modifica eficiența operațională. |
| Costul per unitate returnată | Costurile definite pentru procesarea retururilor împărțite la unitățile returnate | Starea produsului și modul de valorificare necesar pot schimba efortul de procesare. |
Măsurile de servicii auxiliare pot include livrarea la timp în raport cu un angajament declarat, acuratețea comenzilor, incidența deteriorărilor și disponibilitatea stocurilor. O scădere a costului per comandă însoțită de mai multe livrări deteriorate nu constituie o dovadă suficientă a îmbunătățirii performanței logistice. Comparațiile trebuie, de asemenea, să distingă costurile fixe, care pot rămâne neschimbate într-un interval relevant de activitate, de costurile care variază în funcție de volumul de muncă.
Utilizarea în comerțul electronic și schimburile comerciale transfrontaliere
În comerțul electronic, o comandă a unui client poate genera mai multe expedieri, iar o expediere poate genera ulterior un retur. Prin urmare, controlul costurilor beneficiază de conectarea înregistrărilor comenzilor, expedierilor, facturilor și retururilor, în loc să trateze fiecare etichetă de expediere ca fiind costul complet al procesării. Promisiunile de livrare și politicile de retur stabilesc obligații de servicii ale căror costuri operaționale trebuie înțelese.
Analiza transfrontalieră adaugă întrebări privind responsabilitatea și evaluarea. Regulile Incoterms ale International Chamber of Commerce alocă obligații, costuri și riscuri specifice între vânzători și cumpărători, în conformitate cu regula aleasă. Acestea ajută la identificarea părții responsabile pentru anumite activități de transport sau vămuire, dar nu furnizează tariful efectiv de transport și nu înlocuiesc legislația vamală aplicabilă.
Valoarea în vamă trebuie, de asemenea, diferențiată de calculul intern al costurilor unei companii. În cadrul sistemului de evaluare vamală al OMC, valoarea de tranzacție este baza principală, sub rezerva condițiilor și ajustărilor prevăzute de acord. O foaie de calcul intitulată „cost livrat” nu reprezintă, prin ea însăși, o metodă de evaluare vamală. Transportul, asigurarea, taxele vamale, impozitele și alte costuri trebuie tratate conform jurisdicției relevante și scopului calculului.
Conformitatea este o constrângere a controlului costurilor, nu o cheltuială opțională care poate fi ocolită. Reducerea valorilor declarate fără un temei legal sau utilizarea unor descrieri inexacte ale mărfurilor nu constituie o tehnică legitimă de control al costurilor. O revizuire justificabilă verifică în schimb exactitatea documentației, responsabilitățile contractuale, calculele costurilor și procedurile aplicabile.
Decizii operaționale ilustrative
Următoarele situații ipotetice arată cum evaluarea controlului costurilor poate diferi de simpla alegere a celui mai mic preț ofertat.
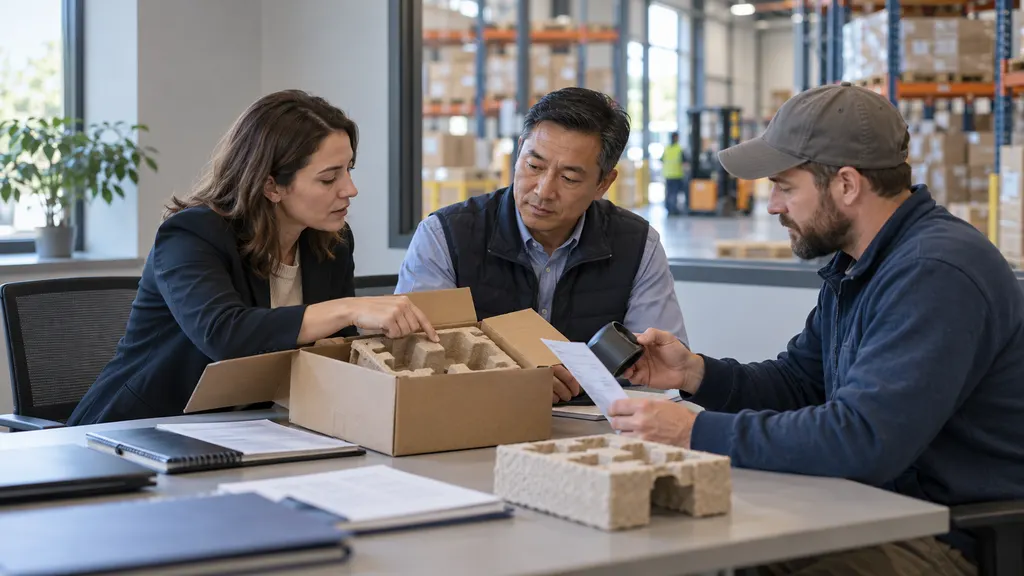
- Ajustarea ambalajului: Un comerciant poate testa o cutie mai mică pentru un produs. Evaluarea trebuie să includă materialele de ambalare, efortul de ambalare, regulile aplicabile de tarifare a transportului și rezultatele privind deteriorările, nu doar costul de achiziție al cutiei.
- Consolidarea intrărilor: Un importator poate combina comenzile compatibile în mai puține transporturi. Orice economie de transport trebuie analizată împreună cu timpul de așteptare, manipularea suplimentară și cerințele de stoc.
- Modificarea procesului din depozit: O operațiune de procesare a comenzilor poate schimba amplasarea produselor pentru a reduce deplasarea la colectare. Evaluarea trebuie să ia în considerare activitatea de reaprovizionare, aglomerația, acuratețea colectării și efortul de implementare.
- Destinația returului: Un comerciant poate compara inspecția, repararea, revânzarea, reciclarea și alte opțiuni legale de valorificare. Decizia adecvată depinde de starea produsului, recuperarea preconizată, cheltuielile de manipulare și obligațiile aplicabile.
Termeni asociați și neînțelegeri frecvente
| Termen asociat | Relația cu controlul costurilor logistice |
|---|---|
| Reducerea costurilor | O scădere a cheltuielilor sau a costului unitar. Controlul costurilor este mai amplu și include, de asemenea, bugetarea, monitorizarea și menținerea costurilor în limite justificate. |
| Optimizarea costurilor | Selectarea unei combinații cost-serviciu în condiții definite. În practică, termenul se suprapune cu controlul costurilor. |
| Costul servirii | Analiza costurilor asociate servirii unui client, produs, canal sau segment. Poate contribui la deciziile logistice, dar poate include activități care nu țin de logistică. |
| Costul livrat | Un calcul al costurilor asociate aducerii mărfurilor la o destinație specificată. Componentele incluse trebuie precizate explicit. |
| Auditul transportului | Revizuirea costurilor de transport în raport cu informațiile relevante despre expediere și condițiile convenite. Este o activitate de control, nu întregul proces de control al costurilor. |
O neînțelegere frecventă este că cheltuielile mai mici indică întotdeauna un control mai bun. Cheltuielile totale pot scădea deoarece au fost expediate mai puține comenzi, în timp ce costul per comandă comparabilă crește. Invers, cheltuielile totale mai mari pot fi compatibile cu o eficiență îmbunătățită atunci când volumul crește. O altă neînțelegere este că toate costurile logistice pot fi evitate imediat: o cheltuială alocată pentru o facilitate nu dispare neapărat atunci când este eliminată o singură expediere.
Întrebări și răspunsuri
Controlul costurilor logistice este același lucru cu reducerea tarifelor de transport?
Nu. Tarifele de transport reprezintă un singur element. Controlul costurilor logistice ia în considerare și depozitarea, manipularea, ambalarea, păstrarea stocurilor, retururile și rezultatele serviciilor asociate acestor costuri.
Cum poate o companie să determine dacă o economie logistică este reală?
Ar trebui să compare costurile pe o bază consecventă, să țină cont de modificările volumului de muncă și ale caracteristicilor expedierilor și să verifice dacă schimbarea generează costuri suplimentare sau servicii mai slabe în altă parte.
Ce trebuie inclus în costul logistic per comandă?
Calculul trebuie să includă costurile relevante pentru scopul declarat. Pot fi incluse transportul, procesarea comenzilor, ambalarea, alocările pentru depozitare și retururile, însă limitele și metodele de alocare trebuie să fie explicite.
Regulile Incoterms determină costul logistic total?
Nu. Acestea alocă responsabilități, costuri și riscuri specifice între cumpărător și vânzător. Costurile reale depind în continuare de tranzacție, aranjamentele de servicii și cerințele aplicabile.
Surse
- Council of Supply Chain Management Professionals: Definiții SCM și glosar de termeni — Susține domeniul de aplicare al managementului logistic, inclusiv fluxurile directe și inverse, transportul, depozitarea, stocurile și activitățile de procesare a comenzilor.
- International Chamber of Commerce: Regulile Incoterms — Susține explicația responsabilităților cumpărătorului și vânzătorului și alocarea costurilor și riscurilor în comerț.
- Organizația Mondială a Comerțului: Informații tehnice privind evaluarea vamală — Susține diferențierea dintre evaluarea vamală și calculele interne ale costurilor logistice, inclusiv cadrul valorii de tranzacție.