Kontrol af logistikomkostninger
Hvad er omkostningsstyring inden for logistik?
Omkostningsstyring inden for logistik er processen med at måle, planlægge, overvåge og administrere omkostningerne ved flytning, opbevaring, håndtering og returnering af varer, samtidig med at definerede servicekrav opfyldes. Inden for logistik, ecommerce og grænseoverskridende handel forbinder det beslutninger om udgifter med driftsresultater såsom ordrenøjagtighed, leveringssikkerhed, lagertilgængelighed og forebyggelse af skader. Formålet er ikke blot at opnå den laveste transportpris, men at styre de samlede omkostninger ved at levere et aftalt serviceniveau.

Udtrykket beskriver en ledelsespraksis snarere end et enkelt standardiseret regnskabsmål. Omfanget afhænger af virksomheden: Én organisation fokuserer måske på transport og lagerdrift, mens en anden også medregner lagerbindingsomkostninger, toldadministration, ordrebehandling og returneringer. Sammenligninger er kun meningsfulde, når de inkluderede omkostninger, rapporteringsperioden og servicekravene er tydelige.
Omfang på tværs af logistikprocessen
Omkostningsstyring inden for logistik gælder for indgående transporter fra leverandører, opbevaring og håndtering på faciliteter, udgående ordrebehandling samt omvendte strømme såsom returneringer. Dette omfang afspejler de bredere logistikstyringsaktiviteter, der beskrives af Council of Supply Chain Management Professionals, herunder transport, lagerdrift, materialehåndtering, ordrebehandling, lagerstyring og omvendte strømme.
Den følgende tabel grupperer omkostninger efter driftsområde som forklaring. Det er ikke en obligatorisk regnskabsklassifikation, og de enkelte virksomheder kan fordele udgifter forskelligt.
| Driftsområde | Eksempler på omkostninger, der skal undersøges | Relevant kontrolspørgsmål |
|---|---|---|
| Transport | Fragtomkostninger, pakkegebyrer, brændstoftillæg og ekstra servicegebyrer | Opfylder den valgte service forsendelseskravene til en passende samlet omkostning? |
| Lagerdrift og håndtering | Lokaleomkostninger, modtagelse, opbevaring, plukning, pakning og udstyr | Hvordan påvirker layout, arbejdsbelastning og kapacitetsudnyttelse håndteringsomkostningerne? |
| Lagerbinding | Kapital bundet i lager, forsikring, forringelse og forældelse | Balancerer lagerpolitikken tilgængelighed med lagerbindingsomkostninger? |
| Emballage | Kartoner, beskyttende materialer, pakkearbejde og transportomkostninger relateret til emballage | Beskytter emballagen varerne uden unødvendigt materialeforbrug eller forsendelsesvolumen? |
| Grænseoverskridende behandling | Toldbehandling, dokumentation, fortoldningsrelaterede tjenester og gældende told eller skatter | Henføres gebyrerne korrekt og baseres de på nøjagtige transaktionsoplysninger? |
| Returneringer og undtagelser | Returtransport, inspektion, genbehandling, genlevering og reklamationsadministration | Hvilke omkostninger skyldes fejl, der kan undgås, og hvilke er en integreret del af den tilbudte service? |
Omkostningsafgrænsninger kræver særlig omhu. Eksempelvis bør lokaleomkostninger for et lager ikke medregnes både i en lagerfordeling og igen som en separat udgift i den samme total. På samme måde skal tilbagebetalingsberettigede skatter adskilles fra ikke-tilbagebetalingsberettigede udgifter i henhold til den gældende regnskabs- og skattebehandling.
Sådan fungerer omkostningsstyring inden for logistik
1. Definer servicekravet og omkostningsafgrænsningen
Udgangspunktet er et defineret driftskrav: hvilke varer der skal flyttes, mellem hvilke lokationer, i hvilke mængder og under hvilke leverings-, håndterings- eller opbevaringsforhold. Leveringsforpligtelser, produkters skrøbelighed, temperaturkrav og returordninger kan ændre de mulige løsninger. En billigere service er ikke et tilsvarende alternativ, hvis den ikke kan opfylde disse krav.
Virksomheden fastlægger også, om analysen dækker en forsendelse, ordre, produkt, kunde, rute, facilitet eller rapporteringsperiode. Dette forhindrer, at en snæver besparelse i én aktivitet forveksles med en forbedring af hele driften.
2. Etabler et ensartet omkostningsgrundlag
Et grundlag kombinerer relevante driftsregistre med økonomiske registre. Nyttige input omfatter transportørfakturaer, forsendelsers vægt og mål, lageraktivitetsregistre, emballageindkøb, lagerbeholdninger, tolddokumenter og returregistre. Gebyrer bør henføres til en ensartet periode og forbindes med den aktivitet, der genererede dem, hvor det er praktisk muligt.
Ikke alle omkostninger kan spores direkte til en ordre. Fælles omkostninger kan kræve fordeling efter et angivet grundlag, f.eks. lagerplads, håndteringstid eller ordrelinjer. Fordelingsmetoden påvirker resultatet og bør derfor være synlig i stedet for at blive behandlet som en objektiv egenskab ved hver forsendelse.
3. Identificer omkostningsdrivere og undtagelser
En omkostningsdriver er en aktivitet eller egenskab, der er forbundet med en omkostning. Eksempler omfatter forsendelsesafstand, pakkemål, antal pluktrin, opbevaringsvarighed og leveringsforsøg. Undersøgelse af disse drivere hjælper med at skelne en prisændring fra en ændring i den operationelle efterspørgsel.
En stigning i de gennemsnitlige leveringsomkostninger kan f.eks. skyldes flere fjerntliggende destinationer eller større pakker snarere end en højere grundtakst. Fakturaafvigelser, forkerte servicevalg, dobbelte gebyrer og håndteringsfejl, der kan undgås, bør undersøges separat fra legitime ændringer i forsendelsessammensætningen.
4. Evaluer alternativer som et system
Mulige ændringer kan omfatte justering af emballage, konsolidering af kompatible forsendelser, ændring af genopfyldningsmængder, ændring af lagerarbejdsgange eller valg af en anden kvalificeret transportservice. Hver mulighed bør vurderes ud fra både de direkte omkostninger og konsekvenserne andre steder.
Konsolidering kan eksempelvis reducere transportudgifterne, men kræve, at varerne venter længere før afsendelse. Større genopfyldningspartier kan reducere bestillingshyppigheden, samtidig med at lagerbindingsomkostningerne øges. Dette er afvejninger, ikke automatiske besparelser.
5. Implementer, verificer og gennemgå
En ændring bør have et dokumenteret grundlag, en ansvarlig ejer og en metode til kontrol af resultaterne. Verifikation sammenligner faktiske omkostninger og serviceresultater efter implementeringen og tager højde for ændringer i ordrevolumen, produktsammensætning, destinationer og andre relevante forhold. Gentagne gennemgange hjælper med at fastslå, om en besparelse varer ved eller blot flytter arbejde og udgifter til en anden aktivitet.
Målinger, der bruges til at overvåge omkostninger
Ingen enkelt indikator fanger logistikkens resultater fuldt ud. Et nyttigt målesæt kombinerer omkostningsindikatorer med service- og kvalitetsindikatorer. Definitionerne nedenfor er praktiske eksempler; de udgør ikke en universel rapporteringsstandard.
| Måling | Eksempel på beregning eller grundlag | Begrænsning ved fortolkning |
|---|---|---|
| Logistikomkostning pr. ordre | Definerede logistikomkostninger divideret med antallet af ordrer i omfanget | Ordrestørrelse, delleverancer og fordelingsmetoder påvirker sammenligninger. |
| Transportomkostning pr. forsendelse | Transportomkostninger i omfanget divideret med antallet af forsendelser | Afstand, vægt, mål og serviceniveau skal tages i betragtning. |
| Ordrebehandlingsomkostning pr. ordre | Definerede ordrebehandlingsudgifter divideret med antallet af behandlede ordrer | Angiv, om opbevaring, emballage og udgående transport er inkluderet. |
| Logistikomkostning som procentdel af salget | Definerede logistikomkostninger divideret med salgsindtægten, ganget med 100 | Ændringer i salgsprisen kan ændre forholdet uden at ændre den operationelle effektivitet. |
| Omkostning pr. returneret enhed | Definerede omkostninger til returbehandling divideret med antallet af returnerede enheder | Produktets tilstand og den nødvendige videre behandling kan ændre behandlingsindsatsen. |
Supplerende servicemålinger kan omfatte levering til tiden i forhold til et angivet løfte, ordrenøjagtighed, skadesforekomst og lagertilgængelighed. Et fald i omkostningen pr. ordre ledsaget af flere beskadigede leverancer er ikke tilstrækkeligt bevis på forbedrede logistikresultater. Sammenligninger bør også skelne mellem faste omkostninger, som kan forblive uændrede inden for et relevant aktivitetsinterval, og omkostninger, der varierer med arbejdsbelastningen.
Anvendelse i ecommerce og grænseoverskridende handel
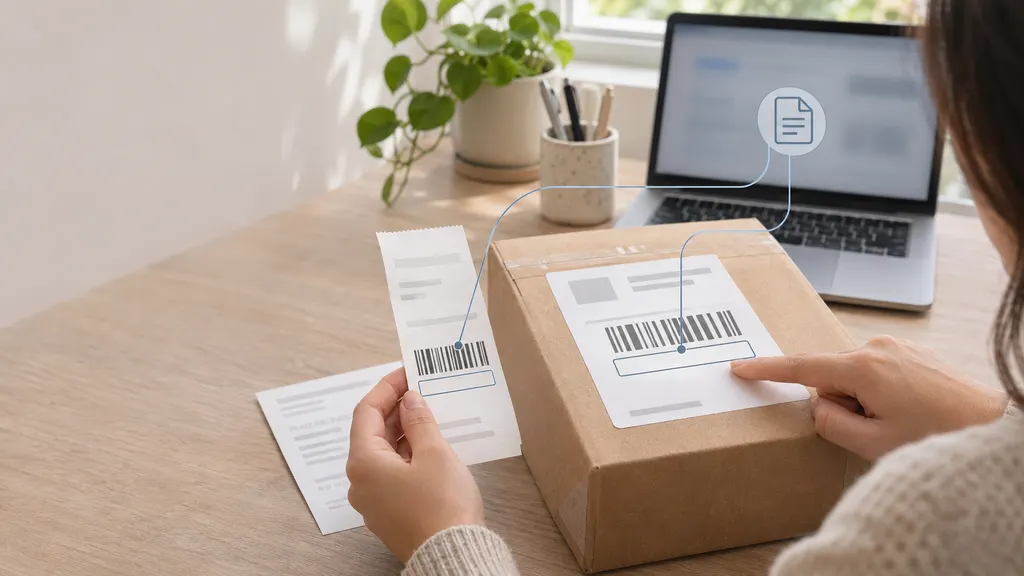
I ecommerce kan én kundeordre resultere i flere forsendelser, og en forsendelse kan senere føre til en returnering. Omkostningsstyringen bliver derfor bedre ved at forbinde ordre-, forsendelses-, faktura- og returregistre i stedet for at behandle hver udgående label som de samlede omkostninger ved ordrebehandlingen. Leveringsløfter og returpolitikker skaber serviceforpligtelser, hvis driftsomkostninger skal forstås.
Grænseoverskridende analyse tilføjer spørgsmål om ansvar og værdiansættelse. International Chamber of Commerce's Incoterms-regler fordeler bestemte forpligtelser, omkostninger og risici mellem sælgere og købere under den valgte regel. De hjælper med at identificere, hvilken part der er ansvarlig for bestemte transport- eller fortoldningsaktiviteter, men de angiver ikke den faktiske fragtrate og erstatter ikke gældende toldlovgivning.
Toldværdien skal også adskilles fra en virksomheds interne omkostningsberegning. I henhold til WTO's ramme for toldværdiansættelse er transaktionsværdien det primære grundlag, underlagt aftalens betingelser og justeringer. Et regneark med betegnelsen “landed cost” er ikke i sig selv en metode til toldværdiansættelse. Fragt, forsikring, told, skatter og andre gebyrer skal behandles i henhold til den relevante jurisdiktion og beregningens formål.
Overholdelse af regler er en begrænsning for omkostningsstyring, ikke en valgfri udgift, der kan omgås. Det er ikke en legitim omkostningsstyringsteknik at reducere deklarerede værdier uden et lovligt grundlag eller bruge unøjagtige varebeskrivelser. En forsvarlig gennemgang kontrollerer i stedet dokumentationens nøjagtighed, kontraktlige ansvarsområder, gebyrberegninger og de gældende procedurer.
Illustrative driftsbeslutninger
De følgende hypotetiske situationer viser, hvordan en omkostningsstyringsvurdering kan adskille sig fra blot at vælge den laveste tilbudte pris.
- Justering af emballage: En detailhandler kan teste en mindre karton til et produkt. Vurderingen bør omfatte emballagematerialer, pakkeindsats, gældende transportregler for beregning af gebyrer og skadesresultater – ikke kun indkøbsprisen på kartonen.
- Konsolidering af indgående forsendelser: En importør kan kombinere kompatible ordrer til færre transporter. Enhver transportbesparelse bør vurderes sammen med ventetid, ekstra håndtering og lagerkrav.
- Ændring af lagerproces: En ordrebehandlingsaktivitet kan ændre produkternes placeringer for at reducere plukkeafstande. Evalueringen bør tage højde for genopfyldningsarbejde, trængsel, plukkenøjagtighed og implementeringsindsats.
- Håndtering af returneringer: En sælger kan sammenligne inspektion, reparation, videresalg, genanvendelse og andre lovlige muligheder for videre behandling. Den rette beslutning afhænger af produktets tilstand, forventet genvinding, håndteringsudgift og gældende forpligtelser.
Relaterede termer og almindelige misforståelser
| Relateret term | Forholdet til omkostningsstyring inden for logistik |
|---|---|
| Omkostningsreduktion | Et fald i udgifter eller enhedsomkostninger. Omkostningsstyring er bredere og omfatter også budgettering, overvågning og at holde omkostningerne inden for begrundede grænser. |
| Omkostningsoptimering | Valg af en kombination af omkostninger og service under definerede begrænsninger. I praksis overlapper udtrykket med omkostningsstyring. |
| Cost-to-serve | Analyse af omkostningerne ved at betjene en kunde, et produkt, en kanal eller et segment. Den kan informere logistikbeslutninger, men kan også omfatte ikke-logistiske aktiviteter. |
| Landed cost | En beregning af omkostningerne ved at bringe varer til en angivet destination. De inkluderede komponenter bør angives udtrykkeligt. |
| Fragtrevision | Gennemgang af fragtgebyrer i forhold til relevante forsendelsesoplysninger og aftalte vilkår. Det er én kontrolaktivitet, ikke hele omkostningsstyringsprocessen. |
En almindelig misforståelse er, at lavere udgifter altid indikerer bedre styring. De samlede udgifter kan falde, fordi der blev sendt færre ordrer, mens omkostningen pr. sammenlignelig ordre stiger. Omvendt kan højere samlede udgifter være forenelige med forbedret effektivitet, når volumen stiger. En anden misforståelse er, at alle logistikomkostninger straks kan undgås: En fordelt facilitetsomkostning forsvinder ikke nødvendigvis, når en enkelt forsendelse fjernes.
FAQ
Er omkostningsstyring inden for logistik det samme som at reducere fragtpriser?
Nej. Fragtpriser er ét input. Omkostningsstyring inden for logistik tager også højde for opbevaring, håndtering, emballage, lagerbinding, returneringer og de serviceresultater, der er forbundet med disse omkostninger.
Hvordan kan en virksomhed afgøre, om en logistikbesparelse er reel?
Den bør sammenligne omkostninger på et ensartet grundlag, tage højde for ændringer i arbejdsbelastning og forsendelsesegenskaber samt kontrollere, om ændringen skaber ekstra omkostninger eller svagere service andre steder.
Hvad bør indgå i logistikomkostningen pr. ordre?
Beregningen bør omfatte de omkostninger, der er relevante for det angivne formål. Transport, ordrebehandling, emballage, lagerfordelinger og returneringer kan medtages, men grænserne og fordelingsmetoderne skal være udtrykkelige.
Fastlægger Incoterms-reglerne de samlede logistikomkostninger?
Nej. De fordeler bestemte ansvarsområder, omkostninger og risici mellem køber og sælger. De faktiske gebyrer afhænger stadig af transaktionen, serviceaftalerne og de gældende krav.
Kilder
- Council of Supply Chain Management Professionals: SCM Definitions and Glossary of Terms — Understøtter omfanget af logistikstyring, herunder fremadgående og omvendte strømme, transport, opbevaring, lager og ordrebehandlingsaktiviteter.
- International Chamber of Commerce: Incoterms Rules — Understøtter forklaringen af køberes og sælgeres ansvar samt fordelingen af omkostninger og risici i handel.
- World Trade Organization: Technical Information on Customs Valuation — Understøtter sondringen mellem toldværdiansættelse og interne beregninger af logistikomkostninger, herunder rammen for transaktionsværdi.