Логистикалық шығындарды бақылау
Логистикалық шығындарды бақылау дегеніміз не?
Логистикалық шығындарды бақылау — белгіленген қызмет көрсету талаптарын орындай отырып, тауарларды тасымалдау, сақтау, өңдеу және қайтару шығындарын өлшеу, жоспарлау, бақылау және басқару процесі. Логистикада, электрондық коммерцияда және трансшекаралық саудада ол шығындарға қатысты шешімдерді тапсырыстың дәлдігі, жеткізудің сенімділігі, тауарлық-материалдық қорлардың қолжетімділігі және зақымданудың алдын алу сияқты операциялық нәтижелермен байланыстырады. Оның мақсаты жай ғана ең төмен тасымалдау тарифін алу емес, келісілген қызмет көрсету деңгейін ұсынудың жалпы құнын басқару.

Бұл термин бухгалтерлік есептің бірыңғай стандартталған көрсеткішін емес, басқару тәжірибесін білдіреді. Оның ауқымы бизнеске байланысты: бір ұйым тасымалдау мен қойма жұмысына назар аударуы мүмкін, ал екіншісі бұған қоса қорларды ұстау шығындарын, кедендік әкімшілендіруді, тапсырыстарды орындауды және қайтарымдарды қамтиды. Салыстырулар енгізілген шығындар, есепті кезең және қызмет көрсету талаптары нақты болған жағдайда ғана мәнді болады.
Логистикалық процестің ауқымы
Логистикалық шығындарды бақылау жеткізушілерден келетін кіріс тасымалдарына, нысандар ішіндегі сақтауға және өңдеуге, шығыс тапсырыстарын орындауға, сондай-ақ қайтарымдар сияқты кері ағындарға қолданылады. Бұл ауқым Supply Chain Management Professionals кеңесі сипаттаған логистиканы басқарудың кеңірек қызметтерін, соның ішінде тасымалдауды, қойма жұмысын, материалдарды өңдеуді, тапсырыстарды орындауды, қорларды басқаруды және кері ағындарды қамтиды.
Келесі кестеде түсіндіру мақсатында шығындар операциялық салалар бойынша топтастырылған. Бұл міндетті бухгалтерлік жіктеу емес, сондықтан жекелеген кәсіпорындар шығыстарды басқаша бөлуі мүмкін.
| Операциялық сала | Тексерілетін шығындардың мысалдары | Тиісті бақылау сұрағы |
|---|---|---|
| Тасымалдау | Жүк ақысы, сәлемдеме ақысы, жанармай үстемелері және қосымша қызмет көрсету төлемдері | Таңдалған қызмет тиісті жалпы құнмен жөнелту талаптарына сай келе ме? |
| Қойма және өңдеу | Нысанды пайдалану, қабылдау, сақтау, жинақтау, орау және жабдық | Жоспарлау, жұмыс көлемі және қуатты пайдалану деңгейі өңдеу құнына қалай әсер етеді? |
| Қорларды ұстау | Қорларда байланып тұрған капитал, сақтандыру, бүліну және ескіру | Қор саясаты қолжетімділік пен қорларды ұстау шығындары арасындағы теңгерімді сақтай ма? |
| Қаптама | Картон қораптар, қорғау материалдары, орау еңбегі және қаптамаға байланысты тасымалдау төлемдері | Қаптама қажетсіз материал немесе жөнелту көлемін арттырмай, тауарларды қорғай ма? |
| Трансшекаралық өңдеу | Брокерлік қызмет, құжаттама, кедендік ресімдеуге байланысты қызметтер және қолданылатын баждар немесе салықтар | Төлемдер дұрыс бөлініп, нақты транзакциялық ақпаратқа негізделген бе? |
| Қайтарымдар мен ерекше жағдайлар | Қайтару тасымалы, тексеру, қайта өңдеу, қайта жеткізу және талаптарды әкімшілендіру | Қандай шығындар алдын алуға болатын қателерден туындайды, ал қайсысы ұсынылатын қызметке тән? |
Шығындардың шекараларын анықтауда ерекше мұқият болу қажет. Мысалы, қойманы пайдалану шығындары бір жалпы сомада сақтау шығындарына да, бөлек шығысқа да екі рет енгізілмеуі керек. Сол сияқты өтелетін салықтарды қолданылатын бухгалтерлік және салықтық тәртіпке сәйкес өтелмейтін шығыстардан ажырату қажет.
Логистикалық шығындарды бақылау қалай жұмыс істейді?
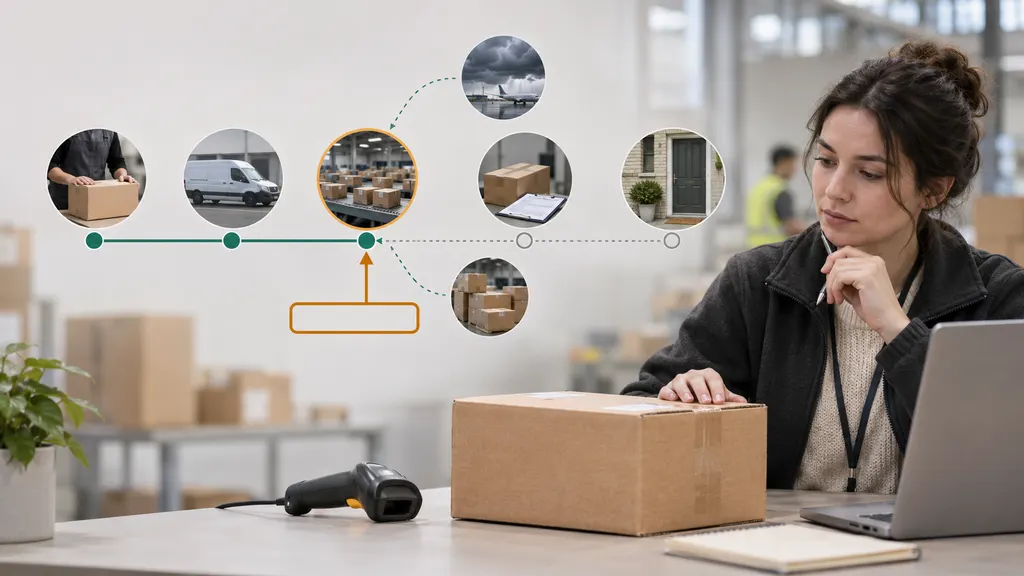
1. Қызмет көрсету талабын және шығындар шекарасын анықтау
Бастапқы нүкте — нақты белгіленген операциялық талап: қандай тауарлар, қандай орындар арасында, қандай көлемде және қандай жеткізу, өңдеу немесе сақтау жағдайларында тасымалдануы керек. Жеткізу міндеттемелері, өнімнің сынғыштығы, температура талаптары және қайтару тәртібі қолжетімді нұсқаларды өзгертуі мүмкін. Егер шығыны төмен қызмет осы талаптарды орындай алмаса, ол баламалы қызмет болып саналмайды.
Кәсіпорын талдаудың жөнелтілімді, тапсырысты, өнімді, клиентті, бағытты, нысанды немесе есепті кезеңді қамтитынын да белгілейді. Бұл бір қызметтегі тар ауқымды үнемдеуді бүкіл операцияның жақсаруы ретінде қате қабылдауға жол бермейді.
2. Бірізді шығындар базасын қалыптастыру
Бастапқы база тиісті операциялық жазбаларды қаржылық жазбалармен біріктіреді. Пайдалы деректерге тасымалдаушы шот-фактуралары, жөнелтілімдердің салмағы мен өлшемдері, қойма қызметі туралы жазбалар, қаптама сатып алулары, қор қалдықтары, кедендік құжаттар және қайтару жазбалары жатады. Төлемдер бірізді кезеңге жатқызылып, мүмкін болған жерде оларды туындатқан қызметпен байланыстырылуы керек.
Әрбір шығынды тапсырысқа тікелей жатқызу мүмкін емес. Ортақ шығындарды сақтау кеңістігі, өңдеу уақыты немесе тапсырыс жолдары сияқты көрсетілген негіз арқылы бөлу қажет болуы мүмкін. Бөлу әдісі нәтижеге әсер етеді, сондықтан оны әр жөнелтілімнің объективті қасиеті ретінде қарастырмай, ашық көрсету керек.
3. Шығын факторлары мен ерекше жағдайларды анықтау
Шығын факторы — шығынмен байланысты қызмет немесе сипаттама. Мысалдарға жөнелтілім қашықтығы, сәлемдеме өлшемдері, жинақтау қадамдарының саны, сақтау ұзақтығы және жеткізу әрекеттерінің саны жатады. Бұл факторларды зерттеу бағаның өзгеруін операциялық сұраныстың өзгеруінен ажыратуға көмектеседі.
Мысалы, жеткізудің орташа құнының өсуі базалық тарифтің жоғарылауын емес, шалғай бағыттардың көбеюін немесе сәлемдемелердің іріленуін көрсетуі мүмкін. Шот-фактурадағы ерекшеліктерді, қызметті қате таңдауды, қайталанатын төлемдерді және алдын алуға болатын өңдеу қателерін жөнелтілім құрамының заңды өзгерістерінен бөлек зерттеу керек.
4. Баламаларды жүйе ретінде бағалау
Ықтимал өзгерістерге қаптаманы реттеу, үйлесімді жөнелтілімдерді біріктіру, толықтыру көлемдерін қайта қарау, қойма жұмыс процестерін өзгерту немесе талаптарға сай басқа тасымалдау қызметін таңдау кіруі мүмкін. Әр нұсқаны оның тікелей құнымен қатар басқа салаларға әсері тұрғысынан да бағалау қажет.
Мысалы, біріктіру тасымалдау шығындарын азайтуы мүмкін, бірақ тауарларды жөнелтуге дейін ұзағырақ күттіруі ықтимал. Толықтыру партияларының көлемін арттыру тапсырыс беру жиілігін азайтқанымен, қорларды ұстау шығындарын көбейтуі мүмкін. Бұл автоматты үнемдеу емес, өзара ымыралар.
5. Іске асыру, тексеру және қайта қарау
Кез келген өзгерістің құжатталған бастапқы базасы, жауапты иесі және нәтижелерді тексеру әдісі болуы керек. Тексеру енгізілгеннен кейінгі нақты шығындар мен қызмет нәтижелерін салыстырады және тапсырыс көлемінің, өнім құрамының, бағыттардың және басқа да маңызды жағдайлардың өзгеруін ескереді. Қайта-қайта тексеру үнемдеудің сақталғанын немесе жұмыстың және шығынның басқа қызметке ауысқанын анықтауға көмектеседі.
Шығындарды бақылау үшін қолданылатын көрсеткіштер
Бірде-бір көрсеткіш логистиканың нәтижелілігін толық қамтымайды. Пайдалы өлшемдер жиынтығы шығын көрсеткіштерін қызмет көрсету және сапа көрсеткіштерімен ұштастырады. Төмендегі анықтамалар практикалық мысалдар болып табылады; олар әмбебап есептілік стандарты емес.
| Көрсеткіш | Есептеу немесе негіз мысалы | Түсіндіру шектеуі |
|---|---|---|
| Бір тапсырысқа шаққандағы логистикалық шығын | Анықталған логистикалық шығындарды қарастырылып отырған тапсырыстар санына бөлу | Тапсырыс көлемі, бөлінген жөнелтілімдер және бөлу әдістері салыстыруға әсер етеді. |
| Бір жөнелтілімге шаққандағы тасымалдау шығыны | Қарастырылып отырған тасымалдау төлемдерін жөнелтілімдер санына бөлу | Қашықтық, салмақ, өлшемдер және қызмет деңгейі ескерілуі керек. |
| Бір тапсырысты орындау құны | Анықталған орындау шығындарын орындалған тапсырыстар санына бөлу | Сақтау, қаптама және шығыс тасымалының енгізілгенін көрсету қажет. |
| Логистикалық шығындардың сатылымдағы үлесі | Анықталған логистикалық шығындарды сатудан түскен табысқа бөліп, 100-ге көбейту | Сату бағасының өзгеруі операциялық тиімділік өзгермесе де арақатынасты өзгертуі мүмкін. |
| Қайтарылған бірлікке шаққандағы шығын | Қайтарымды өңдеудің анықталған шығындарын қайтарылған бірліктер санына бөлу | Өнімнің жағдайы мен қажетті әрі қарайғы өңдеу түрі өңдеу еңбегін өзгертуі мүмкін. |
Қосымша қызмет көрсеткіштеріне белгіленген міндеттеме бойынша уақытында жеткізу, тапсырыс дәлдігі, зақымдану жиілігі және қорлардың қолжетімділігі кіруі мүмкін. Бір тапсырысқа шаққандағы шығынның азаюы, бірақ зақымданған жеткізілімдердің көбеюі логистиканың жақсарғанын дәлелдемейді. Сондай-ақ салыстыру кезінде тиісті қызмет көлемі ауқымында өзгеріссіз қалуы мүмкін тұрақты шығындарды жұмыс көлеміне қарай өзгеретін шығындардан ажырату қажет.
Электрондық коммерцияда және трансшекаралық саудада қолданылуы
Электрондық коммерцияда бір клиенттің тапсырысы бірнеше жөнелтілімге бөлінуі мүмкін, ал жөнелтілім кейін қайтарымға әкелуі ықтимал. Сондықтан шығындарды бақылау әрбір шығыс жапсырмасын орындаудың толық құны ретінде қарастырмай, тапсырыс, жөнелтілім, шот-фактура және қайтару жазбаларын байланыстыру арқылы жақсарады. Жеткізу уәделері мен қайтару саясаты операциялық шығындары түсінікті болуы тиіс қызмет көрсету міндеттемелерін белгілейді.
Трансшекаралық талдау жауапкершілік пен бағалауға қатысты сұрақтарды қосады. Халықаралық сауда палатасының Incoterms ережелері таңдалған ереже бойынша сатушылар мен сатып алушылар арасындағы белгіленген міндеттемелерді, шығындар мен тәуекелдерді бөледі. Олар нақты тасымалдау немесе кедендік ресімдеу қызметтері үшін қай тарап жауапты екенін анықтауға көмектеседі, бірақ нақты жүк тарифін бермейді және қолданыстағы кеден заңнамасының орнын баспайды.
Кедендік құнды кәсіпорынның ішкі шығын есебінен де ажырату қажет. WTO кедендік бағалау жүйесі бойынша мәміле құны келісім талаптары мен түзетулерге байланысты негізгі негіз болып табылады. «Landed cost» деп белгіленген электрондық кесте өздігінен кедендік бағалау әдісі болып саналмайды. Жүк ақысы, сақтандыру, баждар, салықтар және басқа төлемдер тиісті юрисдикция мен есептеу мақсатына сәйкес қарастырылуы керек.
Сәйкестік шығындарды бақылаудың шектеуі болып табылады, оны айналып өтуге болатын қосымша шығын емес. Заңды негізсіз декларацияланған құнды азайту немесе тауарлардың дұрыс емес сипаттамаларын пайдалану шығындарды бақылаудың заңды әдісі емес. Негізді тексеру құжаттардың дұрыстығын, шарттық жауапкершілікті, төлем есептеулерін және қолданылатын рәсімдерді тексереді.
Операциялық шешімдердің мысалдары
Келесі гипотетикалық жағдайлар шығындарды бақылау бағасының ең төмен ұсынылған бағаны таңдаудан қалай ерекшеленуі мүмкін екенін көрсетеді.
- Қаптаманы өзгерту: Сатушы өнімге арналған кішірек қорапты сынап көруі мүмкін. Бағалау тек қорапты сатып алу құнын емес, қаптама материалдарын, орау еңбегін, қолданылатын тасымалдау тарифтеу ережелерін және зақымдану нәтижелерін қамтуы керек.
- Кіріс жүктерді біріктіру: Импорттаушы үйлесімді тапсырыстарды аздаған тасымалдарға біріктіруі мүмкін. Кез келген тасымалдау үнемін күту уақытымен, қосымша өңдеумен және қор талаптарымен бірге қарастыру қажет.
- Қойма процесін өзгерту: Тапсырысты орындау операциясы жинақтау жолын қысқарту үшін өнімдердің орналасуын өзгертуі мүмкін. Бағалау толықтыру жұмысын, кептелісті, жинақтау дәлдігін және енгізу күш-жігерін ескеруі керек.
- Қайтарылған өнімді өңдеу: Сатушы тексеру, жөндеу, қайта сату, қайта өңдеу және басқа заңды өңдеу нұсқаларын салыстыруы мүмкін. Тиісті шешім өнімнің жағдайына, күтілетін өтелімге, өңдеу шығынына және қолданылатын міндеттемелерге байланысты.
Қатысты терминдер және жиі кездесетін түсінбеушіліктер
| Қатысты термин | Логистикалық шығындарды бақылаумен байланысы |
|---|---|
| Шығындарды азайту | Шығыстардың немесе бірлік құнының төмендеуі. Шығындарды бақылау кеңірек ұғым болып, бюджеттеуді, мониторингті және шығындарды негізделген шектерде ұстауды да қамтиды. |
| Шығындарды оңтайландыру | Белгіленген шектеулер жағдайында шығындар мен қызмет көрсету үйлесімін таңдау. Іс жүзінде бұл термин шығындарды бақылау ұғымымен қабаттасады. |
| Қызмет көрсету құны | Клиентке, өнімге, арнаға немесе сегментке қызмет көрсетуге байланысты шығындарды талдау. Ол логистикалық шешімдерге ақпарат бере алады, бірақ логистикаға жатпайтын қызметтерді де қамтуы мүмкін. |
| Landed cost | Тауарларды белгіленген межеге жеткізуге байланысты шығындарды есептеу. Енгізілген құрамдастар нақты көрсетілуі керек. |
| Жүк аудиті | Жүк төлемдерін тиісті жөнелтілім ақпаратымен және келісілген талаптармен салыстырып тексеру. Бұл бүкіл шығындарды бақылау процесі емес, оның бір бақылау әрекеті. |
Жиі кездесетін түсінбеушіліктің бірі — шығынның аз болуы әрдайым бақылаудың жақсы екенін көрсетеді деген пікір. Жөнелтілген тапсырыстар саны азайғандықтан жалпы шығын төмендеуі мүмкін, ал салыстырмалы бір тапсырысқа шаққандағы шығын өсуі ықтимал. Керісінше, жалпы шығынның өсуі көлем артқан кезде тиімділіктің жақсарғанына сәйкес келуі мүмкін. Тағы бір түсінбеушілік — барлық логистикалық шығындарды бірден болдырмауға болады деген пікір: бір жөнелтілім алынып тасталғанда бөлінген нысан шығыны міндетті түрде жойылмайды.
QA
Логистикалық шығындарды бақылау тасымалдау тарифтерін азайтумен бірдей ме?
Жоқ. Тасымалдау тарифтері — бір ғана кіріс көрсеткіші. Логистикалық шығындарды бақылау сонымен бірге сақтауды, өңдеуді, қаптаманы, қорларды ұстауды, қайтарымдарды және осы шығындарға байланысты қызмет нәтижелерін қарастырады.
Кәсіпорын логистикалық үнемдеудің шынайы екенін қалай анықтай алады?
Ол шығындарды бірізді негізде салыстырып, жұмыс көлемі мен жөнелтілім сипаттарының өзгерістерін ескеріп, өзгерістің қосымша шығындар туғызатынын немесе басқа жерде қызмет сапасын төмендететінін тексеруі керек.
Бір тапсырысқа шаққандағы логистикалық шығынға не енгізілуі керек?
Есептеу оның көрсетілген мақсатына қатысты шығындарды қамтуы керек. Тасымалдау, тапсырысты орындау, қаптама, сақтау шығындарын бөлу және қайтарымдар енгізілуі мүмкін, бірақ шекаралар мен бөлу әдістері нақты көрсетілуі тиіс.
Incoterms ережелері жалпы логистикалық шығынды анықтай ма?
Жоқ. Олар сатып алушы мен сатушы арасындағы белгіленген жауапкершіліктерді, шығындар мен тәуекелдерді бөледі. Нақты төлемдер әлі де транзакцияға, қызмет көрсету тәртібіне және қолданылатын талаптарға байланысты болады.
Дереккөздер
- Council of Supply Chain Management Professionals: SCM Definitions and Glossary of Terms — логистиканы басқару ауқымын, соның ішінде тура және кері ағындарды, тасымалдауды, сақтауды, қорларды және тапсырыстарды орындау қызметтерін қолдайды.
- International Chamber of Commerce: Incoterms Rules — саудадағы сатып алушы мен сатушының жауапкершіліктері және шығындар мен тәуекелдердің бөлінуі туралы түсіндірмені қолдайды.
- World Trade Organization: Technical Information on Customs Valuation — кедендік бағалау мен ішкі логистикалық шығындарды есептеудің айырмашылығын, соның ішінде мәміле құны жүйесін түсіндіруді қолдайды.