Logistiikkakustannusten hallinta
Mitä logistiikkakustannusten hallinta on?
Logistiikkakustannusten hallinta on prosessi, jossa mitataan, suunnitellaan, seurataan ja hallitaan tavaroiden siirtämisestä, varastoinnista, käsittelystä ja palautuksista aiheutuvia kustannuksia samalla, kun määritellyt palveluvaatimukset täyttyvät. Logistiikassa, verkkokaupassa ja rajat ylittävässä kaupankäynnissä se yhdistää kulutuspäätökset toiminnallisiin tuloksiin, kuten tilausten oikeellisuuteen, toimitusvarmuuteen, varastotuotteiden saatavuuteen ja vahinkojen ehkäisemiseen. Sen tarkoituksena ei ole yksinkertaisesti saavuttaa alhaisinta kuljetushintaa, vaan hallita sovitun palvelutason tarjoamisen kokonaiskustannuksia.

Termi kuvaa johtamiskäytäntöä eikä yhtä standardoitua kirjanpidollista mittaria. Sen laajuus riippuu yrityksestä: yksi organisaatio voi keskittyä kuljetuksiin ja varastointiin, kun taas toinen sisällyttää mukaan myös varastoon sitoutuneen pääoman kustannukset, tullihallinnon, tilausten toimituksen ja palautukset. Vertailut ovat mielekkäitä vain, kun mukaan luettavat kustannukset, raportointijakso ja palveluvaatimukset ovat selkeitä.
Laajuus logistiikkaprosessin eri vaiheissa
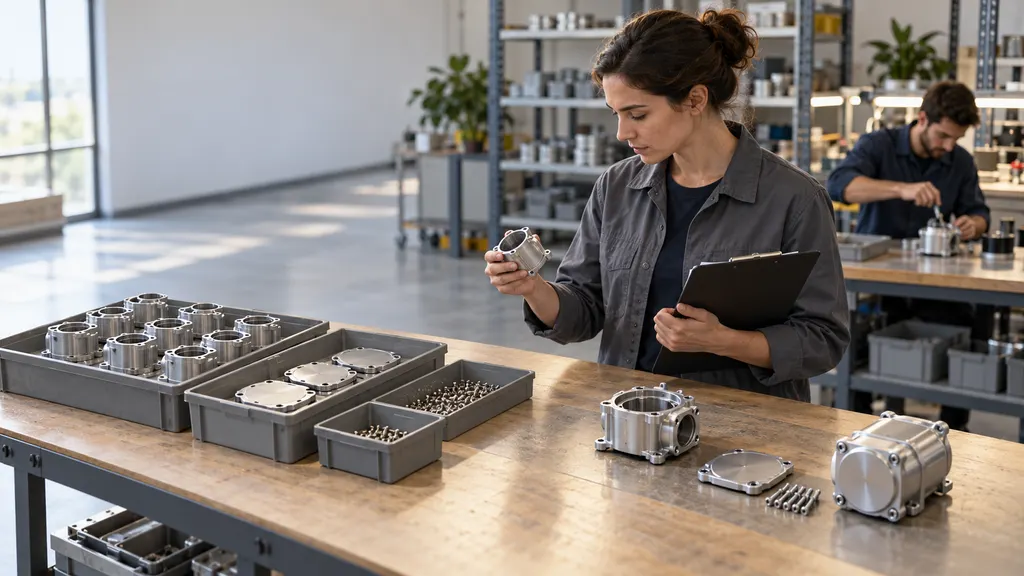
Logistiikkakustannusten hallinta koskee toimittajilta saapuvia kuljetuksia, tiloissa tapahtuvaa varastointia ja käsittelyä, lähtevien tilausten toimitusta sekä käänteisiä virtoja, kuten palautuksia. Tämä laajuus heijastaa Council of Supply Chain Management Professionals -järjestön kuvaamia laajempia logistiikan hallinnan toimintoja, joihin kuuluvat kuljetukset, varastointi, materiaalinkäsittely, tilausten toimitus, varastonhallinta ja käänteiset virrat.
Seuraava taulukko ryhmittelee kustannukset toiminta-alueittain selitystä varten. Se ei ole pakollinen kirjanpidollinen luokittelu, ja yksittäiset yritykset voivat kohdistaa kulut eri tavoin.
| Toiminta-alue | Tarkasteltavia kustannusesimerkkejä | Olennainen valvontakysymys |
|---|---|---|
| Kuljetukset | Rahtimaksut, pakettimaksut, polttoainelisät ja lisäpalvelumaksut | Täyttääkö valittu palvelu lähetyksen vaatimukset asianmukaisilla kokonaiskustannuksilla? |
| Varastointi ja käsittely | Tilojen käyttö, vastaanotto, varastointi, keräily, pakkaaminen ja laitteet | Miten layout, työmäärä ja kapasiteetin käyttöaste vaikuttavat käsittelykustannuksiin? |
| Varaston ylläpito | Varastoon sitoutunut pääoma, vakuutukset, pilaantuminen ja vanhentuminen | Tasapainottaako varastopolitiikka saatavuuden ja varastointikustannukset? |
| Pakkaaminen | Laatikot, suojausmateriaalit, pakkaustyö ja pakkauksiin liittyvät kuljetusmaksut | Suojaako pakkaus tavarat ilman tarpeetonta materiaalin tai lähetyksen tilavuuden lisäämistä? |
| Rajanylittävä käsittely | Huolinta, asiakirjat, tullaukseen liittyvät palvelut sekä sovellettavat tullit tai verot | Kohdistetaanko maksut oikein ja perustuvatko ne täsmällisiin tapahtumatietoihin? |
| Palautukset ja poikkeukset | Palautuskuljetukset, tarkastus, uudelleenkäsittely, uudelleentoimitus ja reklamaatioiden hallinta | Mitkä kustannukset johtuvat vältettävissä olevista virheistä ja mitkä ovat tarjotun palvelun olennaisia kustannuksia? |
Kustannusrajoihin on kiinnitettävä erityistä huomiota. Esimerkiksi varastotilojen käyttöön liittyviä kustannuksia ei pidä laskea mukaan sekä varastointikohdistukseen että uudelleen erillisenä kuluna samaan kokonaismäärään. Samoin palautettavat verot on erotettava palautumattomista kuluista sovellettavan kirjanpito- ja verokohtelun mukaisesti.
Miten logistiikkakustannusten hallinta toimii
1. Määritä palveluvaatimus ja kustannusraja
Lähtökohtana on määritelty toiminnallinen vaatimus: mitä tavaroita on siirrettävä, minkä sijaintien välillä, missä määrissä ja millaisissa toimitus-, käsittely- tai varastointiolosuhteissa. Toimitussitoumukset, tuotteiden herkkyys, lämpötilavaatimukset ja palautusjärjestelyt voivat muuttaa toteuttamiskelpoisia vaihtoehtoja. Edullisempi palvelu ei ole vastaava vaihtoehto, jos se ei täytä näitä vaatimuksia.
Yritys määrittää myös, kattaako analyysi lähetyksen, tilauksen, tuotteen, asiakkaan, reitin, toimipaikan vai raportointijakson. Tämä estää yhden toiminnon kapean säästön tulkitsemisen koko toiminnan parannukseksi.
2. Luo johdonmukainen kustannusperusta
Peruslaskelma yhdistää olennaiset operatiiviset tiedot taloustietoihin. Hyödyllisiä lähtötietoja ovat kuljetusyhtiöiden laskut, lähetysten painot ja mitat, varaston toimintatiedot, pakkaushankinnat, varastosaldot, tulliasiakirjat ja palautustiedot. Maksut tulee kohdistaa yhdenmukaiselle ajanjaksolle ja mahdollisuuksien mukaan siihen toimintaan, joka ne aiheutti.
Kaikkia kustannuksia ei voida kohdistaa suoraan tilaukseen. Yhteiskustannukset voivat edellyttää kohdistamista ilmoitetun perusteen, kuten varastotilan, käsittelyajan tai tilausrivien, avulla. Kohdistusmenetelmä vaikuttaa tulokseen, joten sen tulee olla näkyvissä eikä sitä pidä käsitellä kunkin lähetyksen objektiivisena ominaisuutena.
3. Tunnista kustannustekijät ja poikkeamat
Kustannustekijä on toiminto tai ominaisuus, joka liittyy kustannukseen. Esimerkkejä ovat lähetyksen etäisyys, paketin mitat, keräilyvaiheiden määrä, varastointiaika ja toimitusyritykset. Näiden tekijöiden tarkastelu auttaa erottamaan hinnan muutoksen operatiivisen kysynnän muutoksesta.
Esimerkiksi keskimääräisten toimituskustannusten kasvu voi johtua syrjäisemmistä toimituskohteista tai suuremmista paketeista eikä korkeammasta perushinnasta. Laskujen poikkeamat, virheelliset palveluvalinnat, kaksoisveloitukset ja vältettävissä olevat käsittelyvirheet tulee tutkia erillään lähetysvalikoiman oikeutetuista muutoksista.
4. Arvioi vaihtoehtoja kokonaisuutena
Mahdollisia muutoksia ovat pakkausten säätäminen, yhteensopivien lähetysten yhdistäminen, täydennysmäärien tarkistaminen, varastotyönkulkujen muuttaminen tai toisen soveltuvan kuljetuspalvelun valitseminen. Jokainen vaihtoehto tulee arvioida sekä sen suorien kustannusten että muualla aiheuttamiensa seurausten perusteella.
Esimerkiksi yhdistäminen voi vähentää kuljetuskuluja, mutta edellyttää, että tavarat odottavat pidempään ennen lähettämistä. Suuremmat täydennyserät voivat vähentää tilaustiheyttä samalla kun ne kasvattavat varastointikustannuksia. Nämä ovat kompromisseja eivätkä automaattisia säästöjä.
5. Toteuta, varmista ja arvioi uudelleen
Muutoksella tulee olla dokumentoitu peruslaskelma, vastuuhenkilö ja menetelmä tulosten tarkistamiseen. Varmennuksessa verrataan toteutuneita kustannuksia ja palvelutuloksia käyttöönoton jälkeen ottaen huomioon tilausmäärien, tuotevalikoiman, toimituskohteiden ja muiden olennaisten olosuhteiden muutokset. Toistuva tarkastelu auttaa selvittämään, säilyykö säästö vai siirtääkö se vain työn ja kulut toiseen toimintoon.
Kustannusten seurantaan käytettävät mittarit
Mikään yksittäinen mittari ei kuvaa logistiikan suorituskykyä kokonaisuudessaan. Hyödyllinen mittaristo yhdistää kustannusmittarit palvelu- ja laatumittareihin. Alla olevat määritelmät ovat käytännön esimerkkejä eivätkä yleismaailmallinen raportointistandardi.
| Mittari | Esimerkkilaskelma tai peruste | Tulkinnan rajoitus |
|---|---|---|
| Logistiikkakustannus tilausta kohti | Määritellyt logistiikkakustannukset jaettuna piiriin kuuluvien tilausten määrällä | Tilauksen koko, osatoimitukset ja kohdistusmenetelmät vaikuttavat vertailuihin. |
| Kuljetuskustannus lähetystä kohti | Piiriin kuuluvat kuljetusmaksut jaettuna lähetysten määrällä | Etäisyys, paino, mitat ja palvelutaso on otettava huomioon. |
| Toimituskustannus tilausta kohti | Määritellyt toimituskulut jaettuna toimitettujen tilausten määrällä | Ilmoita, sisältyvätkö varastointi, pakkaaminen ja lähtevä kuljetus. |
| Logistiikkakustannukset prosenttiosuutena myynnistä | Määritellyt logistiikkakustannukset jaettuna myyntituotoilla ja kerrottuna sadalla | Myyntihintojen muutokset voivat muuttaa suhdelukua ilman operatiivisen tehokkuuden muutosta. |
| Kustannus palautettua yksikköä kohti | Määritellyt palautuskäsittelyn kustannukset jaettuna palautettujen yksiköiden määrällä | Tuotteen kunto ja vaadittu jatkokäsittely voivat muuttaa käsittelytyön määrää. |
Täydentäviä palvelumittareita voivat olla ilmoitettuun sitoumukseen perustuva oikea-aikainen toimitus, tilausten oikeellisuus, vahinkojen määrä ja varastotuotteiden saatavuus. Tilauskohtaisen kustannuksen lasku yhdessä vahingoittuneiden toimitusten lisääntymisen kanssa ei riitä osoittamaan logistiikan suorituskyvyn paranemista. Vertailuissa tulee myös erottaa kiinteät kustannukset, jotka voivat pysyä muuttumattomina tietyllä toiminnan vaihteluvälillä, työmäärän mukana muuttuvista kustannuksista.
Käyttö verkkokaupassa ja rajat ylittävässä kaupankäynnissä
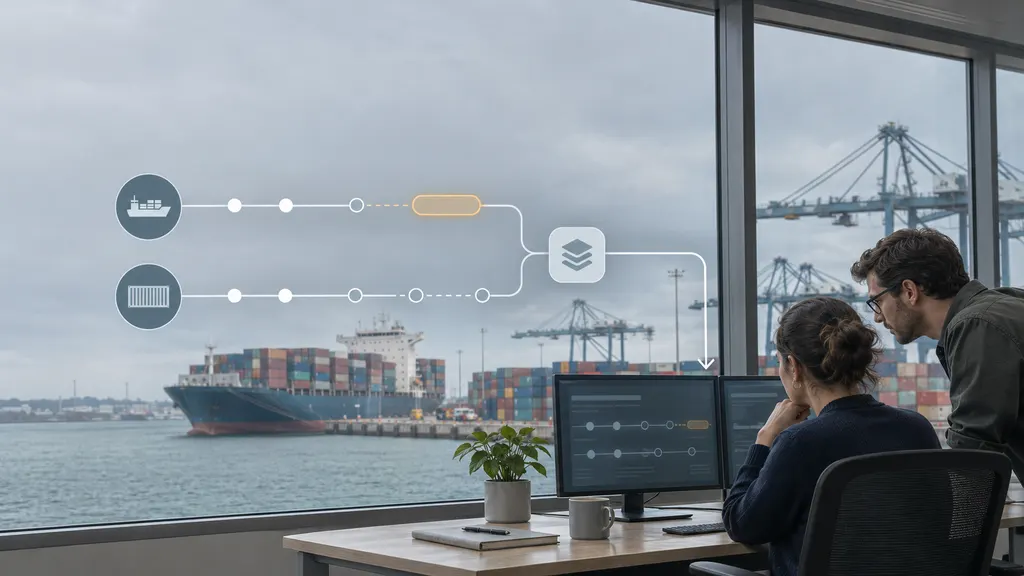
Verkkokaupassa yksi asiakastilaus voi johtaa useisiin lähetyksiin, ja lähetys voi myöhemmin synnyttää palautuksen. Kustannusten hallinta hyötyy siksi tilaus-, lähetys-, lasku- ja palautustietojen yhdistämisestä sen sijaan, että jokaista lähtevää osoitekorttia käsiteltäisiin toimituksen täydellisenä kustannuksena. Toimituslupaukset ja palautuskäytännöt määrittävät palveluvelvoitteita, joiden operatiiviset kustannukset on ymmärrettävä.
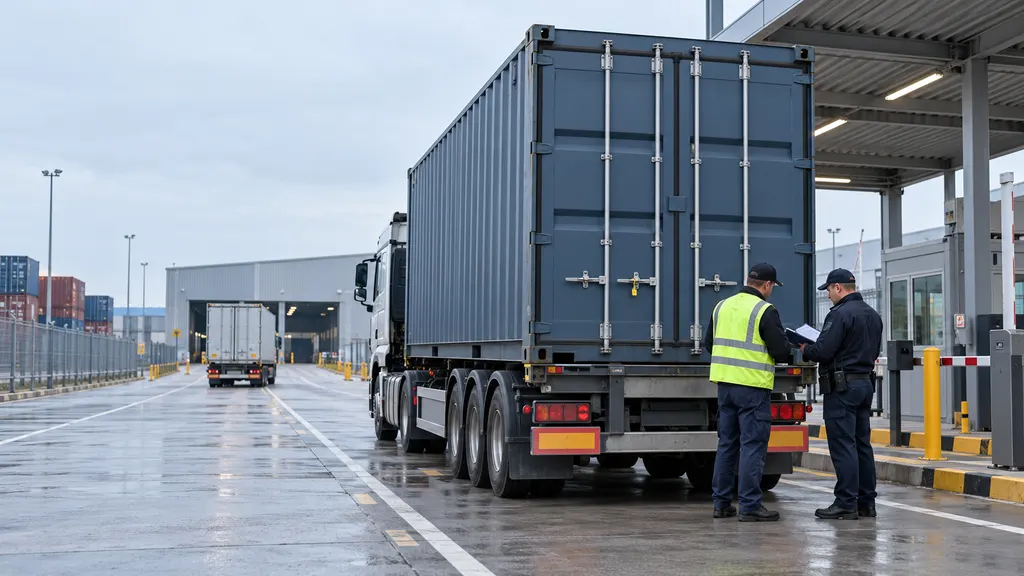
Rajat ylittävä analyysi tuo mukaan vastuuta ja arvonmääritystä koskevia kysymyksiä. International Chamber of Commercen Incoterms-säännöt jakavat määritellyt velvoitteet, kustannukset ja riskit myyjien ja ostajien välillä valitun säännön mukaisesti. Ne auttavat tunnistamaan, kumpi osapuoli vastaa tietyistä kuljetus- tai tullaustehtävistä, mutta ne eivät ilmoita todellista rahtihintaa eivätkä korvaa sovellettavaa tullilainsäädäntöä.
Tullausarvo on myös erotettava yrityksen sisäisestä kustannuslaskennasta. WTO:n tullausarvokehikossa kauppa-arvo on ensisijainen peruste sopimuksen ehtojen ja oikaisujen mukaisesti. Taulukko, jonka otsikkona on ”landed cost”, ei itsessään ole tullausarvomenetelmä. Rahti, vakuutukset, tullit, verot ja muut maksut on käsiteltävä asiaankuuluvan lainkäyttöalueen ja laskelman tarkoituksen mukaisesti.
Vaatimustenmukaisuus rajoittaa kustannusten hallintaa; se ei ole valinnainen kulu, jonka voisi ohittaa. Ilmoitettujen arvojen alentaminen ilman laillista perustetta tai virheellisten tavarakuvausten käyttäminen ei ole hyväksyttävä kustannustenhallintatekniikka. Puolusteltavassa tarkastelussa varmistetaan sen sijaan asiakirjojen oikeellisuus, sopimusvastuut, maksujen laskenta ja sovellettavat menettelyt.
Esimerkkejä operatiivisista päätöksistä
Seuraavat hypoteettiset tilanteet osoittavat, miten kustannustenhallinnan arviointi voi poiketa pelkästään alhaisimman ilmoitetun hinnan valitsemisesta.
- Pakkausten muuttaminen: Vähittäismyyjä voi testata tuotteelle pienempää laatikkoa. Arvioinnin tulee sisältää pakkausmateriaalit, pakkaustyö, sovellettavat kuljetusveloitusten säännöt ja vahinkotulokset – ei ainoastaan laatikon hankintahintaa.
- Saapuvien lähetysten yhdistäminen: Maahantuoja voi yhdistää yhteensopivia tilauksia pienemmäksi määräksi kuljetuksia. Kuljetussäästöä tulee tarkastella yhdessä odotusajan, lisäkäsittelyn ja varastovaatimusten kanssa.
- Varastoprosessin muutos: Tilausten toimitustoiminto voi muuttaa tuotteiden sijainteja keräilyyn kuluvaan matkaan. Arvioinnissa tulee huomioida täydennystyö, ruuhkautuminen, keräilyn oikeellisuus ja käyttöönottoon tarvittava työ.
- Palautusten jatkokäsittely: Myyjä voi vertailla tarkastusta, korjausta, jälleenmyyntiä, kierrätystä ja muita laillisia käsittelyvaihtoehtoja. Sopiva päätös riippuu tuotteen kunnosta, odotetusta palautuksesta, käsittelykuluista ja sovellettavista velvoitteista.
Aiheeseen liittyvät termit ja yleiset väärinkäsitykset
| Aiheeseen liittyvä termi | Suhde logistiikkakustannusten hallintaan |
|---|---|
| Kustannusten vähentäminen | Kulutuksen tai yksikkökustannuksen pienentäminen. Kustannusten hallinta on laajempi käsite, joka sisältää myös budjetoinnin, seurannan ja kustannusten pitämisen perustelluissa rajoissa. |
| Kustannusten optimointi | Kustannusten ja palvelun yhdistelmän valinta määriteltyjen rajoitteiden puitteissa. Käytännössä termi menee osittain päällekkäin kustannusten hallinnan kanssa. |
| Cost-to-serve | Asiakkaan, tuotteen, kanavan tai segmentin palvelemiseen liittyvien kustannusten analyysi. Se voi tukea logistiikkapäätöksiä, mutta saattaa sisältää myös muita kuin logistiikkatoimintoja. |
| Landed cost | Tiettyyn määränpäähän toimitettavien tavaroiden kustannusten laskelma. Mukaan sisällytettävät osat tulee ilmoittaa nimenomaisesti. |
| Rahtitarkastus | Rahtimaksujen tarkastelu suhteessa olennaisiin lähetystietoihin ja sovittuihin ehtoihin. Se on yksi valvontatoiminto eikä koko kustannustenhallintaprosessi. |
Yleinen väärinkäsitys on, että pienemmät kulut merkitsevät aina parempaa hallintaa. Kokonaiskulutus voi pienentyä, koska lähetyksiä oli vähemmän, vaikka vertailukelpoisen tilauksen kustannus kasvaa. Toisaalta suuremmat kokonaiskulut voivat olla yhteensopivia parantuneen tehokkuuden kanssa, kun volyymi kasvaa. Toinen väärinkäsitys on, että kaikki logistiikkakustannukset voidaan välittömästi välttää: kohdistettu tilakustannus ei välttämättä katoa, kun yksi lähetys poistetaan.
Usein kysyttyä
Onko logistiikkakustannusten hallinta sama asia kuin toimitushintojen alentaminen?
Ei. Toimitushinnat ovat yksi tekijä. Logistiikkakustannusten hallinnassa huomioidaan myös varastointi, käsittely, pakkaaminen, varastoon sitoutunut pääoma, palautukset ja näihin kustannuksiin liittyvät palvelutulokset.
Miten yritys voi tietää, onko logistiikkasäästö todellinen?
Sen tulee verrata kustannuksia yhdenmukaisella perusteella, huomioida työmäärän ja lähetysominaisuuksien muutokset sekä tarkistaa, aiheuttaako muutos lisäkustannuksia tai heikompaa palvelua muualla.
Mitä logistiikkakustannukseen tilausta kohti tulisi sisällyttää?
Laskelmaan tulee sisällyttää sen ilmoitettuun tarkoitukseen liittyvät kustannukset. Kuljetukset, tilausten toimitus, pakkaaminen, varastointikohdistukset ja palautukset voidaan sisällyttää, mutta rajat ja kohdistusmenetelmät on ilmoitettava selkeästi.
Määrittävätkö Incoterms-säännöt logistiikan kokonaiskustannukset?
Ei. Ne jakavat määritellyt vastuut, kustannukset ja riskit ostajan ja myyjän välillä. Todelliset maksut riippuvat edelleen kaupasta, palvelujärjestelyistä ja sovellettavista vaatimuksista.
Lähteet
- Council of Supply Chain Management Professionals: SCM Definitions and Glossary of Terms — Tukee logistiikan hallinnan laajuutta, mukaan lukien eteenpäin ja taaksepäin suuntautuvat virrat, kuljetukset, varastointi, varastot ja tilausten toimitustoiminnot.
- International Chamber of Commerce: Incoterms Rules — Tukee ostajan ja myyjän vastuita sekä kustannusten ja riskien jakamista koskevaa selitystä kaupankäynnissä.
- World Trade Organization: Technical Information on Customs Valuation — Tukee tullausarvon ja sisäisten logistiikkakustannuslaskelmien erottelua, mukaan lukien kauppa-arvoon perustuva kehys.