Logistika xərclərinə nəzarət
Logistika xərclərinə nəzarət nədir?
Logistika xərclərinə nəzarət müəyyən edilmiş xidmət tələblərinə cavab verərkən malların daşınması, saxlanması, işlənməsi və qaytarılması xərclərinin ölçülməsi, planlaşdırılması, monitorinqi və idarə edilməsi prosesidir. Logistika, e-ticarət və sərhədlərarası ticarətdə bu proses xərclərlə bağlı qərarları sifarişlərin dəqiqliyi, çatdırılmanın etibarlılığı, inventarın mövcudluğu və zədələnmələrin qarşısının alınması kimi əməliyyat nəticələri ilə əlaqələndirir. Məqsəd sadəcə ən aşağı nəqliyyat tarifini əldə etmək deyil, razılaşdırılmış xidmət səviyyəsinin təmin edilməsinin ümumi xərclərini idarə etməkdir.

Bu termin vahid standartlaşdırılmış mühasibat ölçüsündən daha çox idarəetmə təcrübəsini ifadə edir. Onun əhatə dairəsi biznesdən asılıdır: bir təşkilat nəqliyyat və anbar fəaliyyətinə diqqət yetirə, digəri isə inventarın saxlanması xərclərini, gömrük inzibatçılığını, sifarişlərin yerinə yetirilməsini və geri qaytarmaları da daxil edə bilər. Müqayisələr yalnız daxil edilən xərclər, hesabat dövrü və xidmət tələbləri aydın olduqda məna kəsb edir.
Logistika prosesində əhatə dairəsi
Logistika xərclərinə nəzarət təchizatçılardan daxil olan daşınmalara, müəssisələr daxilində saxlama və işləmə fəaliyyətlərinə, çıxış sifarişlərinin yerinə yetirilməsinə və qaytarmalar kimi əks axınlara tətbiq olunur. Bu əhatə dairəsi Council of Supply Chain Management Professionals tərəfindən təsvir edilən daha geniş logistika idarəetməsi fəaliyyətlərini, o cümlədən nəqliyyat, anbar fəaliyyəti, materialların işlənməsi, sifarişlərin yerinə yetirilməsi, inventarın idarə edilməsi və əks axınları əks etdirir.
Aşağıdakı cədvəl izah məqsədilə xərcləri əməliyyat sahələrinə görə qruplaşdırır. Bu, məcburi mühasibat təsnifatı deyil və ayrı-ayrı müəssisələr xərcləri fərqli şəkildə bölüşdürə bilər.
| Əməliyyat sahəsi | Yoxlanılacaq xərc nümunələri | Müvafiq nəzarət sualı |
|---|---|---|
| Nəqliyyat | Yükdaşıma ödənişləri, bağlama haqları, yanacaq əlavələri və əlavə xidmət haqları | Seçilmiş xidmət daşınma tələblərinə uyğun ümumi xərclə cavab verirmi? |
| Anbar və işləmə | Müəssisənin istifadəsi, qəbul, saxlama, yığma, qablaşdırma və avadanlıq | Planlaşdırma, iş yükü və tutumdan istifadə işləmə xərclərinə necə təsir edir? |
| İnventarın saxlanması | Ehtiyatlarda bağlı kapital, sığorta, xarab olma və köhnəlmə | İnventar siyasəti mövcudluğu saxlama xərcləri ilə balanslaşdırırmı? |
| Qablaşdırma | Qutular, qoruyucu materiallar, qablaşdırma əməyı və qablaşdırma ilə bağlı nəqliyyat haqları | Qablaşdırma lazımsız material və ya daşınma həcmi yaratmadan malları qoruyurmu? |
| Sərhədlərarası emal | Brokerlik, sənədləşmə, rəsmiləşdirmə ilə bağlı xidmətlər və tətbiq olunan rüsum və ya vergilər | Ödənişlər düzgün bölüşdürülür və dəqiq əməliyyat məlumatlarına əsaslanırmı? |
| Qaytarmalar və istisnalar | Qaytarma daşınması, yoxlama, yenidən emal, təkrar çatdırılma və iddiaların idarə edilməsi | Hansı xərclər qarşısı alına bilən səhvlərdən yaranır, hansılar isə təklif olunan xidmətə xasdır? |
Xərc sərhədlərinə xüsusi diqqət yetirmək lazımdır. Məsələn, anbarın istifadəsi xərcləri eyni ümumi məbləğdə həm saxlama bölgüsünə, həm də ayrıca xərc kimi yenidən daxil edilməməlidir. Eyni şəkildə, geri qaytarılan vergilər tətbiq olunan mühasibat və vergi qaydalarına uyğun olaraq geri qaytarılmayan xərclərdən fərqləndirilməlidir.
Logistika xərclərinə nəzarət necə işləyir?
1. Xidmət tələbinı və xərc sərhədini müəyyənləşdirin
Başlanğıc nöqtəsi müəyyən edilmiş əməliyyat tələbidir: hansı mallar, hansı məkanlar arasında, hansı miqdarda və hansı çatdırılma, işləmə və ya saxlama şərtləri ilə daşınmalıdır. Çatdırılma öhdəlikləri, məhsulun kövrəkliyi, temperatur tələbləri və qaytarma razılaşmaları mümkün variantları dəyişə bilər. Daha aşağı xərcli xidmət bu tələblərə cavab verə bilmirsə, ekvivalent alternativ sayılmır.
Müəssisə həmçinin təhlilin daşınmanı, sifarişi, məhsulu, müştərini, marşrutu, müəssisəni və ya hesabat dövrünü əhatə edib-etmədiyini müəyyənləşdirir. Bu, bir fəaliyyətdəki məhdud qənaətin bütün əməliyyatda yaxşılaşma kimi qəbul edilməsinin qarşısını alır.
2. Vahid xərc bazası yaradın
Baza müvafiq əməliyyat qeydlərini maliyyə qeydləri ilə birləşdirir. Faydalı məlumatlara daşıyıcı hesab-fakturaları, daşınmaların çəkisi və ölçüləri, anbar fəaliyyəti qeydləri, qablaşdırma alışları, inventar qalıqları, gömrük sənədləri və qaytarma qeydləri daxildir. Ödənişlər ardıcıl dövrə aid edilməli və mümkün olduqda onları yaradan fəaliyyətlə əlaqələndirilməlidir.
Hər xərc birbaşa sifarişə aid edilə bilməz. Ümumi xərclərin bölüşdürülməsi üçün saxlama sahəsi, işləmə vaxtı və ya sifariş sətirləri kimi bəyan edilmiş əsaslardan istifadə tələb oluna bilər. Bölüşdürmə üsulu nəticəyə təsir edir, buna görə də o, hər daşınmanın obyektiv xüsusiyyəti kimi deyil, şəffaf şəkildə göstərilməlidir.
3. Xərc amillərini və istisnaları müəyyənləşdirin
Xərc amili xərclə əlaqəli fəaliyyət və ya xüsusiyyətdir. Nümunələrə daşınma məsafəsi, bağlamanın ölçüləri, yığma addımlarının sayı, saxlama müddəti və çatdırılma cəhdləri daxildir. Bu amillərin araşdırılması qiymət dəyişikliyini əməliyyat tələbindəki dəyişiklikdən fərqləndirməyə kömək edir.
Məsələn, orta çatdırılma xərclərinin artması daha yüksək baza tarifini deyil, daha uzaq məntəqələri və ya daha böyük bağlamaları əks etdirə bilər. Hesab-faktura istisnaları, yanlış xidmət seçimləri, təkrar ödənişlər və qarşısı alına bilən işləmə səhvləri daşınma çeşidindəki qanuni dəyişikliklərdən ayrıca araşdırılmalıdır.
4. Alternativləri sistem kimi qiymətləndirin
Mümkün dəyişikliklərə qablaşdırmanın tənzimlənməsi, uyğun daşınmaların birləşdirilməsi, təchizat miqdarlarının yenidən nəzərdən keçirilməsi, anbar iş axınlarının dəyişdirilməsi və ya uyğun başqa nəqliyyat xidmətinin seçilməsi daxil ola bilər. Hər bir variant həm birbaşa xərci, həm də digər sahələrdəki nəticələri nəzərə alınmaqla qiymətləndirilməlidir.
Məsələn, birləşdirmə nəqliyyat xərclərini azalda, lakin malların göndərilmədən əvvəl daha uzun müddət gözləməsini tələb edə bilər. Daha böyük təchizat partiyaları sifariş tezliyini azalda, eyni zamanda inventarın saxlanması xərclərini artıra bilər. Bunlar avtomatik qənaət deyil, kompromislərdir.
5. Tətbiq edin, yoxlayın və nəzərdən keçirin
Dəyişikliyin sənədləşdirilmiş bazası, məsul şəxsi və nəticələri yoxlamaq üsulu olmalıdır. Yoxlama tətbiqdən sonra faktiki xərcləri və xidmət nəticələrini müqayisə edir, sifariş həcmi, məhsul çeşidi, istiqamətlər və digər müvafiq şərtlərdəki dəyişiklikləri nəzərə alır. Təkrar nəzərdən keçirmə qənaətin davam edib-etmədiyini və ya sadəcə işi və xərci başqa fəaliyyətə keçirib-keçirmədiyini müəyyənləşdirməyə kömək edir.
Xərcləri izləmək üçün istifadə olunan ölçülər
Heç bir göstərici logistika fəaliyyətini tam əhatə etmir. Faydalı ölçmə dəsti xərc göstəricilərini xidmət və keyfiyyət göstəriciləri ilə birləşdirir. Aşağıdakı təriflər praktik nümunələrdir; onlar universal hesabat standartı deyil.
| Ölçü | Nümunə hesablanma və ya əsas | Şərh məhdudiyyəti |
|---|---|---|
| Sifarişə düşən logistika xərci | Müəyyən edilmiş logistika xərclərinin əhatə dairəsindəki sifarişlərin sayına bölünməsi | Sifariş ölçüsü, bölünmüş daşınmalar və bölüşdürmə üsulları müqayisələrə təsir edir. |
| Daşınmaya düşən nəqliyyat xərci | Əhatə dairəsindəki nəqliyyat ödənişlərinin daşınmaların sayına bölünməsi | Məsafə, çəki, ölçülər və xidmət səviyyəsi nəzərə alınmalıdır. |
| Sifarişə düşən yerinə yetirmə xərci | Müəyyən edilmiş yerinə yetirmə xərclərinin yerinə yetirilmiş sifarişlərin sayına bölünməsi | Saxlama, qablaşdırma və çıxış nəqliyyatının daxil edilib-edilmədiyi göstərilməlidir. |
| Satışların faiz nisbəti kimi logistika xərci | Müəyyən edilmiş logistika xərclərinin satış gəlirinə bölünərək 100-ə vurulması | Satış qiymətindəki dəyişikliklər əməliyyat səmərəliliyi dəyişmədən nisbəti dəyişə bilər. |
| Qaytarılan vahidə düşən xərc | Müəyyən edilmiş qaytarma emalı xərclərinin qaytarılan vahidlərin sayına bölünməsi | Məhsulun vəziyyəti və tələb olunan sonrakı emal emal səylərini dəyişə bilər. |
Əlavə xidmət ölçülərinə bəyan edilmiş öhdəliyə uyğun vaxtında çatdırılma, sifariş dəqiqliyi, zədələnmə halları və inventarın mövcudluğu daxil ola bilər. Sifarişə düşən xərclərin azalması zədələnmiş çatdırılmaların artması ilə müşayiət olunursa, bu, logistika fəaliyyətinin yaxşılaşmasına kifayət qədər sübut deyil. Müqayisələr həmçinin müvafiq fəaliyyət diapazonunda dəyişməz qala bilən sabit xərcləri iş yükü ilə dəyişən xərclərdən fərqləndirməlidir.
E-ticarətdə və sərhədlərarası ticarətdə istifadə
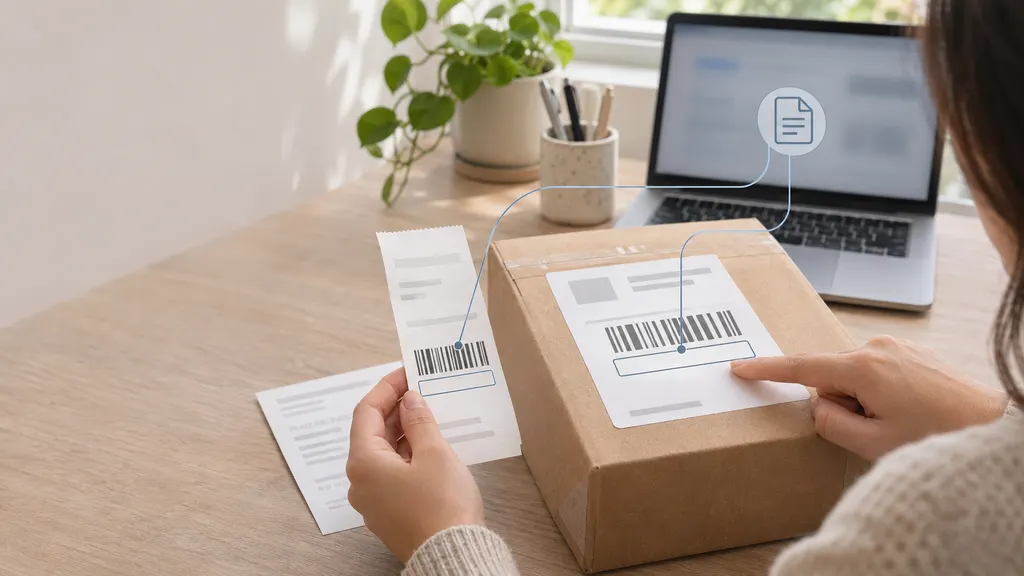
E-ticarətdə bir müştəri sifarişi bir neçə daşınma yarada və daşınma sonradan qaytarma ilə nəticələnə bilər. Buna görə də xərc nəzarəti hər çıxış etiketini yerinə yetirmənin tam xərci kimi qəbul etmək əvəzinə sifariş, daşınma, hesab-faktura və qaytarma qeydlərini əlaqələndirməkdən faydalanır. Çatdırılma vədləri və qaytarma siyasətləri əməliyyat xərcləri başa düşülməli olan xidmət öhdəliklərini müəyyən edir.
Sərhədlərarası təhlil məsuliyyət və qiymətləndirmə ilə bağlı suallar yaradır. International Chamber of Commerce-in Incoterms qaydaları seçilmiş qaydaya əsasən satıcılar və alıcılar arasında müəyyən öhdəlikləri, xərcləri və riskləri bölüşdürür. Onlar konkret nəqliyyat və ya rəsmiləşdirmə fəaliyyətlərinə hansı tərəfin cavabdeh olduğunu müəyyənləşdirməyə kömək edir, lakin faktiki yükdaşıma tarifini təmin etmir və tətbiq olunan gömrük qanunvericiliyini əvəz etmir.
Gömrük dəyəri həmçinin müəssisənin daxili xərc hesablamasından fərqləndirilməlidir. WTO gömrük qiymətləndirməsi çərçivəsinə əsasən, sazişin şərtləri və düzəlişlərinə tabe olmaqla, əsas baza əməliyyat dəyəridir. “Landed cost” etiketli elektron cədvəl öz-özlüyündə gömrük qiymətləndirməsi metodu deyil. Yükdaşıma, sığorta, rüsumlar, vergilər və digər ödənişlər müvafiq yurisdiksiyaya və hesablamanın məqsədinə uyğun şəkildə nəzərə alınmalıdır.
Uyğunluq xərclərə nəzarət üçün məhdudiyyətdir, yan keçilə bilən könüllü xərc deyil. Qanuni əsas olmadan bəyan edilmiş dəyərlərin azaldılması və ya qeyri-dəqiq mal təsvirlərindən istifadə qanuni xərcə nəzarət üsulu deyil. Əsaslandırıla bilən yoxlama bunun əvəzinə sənədlərin dəqiqliyini, müqavilə üzrə məsuliyyətləri, ödəniş hesablamalarını və tətbiq olunan prosedurları yoxlayır.
Əməliyyat qərarlarına dair nümunələr
Aşağıdakı hipotetik vəziyyətlər xərcə nəzarət qiymətləndirməsinin sadəcə ən aşağı təklif olunan qiyməti seçməkdən necə fərqlənə biləcəyini göstərir.
- Qablaşdırmanın tənzimlənməsi: Pərakəndə satıcı məhsul üçün daha kiçik qutunu sınaqdan keçirə bilər. Qiymətləndirməyə yalnız qutunun alış xərci deyil, qablaşdırma materialları, qablaşdırma səyi, tətbiq olunan nəqliyyat üzrə ödəniş qaydaları və zədələnmə nəticələri də daxil edilməlidir.
- Daxil olan daşınmaların birləşdirilməsi: İdxalçı uyğun sifarişləri daha az sayda daşınmada birləşdirə bilər. İstənilən nəqliyyat qənaəti gözləmə müddəti, əlavə işləmə və inventar tələbləri ilə birlikdə nəzərə alınmalıdır.
- Anbar prosesinin dəyişdirilməsi: Sifarişlərin yerinə yetirilməsi əməliyyatı yığma məsafəsini azaltmaq üçün məhsulların yerlərini dəyişə bilər. Qiymətləndirmədə təchizat işləri, sıxlıq, yığma dəqiqliyi və tətbiq səyləri nəzərə alınmalıdır.
- Qaytarmaların sonrakı emalı: Satıcı yoxlama, təmir, yenidən satış, təkrar emal və digər qanuni sonrakı emal variantlarını müqayisə edə bilər. Müvafiq qərar məhsulun vəziyyətindən, gözlənilən bərpa dəyərindən, işləmə xərclərindən və tətbiq olunan öhdəliklərdən asılıdır.
Əlaqəli terminlər və ümumi yanlış təsəvvürlər
| Əlaqəli termin | Logistika xərclərinə nəzarətlə əlaqəsi |
|---|---|
| Xərcin azaldılması | Xərclərin və ya vahid xərcinin azalmasıdır. Xərcə nəzarət daha geniş anlayışdır və həmçinin büdcələşdirmə, monitorinq və xərclərin əsaslandırılmış hədlər daxilində saxlanmasını əhatə edir. |
| Xərclərin optimallaşdırılması | Müəyyən məhdudiyyətlər çərçivəsində xərc və xidmət kombinasiyasının seçilməsidir. Praktikada bu termin xərcə nəzarətlə üst-üstə düşür. |
| Xidmət göstərmə xərci | Müştəriyə, məhsula, kanala və ya seqmentə xidmət göstərilməsi ilə bağlı xərclərin təhlilidir. Logistika qərarlarına məlumat verə bilər, lakin qeyri-logistika fəaliyyətlərini də əhatə edə bilər. |
| Landed cost | Malların müəyyən edilmiş təyinat yerinə çatdırılması ilə bağlı xərclərin hesablanmasıdır. Daxil edilən komponentlər açıq şəkildə göstərilməlidir. |
| Yükdaşıma auditi | Yükdaşıma ödənişlərinin müvafiq daşınma məlumatları və razılaşdırılmış şərtlərlə müqayisəli yoxlanmasıdır. Bu, bütün xərcə nəzarət prosesinin özü deyil, onun bir nəzarət fəaliyyətidir. |
Ümumi yanlış təsəvvürlərdən biri daha az xərcləmənin həmişə daha yaxşı nəzarət demək olmasıdır. Göndərilən sifarişlərin sayı azaldığı üçün ümumi xərclər düşə, müqayisə edilə bilən hər sifarişə düşən xərc isə arta bilər. Əksinə, həcm artdıqda daha yüksək ümumi xərclər səmərəliliyin yaxşılaşması ilə uyğun ola bilər. Digər yanlış təsəvvür isə bütün logistika xərclərinin dərhal aradan qaldırıla bilməsidir: tək bir daşınma ləğv ediləndə bölüşdürülmüş müəssisə xərci mütləq yox olmur.
QA
Logistika xərclərinə nəzarət daşınma tariflərinin azaldılması ilə eynidirmi?
Xeyr. Daşınma tarifləri yalnız bir amildir. Logistika xərclərinə nəzarət həmçinin saxlama, işləmə, qablaşdırma, inventarın saxlanması, qaytarmalar və bu xərclərlə əlaqəli xidmət nəticələrini nəzərə alır.
Biznes logistika qənaətinin həqiqi olub-olmadığını necə müəyyən edə bilər?
O, xərcləri ardıcıl əsaslarla müqayisə etməli, iş yükündə və daşınma xüsusiyyətlərindəki dəyişiklikləri nəzərə almalı və dəyişikliyin başqa sahələrdə əlavə xərclər və ya daha zəif xidmət yaradıb-yaratmadığını yoxlamalıdır.
Sifarişə düşən logistika xərcinə nə daxil edilməlidir?
Hesablamaya onun bəyan edilmiş məqsədinə uyğun xərclər daxil edilməlidir. Nəqliyyat, sifarişlərin yerinə yetirilməsi, qablaşdırma, saxlama bölgüləri və qaytarmalar daxil edilə bilər, lakin sərhədlər və bölüşdürmə üsulları açıq şəkildə göstərilməlidir.
Incoterms qaydaları ümumi logistika xərclərini müəyyən edirmi?
Xeyr. Onlar müəyyən edilmiş məsuliyyətləri, xərcləri və riskləri alıcı ilə satıcı arasında bölüşdürür. Faktiki ödənişlər isə hələ də əməliyyatdan, xidmət razılaşmalarından və tətbiq olunan tələblərdən asılıdır.
Mənbələr
- Council of Supply Chain Management Professionals: SCM Definitions and Glossary of Terms — İrəli və əks axınlar, nəqliyyat, saxlama, inventar və sifarişlərin yerinə yetirilməsi fəaliyyətləri daxil olmaqla logistika idarəetməsinin əhatə dairəsini dəstəkləyir.
- International Chamber of Commerce: Incoterms Rules — Ticarətdə alıcı və satıcı məsuliyyətlərinin, xərclərin və risklərin bölüşdürülməsi izahını dəstəkləyir.
- World Trade Organization: Technical Information on Customs Valuation — Əməliyyat dəyəri çərçivəsi daxil olmaqla gömrük qiymətləndirilməsi ilə daxili logistika xərc hesablamaları arasındakı fərqi dəstəkləyir.