保稅倉庫
甚麼是保稅倉庫?
保稅倉庫是獲海關授權的設施,進口貨物可在海關監管下儲存,而無須即時繳付進口關稅,以及(如適用)若干進口稅。在物流及國際貿易中,保稅倉庫讓貨物維持受海關監管的狀態,直至貨物獲准作本地使用、再出口,或置於其他獲准的海關程序下。
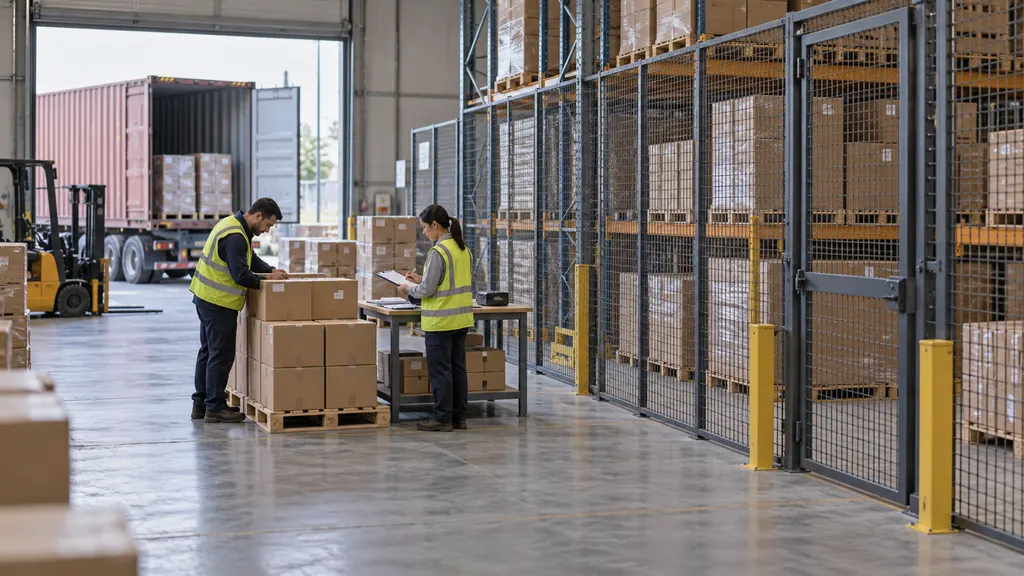
這個術語描述的是一種海關安排,而不只是安全的儲存建築。倉庫並不會僅因為設有出入限制、保險或存放高價值庫存,就成為保稅倉庫。其授權、營運條件、記錄保存及貨物處理方式,必須符合相關海關機關的要求。
海關倉庫和保稅倉庫是密切相關的術語,但其確切法律含義取決於司法管轄區。歐盟法例使用海關倉儲的術語,而美國法規則使用海關保稅倉庫。因此,有關保證、儲存期限、獲准活動及責任的規則,應在當地查核,不應假定為全球通用。
保稅倉庫如何運作
保稅倉儲將貨物的實際抵達與其投放本地流通分開。貨物可能已經位於目的地國家,但仍受某項暫緩繳付適用進口費用的海關程序規管。貨物入倉本身就是受規管的海關步驟;這並不表示貨物已獲清關,可不受限制地出售或配送。
- 授權及準備:營運商取得所需的倉庫授權,並建立經批准的場所、庫存記錄、保安安排及任何所需的財務保證。使用現有設施的貿易商必須確認其貨物及擬進行的活動符合該授權。
- 進入程序:貨物須按照所需流程申報進入海關倉儲。支持資料會列明貨物、數量及其海關狀態。將貨物運往倉庫可能需要另行安排受控運輸或過境。
- 收貨及核對:倉庫會根據隨附記錄核對到達的貨物。短缺、數量過多或貨物受損等差異,必須按照適用的海關要求處理。
- 受控儲存:貨物必須在倉庫記錄中保持可識別。貨物移動、獲准處理及提取均須記錄,以便海關機關能夠根據相關程序核算貨物。
- 放行或其他獲准目的地:貨物可申報作本地使用、再出口、在獲准情況下轉移,或指定其他獲准的海關處理方式。當該處理方式及相關法律要求時,關稅及適用稅項即須繳付。
如果程序及倉庫安排允許,單一批貨物可分不同數量提取。每次提取仍須備有適當記錄,並接受海關處理。商業訂單、庫存分配及海關放行是不同事件,即使軟件將它們連接起來,亦然。
在物流及跨境電子商務中的作用
保稅倉庫可位於國際運輸與本地配送之間。貨物抵達港口或機場後,可先存放於保稅倉庫,之後再運往本地履行中心;亦可在企業決定庫存將供應哪個市場期間暫時存放。倉庫所在地並不決定其狀態:真正重要的是海關授權及應用於貨物的程序。
對電子商務企業而言,保稅儲存可支援已抵達但尚未確定客戶需求的庫存。企業不必立即將整批貨物投入本地流通,而可按需要放行符合條件的數量。這可以延遲繳付關稅,但不會免除倉庫費用、海關行政、運輸成本或其他營運開支。
例如,零售商可能進口一批家居用品,並將其存放於獲授權的保稅倉庫。其後,零售商將部分存貨放行,以處理本地訂單,並將另一部分再出口至其他市場。本地部分接受所需的進口處理,而再出口部分則遵循相關出口及倉儲程序。這只是示例流程,並不保證每個司法管轄區都允許相同安排。
部分司法管轄區亦為跨境電子商務庫存提供特定安排。一般保稅倉庫授權不應被視為直接向消費者履行訂單、簡化申報、特殊稅務處理或特定產品類別均獲准的證明。這些功能需要另行核實。
海關監管及營運條件
庫存問責
海關監管取決於能否識別及核算已儲存的貨物。記錄需要連結收貨、庫存結餘、獲准處理、轉移及提取。所需的確切資料各有不同,但如果商業庫存記錄沒有顯示貨物的海關狀態及程序歷史,單靠這些記錄可能並不足夠。
如果授權允許,倉庫可存放具有不同海關狀態的貨物。營運商必須維持海關所要求的識別、分隔或核算安排。實際位置接近,並不會令保稅庫存可與已獲准作本地使用的貨物互相替代。
獲准的處理及加工
保稅倉儲主要是一種儲存程序。某些處理操作可能獲准進行,例如旨在保存貨物或為配送作準備的活動。是否允許檢查、重新包裝、貼標籤、分類、組裝或其他工作,取決於當地規則及該設施的授權。
保稅儲存並不自動賦予製造權利。加工可能需要不同的授權、另一項海關程序,或特別獲准的倉庫類別。企業應確認每項擬進行活動的處理方式,而不應從倉庫的商業服務描述推斷相關活動已獲准許。
保證、責任及期限
海關保證或擔保可用於確保潛在的關稅責任。這與貨物保險並不相同:海關保證保障相關公共收入義務,而保險則處理保單所述的風險。
責任可能由倉庫營運商、授權持有人、將貨物置於相關程序下的人士,以及法律列明的其他人士分擔。儲存合約本身並不會確立每一方的所有海關責任。儲存期限亦因司法管轄區及程序而異;全球並不存在單一的最長期限。
保稅倉庫與相關術語的比較
| 術語 | 主要含義 | 重要區別 |
|---|---|---|
| 普通倉庫 | 用於儲存庫存的設施。 | 單純儲存並不會暫緩進口關稅,亦不會令貨物進入海關倉儲程序。 |
| 保稅倉庫 | 在海關監管下存放貨物,並暫緩符合條件的進口費用的獲授權設施。 | 在程序妥善完成前,貨物仍須遵守海關要求。 |
| 臨時儲存 | 貨物在置於某項海關程序或其他獲准目的地前所處的一種海關狀態或安排。 | 它不能與海關倉儲互換,並有其自身的要求及期限。 |
| 自由區 | 受特定海關框架規管的指定區域。 | 這是一種以區域為基礎的安排,而不只是個別保稅倉庫的另一名稱;其法律處理方式各有不同。 |
| 履行中心 | 儲存庫存及處理出貨訂單的設施。 | 履行描述的是營運功能,並不能確定庫存是否為保稅或已獲准作本地使用。 |
| 海關過境 | 允許貨物在海關監管下移動的程序。 | 過境涉及受控移動;倉儲涉及受控儲存。一批貨物可在不同階段使用兩者。 |
使用保稅儲存前的實際檢查
是否適合取決於貨物、目標市場及海關程序,而不只是倉庫名稱。以下檢查有助確定擬議安排在營運及法律上是否合適:
- 確認授權範圍:檢查該設施是否獲准處理所涉及的貨物、使用者及活動。營運商的一般倉儲能力並不代表已獲海關許可。
- 識別產品限制:確定貨物是否需要牌照、檢查、安全批准或其他監管措施。暫緩繳付關稅並不會自動暫緩非海關監管義務。
- 界定預定出口方向:確定庫存會否進入本地市場、再出口,或轉入另一項程序。每條路線均需要其自身的文件及條件。
- 規劃庫存記錄:確保產品識別資料、數量、海關參考資料及提取記錄能夠核對。面向客戶顯示的庫存可用性,不應暗示貨物已經獲海關放行。
- 分配責任:釐清誰負責提交申報、維持海關記錄、在需要時提供保證,以及處理差異或未經授權的移動。
- 比較總成本:除考慮關稅付款時間外,亦評估儲存、處理、報關、運輸、保證及行政工作的成本。延後付款不一定代表整體節省成本。
- 規劃例外情況:為貨物受損、短缺、放棄庫存及客戶退貨建立處理程序。退回貨物不會自動恢復其之前的保稅狀態。
常見誤解
保稅並不代表永久免稅。關稅暫緩一般只是在貨物仍處於符合條件的程序下延後付款。貨物作本地使用放行時,通常需要接受適用的進口處理。根據相關規則,再出口可能免除本地進口關稅,但仍須妥善完成相關程序。
貨物抵達並不代表已獲海關放行。貨物可以實際存在於某個國家,並在倉庫系統中可查到,但在法律上仍不可不受限制地配送至本地。倉庫收貨記錄或包裹追蹤事件並不能證明貨物已獲海關放行。
保稅儲存並不授權所有活動。產品修改、銷毀、移除及加工可能有獨立要求。即使是商業上常見的活動,也應根據適用授權進行核查。
退貨並不會自動逆轉關稅。如果之前進口的貨物由客戶退回,將其放入倉庫本身並不會取消原有的進口費用。任何退款、減免或新海關狀態,均取決於獨立的法律依據及支持記錄。
常見問題
保稅倉庫內的貨物何時需要繳付關稅?
根據相關海關規則,適用關稅一般在貨物獲准作本地使用時繳付。再出口或其他獲准目的地可能導致不同結果。每種情況下,相關程序都必須妥善完成。
保稅倉庫可以直接向客戶出貨嗎?
只有在海關框架、設施授權及放行流程允許該安排的情況下才可以。揀貨或包裝訂單本身並不授權將尚未放行的貨物配送至本地市場。
保稅倉庫是否等同於自由區?
不是。保稅倉庫是獲授權的儲存設施或安排,而自由區是根據自身海關框架管理的指定區域。兩者的要求及法律效力取決於司法管轄區。
貨物可以在保稅倉庫存放多久?
並不存在全球通用的儲存期限。允許的期限取決於司法管轄區、程序及任何適用的授權條件。安排儲存前,應查閱相關海關機關的規則。
資料來源
- 英國稅務及海關總署:使用海關倉庫 — 英國有關海關倉儲、關稅暫緩、貨物處理及移除的指引。
- 歐洲聯盟:《第952/2013號規例(歐盟)》建立歐盟海關法典 — 有關臨時儲存、特殊程序、海關倉儲、獲准處理及自由區的法律框架。
- 美國《電子聯邦法規》:19 CFR 第19部分 — 有關海關保稅倉庫、授權、營運及倉庫類別的規則。
- 美國《電子聯邦法規》:19 CFR 第144部分 — 有關倉庫申報、儲存期限、轉移及提取的規則。