Depozit vamal
Ce este un antrepozit vamal?
Un antrepozit vamal este o facilitate autorizată de vamă în care mărfurile importate pot fi depozitate sub control vamal fără plata imediată a taxelor de import și, după caz, a anumitor impozite la import. În logistică și comerțul internațional, acesta permite mărfurilor să rămână într-un statut vamal controlat până când sunt eliberate pentru utilizare internă, reexportate sau plasate sub o altă procedură vamală permisă.
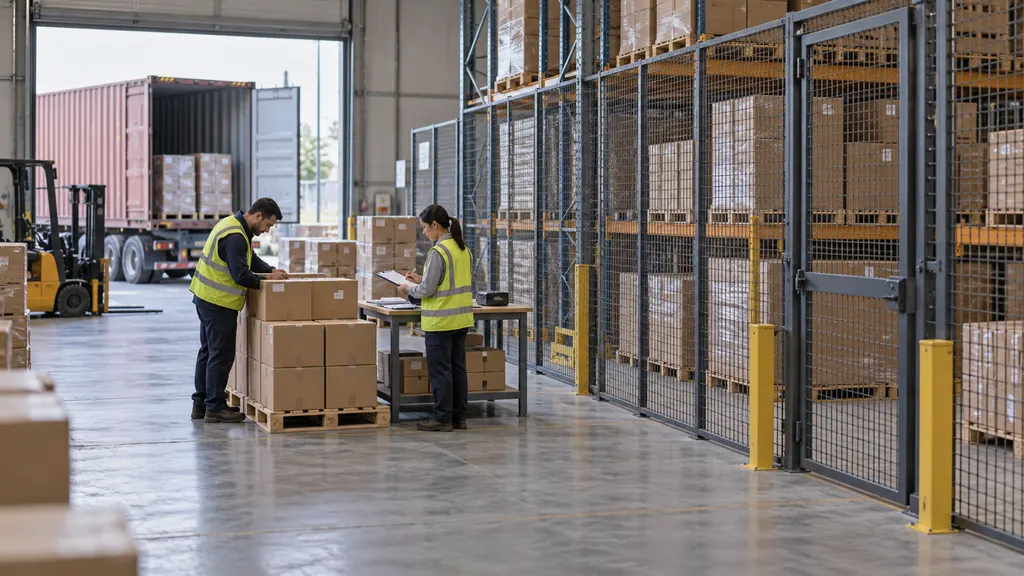
Termenul descrie un regim vamal, nu doar o clădire sigură pentru depozitare. Un depozit nu devine antrepozit vamal doar pentru că are acces restricționat, asigurare sau stocuri de mare valoare. Autorizația, condițiile de operare, ținerea evidențelor și manipularea mărfurilor trebuie să îndeplinească cerințele autorității vamale relevante.
Antrepozit vamal și depozit vamal sunt termeni strâns legați, dar semnificațiile lor juridice precise depind de jurisdicție. Legislația Uniunii Europene utilizează terminologia privind antrepozitarea vamală, în timp ce reglementările din Statele Unite se referă la antrepozite vamale. Prin urmare, normele privind garanțiile, perioadele de depozitare, activitățile permise și răspunderea trebuie verificate la nivel local, nu presupuse ca fiind universale.
Cum funcționează un antrepozit vamal
Antrepozitarea vamală separă sosirea fizică a mărfurilor de eliberarea lor în circulația internă. Mărfurile se pot afla deja în țara de destinație, rămânând totuși supuse unei proceduri vamale care suspendă plata taxelor de import aplicabile. Admiterea în antrepozit este ea însăși o etapă vamală reglementată; aceasta nu înseamnă că mărfurile au fost vămuite pentru vânzare sau livrare fără restricții.
- Autorizare și pregătire: Operatorul obține autorizația necesară pentru antrepozit și stabilește spațiile aprobate, evidențele de inventar, măsurile de securitate și orice garanție financiară necesară. Un comerciant care utilizează o facilitate existentă trebuie să confirme că mărfurile și activitățile planificate se încadrează în autorizație.
- Intrarea sub procedură: Mărfurile sunt declarate pentru antrepozitare vamală prin procesul necesar. Informațiile justificative identifică mărfurile, cantitatea acestora și statutul lor vamal. Transportul către antrepozit poate necesita o deplasare controlată separată sau un regim de tranzit.
- Recepție și reconciliere: Antrepozitul verifică mărfurile sosite în raport cu evidențele însoțitoare. Neconcordanțele, precum lipsurile, cantitățile excedentare sau mărfurile deteriorate, trebuie gestionate în conformitate cu cerințele vamale aplicabile.
- Depozitare controlată: Mărfurile rămân identificabile în evidențele antrepozitului. Mișcările, manipulările permise și retragerile trebuie înregistrate astfel încât autoritatea vamală să poată ține evidența mărfurilor aflate sub procedură.
- Eliberare sau altă destinație autorizată: Mărfurile pot fi declarate pentru utilizare internă, reexportate, transferate acolo unde este permis sau atribuite unui alt regim vamal autorizat. Taxele vamale și impozitele aplicabile devin datorate atunci când acest lucru este impus de regimul respectiv și de legislația relevantă.
O singură expediție poate fi retrasă în cantități separate, dacă procedura și modalitățile de antrepozitare permit acest lucru. Fiecare retragere necesită în continuare evidențele și tratamentul vamal corespunzătoare. O comandă comercială, o alocare de inventar și o eliberare vamală sunt evenimente distincte, chiar și atunci când software-ul le conectează.
Rolul în logistică și comerțul electronic transfrontalier
Un antrepozit vamal poate fi situat între transportul internațional și distribuția internă. Acesta poate păstra mărfurile după sosirea într-un port sau aeroport, înainte de deplasarea către un centru intern de procesare a comenzilor sau în timp ce o companie decide cărei piețe îi va fi destinat inventarul. Locația sa nu determină statutul: autorizația vamală și procedura aplicată mărfurilor sunt cele care contează.
Pentru o companie de comerț electronic, depozitarea vamală poate susține inventarul sosit înainte ca cererea clienților să fie certă. În loc să elibereze imediat întreaga expediție în circulația internă, compania poate elibera cantitățile eligibile după necesitate. Acest lucru poate amâna plata taxelor vamale, dar nu elimină costurile de antrepozitare, administrarea vamală, costurile de transport sau alte cheltuieli operaționale.
De exemplu, un comerciant poate importa o expediție de articole pentru uz casnic și o poate plasa într-un antrepozit vamal autorizat. Ulterior, eliberează o parte din stoc pentru comenzile interne și reexportă o altă parte către o piață diferită. Partea destinată pieței interne primește tratamentul de import necesar, în timp ce partea reexportată urmează procedurile relevante de export și antrepozitare. Acesta este un flux de lucru ilustrativ, nu o garanție că fiecare jurisdicție permite același aranjament.
Unele jurisdicții oferă, de asemenea, regimuri specifice pentru inventarul destinat comerțului electronic transfrontalier. O autorizație generală pentru un antrepozit vamal nu trebuie considerată o dovadă că onorarea directă a comenzilor consumatorilor, declarațiile simplificate, tratamentul fiscal special sau anumite categorii de produse sunt permise. Aceste aspecte necesită o verificare separată.
Controale vamale și condiții de operare
Evidența inventarului
Controlul vamal depinde de capacitatea de a identifica și contabiliza mărfurile depozitate. Evidențele trebuie să conecteze recepțiile, soldurile stocurilor, manipulările autorizate, transferurile și retragerile. Informațiile exacte necesare variază, însă evidențele comerciale ale stocurilor pot fi insuficiente dacă nu indică statutul vamal și istoricul procedural al mărfurilor.
Un antrepozit poate păstra mărfuri cu statute vamale diferite, atunci când autorizația sa permite acest lucru. Operatorul trebuie să mențină identificarea, separarea sau modalitățile de contabilizare impuse de autoritatea vamală. Apropierea fizică nu face ca stocurile antrepozitate să fie interschimbabile cu mărfurile deja eliberate pentru utilizare internă.
Manipulare și prelucrare permise
Antrepozitarea vamală este în principal o procedură de depozitare. Pot fi permise anumite operațiuni de manipulare, precum activitățile destinate conservării mărfurilor sau pregătirii acestora pentru distribuție. Dacă inspecția, reambalarea, etichetarea, sortarea, asamblarea sau alte activități sunt permise depinde de normele locale și de autorizația facilității.
Fabricarea nu este un drept automat conferit de depozitarea vamală. Prelucrarea poate necesita o autorizație diferită, o altă procedură vamală sau o categorie de antrepozit autorizată în mod specific. Companiile trebuie să confirme tratamentul aplicabil fiecărei activități propuse, în loc să deducă permisiunea din descrierea serviciilor comerciale ale antrepozitului.
Garanții, responsabilitate și limite de timp
O obligațiune sau garanție vamală poate acoperi o posibilă răspundere pentru taxe vamale. Aceasta nu este același lucru cu asigurarea mărfurilor: o garanție vamală protejează obligația relevantă față de veniturile publice, în timp ce asigurarea acoperă riscurile descrise în polița sa.
Responsabilitatea poate fi împărțită între operatorul antrepozitului, titularul autorizației, persoana care plasează mărfurile sub procedură și alte părți identificate de lege. Un contract de depozitare nu stabilește de unul singur răspunderea vamală a fiecărei părți. Limitele de depozitare diferă, de asemenea, între jurisdicții și proceduri; nu există o perioadă maximă unică la nivel mondial.
Antrepozitul vamal comparat cu termenii aferenți
| Termen | Semnificație principală | Distincție importantă |
|---|---|---|
| Depozit obișnuit | O facilitate utilizată pentru depozitarea inventarului. | Depozitarea în sine nu suspendă taxele de import și nu plasează mărfurile sub o procedură de antrepozitare vamală. |
| Antrepozit vamal | O facilitate autorizată care păstrează mărfuri sub control vamal, cu suspendarea taxelor de import eligibile. | Mărfurile rămân supuse cerințelor vamale până la încheierea corespunzătoare a procedurii. |
| Depozitare temporară | Un statut sau regim vamal pentru mărfurile care așteaptă plasarea sub o procedură vamală sau o altă destinație permisă. | Nu este interschimbabilă cu antrepozitarea vamală și are propriile cerințe și limite de timp. |
| Zonă liberă | O zonă desemnată, supusă unui cadru vamal specific. | Este un regim bazat pe zonă, nu doar o altă denumire pentru un antrepozit vamal individual; tratamentul juridic variază. |
| Centru de procesare a comenzilor | O facilitate care depozitează stocuri și procesează comenzile pentru expediere. | Procesarea comenzilor descrie o funcție operațională. Nu stabilește dacă inventarul este antrepozitat vamal sau eliberat pentru utilizare internă. |
| Tranzit vamal | O procedură care permite deplasarea mărfurilor sub control vamal. | Tranzitul privește deplasarea controlată; antrepozitarea privește depozitarea controlată. O expediție le poate utiliza pe ambele în etape diferite. |
Verificări practice înainte de utilizarea depozitării vamale
Caracterul adecvat depinde de mărfuri, piața vizată și procedura vamală, nu doar de denumirea depozitului. Următoarele verificări ajută la stabilirea faptului că un aranjament propus este adecvat din punct de vedere operațional și juridic:
- Confirmați domeniul autorizației: Verificați dacă facilitatea este autorizată pentru mărfurile, utilizatorii și activitățile implicate. Capacitatea generală de depozitare a unui operator nu constituie dovada permisiunii vamale.
- Identificați restricțiile aplicabile produselor: Stabiliți dacă mărfurile necesită licențe, inspecții, aprobări de siguranță sau alte controale. Suspendarea taxelor vamale nu suspendă automat obligațiile de reglementare nevamale.
- Definiți destinația finală: Determinați dacă stocul va intra pe piața internă, va fi reexportat sau va fi transferat către o altă procedură. Fiecare rută necesită documentație și condiții proprii.
- Cartografiați evidențele inventarului: Asigurați-vă că identificatorii produselor, cantitățile, referințele vamale și evidențele retragerilor pot fi reconciliate. Disponibilitatea inventarului pentru clienți nu trebuie să sugereze că eliberarea vamală a avut deja loc.
- Atribuiți responsabilitățile: Clarificați cine depune declarațiile, menține evidențele vamale, furnizează garanțiile atunci când sunt necesare și gestionează neconcordanțele sau deplasările neautorizate.
- Comparați costurile totale: Evaluați depozitarea, manipularea, comisionarea vamală, transportul, garanțiile și activitatea administrativă împreună cu momentul plății taxelor vamale. Plata amânată nu reprezintă neapărat o economie generală de costuri.
- Planificați excepțiile: Stabiliți proceduri pentru mărfuri deteriorate, lipsuri, stoc abandonat și retururi ale clienților. Un articol returnat nu își recapătă automat statutul vamal anterior.
Neînțelegeri frecvente
„Antrepozitat vamal” nu înseamnă scutit permanent de taxe. Suspendarea taxelor amână, în general, plata cât timp mărfurile rămân sub procedura eligibilă. Eliberarea pentru utilizare internă necesită, de regulă, tratamentul de import aplicabil. Reexportul poate evita taxa de import internă conform normelor relevante, dar necesită în continuare încheierea corespunzătoare a procedurii.
Sosirea nu înseamnă eliberare vamală. Mărfurile pot fi prezente fizic într-o țară și disponibile într-un sistem de antrepozit fără a fi disponibile legal pentru livrare internă fără restricții. O confirmare de recepție în antrepozit sau un eveniment de urmărire a coletului nu stabilește eliberarea vamală.
Depozitarea vamală nu autorizează orice activitate. Modificarea, distrugerea, îndepărtarea și prelucrarea produselor pot avea cerințe separate. Chiar și activitățile comerciale obișnuite trebuie verificate în raport cu autorizația aplicabilă.
Retururile nu reprezintă automat inversarea taxelor. Dacă mărfurile importate anterior sunt returnate de un client, plasarea lor într-un depozit nu anulează prin ea însăși taxele de import inițiale. Orice rambursare, scutire sau nou statut vamal depinde de un temei juridic separat și de evidențe justificative.
Întrebări și răspunsuri
Când se plătesc taxele pentru mărfurile dintr-un antrepozit vamal?
Taxele aplicabile sunt, în general, datorate atunci când mărfurile sunt eliberate pentru utilizare internă, conform normelor vamale relevante. Reexportul sau o altă destinație autorizată poate produce un rezultat diferit. Procedura trebuie finalizată corespunzător în fiecare caz.
Poate un antrepozit vamal expedia direct către clienți?
Doar atunci când cadrul vamal, autorizația facilității și procesul de eliberare permit acest aranjament. Preluarea sau ambalarea unei comenzi nu autorizează prin ea însăși livrarea mărfurilor neeliberate pe piața internă.
Este un antrepozit vamal același lucru cu o zonă liberă?
Nu. Un antrepozit vamal este o facilitate sau un regim de depozitare autorizat, în timp ce o zonă liberă este o zonă desemnată, guvernată de propriul cadru vamal. Cerințele și efectele juridice ale acestora depind de jurisdicție.
Cât timp pot rămâne mărfurile într-un antrepozit vamal?
Nu există o perioadă universală de depozitare. Durata permisă depinde de jurisdicție, procedură și de eventualele condiții aplicabile autorizației. Normele autorității vamale relevante trebuie verificate înainte de organizarea depozitării.
Surse
- HM Revenue & Customs: Utilizarea unui antrepozit vamal — Ghidul Regatului Unit privind antrepozitarea vamală, suspendarea taxelor, manipularea și îndepărtarea mărfurilor.
- Uniunea Europeană: Regulamentul (UE) nr. 952/2013 de instituire a Codului vamal al Uniunii — Cadrul juridic pentru depozitarea temporară, procedurile speciale, antrepozitarea vamală, manipularea permisă și zonele libere.
- Codul electronic al reglementărilor federale din Statele Unite: 19 CFR Partea 19 — Norme privind antrepozitele vamale, autorizarea, operațiunile și categoriile de antrepozite.
- Codul electronic al reglementărilor federale din Statele Unite: 19 CFR Partea 144 — Norme privind intrarea în antrepozit, perioadele de depozitare, transferurile și retragerile.


