保税倉庫
保税倉庫とは?
保税倉庫とは、税関の認可を受けた施設であり、輸入貨物を税関の管理下で保管し、輸入関税や、該当する場合には一定の輸入税を直ちに支払わずに済む場所です。物流および国際貿易において、貨物が国内使用のために引き取られるまで、再輸出されるまで、または別の許可された税関手続の対象となるまで、管理された税関上の状態で保管できます。
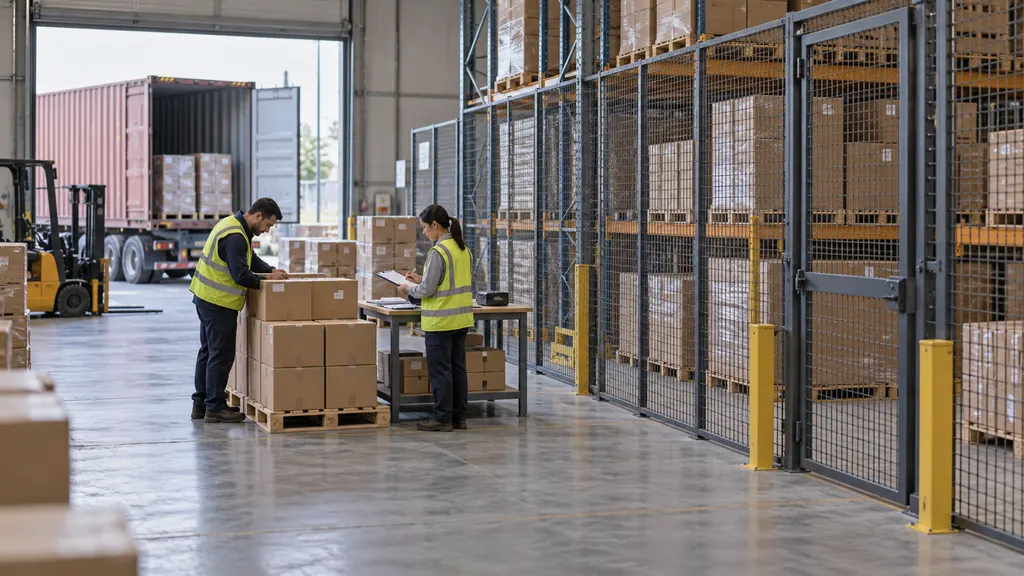
この用語は、単に安全な保管建物ではなく、税関上の取り決めを指します。入退室制限、保険、高額在庫があるだけで、倉庫が保税倉庫になるわけではありません。その認可、運営条件、記録管理、貨物の取扱いは、関係する税関当局の要件を満たす必要があります。
税関倉庫と保税倉庫は密接に関連する用語ですが、正確な法的意味は管轄区域によって異なります。欧州連合の法令では税関倉庫保管に関する用語が使用され、米国の規則では保税倉庫が使用されています。保証、保管期間、認められる活動、責任に関する規則は普遍的なものとみなさず、現地で確認する必要があります。
保税倉庫の仕組み
保税倉庫制度は、貨物の物理的な到着と国内流通への引き取りを分離します。貨物は仕向国の国内にすでに入っていても、適用される輸入費用の支払いを猶予する税関手続の対象であり続けることがあります。倉庫への搬入自体が規制された税関上の手続であり、貨物が制限なく販売または配送できる状態になったことを意味するものではありません。
- 認可と準備:運営者は必要な倉庫認可を取得し、承認された施設、在庫記録、セキュリティ対策、必要な金融保証を整備します。既存施設を利用する事業者は、自社の貨物と予定する活動が認可の範囲に適合することを確認する必要があります。
- 手続への搬入:必要な手続を通じて、貨物を税関倉庫保管の対象として申告します。補足情報には、貨物、その数量、税関上の状態が記載されます。倉庫までの輸送には、別途、管理された移動または通過手続が必要となる場合があります。
- 受領と照合:倉庫は、到着した貨物を付随する記録と照合します。不足、数量超過、貨物の損傷などの不一致は、適用される税関要件に従って処理する必要があります。
- 管理された保管:貨物は倉庫記録上、識別可能な状態に保たれます。税関当局が手続の対象となっている貨物を把握できるよう、移動、許可された取扱い、引き出しを記録する必要があります。
- 引き取りまたはその他の認可された仕向け:貨物は、国内使用、再輸出、許可された場合の移送、または別の認可された税関上の取扱いの対象として申告できます。その取扱いおよび関連法令により必要とされる場合、関税および適用税が支払われます。
手続および倉庫の取り決めが認める場合、1件の貨物を複数回に分けて引き出すことができます。各引き出しには、適切な記録と税関上の取扱いが必要です。商取引上の注文、在庫の割当て、税関からの引き取りは、ソフトウェアで連携されている場合でも、それぞれ別の事象です。
物流と越境ECにおける役割
保税倉庫は、国際輸送と国内配送の間に位置することができます。港や空港への到着後、国内フルフィルメントセンターへ移動する前、またはどの市場が在庫を受け取るかを事業者が決定するまで、貨物を保管できます。所在地によって税関上の状態が決まるわけではなく、重要なのは税関認可と貨物に適用される手続です。
EC事業者にとって、保税保管は顧客需要が確定する前に到着した在庫を支えることがあります。貨物全体を直ちに国内流通へ引き取るのではなく、必要に応じて対象数量だけを引き取ることができます。これにより関税の支払いを繰り延べられますが、倉庫費用、税関手続費用、輸送費、その他の運営費がなくなるわけではありません。
例えば、小売業者が家庭用品の貨物を輸入し、認可された保税倉庫に保管するとします。その後、在庫の一部を国内注文向けに引き取り、別の一部を別市場へ再輸出します。国内向け部分には必要な輸入手続が適用され、再輸出部分には関連する輸出および倉庫保管手続が適用されます。これは説明のための運用例であり、すべての管轄区域で同じ取り決めが認められることを保証するものではありません。
一部の管轄区域では、越境EC在庫に関する特定の制度も設けられています。一般的な保税倉庫認可だけを根拠に、消費者への直接フルフィルメント、簡易申告、特別な税務取扱い、特定の商品カテゴリーが認められると判断してはいけません。これらの点は個別に確認する必要があります。
税関管理と運営条件
在庫の説明責任
税関管理は、保管貨物を識別し、数量などを把握できることを前提とします。記録は、受領、在庫残高、許可された取扱い、移送、引き出しを関連付ける必要があります。必要な情報は異なりますが、商業在庫記録だけでは、貨物の税関上の状態や手続上の履歴が示されない場合に不十分となることがあります。
認可で許可されている場合、倉庫は異なる税関上の状態にある貨物を保管できます。運営者は、税関が求める識別、分離、または記帳の仕組みを維持しなければなりません。物理的に近くにあるからといって、保税在庫をすでに国内使用のために引き取られた貨物と同じように扱うことはできません。
許可される取扱いと加工
保税倉庫保管は、主として保管のための手続です。貨物の保存や配送準備を目的とする活動など、一定の取扱いが認められる場合があります。検査、再梱包、ラベル貼付、仕分け、組立て、その他の作業が許可されるかどうかは、現地の規則と施設の認可内容によって異なります。
製造が保税保管に当然に付随する権利というわけではありません。加工には、別の認可、別の税関手続、または特定の認可を受けた倉庫カテゴリーが必要となる場合があります。事業者は、倉庫の商業サービスの説明から許可を推測せず、予定する各活動の取扱いを確認する必要があります。
保証、責任、期限
税関保証または担保は、発生する可能性のある関税債務を担保することがあります。これは貨物保険とは異なります。税関保証は関係する公的収入の義務を担保するものであり、保険はその保険契約に記載されたリスクを対象とします。
責任は、倉庫運営者、認可保有者、貨物を手続の対象とする者、その他法令で定められた当事者の間で分担されることがあります。保管契約だけで、各当事者の税関上の責任がすべて定まるわけではありません。保管期限も管轄区域や手続によって異なり、世界共通の最長期間はありません。
保税倉庫と関連用語の比較
| 用語 | 主な意味 | 重要な違い |
|---|---|---|
| 通常の倉庫 | 在庫を保管する施設。 | 保管だけでは輸入関税が猶予されたり、貨物が税関倉庫保管手続の対象になったりすることはありません。 |
| 保税倉庫 | 適格な輸入費用の支払いが猶予された状態で、税関管理下の貨物を保管する認可施設。 | 手続が適切に終了するまで、貨物は税関要件の対象であり続けます。 |
| 一時保管 | 税関手続またはその他の許可された仕向けに移されるまでの貨物に適用される税関上の状態または取り決め。 | 税関倉庫保管と同じものではなく、独自の要件と期限があります。 |
| 自由区域 | 特定の税関制度が適用される指定区域。 | 区域を基礎とした制度であり、個々の保税倉庫の別名ではありません。法的取扱いは異なります。 |
| フルフィルメントセンター | 在庫を保管し、発送のために注文を処理する施設。 | フルフィルメントは業務上の機能を示すものであり、在庫が保税状態か、国内使用のために引き取られたかを決めるものではありません。 |
| 税関トランジット | 税関管理下で貨物を移動させる手続。 | トランジットは管理された移動に関するもので、倉庫保管は管理された保管に関するものです。貨物は異なる段階で両方を利用できます。 |
保税保管を利用する前の実務上の確認事項
適性は倉庫の名称だけでなく、貨物、予定市場、税関手続によって決まります。以下の確認により、予定する取り決めが業務上および法的に適切かどうかを判断できます。
- 認可範囲を確認する:施設が対象となる貨物、利用者、活動について認可を受けていることを確認します。運営者が一般的な倉庫機能を備えていることは、税関上の許可の証拠にはなりません。
- 製品の制限を確認する:貨物に許可証、検査、安全承認、その他の管理が必要かどうかを確認します。関税の猶予によって、税関以外の規制上の義務まで自動的に猶予されるわけではありません。
- 予定する搬出先を定める:在庫を国内市場に投入するのか、再輸出するのか、別の手続へ移すのかを決定します。それぞれの経路には独自の書類と条件が必要です。
- 在庫記録を整理する:製品識別情報、数量、税関参照情報、引き出し記録を照合できるようにします。顧客向けの在庫表示は、税関上の引き取りがすでに完了したことを意味してはなりません。
- 責任を割り当てる:誰が申告を提出し、税関記録を維持し、必要な保証を提供し、不一致や許可されていない移動を管理するのかを明確にします。
- 総費用を比較する:関税支払いの時期に加え、保管、取扱い、通関、輸送、保証、事務作業を評価します。支払いの繰延べが全体的なコスト削減になるとは限りません。
- 例外に備える:破損品、不足、放棄在庫、顧客返品に関する手順を整備します。返品された商品が自動的に以前の保税状態に戻るわけではありません。
よくある誤解
保税とは、恒久的に免税という意味ではありません。関税の支払い猶予は通常、貨物が適格な手続の対象である間、支払いを先送りするものです。国内使用のための引き取りには、通常、適用される輸入手続が必要です。再輸出は関連規則に基づき国内輸入関税を回避できる場合がありますが、それでも手続を適切に終了させる必要があります。
到着したからといって、税関から引き取られたとは限りません。貨物は国内に物理的に存在し、倉庫システム上で利用可能になっていても、法的には国内で無制限に配送できない場合があります。倉庫受領書や荷物追跡イベントは、税関からの引き取りを証明するものではありません。
保税保管によって、すべての活動が許可されるわけではありません。製品の変更、廃棄、搬出、加工には、別の要件が適用される場合があります。商業上は通常の活動であっても、適用される認可と照合する必要があります。
返品は自動的な関税の返還ではありません。以前輸入された商品を顧客が返品した場合、倉庫に入れるだけで元の輸入費用が取り消されるわけではありません。返金、減免、新たな税関上の状態は、別の法的根拠と裏付け記録によって決まります。
QA
保税倉庫内の貨物について、関税はいつ支払いますか?
適用される関税は、通常、関連する税関規則に従い、貨物が国内使用のために引き取られる際に支払います。再輸出または別の認可された仕向けの場合は、異なる結果となることがあります。いずれの場合も、手続を適切に完了する必要があります。
保税倉庫から顧客へ直接発送できますか?
税関制度、施設の認可、引き取り手続がその取り決めを認める場合に限られます。注文のピッキングや梱包を行っただけでは、まだ引き取られていない貨物を国内市場へ配送する許可にはなりません。
保税倉庫は自由区域と同じですか?
いいえ。保税倉庫は認可された保管施設または取り決めであり、自由区域は独自の税関制度によって管理される指定区域です。要件と法的効果は管轄区域によって異なります。
貨物は保税倉庫にどのくらい留め置けますか?
世界共通の保管期間はありません。許可される期間は、管轄区域、手続、適用される認可条件によって異なります。保管を手配する前に、関係する税関当局の規則を確認する必要があります。
出典
- HM Revenue & Customs: 税関倉庫の利用 — 税関倉庫保管、関税の猶予、取扱い、貨物の搬出に関する英国のガイダンス。
- 欧州連合:欧州連合関税法典を制定する規則(EU)No 952/2013 — 一時保管、特別手続、税関倉庫保管、許可された取扱い、自由区域に関する法的枠組み。
- 米国電子連邦規則集:19 CFR Part 19 — 保税倉庫、認可、運営、倉庫カテゴリーに関する規則。
- 米国電子連邦規則集:19 CFR Part 144 — 倉庫搬入、保管期間、移送、引き出しに関する規則。


