Митний склад
Що таке митний склад?
Митний склад — це об’єкт, уповноважений митницею, де імпортовані товари можуть зберігатися під митним контролем без негайної сплати імпортних мит і, за потреби, певних імпортних податків. У логістиці та міжнародній торгівлі це дає змогу товарам залишатися під контрольованим митним режимом доти, доки їх не буде випущено для внутрішнього використання, реекспортовано або поміщено під іншу дозволену митну процедуру.
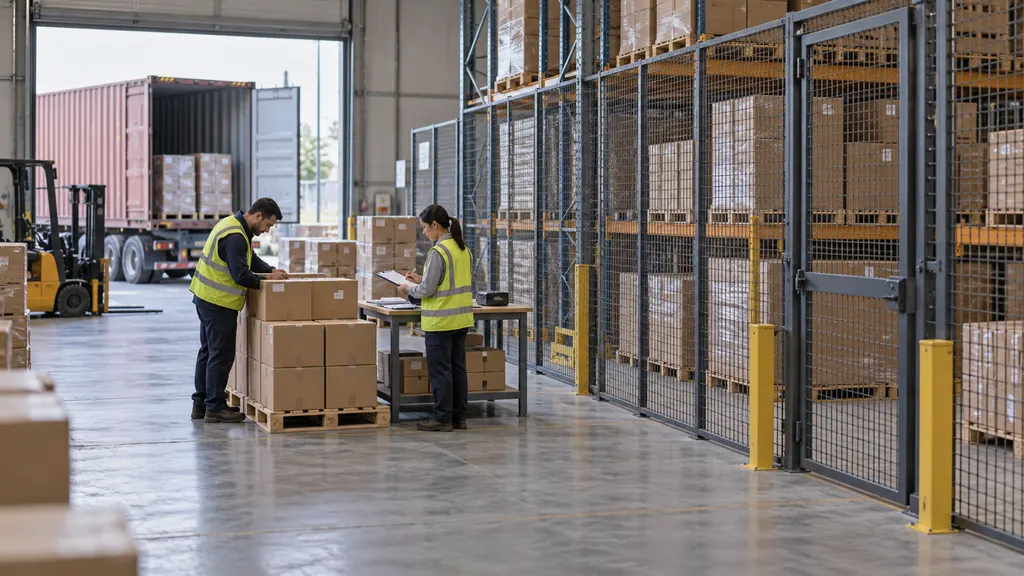
Цей термін описує митний режим, а не просто безпечну складську будівлю. Склад не стає митним лише через обмежений доступ, страхування або зберігання товарів високої вартості. Його дозвільні документи, умови роботи, ведення обліку та поводження з товарами мають відповідати вимогам відповідного митного органу.
Митний склад і склад під митним контролем — тісно пов’язані терміни, але їхні точні юридичні значення залежать від юрисдикції. Законодавство Європейського Союзу використовує термінологію митного складу, тоді як нормативні акти Сполучених Штатів посилаються на митні склади. Тому правила щодо гарантій, строків зберігання, дозволених операцій і відповідальності слід перевіряти на місцевому рівні, а не вважати універсальними.
Як працює митний склад
Зберігання на митному складі відокремлює фізичне прибуття товарів від їх випуску у внутрішній обіг. Товари вже можуть перебувати в країні призначення, залишаючись під митною процедурою, яка призупиняє сплату відповідних імпортних платежів. Прийняття товарів на склад саме є регульованим митним етапом; це не означає, що товари пройшли митне оформлення для необмеженого продажу або доставки.
- Отримання дозволу та підготовка: Оператор отримує необхідний дозвіл на експлуатацію складу та забезпечує затверджені приміщення, облік запасів, заходи безпеки й будь-яку необхідну фінансову гарантію. Продавець, який використовує наявний об’єкт, має підтвердити, що його товари та заплановані операції відповідають умовам дозволу.
- Поміщення під процедуру: Товари декларуються для зберігання на митному складі у встановленому порядку. Супровідна інформація містить дані про товари, їх кількість і митний статус. Транспортування до складу може потребувати окремого контрольованого переміщення або транзитного режиму.
- Приймання та звірка: Склад перевіряє отримані товари за супровідними записами. Розбіжності, як-от нестача, надлишкова кількість або пошкодження товарів, мають оброблятися відповідно до застосовних митних вимог.
- Контрольоване зберігання: Товари залишаються ідентифікованими в складському обліку. Переміщення, дозволені операції та вилучення мають реєструватися, щоб митний орган міг вести облік товарів у межах процедури.
- Випуск або інше дозволене призначення: Товари можуть бути задекларовані для внутрішнього використання, реекспортовані, передані, якщо це дозволено, або поміщені під інший дозволений митний режим. Мита та відповідні податки підлягають сплаті, коли це передбачено таким режимом і відповідним законодавством.
Одна партія може вилучатися окремими кількостями, якщо це дозволяють процедура та складські умови. Кожне вилучення все одно потребує належного обліку та митного оформлення. Комерційне замовлення, розподіл запасів і митний випуск є окремими подіями, навіть якщо програмне забезпечення поєднує їх.
Роль у логістиці та транскордонній електронній торгівлі
Митний склад може розташовуватися між міжнародним транспортуванням і внутрішньою дистрибуцією. На ньому можуть зберігатися товари після прибуття до порту або аеропорту, до переміщення в центр виконання замовлень у країні, або поки компанія вирішує, який ринок отримає запаси. Його місцезнаходження не визначає його статус: важливими є дозвіл митниці та процедура, застосована до товарів.
Для компанії електронної торгівлі митне зберігання може підтримувати запаси, які прибули до того, як попит клієнтів став визначеним. Замість негайного випуску всієї партії у внутрішній обіг компанія може випускати відповідні кількості за потреби. Це може відтермінувати сплату мит, але не скасовує складські збори, митне адміністрування, транспортні витрати чи інші операційні витрати.
Наприклад, роздрібний продавець може імпортувати партію побутових товарів і розмістити її на уповноваженому митному складі. Пізніше він випускає частину запасів для внутрішніх замовлень, а іншу частину реекспортує на інший ринок. Частина для внутрішнього ринку проходить необхідне імпортне оформлення, тоді як реекспортована частина підпорядковується відповідним експортним і складським процедурам. Це лише приклад робочого процесу, а не гарантія того, що кожна юрисдикція дозволяє таку саму схему.
Деякі юрисдикції також передбачають спеціальні режими для запасів транскордонної електронної торгівлі. Загальний дозвіл на експлуатацію митного складу не слід вважати доказом того, що пряме виконання замовлень споживачів, спрощене декларування, спеціальний податковий режим або певні категорії товарів дозволені. Такі можливості потребують окремої перевірки.
Митний контроль та умови роботи
Облік запасів
Митний контроль залежить від можливості ідентифікувати товари, що зберігаються, та вести їх облік. Записи мають пов’язувати приймання, залишки, дозволені операції, переміщення та вилучення. Точна необхідна інформація різниться, але самих комерційних записів про запаси може бути недостатньо, якщо вони не відображають митний статус товарів і історію процедур.
Склад може зберігати товари з різним митним статусом, якщо це дозволено його дозволом. Оператор має забезпечити ідентифікацію, роздільне зберігання або порядок обліку, передбачені митницею. Фізична близькість не робить товари під митним контролем взаємозамінними з товарами, уже випущеними для внутрішнього використання.
Дозволені операції та обробка
Зберігання на митному складі є передусім складською процедурою. Можуть дозволятися певні операції, наприклад ті, що спрямовані на збереження товарів або підготовку їх до розподілу. Чи дозволені перевірка, перепакування, маркування, сортування, складання або інші роботи, залежить від місцевих правил і дозволу конкретного об’єкта.
Виробництво не є автоматичним правом, що випливає зі зберігання на митному складі. Обробка може потребувати іншого дозволу, іншої митної процедури або спеціально уповноваженої категорії складу. Компаніям слід підтверджувати режим для кожної запланованої операції, а не робити висновок про дозвіл лише з опису комерційних складських послуг.
Гарантії, відповідальність і строки
Митна порука або гарантія може забезпечувати потенційне зобов’язання зі сплати мита. Це не те саме, що страхування вантажу: митна гарантія захищає відповідне зобов’язання перед державою щодо публічних доходів, тоді як страхування охоплює ризики, описані в його полісі.
Відповідальність може розподілятися між оператором складу, власником дозволу, особою, яка поміщує товари під процедуру, та іншими сторонами, визначеними законом. Сам договір зберігання не встановлює автоматично митну відповідальність кожної сторони. Обмеження строків зберігання також різняться залежно від юрисдикцій і процедур; єдиного максимального строку, чинного в усьому світі, не існує.
Митний склад у порівнянні з пов’язаними термінами
| Термін | Основне значення | Важлива відмінність |
|---|---|---|
| Звичайний склад | Об’єкт, що використовується для зберігання запасів. | Саме зберігання не призупиняє сплату імпортних мит і не поміщує товари під процедуру митного складу. |
| Митний склад | Уповноважений об’єкт, де товари зберігаються під митним контролем із призупиненням відповідних імпортних платежів. | Товари залишаються під дією митних вимог доти, доки процедуру належним чином не буде завершено. |
| Тимчасове зберігання | Митний статус або режим для товарів, які очікують поміщення під митну процедуру чи інше дозволене призначення. | Це не те саме, що зберігання на митному складі, і воно має власні вимоги та строки. |
| Вільна зона | Визначена територія, на яку поширюється особливий митний режим. | Це територіальний режим, а не просто інша назва окремого митного складу; правове регулювання різниться. |
| Центр виконання замовлень | Об’єкт, де зберігаються запаси та обробляються замовлення для відправлення. | Виконання замовлень описує операційну функцію. Воно не визначає, чи перебувають запаси під митним контролем або випущені для внутрішнього використання. |
| Митний транзит | Процедура, що дає змогу переміщувати товари під митним контролем. | Транзит стосується контрольованого переміщення, а складське зберігання — контрольованого зберігання. Одна партія може використовувати обидва режими на різних етапах. |
Практичні перевірки перед використанням митного складу
Придатність залежить від товарів, передбачуваного ринку та митної процедури, а не лише від назви складу. Наведені нижче перевірки допомагають визначити, чи є запропонована схема операційно та юридично прийнятною:
- Підтвердьте сферу дії дозволу: Перевірте, чи уповноважений об’єкт працювати з відповідними товарами, користувачами та операціями. Загальна складська спроможність оператора не є доказом наявності митного дозволу.
- Визначте обмеження щодо товарів: З’ясуйте, чи потребують товари ліцензій, перевірок, дозволів з безпеки або інших видів контролю. Призупинення сплати мита не призупиняє автоматично виконання немитних регуляторних вимог.
- Визначте запланований спосіб вибуття: З’ясуйте, чи надійдуть запаси на внутрішній ринок, будуть реекспортовані або переміщені під іншу процедуру. Кожен шлях потребує власної документації та дотримання відповідних умов.
- Зіставте записи про запаси: Переконайтеся, що ідентифікатори товарів, кількість, митні посилання та записи про вилучення можна узгодити. Доступність запасів для клієнтів не повинна означати, що митний випуск уже відбувся.
- Розподіліть відповідальність: Чітко визначте, хто подає декларації, веде митні записи, надає необхідні гарантії та врегульовує розбіжності або несанкціоновані переміщення.
- Порівняйте загальні витрати: Оцініть зберігання, обробку, брокерські послуги, транспортування, гарантії та адміністративну роботу разом зі строками сплати мит. Відтермінування платежу не обов’язково означає загальне зниження витрат.
- Підготуйтеся до винятків: Встановіть процедури для пошкоджених товарів, нестачі, покинутих запасів і повернень клієнтів. Повернений товар не набуває автоматично свого попереднього статусу товару під митним контролем.
Поширені непорозуміння
Статус митного складу не означає постійного звільнення від мита. Призупинення сплати мита зазвичай лише відкладає платіж, поки товари залишаються під відповідною процедурою. Випуск для внутрішнього використання зазвичай потребує застосування відповідного імпортного режиму. Реекспорт може звільняти від внутрішнього імпортного мита за відповідними правилами, але все одно потребує належного завершення процедури.
Прибуття не означає митного випуску. Товари можуть фізично перебувати в країні та бути доступними в складській системі, не будучи юридично доступними для необмеженої внутрішньої доставки. Складська квитанція або подія відстеження посилки не підтверджує митний випуск.
Зберігання під митним контролем не дозволяє автоматично здійснювати будь-які операції. Зміна характеристик товару, знищення, вилучення та обробка можуть мати окремі вимоги. Навіть звичайні з комерційного погляду операції слід перевіряти на відповідність чинному дозволу.
Повернення не означають автоматичного скасування мита. Якщо раніше імпортовані товари повертає клієнт, саме розміщення їх на складі не скасовує первісні імпортні платежі. Будь-яке відшкодування, звільнення або набуття нового митного статусу залежить від окремої правової підстави та підтвердних записів.
Поширені запитання
Коли сплачуються мита за товари на митному складі?
Відповідні мита зазвичай сплачуються під час випуску товарів для внутрішнього використання відповідно до митних правил. Реекспорт або інше дозволене призначення можуть мати інший результат. У кожному випадку процедуру необхідно належним чином завершити.
Чи може митний склад відправляти товари безпосередньо клієнтам?
Лише якщо митний режим, дозвіл об’єкта та процедура випуску це дозволяють. Комплектування або пакування замовлення саме по собі не дозволяє доставляти невипущені товари на внутрішній ринок.
Чи є митний склад тим самим, що й вільна зона?
Ні. Митний склад — це уповноважений об’єкт або режим зберігання, тоді як вільна зона — це визначена територія, що регулюється власним митним режимом. Їхні вимоги та правові наслідки залежать від юрисдикції.
Як довго товари можуть залишатися на митному складі?
Універсального строку зберігання не існує. Допустима тривалість залежить від юрисдикції, процедури та будь-яких застосовних умов дозволу. Перед організацією зберігання слід перевірити правила відповідного митного органу.
Джерела
- HM Revenue & Customs: Using a customs warehouse — рекомендації Великої Британії щодо митного зберігання, призупинення сплати мит, обробки та вилучення товарів.
- European Union: Regulation (EU) No 952/2013 establishing the Union Customs Code — правова база тимчасового зберігання, спеціальних процедур, митного складу, дозволених операцій і вільних зон.
- United States Electronic Code of Federal Regulations: 19 CFR Part 19 — правила щодо митних складів, дозволів, операцій і категорій складів у США.
- United States Electronic Code of Federal Regulations: 19 CFR Part 144 — правила щодо поміщення товарів на склад, строків зберігання, передачі та вилучення.