Tollager
Hva er et tollager?
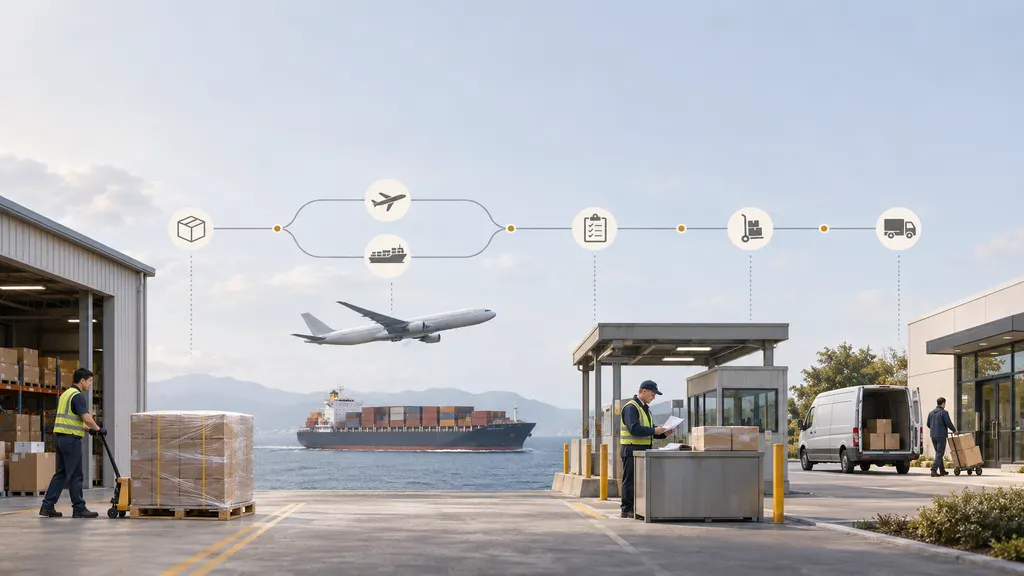
Et tollager er et tollautorisert anlegg der importerte varer kan lagres under tollkontroll uten umiddelbar betaling av importavgifter og, der det er aktuelt, visse importskatter. Innen logistikk og internasjonal handel gjør det det mulig for varer å forbli under en kontrollert tollstatus frem til de frigis for innenlandsk bruk, reeksporteres eller legges under en annen tillatt tollprosedyre.
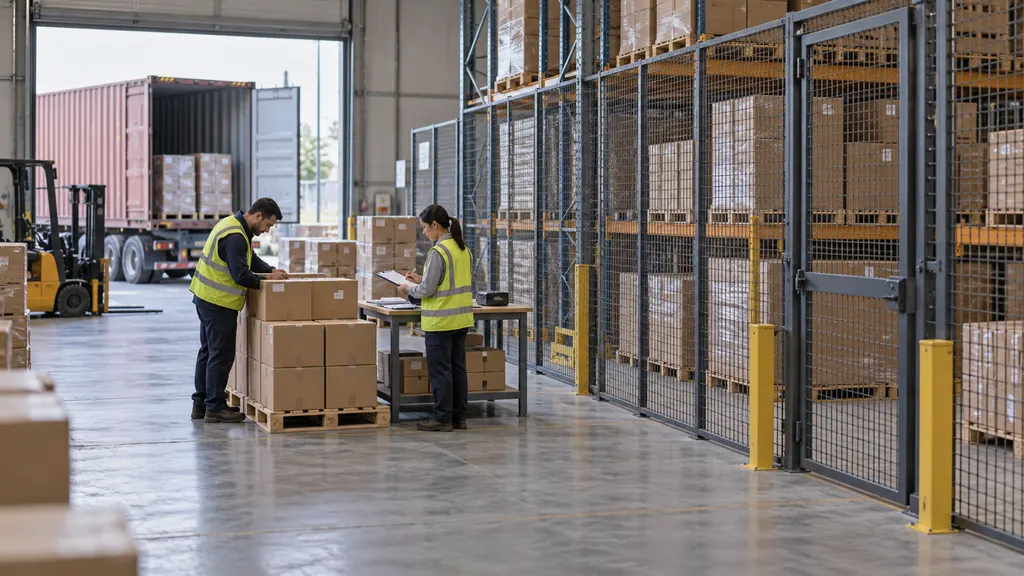
Begrepet beskriver en tollordning, ikke bare en sikker lagerbygning. Et lager blir ikke et tollager bare fordi det har begrenset adgang, forsikring eller varer av høy verdi. Autorisasjonen, driftsvilkårene, registreringen og håndteringen av varer må oppfylle kravene fra den relevante tollmyndigheten.
Tollager og bonded warehouse er nært beslektede begreper, men den nøyaktige juridiske betydningen avhenger av jurisdiksjonen. EU-lovgivningen bruker terminologien tollager, mens amerikanske regler viser til tollager under tollmyndighetenes kontroll. Regler om garantier, lagringsperioder, tillatte aktiviteter og ansvar bør derfor kontrolleres lokalt i stedet for å antas å være universelle.
Slik fungerer et tollager
Tollagring skiller den fysiske ankomsten av varer fra frigivelsen av dem til innenlandsk sirkulasjon. Varene kan allerede befinne seg i destinasjonslandet, samtidig som de fortsatt er underlagt en tollprosedyre som utsetter betalingen av aktuelle importavgifter. Innlagring på lageret er i seg selv et regulert tolltrinn; det betyr ikke at varene er klarert for ubegrenset salg eller levering.
- Autorisasjon og forberedelse: Operatøren innhenter nødvendig lagerautorisasjon og etablerer godkjente lokaler, lagerregistre, sikkerhetsordninger og eventuell påkrevd økonomisk garanti. En næringsdrivende som bruker et eksisterende anlegg, må bekrefte at varene og de planlagte aktivitetene omfattes av autorisasjonen.
- Innføring i prosedyren: Varene deklareres for tollagring gjennom den påkrevde prosessen. Underlagsinformasjonen identifiserer varene, mengden og tollstatusen deres. Transport til lageret kan kreve en separat kontrollert transport eller transittordning.
- Mottak og avstemming: Lageret kontrollerer de ankomne varene mot de medfølgende registrene. Avvik som mangler, overskytende mengder eller skadede varer må håndteres i samsvar med gjeldende tollkrav.
- Kontrollert lagring: Varene forblir identifiserbare i lagerregistrene. Bevegelser, tillatt håndtering og uttak må registreres slik at tollmyndigheten kan gjøre rede for varene under prosedyren.
- Frigivelse eller annen autorisert bestemmelse: Varer kan deklareres for innenlandsk bruk, reeksporteres, overføres der det er tillatt, eller tildeles en annen autorisert tollbehandling. Avgifter og aktuelle skatter blir betalbare når dette kreves av behandlingen og relevant lovgivning.
En enkelt sending kan tas ut i separate mengder dersom prosedyren og lagerordningen tillater det. Hvert uttak krever fortsatt nødvendige registreringer og riktig tollbehandling. En kommersiell ordre, en lagerallokering og en tollfrigivelse er separate hendelser, selv når programvare knytter dem sammen.
Rolle innen logistikk og grensekryssende netthandel
Et tollager kan ligge mellom internasjonal transport og innenlandsk distribusjon. Det kan oppbevare varer etter ankomst til en havn eller flyplass, før de flyttes til et innenlandsk oppfyllingssenter, eller mens en virksomhet avgjør hvilket marked som skal motta lagerbeholdningen. Beliggenheten avgjør ikke statusen: Det er tollautorisasjonen og prosedyren som brukes på varene, som er avgjørende.
For en netthandelsvirksomhet kan tollagring støtte en lagerbeholdning som har ankommet før kundeetterspørselen er sikker. I stedet for å frigi hele sendingen til innenlandsk sirkulasjon umiddelbart, kan virksomheten frigi kvalifiserte mengder etter behov. Dette kan utsette betaling av tollavgifter, men det fjerner ikke lagerkostnader, tolladministrasjon, transportkostnader eller andre driftsutgifter.
En forhandler kan for eksempel importere en sending med husholdningsvarer og plassere den på et autorisert tollager. Senere frigis en del av lageret for innenlandske ordre, mens en annen del reeksporteres til et annet marked. Den innenlandske delen får den nødvendige importbehandlingen, mens den reeksporterte delen følger relevante eksport- og lagerprosedyrer. Dette er et illustrerende arbeidsforløp, ikke en garanti for at alle jurisdiksjoner tillater samme ordning.
Noen jurisdiksjoner tilbyr også særskilte ordninger for lagerbeholdning knyttet til grensekryssende netthandel. En generell tollagerautorisasjon bør ikke behandles som bevis på at direkte levering til forbrukere, forenklede deklarasjoner, særskilt skattebehandling eller bestemte produktkategorier er tillatt. Slike egenskaper krever separat verifisering.
Tollkontroller og driftsvilkår
Kontroll med lagerbeholdningen
Tollkontroll avhenger av evnen til å identifisere og gjøre rede for lagrede varer. Registrene må knytte sammen mottak, lagerbalanser, autorisert håndtering, overføringer og uttak. Den nøyaktige informasjonen som kreves, varierer, men kommersielle lagerregistre alene kan være utilstrekkelige dersom de ikke viser varenes tollstatus og prosedyrehistorikk.
Et lager kan oppbevare varer med ulik tollstatus dersom autorisasjonen tillater dette. Operatøren må opprettholde den identifikasjonen, separasjonen eller de regnskapsordningene som kreves av tollmyndigheten. Fysisk nærhet gjør ikke tollagerførte varer ombyttbare med varer som allerede er frigitt for innenlandsk bruk.
Tillatt håndtering og behandling
Tollagring er først og fremst en lagringsprosedyre. Enkelte håndteringsoperasjoner kan være tillatt, for eksempel aktiviteter som skal bevare varene eller klargjøre dem for distribusjon. Hvorvidt inspeksjon, ompakking, merking, sortering, montering eller annet arbeid er tillatt, avhenger av lokale regler og anleggets autorisasjon.
Produksjon er ikke en automatisk rettighet ved tollagring. Behandling kan kreve en annen autorisasjon, en annen tollprosedyre eller en særskilt autorisert lagerkategori. Virksomheter bør bekrefte behandlingen av hver foreslåtte aktivitet i stedet for å utlede tillatelse fra lagerets kommersielle tjenestebeskrivelse.
Garantier, ansvar og tidsfrister
En tollgaranti eller annen garanti kan sikre et potensielt tollansvar. Den er ikke det samme som transportforsikring: En tollgaranti beskytter den relevante offentlige inntektsforpliktelsen, mens forsikring dekker risikoene som er beskrevet i forsikringsvilkårene.
Ansvaret kan være delt mellom lageroperatøren, innehaveren av autorisasjonen, personen som legger varene under prosedyren, og andre parter som er identifisert i loven. En lagringsavtale fastslår ikke i seg selv alle parters tollansvar. Lagringsgrensene varierer også mellom jurisdiksjoner og prosedyrer; det finnes ingen enkelt maksimal lagringsperiode som gjelder over hele verden.
Tollager sammenlignet med relaterte begreper
| Begrep | Hovedbetydning | Viktig forskjell |
|---|---|---|
| Vanlig lager | Et anlegg som brukes til å lagre lagerbeholdning. | Lagring alene utsetter ikke importavgifter og legger ikke varene under en tollagerprosedyre. |
| Tollager | Et autorisert anlegg som oppbevarer varer under tollkontroll, med utsatte kvalifiserte importavgifter. | Varene forblir underlagt tollkrav frem til prosedyren er korrekt avsluttet. |
| Midlertidig lagring | En tollstatus eller ordning for varer som venter på å bli lagt under en tollprosedyre eller en annen tillatt bestemmelse. | Den kan ikke byttes ut med tollagring og har egne krav og tidsfrister. |
| Frihandelssone | Et utpekt område som er underlagt et bestemt tollregelverk. | Det er en områdebasert ordning, ikke bare et annet navn for et individuelt tollager; den juridiske behandlingen varierer. |
| Oppfyllingssenter | Et anlegg som lagrer varer og behandler ordre for utsendelse. | Oppfylling beskriver en operativ funksjon. Det fastslår ikke om lagerbeholdningen er tollagerført eller frigitt for innenlandsk bruk. |
| Tolltransitt | En prosedyre som gjør det mulig å flytte varer under tollkontroll. | Transitt gjelder kontrollert bevegelse, mens lagring gjelder kontrollert oppbevaring. En sending kan bruke begge på ulike stadier. |
Praktiske kontroller før tollagring tas i bruk
Egnede løsninger avhenger av varene, det tiltenkte markedet og tollprosedyren, ikke bare av lagerets betegnelse. Følgende kontroller bidrar til å fastslå om en foreslått ordning er operasjonelt og juridisk egnet:
- Bekreft autorisasjonens omfang: Kontroller at anlegget er autorisert for de aktuelle varene, brukerne og aktivitetene. En operatørs generelle lagerkapasitet er ikke bevis på tolltillatelse.
- Identifiser produktbegrensninger: Fastslå om varene krever lisenser, inspeksjoner, sikkerhetsgodkjenninger eller andre kontroller. Utsettelse av tollavgifter utsetter ikke automatisk andre regulatoriske forpliktelser enn toll.
- Definer den planlagte uttredelsen: Fastslå om lagerbeholdningen skal inn på hjemmemarkedet, reeksporteres eller flyttes til en annen prosedyre. Hver rute krever egen dokumentasjon og egne vilkår.
- Kartlegg lagerregistrene: Sørg for at produktidentifikatorer, mengder, tollreferanser og uttaksregistre kan avstemmes. Tilgjengelig lagerbeholdning som vises til kunder, bør ikke innebære at tollfrigivelse allerede har funnet sted.
- Fordel ansvaret: Avklar hvem som leverer deklarasjoner, vedlikeholder tollregistre, stiller garantier når det kreves, og håndterer avvik eller uautoriserte bevegelser.
- Sammenlign totalkostnader: Vurder lagring, håndtering, spedisjon, transport, garantier og administrativt arbeid sammen med tidspunktet for betaling av tollavgifter. Utsatt betaling er ikke nødvendigvis en samlet kostnadsbesparelse.
- Planlegg unntak: Etabler prosedyrer for skadede varer, mangler, forlatt lagerbeholdning og kund returer. En returnert vare får ikke automatisk tilbake sin tidligere tollagerstatus.
Vanlige misforståelser
Tollagerført betyr ikke permanent tollfritt. Utsettelse av tollavgifter innebærer vanligvis at betalingen utsettes mens varene forblir under den kvalifiserte prosedyren. Frigivelse for innenlandsk bruk krever normalt den gjeldende importbehandlingen. Reeksport kan unngå innenlandsk importtoll etter relevante regler, men krever fortsatt korrekt avslutning av prosedyren.
Ankomst betyr ikke tollfrigivelse. Varer kan fysisk befinne seg i et land og være tilgjengelige i et lagersystem uten å være juridisk tilgjengelige for ubegrenset innenlandsk levering. En lagerkvittering eller en sporingshendelse for en pakke fastslår ikke tollfrigivelse.
Tollagring gir ikke tillatelse til alle aktiviteter. Produktendring, destruksjon, fjerning og behandling kan ha separate krav. Selv kommersielt rutinemessige aktiviteter bør kontrolleres mot den gjeldende autorisasjonen.
Returer innebærer ikke automatisk tilbakeføring av tollavgifter. Hvis tidligere importerte varer returneres av en kunde, opphever det ikke i seg selv de opprinnelige importavgiftene å plassere dem på et lager. Eventuell tilbakebetaling, fritak eller ny tollstatus avhenger av et separat juridisk grunnlag og underlagsregistre.
Vanlige spørsmål
Når betales tollavgifter for varer på et tollager?
Gjeldende tollavgifter skal normalt betales når varene frigis for innenlandsk bruk, i samsvar med relevante tollregler. Reeksport eller en annen autorisert bestemmelse kan gi et annet resultat. Prosedyren må fullføres korrekt i hvert enkelt tilfelle.
Kan et tollager sende varer direkte til kunder?
Kun dersom tollregelverket, anleggets autorisasjon og frigivelsesprosessen tillater ordningen. Plukking eller pakking av en ordre gir i seg selv ikke tillatelse til levering av ikke-frigitte varer til hjemmemarkedet.
Er et tollager det samme som en frihandelssone?
Nei. Et tollager er et autorisert lageranlegg eller en autorisert ordning, mens en frihandelssone er et utpekt område som styres av sitt eget tollregelverk. Kravene og de juridiske virkningene avhenger av jurisdiksjonen.
Hvor lenge kan varer oppbevares på et tollager?
Det finnes ingen universell lagringsperiode. Den tillatte varigheten avhenger av jurisdiksjonen, prosedyren og eventuelle gjeldende autorisasjonsvilkår. Reglene til den relevante tollmyndigheten bør kontrolleres før lagringen organiseres.
Kilder
- HM Revenue & Customs: Using a customs warehouse — britisk veiledning om tollagring, utsettelse av tollavgifter, håndtering og fjerning av varer.
- European Union: Regulation (EU) No 952/2013 establishing the Union Customs Code — juridisk rammeverk for midlertidig lagring, særskilte prosedyrer, tollagring, tillatt håndtering og frihandelssoner.
- United States Electronic Code of Federal Regulations: 19 CFR Part 19 — regler om tollager under amerikansk tollkontroll, autorisasjon, drift og lagerkategorier.
- United States Electronic Code of Federal Regulations: 19 CFR Part 144 — regler for lagerinnførsel, lagringsperioder, overføringer og uttak.