คลังสินค้าทัณฑ์บน
คลังสินค้าทัณฑ์บนคืออะไร?
คลังสินค้าทัณฑ์บน คือสถานที่ที่ได้รับอนุญาตจากศุลกากร ซึ่งสามารถจัดเก็บสินค้านำเข้าภายใต้การควบคุมของศุลกากรได้โดยยังไม่ต้องชำระอากรนำเข้าในทันที รวมถึงภาษีนำเข้าบางประเภทที่เกี่ยวข้อง ในด้านโลจิสติกส์และการค้าระหว่างประเทศ คลังสินค้าประเภทนี้ช่วยให้สินค้ายังคงอยู่ภายใต้สถานะศุลกากรที่ควบคุมไว้จนกว่าจะได้รับการปล่อยเพื่อใช้ภายในประเทศ ส่งออกซ้ำ หรืออยู่ภายใต้กระบวนการศุลกากรอื่นที่ได้รับอนุญาต
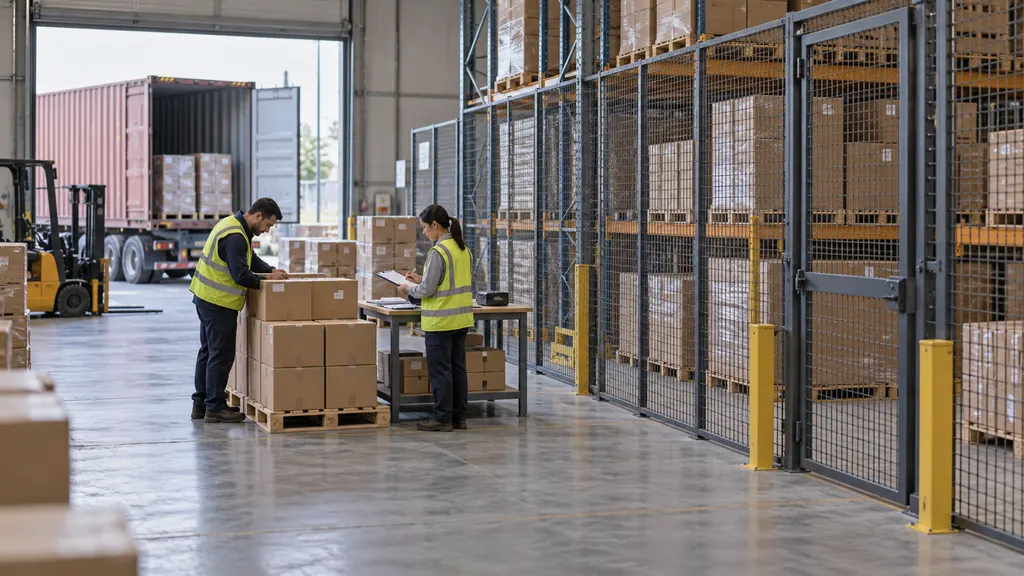
คำนี้หมายถึงรูปแบบการจัดการทางศุลกากร ไม่ใช่เพียงอาคารจัดเก็บสินค้าที่มีความปลอดภัย คลังสินค้าจะไม่กลายเป็นคลังสินค้าทัณฑ์บนเพียงเพราะมีการจำกัดการเข้าออก มีประกัน หรือมีสินค้ามูลค่าสูง การอนุญาต เงื่อนไขการดำเนินงาน การจัดเก็บบันทึก และการจัดการสินค้าต้องเป็นไปตามข้อกำหนดของหน่วยงานศุลกากรที่เกี่ยวข้อง
คลังสินค้าศุลกากร และ คลังสินค้าทัณฑ์บน เป็นคำที่มีความเกี่ยวข้องกันอย่างใกล้ชิด แต่ความหมายทางกฎหมายที่แน่นอนขึ้นอยู่กับเขตอำนาจศาล กฎหมายของสหภาพยุโรปใช้คำศัพท์เกี่ยวกับการจัดเก็บสินค้าศุลกากร ขณะที่กฎระเบียบของสหรัฐอเมริกาใช้คำว่าคลังสินค้าทัณฑ์บนศุลกากร ดังนั้นควรตรวจสอบกฎเกี่ยวกับหลักประกัน ระยะเวลาการจัดเก็บ กิจกรรมที่อนุญาต และความรับผิดในพื้นที่นั้น แทนการถือว่ากฎเหล่านี้ใช้เหมือนกันทั่วโลก
คลังสินค้าทัณฑ์บนทำงานอย่างไร
การจัดเก็บสินค้าในคลังสินค้าทัณฑ์บนแยกการมาถึงทางกายภาพของสินค้าออกจากการปล่อยสินค้าเข้าสู่การหมุนเวียนภายในประเทศ สินค้าอาจอยู่ภายในประเทศปลายทางแล้ว แต่ยังอยู่ภายใต้กระบวนการศุลกากรที่ระงับการชำระค่าธรรมเนียมนำเข้าที่เกี่ยวข้อง การรับสินค้าเข้าคลังเป็นขั้นตอนศุลกากรที่อยู่ภายใต้การควบคุม ไม่ได้หมายความว่าสินค้าได้รับการตรวจปล่อยเพื่อจำหน่ายหรือจัดส่งโดยไม่มีข้อจำกัด
- การอนุญาตและการเตรียมการ: ผู้ดำเนินการขอรับการอนุญาตคลังสินค้าที่จำเป็น จัดเตรียมสถานที่ที่ได้รับอนุมัติ ระบบบันทึกสินค้าคงคลัง มาตรการรักษาความปลอดภัย และหลักประกันทางการเงินที่จำเป็น ผู้ค้าที่ใช้สถานที่ที่มีอยู่ต้องยืนยันก่อนว่าสินค้าและกิจกรรมที่ต้องการดำเนินการอยู่ในขอบเขตของการอนุญาต
- การนำเข้าสู่กระบวนการ: มีการสำแดงสินค้าเพื่อจัดเก็บในคลังสินค้าศุลกากรตามกระบวนการที่กำหนด ข้อมูลประกอบจะระบุสินค้า ปริมาณ และสถานะทางศุลกากรของสินค้า การขนส่งไปยังคลังสินค้าอาจต้องใช้การเคลื่อนย้ายภายใต้การควบคุมหรือรูปแบบการขนส่งผ่านแดนแยกต่างหาก
- การรับสินค้าและการกระทบยอด: คลังสินค้าตรวจสอบสินค้าที่มาถึงกับเอกสารประกอบ ความคลาดเคลื่อน เช่น สินค้าขาด จำนวนเกิน หรือสินค้าเสียหาย ต้องได้รับการจัดการตามข้อกำหนดศุลกากรที่ใช้บังคับ
- การจัดเก็บภายใต้การควบคุม: สินค้าต้องสามารถระบุได้ในบันทึกของคลังสินค้า การเคลื่อนย้าย การดำเนินการที่ได้รับอนุญาต และการนำสินค้าออกต้องได้รับการบันทึก เพื่อให้หน่วยงานศุลกากรสามารถตรวจสอบสินค้าในกระบวนการดังกล่าวได้
- การปล่อยสินค้าหรือการกำหนดปลายทางอื่นที่ได้รับอนุญาต: สินค้าอาจถูกสำแดงเพื่อใช้ภายในประเทศ ส่งออกซ้ำ โอนย้ายเมื่อได้รับอนุญาต หรือเข้าสู่การปฏิบัติทางศุลกากรอื่นที่ได้รับอนุญาต อากรและภาษีที่เกี่ยวข้องจะถึงกำหนดชำระตามที่การปฏิบัติดังกล่าวและกฎหมายที่เกี่ยวข้องกำหนด
สินค้าฝากส่งหนึ่งรายการอาจนำออกเป็นปริมาณแยกกันได้ หากกระบวนการและการจัดการคลังสินค้าอนุญาต การนำออกแต่ละครั้งยังคงต้องมีบันทึกและการดำเนินการทางศุลกากรที่เหมาะสม คำสั่งซื้อเชิงพาณิชย์ การจัดสรรสินค้าคงคลัง และการตรวจปล่อยทางศุลกากรเป็นเหตุการณ์ที่แยกจากกัน แม้ซอฟต์แวร์จะเชื่อมโยงเหตุการณ์เหล่านี้เข้าด้วยกัน
บทบาทในโลจิสติกส์และอีคอมเมิร์ซข้ามพรมแดน
คลังสินค้าทัณฑ์บนสามารถอยู่ระหว่างการขนส่งระหว่างประเทศกับการกระจายสินค้าในประเทศ คลังสินค้าอาจเก็บสินค้าหลังจากมาถึงท่าเรือหรือสนามบิน ก่อนเคลื่อนย้ายไปยังศูนย์จัดการคำสั่งซื้อภายในประเทศ หรือในระหว่างที่ธุรกิจตัดสินใจว่าตลาดใดจะรับสินค้าคงคลัง สถานที่ตั้งไม่ได้เป็นตัวกำหนดสถานะของคลังสินค้า สิ่งสำคัญคือการอนุญาตจากศุลกากรและกระบวนการที่ใช้กับสินค้า
สำหรับธุรกิจอีคอมเมิร์ซ การจัดเก็บแบบทัณฑ์บนอาจรองรับสินค้าคงคลังที่มาถึงก่อนจะทราบแน่ชัดถึงความต้องการของลูกค้า แทนที่จะปล่อยสินค้าทั้งหมดเข้าสู่การหมุนเวียนภายในประเทศทันที ธุรกิจอาจปล่อยเฉพาะปริมาณที่มีสิทธิ์ตามความจำเป็น วิธีนี้อาจเลื่อนการชำระอากรออกไป แต่ไม่ได้ยกเว้นค่าคลังสินค้า การดำเนินการทางศุลกากร ค่าขนส่ง หรือค่าใช้จ่ายดำเนินงานอื่น ๆ
ตัวอย่างเช่น ผู้ค้าปลีกอาจนำเข้าสินค้าเครื่องใช้ภายในบ้านและนำไปเก็บในคลังสินค้าทัณฑ์บนที่ได้รับอนุญาต ต่อมาจึงปล่อยสินค้าบางส่วนสำหรับคำสั่งซื้อภายในประเทศ และส่งออกสินค้าอีกส่วนหนึ่งไปยังตลาดอื่น สินค้าส่วนที่จำหน่ายภายในประเทศจะได้รับการดำเนินการนำเข้าที่จำเป็น ส่วนสินค้าที่ส่งออกซ้ำจะปฏิบัติตามขั้นตอนการส่งออกและการจัดเก็บสินค้าที่เกี่ยวข้อง นี่เป็นเพียงตัวอย่างกระบวนการ ไม่ใช่การรับรองว่าทุกเขตอำนาจศาลจะอนุญาตรูปแบบเดียวกัน
บางเขตอำนาจศาลยังมีรูปแบบเฉพาะสำหรับสินค้าคงคลังอีคอมเมิร์ซข้ามพรมแดน การมีใบอนุญาตคลังสินค้าทัณฑ์บนทั่วไปไม่ควรถูกตีความว่าเป็นหลักฐานว่าการจัดส่งตรงถึงผู้บริโภค การสำแดงแบบง่าย การปฏิบัติทางภาษีเป็นพิเศษ หรือสินค้าบางประเภทได้รับอนุญาต คุณสมบัติเหล่านี้ต้องได้รับการตรวจสอบแยกต่างหาก
การควบคุมทางศุลกากรและเงื่อนไขการดำเนินงาน
ความรับผิดชอบต่อสินค้าคงคลัง
การควบคุมทางศุลกากรขึ้นอยู่กับความสามารถในการระบุและตรวจสอบสินค้าที่จัดเก็บ บันทึกต้องเชื่อมโยงการรับสินค้า ยอดคงเหลือ การจัดการที่ได้รับอนุญาต การโอนย้าย และการนำสินค้าออก ข้อมูลที่ต้องใช้จะแตกต่างกันไป แต่บันทึกสินค้าคงคลังเชิงพาณิชย์เพียงอย่างเดียวอาจไม่เพียงพอ หากไม่แสดงสถานะทางศุลกากรและประวัติของกระบวนการสำหรับสินค้า
คลังสินค้าอาจเก็บสินค้าที่มีสถานะทางศุลกากรแตกต่างกันได้ หากการอนุญาตของคลังสินค้าครอบคลุมเรื่องดังกล่าว ผู้ดำเนินการต้องรักษาการระบุ การแยก หรือระบบบัญชีตามที่ศุลกากรกำหนด การอยู่ใกล้กันทางกายภาพไม่ได้ทำให้สินค้าทัณฑ์บนสามารถใช้แทนสินค้าที่ได้รับการปล่อยเพื่อใช้ภายในประเทศแล้ว
การจัดการและการดำเนินการที่ได้รับอนุญาต
การจัดเก็บในคลังสินค้าทัณฑ์บนมีวัตถุประสงค์หลักเพื่อการเก็บรักษา อาจอนุญาตให้ดำเนินการบางอย่างได้ เช่น กิจกรรมที่มุ่งรักษาสภาพสินค้าหรือเตรียมสินค้าเพื่อการกระจาย การตรวจสอบ การบรรจุใหม่ การติดฉลาก การคัดแยก การประกอบ หรือการดำเนินการอื่นจะได้รับอนุญาตหรือไม่ ขึ้นอยู่กับกฎท้องถิ่นและการอนุญาตของสถานที่
การผลิตไม่ได้เป็นสิทธิที่ได้รับโดยอัตโนมัติจากการจัดเก็บแบบทัณฑ์บน การดำเนินการอาจต้องมีการอนุญาตประเภทอื่น กระบวนการศุลกากรอื่น หรือคลังสินค้าประเภทที่ได้รับอนุญาตโดยเฉพาะ ธุรกิจควรยืนยันการปฏิบัติต่อกิจกรรมแต่ละประเภทที่เสนอ แทนที่จะอนุมานว่าได้รับอนุญาตจากคำอธิบายบริการเชิงพาณิชย์ของคลังสินค้า
หลักประกัน ความรับผิดชอบ และข้อจำกัดด้านเวลา
พันธบัตรหรือหลักประกันทางศุลกากรอาจใช้ค้ำประกันภาระอากรที่อาจเกิดขึ้น หลักประกันนี้ไม่เหมือนกับประกันภัยสินค้า หลักประกันทางศุลกากรคุ้มครองภาระผูกพันด้านรายได้ของรัฐที่เกี่ยวข้อง ขณะที่ประกันภัยคุ้มครองความเสี่ยงตามที่ระบุไว้ในกรมธรรม์
ความรับผิดชอบอาจแบ่งระหว่างผู้ดำเนินการคลังสินค้า ผู้ถือใบอนุญาต ผู้ที่นำสินค้าเข้าสู่กระบวนการ และบุคคลอื่นที่กฎหมายระบุ สัญญาการจัดเก็บไม่ได้กำหนดความรับผิดทางศุลกากรของทุกฝ่ายโดยตัวมันเอง ข้อจำกัดด้านระยะเวลาการจัดเก็บก็แตกต่างกันตามเขตอำนาจศาลและกระบวนการ ไม่มีระยะเวลาสูงสุดเดียวที่ใช้ทั่วโลก
การเปรียบเทียบคลังสินค้าทัณฑ์บนกับคำที่เกี่ยวข้อง
| คำศัพท์ | ความหมายหลัก | ข้อแตกต่างสำคัญ |
|---|---|---|
| คลังสินค้าทั่วไป | สถานที่ที่ใช้จัดเก็บสินค้าคงคลัง | การจัดเก็บเพียงอย่างเดียวไม่ได้ระงับอากรนำเข้าหรือทำให้สินค้าอยู่ภายใต้กระบวนการจัดเก็บสินค้าศุลกากร |
| คลังสินค้าทัณฑ์บน | สถานที่ที่ได้รับอนุญาตให้เก็บสินค้าภายใต้การควบคุมของศุลกากร โดยระงับค่าธรรมเนียมนำเข้าที่เข้าเกณฑ์ | สินค้ายังคงอยู่ภายใต้ข้อกำหนดศุลกากรจนกว่ากระบวนการจะเสร็จสมบูรณ์อย่างถูกต้อง |
| การจัดเก็บชั่วคราว | สถานะหรือรูปแบบทางศุลกากรสำหรับสินค้าที่รอเข้าสู่กระบวนการศุลกากรหรือปลายทางอื่นที่ได้รับอนุญาต | ไม่สามารถใช้แทนการจัดเก็บสินค้าศุลกากรได้ และมีข้อกำหนดกับระยะเวลาของตนเอง |
| เขตปลอดอากร | พื้นที่ที่กำหนดและอยู่ภายใต้กรอบศุลกากรเฉพาะ | เป็นรูปแบบที่อิงตามพื้นที่ ไม่ใช่ชื่ออื่นของคลังสินค้าทัณฑ์บนแต่ละแห่ง และการปฏิบัติทางกฎหมายแตกต่างกัน |
| ศูนย์จัดการคำสั่งซื้อ | สถานที่ที่จัดเก็บสินค้าและดำเนินการตามคำสั่งซื้อเพื่อจัดส่ง | การจัดการคำสั่งซื้ออธิบายหน้าที่ด้านการดำเนินงาน ไม่ได้กำหนดว่าสินค้าคงคลังเป็นสินค้าทัณฑ์บนหรือได้รับการปล่อยเพื่อใช้ในประเทศ |
| การขนส่งผ่านแดนภายใต้การควบคุมของศุลกากร | กระบวนการที่อนุญาตให้สินค้าเคลื่อนย้ายภายใต้การควบคุมของศุลกากร | การขนส่งผ่านแดนเกี่ยวข้องกับการเคลื่อนย้ายที่ควบคุม ส่วนการจัดเก็บเกี่ยวข้องกับการเก็บรักษาที่ควบคุม สินค้าฝากส่งอาจใช้ทั้งสองกระบวนการในขั้นตอนที่ต่างกัน |
การตรวจสอบในทางปฏิบัติก่อนใช้การจัดเก็บแบบทัณฑ์บน
ความเหมาะสมขึ้นอยู่กับสินค้า ตลาดเป้าหมาย และกระบวนการศุลกากร ไม่ใช่เพียงชื่อของคลังสินค้า การตรวจสอบต่อไปนี้ช่วยประเมินว่ารูปแบบที่เสนอเหมาะสมในทางปฏิบัติและทางกฎหมายหรือไม่:
- ยืนยันขอบเขตการอนุญาต: ตรวจสอบว่าสถานที่ได้รับอนุญาตสำหรับสินค้า ผู้ใช้งาน และกิจกรรมที่เกี่ยวข้อง ความสามารถในการจัดเก็บสินค้าทั่วไปของผู้ดำเนินการไม่ใช่หลักฐานว่าได้รับอนุญาตจากศุลกากร
- ระบุข้อจำกัดของสินค้า: ตรวจสอบว่าสินค้าต้องมีใบอนุญาต การตรวจสอบ การรับรองความปลอดภัย หรือการควบคุมอื่นหรือไม่ การระงับอากรไม่ได้ระงับภาระผูกพันด้านกฎระเบียบที่ไม่ใช่ศุลกากรโดยอัตโนมัติ
- กำหนดปลายทางที่ต้องการ: ระบุว่าสินค้าคงคลังจะเข้าสู่ตลาดภายในประเทศ ส่งออกซ้ำ หรือย้ายไปยังกระบวนการอื่น แต่ละเส้นทางต้องมีเอกสารและเงื่อนไขของตนเอง
- จัดทำแผนผังบันทึกสินค้าคงคลัง: ตรวจสอบให้แน่ใจว่ารหัสสินค้า ปริมาณ เลขอ้างอิงทางศุลกากร และบันทึกการนำออกสามารถกระทบยอดได้ ความพร้อมของสินค้าในระบบที่ลูกค้าเห็นไม่ควรสื่อว่าการตรวจปล่อยทางศุลกากรเกิดขึ้นแล้ว
- กำหนดความรับผิดชอบ: ระบุให้ชัดเจนว่าใครเป็นผู้ยื่นสำแดง ดูแลบันทึกศุลกากร จัดหาหลักประกันเมื่อจำเป็น และจัดการความคลาดเคลื่อนหรือการเคลื่อนย้ายโดยไม่ได้รับอนุญาต
- เปรียบเทียบต้นทุนทั้งหมด: ประเมินค่าจัดเก็บ ค่าดำเนินการ ค่านายหน้า ค่าขนส่ง ค่าหลักประกัน และงานธุรการ ควบคู่กับช่วงเวลาการชำระอากร การเลื่อนชำระเงินไม่ได้หมายความว่าจะประหยัดต้นทุนโดยรวมเสมอไป
- วางแผนกรณียกเว้น: จัดทำขั้นตอนสำหรับสินค้าเสียหาย สินค้าขาด สินค้าถูกละทิ้ง และการคืนสินค้าของลูกค้า สินค้าที่ถูกคืนไม่ได้กลับเข้าสู่สถานะทัณฑ์บนเดิมโดยอัตโนมัติ
ความเข้าใจผิดที่พบบ่อย
สินค้าทัณฑ์บนไม่ได้หมายความว่าปลอดอากรถาวร โดยทั่วไปการระงับอากรเป็นเพียงการเลื่อนการชำระเงินในระหว่างที่สินค้าอยู่ภายใต้กระบวนการที่เข้าเกณฑ์ การปล่อยเพื่อใช้ภายในประเทศโดยปกติต้องดำเนินการนำเข้าที่เกี่ยวข้อง การส่งออกซ้ำอาจไม่ต้องเสียอากรนำเข้าภายในประเทศตามกฎที่เกี่ยวข้อง แต่ยังต้องดำเนินการปิดกระบวนการอย่างถูกต้อง
การมาถึงไม่ได้หมายความว่าได้รับการตรวจปล่อยจากศุลกากร สินค้าอาจอยู่ในประเทศและปรากฏในระบบคลังสินค้าแล้ว แต่ยังไม่สามารถจัดส่งภายในประเทศได้โดยไม่มีข้อจำกัดตามกฎหมาย ใบรับคลังสินค้าหรือเหตุการณ์ติดตามพัสดุไม่ได้ยืนยันการตรวจปล่อยทางศุลกากร
การจัดเก็บแบบทัณฑ์บนไม่ได้อนุญาตให้ดำเนินการทุกประเภท การปรับเปลี่ยนสินค้า การทำลาย การนำออก และการแปรรูปอาจมีข้อกำหนดแยกต่างหาก แม้แต่กิจกรรมที่ดำเนินการเป็นประจำในเชิงพาณิชย์ก็ควรตรวจสอบกับการอนุญาตที่ใช้บังคับ
การคืนสินค้าไม่ได้ทำให้อากรถูกยกเลิกโดยอัตโนมัติ หากสินค้านำเข้าก่อนหน้านี้ถูกลูกค้าคืน การนำสินค้าไปเก็บในคลังสินค้าไม่ได้ยกเลิกค่าธรรมเนียมนำเข้าเดิมด้วยตัวมันเอง การคืนเงิน การผ่อนผัน หรือสถานะศุลกากรใหม่จะขึ้นอยู่กับฐานทางกฎหมายและบันทึกประกอบที่แยกต่างหาก
คำถามที่พบบ่อย
สินค้าที่อยู่ในคลังสินค้าทัณฑ์บนต้องชำระอากรเมื่อใด?
โดยทั่วไปอากรที่เกี่ยวข้องจะถึงกำหนดชำระเมื่อสินค้าถูกปล่อยเพื่อใช้ภายในประเทศ ตามกฎศุลกากรที่เกี่ยวข้อง การส่งออกซ้ำหรือการกำหนดปลายทางอื่นที่ได้รับอนุญาตอาจให้ผลแตกต่างกัน ในแต่ละกรณีต้องดำเนินการตามกระบวนการให้เสร็จสมบูรณ์อย่างถูกต้อง
คลังสินค้าทัณฑ์บนสามารถจัดส่งสินค้าโดยตรงถึงลูกค้าได้หรือไม่?
ทำได้เฉพาะเมื่อกรอบศุลกากร การอนุญาตของสถานที่ และกระบวนการตรวจปล่อยอนุญาตให้ดำเนินการเช่นนั้น การหยิบสินค้าหรือบรรจุคำสั่งซื้อไม่ได้เป็นการอนุญาตให้จัดส่งสินค้าที่ยังไม่ได้รับการปล่อยเข้าสู่ตลาดภายในประเทศ
คลังสินค้าทัณฑ์บนเหมือนกับเขตปลอดอากรหรือไม่?
ไม่เหมือนกัน คลังสินค้าทัณฑ์บนคือสถานที่หรือรูปแบบการจัดเก็บที่ได้รับอนุญาต ขณะที่เขตปลอดอากรคือพื้นที่ที่กำหนดและอยู่ภายใต้กรอบศุลกากรของตนเอง ข้อกำหนดและผลทางกฎหมายของแต่ละรูปแบบขึ้นอยู่กับเขตอำนาจศาล
สินค้าสามารถอยู่ในคลังสินค้าทัณฑ์บนได้นานเท่าใด?
ไม่มีระยะเวลาการจัดเก็บสากล ระยะเวลาที่อนุญาตขึ้นอยู่กับเขตอำนาจศาล กระบวนการ และเงื่อนไขการอนุญาตที่เกี่ยวข้อง ควรตรวจสอบกฎของหน่วยงานศุลกากรที่เกี่ยวข้องก่อนจัดเตรียมการจัดเก็บ
แหล่งข้อมูล
- HM Revenue & Customs: การใช้คลังสินค้าศุลกากร — แนวทางของสหราชอาณาจักรเกี่ยวกับการจัดเก็บสินค้าศุลกากร การระงับอากร การจัดการ และการนำสินค้าออก
- สหภาพยุโรป: Regulation (EU) No 952/2013 establishing the Union Customs Code — กรอบกฎหมายสำหรับการจัดเก็บชั่วคราว กระบวนการพิเศษ การจัดเก็บสินค้าศุลกากร การจัดการที่ได้รับอนุญาต และเขตปลอดอากร
- United States Electronic Code of Federal Regulations: 19 CFR Part 19 — กฎเกี่ยวกับคลังสินค้าทัณฑ์บนศุลกากร การอนุญาต การดำเนินงาน และประเภทของคลังสินค้า
- United States Electronic Code of Federal Regulations: 19 CFR Part 144 — กฎสำหรับการนำสินค้าเข้าคลังสินค้า ระยะเวลาการจัดเก็บ การโอนย้าย และการนำสินค้าออก