Полная стоимость поставки: формула, доставка, пошлины и пример с расчётами
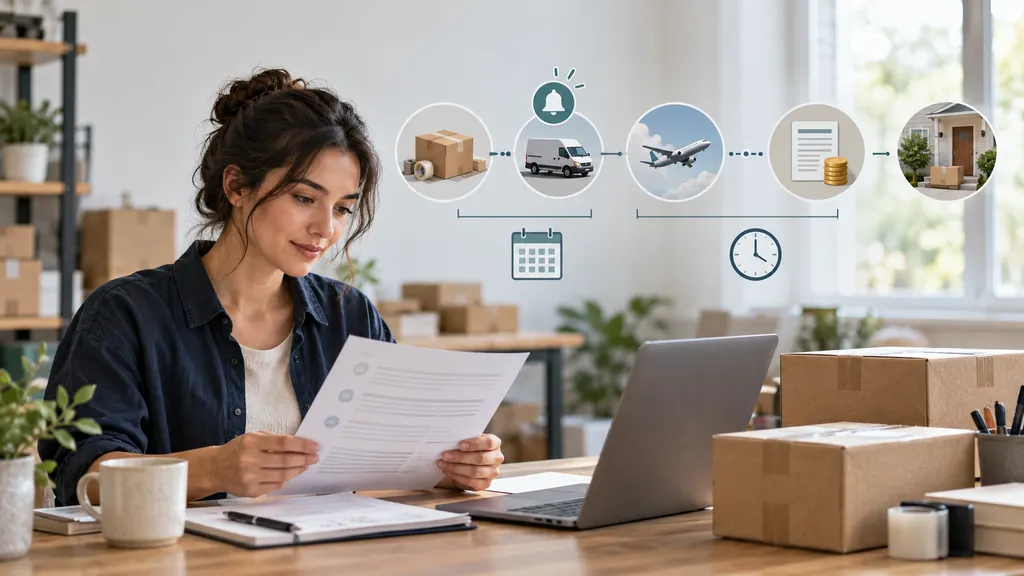
Полная себестоимость поставки — это общая стоимость покупки товаров и их доставки в определённое место назначения, например на ваш склад. Она включает цену товара, фрахт, страхование, таможенные пошлины, невозмещаемые импортные налоги, сборы за таможенное оформление и другие расходы, необходимые для доставки товара в это место. Для импортёров и продавцов электронной коммерции это более полезный показатель закупочной и ценовой стоимости, чем одна лишь цена единицы товара у поставщика.

Расчёт состоит из двух частей: определения всех соответствующих расходов и применения правильных таможенных и налоговых правил. Арифметика проста; сложнее определить, какие сборы включать в расчёт, какие уже учтены в коммерческом предложении и какие налоги могут быть возмещены.
Что включает полная себестоимость поставки
Начните с определения конечной точки расчёта. Стоимость товаров, доставленных в порт назначения, отличается от стоимости товаров, доставленных на склад. В оценке полной себестоимости поставки следует указать место назначения и обозначить, включены ли импортные налоги, разгрузка и внутренняя доставка до конечного пункта.
Для практической оценки с доставкой на склад рассмотрите следующие категории:
- Товары: закупочная цена поставщика с учётом применимых скидок и кредитов.
- Расходы в стране отправления: забор груза, экспортная упаковка, документация и обработка в стране отправления, если они уже не включены в закупочную цену или стоимость фрахта.
- Транспортировка: международный фрахт и отдельно начисляемые топливные, охранные, терминальные сборы или сборы за обработку.
- Страхование груза: стоимость страхования отправления, если оно приобретено или требуется по договору.
- Таможенные пошлины: пошлины, определённые в соответствии с правилами классификации, происхождения и оценки стоимости товаров страны импорта.
- Импортные налоги: НДС, GST, акцизы или другие применимые налоги с разграничением возмещаемых сумм и постоянных расходов.
- Таможенное оформление и доставка: услуги таможенного брокера, применимые сборы за обработку или авансирование платежей, а также транспортировка до определённого места назначения.
- Дополнительные расходы по конкретному отправлению: фактически понесённые или обоснованно ожидаемые расходы на инспекцию, хранение и другие услуги.
Не каждое отправление сопровождается всеми видами расходов. Указанная стоимость фрахта может уже включать некоторые сборы за обработку, а цена поставщика с доставкой может включать транспортировку или пошлины. Формируйте расчёт исходя из фактического состава каждого коммерческого предложения, а не добавляйте автоматически все возможные сборы.
Формула полной себестоимости поставки
Полная себестоимость поставки = стоимость товаров + транспортировка + страхование + таможенные пошлины + невозмещаемые импортные налоги + таможенное оформление и обработка + доставка в определённое место назначения + другие относимые расходы
Для отправления с одним видом товара:
Полная себестоимость поставки на единицу = общая полная себестоимость поставки ÷ количество единиц, включённых в расчёт
Используйте согласованные количества. До отправки можно оценивать стоимость исходя из количества заказанных единиц. После получения повреждённый или недостающий товар может изменить операционную стоимость одной пригодной к продаже единицы. Отражайте такую корректировку при приёмке явно, а не изменяйте знаменатель незаметно.
Разделяйте экономическую стоимость и потребность в денежных средствах для импорта
Возмещаемый импортный НДС или GST может создавать значительную потребность в денежных средствах, не становясь постоянной себестоимостью товара. Возможность возмещения зависит от местных правил, регистрации и права импортёра на возмещение, документации и использования товаров.
В соответствующих случаях ведите два показателя:
- Экономическая полная себестоимость поставки: не включает импортные налоги, которые могут быть законно возмещены.
- Потребность в денежных средствах для отправления: включает налоги и другие суммы, которые необходимо фактически профинансировать, даже если часть из них будет возмещена позднее.
Невозмещаемый налог остаётся частью экономической стоимости. Некоторые схемы импорта также меняют момент уплаты налога, поэтому прогноз денежных средств должен учитывать применимый механизм платежа. Для финансовой отчётности согласуйте порядок учёта затрат на запасы и необычных расходов с бухгалтером; операционная таблица расчёта полной себестоимости поставки не заменяет учётную политику.
Как связаны доставка, таможенная стоимость и пошлины
Общая полная себестоимость поставки и таможенная стоимость — это разные показатели. Полная себестоимость поставки измеряет расходы на приобретение и доставку. Таможенная стоимость — это установленная законом сумма, используемая для таможенных целей, включая расчёт пошлин, зависящих от стоимости.
Таможенная оценка в рамках ВТО в основном использует метод стоимости сделки: фактически уплаченную или подлежащую уплате цену импортируемых товаров с учётом установленных корректировок и условий. Это не означает, что каждый таможенный орган просто принимает итоговую сумму счёта поставщика без корректировок. В объяснении таможенной оценки ВТО описывается эта система.
Включаются ли расходы на доставку в расчёт пошлины?
Возможно. Порядок учёта транспортировки, страхования и связанных расходов зависит от правил таможенной оценки страны импорта. Не предполагаайте, что процентная пошлина применяется только к цене товара или что каждая страна включает фрахт совершенно одинаковым образом.
Для пошлины, зависящей от стоимости, базовый расчёт выглядит так:
Таможенная пошлина = применимая таможенная стоимость × применимая ставка пошлины
Эта формула не охватывает все виды тарифных структур. Некоторые пошлины взимаются за единицу, вес или другое количество; другие сочетают процентную ставку с фиксированным сбором. Также могут применяться дополнительные торговые меры.
Что определяет ставку пошлины?
Проверьте тарифную классификацию товара, таможенное происхождение, страну назначения и применимые импортные меры. Страна, из которой отправляется груз, не обязательно является страной происхождения товара. Для преференциального режима пошлин могут потребоваться соответствующее происхождение и подтверждающие документы, а не просто адрес поставщика.
Используйте официальные тарифные ресурсы страны назначения или получите документированную оценку квалифицированного специалиста по таможенным вопросам. Предложенный поставщиком код HS может быть отправной точкой, но его не следует считать гарантированной классификацией для страны импорта.
Для импортного налога может использоваться другая база
Не рассчитывайте автоматически импортный НДС или GST от цены в счёте. Налогооблагаемая база по местным правилам может включать пошлины, транспортировку и другие сборы. Например, разъяснение правительства Великобритании о товарах, отправленных из-за границы, указывает, что расчёт НДС может включать почтовые расходы, упаковку, страхование и пошлину. Это пример для конкретной юрисдикции, а не универсальная формула.
Практический пример расчёта полной себестоимости поставки
Предположим, импортёр покупает 100 одинаковых единиц с доставкой на свой склад. Все приведённые ниже суммы указаны в долларах США. Ставки пошлины и налога, а также порядок оценки стоимости являются условными учебными допущениями, а не коммерческим предложением или правилами какой-либо конкретной страны.
- Стоимость товаров составляет $1,000.
- Международный фрахт стоит $200, а страхование груза — $20.
- Только для этого примера таможенная стоимость включает товары, международный фрахт и страхование.
- К этой таможенной стоимости применяется условная пошлина в размере 5%.
- К таможенной стоимости плюс пошлина применяется условный импортный налог в размере 10%.
- Услуги брокера стоят $40, а доставка на склад — $80.
- В примере предполагается отсутствие дополнительных сборов и налогов на услуги брокера или внутреннюю доставку.
| Компонент | Расчёт | Сумма |
|---|---|---|
| Товары | 100 × $10 | $1,000.00 |
| Международный фрахт | Указанная стоимость | $200.00 |
| Страхование | Указанная стоимость | $20.00 |
| Таможенная пошлина | ($1,000 + $200 + $20) × 5% | $61.00 |
| Импортный налог | ($1,220 + $61) × 10% | $128.10 |
| Услуги брокера | Предполагаемый сбор | $40.00 |
| Доставка на склад | Предполагаемый сбор | $80.00 |
| Итого с учётом импортного налога | Сумма расходов на отправление | $1,529.10 |
Если импортный налог в размере $128.10 не возмещается, полная себестоимость поставки составляет $1,529.10, или приблизительно $15.29 на единицу. Таким образом, цена поставщика $10 за единицу занижает стоимость приобретения с доставкой.
Если импортный налог полностью возмещается, экономическая полная себестоимость поставки составляет $1,401.00, или $14.01 на единицу. При допущении, что налог уплачивается авансом, импортёру всё равно необходимо профинансировать $1,529.10 на разных этапах оплаты отправления. Ведите расчёты с полной точностью и округляйте отображаемую стоимость единицы только в конце.
Проверьте условия доставки перед добавлением расходов
Правила Incoterms помогают определить, какая сторона отвечает за конкретные транспортные arrangements, расходы, риски и таможенные формальности. Они не заменяют таблицу расчёта полной себестоимости поставки и не определяют тарифную ставку. В руководстве по Incoterms Управления международной торговли США объясняется их роль в международных договорах купли-продажи.
Зафиксируйте согласованное правило, указанное место и версию. Коммерческое предложение с указанным местом доставки полезнее отдельной аббревиатуры, поскольку расходы за пределами этого места могут остаться на вас.
При DAP покупатель обычно занимается импортным оформлением и несёт применимые импортные пошлины и налоги. При DDP эти обязанности обычно лежат на продавце с учётом договора и практических требований законодательства. Ни одно из обозначений не отменяет необходимости проверить, что включено в счёт и кто будет выступать импортёром.
Самая распространённая ошибка при расчёте — учитывать одну и ту же услугу дважды. Если цена поставщика уже включает международную перевозку, не добавляйте отдельную оценку фрахта, если только она не представляет собой действительно дополнительный расход.
Создайте таблицу полной себестоимости поставки, которую можно сверить
- Определите конечную точку. Укажите место назначения и включённые услуги, например доставку до зоны приёмки склада.
- Зафиксируйте сведения о покупке. Укажите количество, описание товара, валюту счёта, скидки и условия доставки.
- Проверьте таможенные допущения. Задокументируйте классификацию, происхождение, метод оценки, режим пошлин и все необходимые подтверждения.
- Соберите детализированные предложения по логистике. Уточните, что включено, что исключено и какие сборы зависят от инспекции, хранения, габаритов отправления или других условий.
- Приведите валюты к единой основе. Для оценок используйте указанный плановый обменный курс. Таможенные органы могут требовать другой курс для деклараций, а фактические платежи могут включать комиссии за конвертацию.
- Разделите налоговый режим. Отображайте возмещаемые и невозмещаемые налоги отдельно с указанием соответствующих допущений по возмещению.
- Распределите общие расходы. Распределяйте расходы на уровне отправления между товарами на разумной и документированной основе.
- Сверьте данные после получения. Замените оценки фактическими счетами, таможенными декларациями и полученными количествами. Изучите существенные расхождения до размещения следующего заказа.
Распределяйте расходы смешанных отправлений по фактору затрат
Равномерное распределение всех расходов по количеству единиц может исказить маржинальность, если товары отличаются размером, весом или стоимостью. Распределяйте фрахт по оплачиваемому весу или объёму, если это отражает основу тарификации. Страхование, зависящее от стоимости, распределяйте по страховой стоимости. Рассчитывайте пошлины по товарным позициям, а не распределяйте одну среднюю ставку между товарами с разным тарифным режимом.
Для фиксированных административных сборов выберите последовательный метод распределения, соответствующий специфике бизнеса. Распределение не меняет общую стоимость отправления, но может существенно изменить то, какие товары выглядят прибыльными.
Используйте полную себестоимость поставки для принятия решений о закупках и ценообразовании
Сравнивайте поставщиков при одинаковых месте назначения, объёме услуг, налоговом режиме и валютной базе. Более низкая заводская цена может компенсироваться более высоким фрахтом, иным режимом пошлин или дополнительной обработкой. И наоборот, более высокое предложение с доставкой может оказаться конкурентоспособным после учёта включённых услуг.
Храните неопределённые расходы отдельно от подтверждённых. Базовая оценка с чётко обозначенным резервом полезнее, чем представление предварительной суммы как гарантированной. Обновляйте оценку при изменении маршрута, количества, упаковки, происхождения или характеристик товара.
Полная себестоимость поставки также не является полной стоимостью продажи в электронной коммерции. Доставка клиенту, выполнение заказов, обработка платежей, возвраты, маркетинг и накладные расходы могут требовать отдельного покрытия. Используйте полную себестоимость поставки как базу для приобретения товара, а затем выстраивайте вокруг неё остальной расчёт маржинальности.
Часто задаваемые вопросы
Является ли полная себестоимость поставки тем же, что и стоимость доставки?
Нет. Стоимость доставки — лишь один из компонентов. Полная себестоимость поставки также включает товары и соответствующие расходы на приобретение и импорт, необходимые для доставки в определённое место назначения. Всегда проверяйте, не включает ли коммерческое предложение на доставку услуги, которые вы планируете добавить отдельно.
Следует ли включать VAT или GST в полную себестоимость поставки?
Включайте невозмещаемый импортный налог в экономическую полную себестоимость поставки. Возмещаемый налог учитывайте отдельно для планирования денежных средств и сверки. Возмещение не происходит автоматически; перед исключением налога из постоянной стоимости подтвердите право на возмещение, наличие документации и местные правила.
Означает ли бесплатная доставка отсутствие импортных сборов?
Нет. Бесплатная доставка описывает цену доставки продавца, но не обязательно порядок применения таможенных пошлин, налогов или сборов за оформление. Проверьте условия продажи и выясните, кто отвечает за импорт товаров, прежде чем считать итоговую сумму при оформлении заказа окончательной.
Могу ли я рассчитать точную полную себестоимость поставки до размещения заказа?
Вы можете составить обоснованную оценку, но итоговая сумма может измениться из-за обменных курсов, фактических транспортных расходов, таможенной оценки, инспекций, хранения или различий в количестве. Определите неопределённые позиции и после импорта сопоставьте их с фактическими расходами.
Гарантирует ли предложение DDP полную сумму полной себестоимости поставки?
Оно может предоставить полезную основу для цены с доставкой, но проверьте указанное место назначения, включённые услуги, исключения и порядок импорта. Также подтвердите наличие налоговой документации для вашей компании. Одной отметки об условиях доставки недостаточно для полной детализации расходов.
Источники
- Всемирная торговая организация: техническая информация о таможенной оценке — стоимость сделки и международная система таможенной оценки.
- GOV.UK: налоги и таможенные правила для товаров, отправленных из-за границы — разъяснение для конкретной юрисдикции о расчёте импортного НДС и пошлин.
- Управление международной торговли: ознакомьтесь с Incoterms — роль Incoterms в распределении обязанностей по международной доставке.