Landed cost forklart: Formel, frakt, toll og et gjennomarbeidet eksempel
Landet kostnad er den totale kostnaden ved å kjøpe varer og bringe dem til et definert bestemmelsessted, for eksempel lageret ditt. Den kombinerer produktprisen med frakt, forsikring, toll, ikke-refunderbare importavgifter, fortollingsgebyrer og andre kostnader som kreves for å få varene dit. For importører og netthandlere er dette et mer nyttig grunnlag for innkjøp og prissetting enn leverandørens stykkpris alene.

Beregningen har to deler: å identifisere alle relevante utgifter og å anvende riktige toll- og skatteregler. Selve regnestykket er enkelt; det vanskelige er å vite hvilke gebyrer som skal inngå i beregningen, hvilke som allerede er inkludert i et tilbud, og hvilke skatter som kan refunderes.
Hva landet kostnad inkluderer
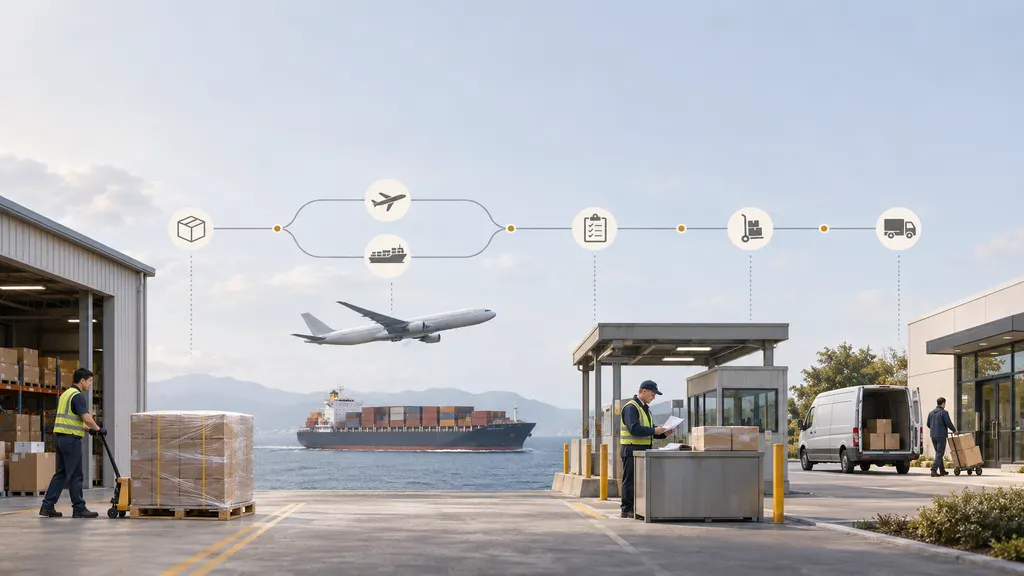
Begynn med å definere hvor beregningen avsluttes. Varer levert til en bestemmelseshavn har ikke samme kostnad som varer levert til et lager. Et estimat for landet kostnad bør angi bestemmelsesstedet og opplyse om det inkluderer importavgifter, lossing og den siste innenlandske transporten.
For et praktisk estimat levert til lager bør du gjennomgå disse kategoriene:
- Varer: leverandørens kjøpspris, justert for relevante rabatter og krediteringer.
- Kostnader ved avsenderstedet: henting, eksportpakking, dokumentasjon og håndtering ved avsenderstedet som ikke allerede er inkludert i kjøpsprisen eller frakttilbudet.
- Transport: internasjonal frakt og eventuelle separat belastede drivstoff-, sikkerhets-, terminal- eller håndteringstillegg.
- Transportforsikring: kostnaden ved å forsikre forsendelsen, dersom dette er kjøpt eller kontraktsmessig påkrevd.
- Toll: toll fastsatt etter importlandets regler for klassifisering, opprinnelse og verdsettelse.
- Importavgifter: VAT, GST, særavgifter eller andre relevante avgifter, der refunderbare beløp skilles fra permanente kostnader.
- Fortolling og levering: tollmegling, relevante behandlings- eller utleggsgebyrer og transport til det definerte bestemmelsesstedet.
- Forsendelsesspesifikke tillegg: inspeksjon, lagring eller andre kostnader som faktisk påløper eller med rimelighet forventes for forsendelsen.
Ikke alle forsendelser medfører alle kostnader. En oppgitt fraktpris kan allerede inkludere enkelte håndteringsgebyrer, mens leverandørens leverte pris kan inkludere transport eller toll. Bygg beregningen på det faktiske omfanget av hvert tilbud i stedet for automatisk å legge til alle mulige gebyrer.
Formelen for landet kostnad
Landet kostnad = varekostnad + transport + forsikring + toll + ikke-refunderbare importavgifter + fortolling og håndtering + levering til det definerte bestemmelsesstedet + andre henførbare kostnader
For en forsendelse med ett produkt:
Landet kostnad per enhet = total landet kostnad ÷ antall enheter som inngår i beregningen
Bruk konsekvente mengder. Før forsendelsen kan du estimere kostnaden fordelt på antallet bestilte enheter. Etter mottak kan skadet eller manglende lagerbeholdning endre den operative kostnaden per salgbare enhet. Hold denne mottaksjusteringen synlig i stedet for å endre nevneren uten å opplyse om det.
Skill økonomisk kostnad fra kontantbehovet ved import
Refunderbar import-VAT eller GST kan skape et betydelig kontantbehov uten å bli en permanent produktkostnad. Om refusjon er tillatt, avhenger av lokale regler, importørens registrering og kvalifikasjon, dokumentasjon og hvordan varene brukes.
Oppretthold to tall når det er relevant:
- Økonomisk landet kostnad: ekskluderer importavgifter som på gyldig vis kan refunderes.
- Kontantbehov for forsendelsen: inkluderer skatter og andre beløp som faktisk må finansieres, selv om noen av dem refunderes senere.
En skatt som ikke kan refunderes, forblir en del av den økonomiske kostnaden. Enkelte importordninger endrer også når skatten må betales, så kontantprognosen bør følge den gjeldende betalingsmekanismen. For finansiell rapportering bør du bekrefte behandlingen av lagerkostnader og unormale utgifter med regnskapsføreren din; et operativt regneark for landet kostnad erstatter ikke regnskapsprinsippene.
Slik henger frakt, tollverdi og toll sammen
Total landet kostnad og tollverdien er forskjellige tall. Landet kostnad måler innkjøps- og leveringsutgiftene dine. Tollverdi er et juridisk fastsatt beløp som brukes til tollformål, blant annet ved beregning av verdibaserte tollsatser.
WTO-rammeverket for tollverdi bruker primært transaksjonsverdi: prisen som faktisk er betalt eller skal betales for de importerte varene, med forbehold om angitte justeringer og vilkår. Det betyr ikke at alle tollmyndigheter ganske enkelt godtar leverandørfakturaens totalbeløp uten justeringer. WTOs forklaring av tollverdi beskriver dette rammeverket.
Inngår fraktkostnader i tollberegningen?
Det kan de gjøre. Behandlingen av transport, forsikring og relaterte kostnader avhenger av importlandets regler for verdsettelse. Ikke anta at en tollsats bare gjelder vareprisen, eller at alle land inkluderer frakt på nøyaktig samme måte.
For en verdibasert tollsats er den grunnleggende beregningen:
Toll = gjeldende tollverdi × gjeldende tollsats
Denne formelen dekker ikke alle tollstrukturer. Noen tollsatser beregnes per enhet, vekt eller en annen mengde; andre kombinerer en prosentsats med et spesifikt beløp. Ytterligere handelstiltak kan også gjelde.
Hva bestemmer tollsatsen?
Kontroller produktets tollklassifisering, tollmessige opprinnelse, bestemmelsesland og gjeldende importtiltak. Landet en forsendelse sendes fra, er ikke nødvendigvis varenes opprinnelsesland. Preferansetoll kan kreve kvalifiserende opprinnelse og støttedokumentasjon, ikke bare en leverandøradresse.
Bruk bestemmelseslandets offisielle tollressurser, eller innhent en dokumentert vurdering fra en kvalifisert tollfagperson. En HS-kode foreslått av leverandøren kan være et utgangspunkt, men bør ikke behandles som en garantert klassifisering for importlandet.
Importavgiften kan ha et annet beregningsgrunnlag
Ikke beregn automatisk import-VAT eller GST på fakturaprisen. Det avgiftspliktige grunnlaget kan etter lokale regler inkludere toll, transport eller andre kostnader. For eksempel forklarer den britiske regjeringens veiledning om varer sendt fra utlandet at VAT-beregninger kan inkludere porto, emballasje, forsikring og toll. Dette er et jurisdiksjonsspesifikt eksempel, ikke en universell formel.
Et gjennomarbeidet eksempel på landet kostnad
Anta at en importør kjøper 100 identiske enheter for levering til lageret sitt. Alle beløp nedenfor er oppgitt i amerikanske dollar. Toll-, skatte- og verdsettelsessatsene er hypotetiske for undervisningsformål og utgjør ikke et tilbud eller reglene i et bestemt land.
- Varene koster $1,000.
- Internasjonal frakt koster $200, og transportforsikring koster $20.
- I dette eksempelet inkluderer tollverdien varene, internasjonal frakt og forsikring.
- En hypotetisk tollsats på 5 % gjelder for denne tollverdien.
- En hypotetisk importavgift på 10 % gjelder for tollverdi pluss toll.
- Tollmegling koster $40, og levering til lageret koster $80.
- Eksempelet forutsetter ingen ekstra kostnader og ingen skatt på tollmegling eller innenlands levering.
| Komponent | Beregning | Beløp |
|---|---|---|
| Varer | 100 × $10 | $1,000.00 |
| Internasjonal frakt | Oppgitt kostnad | $200.00 |
| Forsikring | Oppgitt kostnad | $20.00 |
| Toll | ($1,000 + $200 + $20) × 5% | $61.00 |
| Importavgift | ($1,220 + $61) × 10% | $128.10 |
| Tollmegling | Forutsatt kostnad | $40.00 |
| Levering til lager | Forutsatt kostnad | $80.00 |
| Total inkludert importavgift | Sum av forsendelseskostnader | $1,529.10 |
Hvis importavgiften på $128.10 ikke kan refunderes, er landet kostnad $1,529.10, eller omtrent $15.29 per enhet. Leverandørens stykkpris på $10 undervurderer dermed den leverte innkjøpskostnaden.
Hvis importavgiften refunderes i sin helhet, er den økonomiske landede kostnaden $1,401.00, eller $14.01 per enhet. Under forutsetningen i eksempelet om at avgiften betales på forhånd, må importøren likevel finansiere $1,529.10 gjennom forsendelsens ulike betalingstrinn. Behold full presisjon i beregningene, og rund av viste enhetskostnader først til slutt.
Kontroller leveringsbetingelsene før du legger til kostnader
Incoterms-reglene bidrar til å identifisere hvilken part som er ansvarlig for angitte transportordninger, kostnader, risikoer og tollformaliteter. De erstatter ikke et regneark for landet kostnad og fastsetter ikke tollsatsen. US International Trade Administrations veiledning om Incoterms forklarer deres rolle i internasjonale salgskontrakter.
Registrer den avtalte regelen, det navngitte stedet og versjonen. Et tilbud med et navngitt leveringssted er mer nyttig enn en frittstående forkortelse, fordi kostnader etter dette punktet fortsatt kan være ditt ansvar.
Ved DAP håndterer kjøperen vanligvis importklarering og gjeldende importtoll og -avgifter. Ved DDP ligger dette ansvaret vanligvis hos selgeren, med forbehold om kontrakten og praktiske juridiske krav. Ingen av betegnelsene eliminerer behovet for å kontrollere hva fakturaen inkluderer, og hvem som opptrer som importør.
Den vanligste kostnadsfeilen er å telle samme tjeneste to ganger. Hvis leverandørens pris allerede dekker internasjonal transport, skal du ikke legge til et separat fraktestimat med mindre det representerer en faktisk ekstra kostnad.
Lag et avstembart regneark for landet kostnad
- Definer sluttpunktet. Angi bestemmelsesstedet og inkluderte tjenester, for eksempel levering til lagerets mottaksrampe.
- Registrer kjøpsdetaljene. Ta med mengde, produktbeskrivelse, fakturavaluta, rabatter og leveringsbetingelser.
- Valider tollforutsetningene. Dokumenter klassifisering, opprinnelse, verdsettelsesmetode, tollbehandling og eventuell nødvendig dokumentasjon.
- Innhent spesifiserte logistikktilbud. Spør hva som er inkludert, hva som er ekskludert, og hvilke kostnader som avhenger av inspeksjon, lagring, forsendelsens dimensjoner eller andre forhold.
- Normaliser valutaene. Bruk en angitt planleggingskurs for estimater. Tollmyndighetene kan kreve en annen omregningskurs for deklarasjoner, mens faktiske betalinger kan inkludere vekslingsgebyrer.
- Skill skattebehandlingen. Vis refunderbare og ikke-refunderbare skatter separat, sammen med de relevante forutsetningene for refusjon.
- Fordel felleskostnader. Fordel kostnader på forsendelsesnivå til produktene etter et rimelig og dokumentert grunnlag.
- Avstem etter mottak. Erstatt estimater med faktiske fakturaer, tolldeklarasjoner og mottatte mengder. Undersøk vesentlige avvik før neste bestilling.
Fordel forsendelser med flere produkter etter kostnadsdriveren
Hvis alle utgifter deles likt på antall enheter, kan marginene bli skjeve når produktene varierer i størrelse, vekt eller verdi. Fordel frakt etter fakturerbar vekt eller volum når dette gjenspeiler faktureringsgrunnlaget. Fordel verdirelatert forsikring etter forsikringsverdien. Beregn toll per produktlinje i stedet for å fordele én gjennomsnittssats på varer med ulik tollbehandling.
For faste administrative kostnader bør du velge en konsekvent fordelingsmetode som gir mening for virksomheten. Fordelingen endrer ikke totalbeløpet for forsendelsen, men kan ha stor betydning for hvilke produkter som fremstår som lønnsomme.
Bruk landet kostnad til innkjøps- og prisbeslutninger
Sammenlign leverandører med samme bestemmelsessted, tjenesteomfang, skattebehandling og valutagrunnlag. En lavere fabrikkpris kan oppveies av høyere frakt, annen tollbehandling eller ekstra håndtering. Omvendt kan et høyere levert tilbud være konkurransedyktig når de inkluderte tjenestene tas med i vurderingen.
Hold usikre kostnader atskilt fra bekreftede utgifter. Et grunnestimat pluss en tydelig merket reserve er mer nyttig enn å presentere et foreløpig tall som garantert. Oppdater estimatet når rute, mengde, emballasje, opprinnelse eller produktspesifikasjon endres.
Landet kostnad er heller ikke den totale kostnaden ved et nettsalg. Utgående kundelevering, ordreoppfyllelse, betalingsbehandling, returer, markedsføring og faste kostnader må fortsatt dekkes. Bruk landet kostnad som grunnlag for produktets innkjøpskostnad, og bygg deretter resten av marginberegningen rundt den.
Vanlige spørsmål
Er landet kostnad det samme som fraktkostnad?
Nei. Fraktkostnad er én komponent. Landet kostnad inkluderer også varene samt relevante innkjøps- og importkostnader som kreves for å nå det definerte bestemmelsesstedet. Kontroller alltid om et frakttilbud allerede inkluderer tjenester du planlegger å legge til separat.
Bør jeg inkludere VAT eller GST i landet kostnad?
Inkluder ikke-refunderbar importavgift i den økonomiske landede kostnaden. Spor refunderbar skatt separat for kontantplanlegging og avstemming. Refusjon skjer ikke automatisk; bekreft kvalifikasjon, dokumentasjon og lokale regler før du ekskluderer den fra den permanente kostnaden.
Betyr gratis frakt at det ikke finnes importkostnader?
Nei. Gratis frakt beskriver selgerens leveringsprising, ikke nødvendigvis behandlingen av toll, skatter eller fortollingsgebyrer. Kontroller salgsvilkårene og hvem som er ansvarlig for importen av varene før du antar at totalsummen i kassen er endelig.
Kan jeg beregne nøyaktig landet kostnad før bestilling?
Du kan lage et godt underbygget estimat, men sluttbeløpet kan endres på grunn av valutakurser, faktiske transportkostnader, tollvurdering, inspeksjoner, lagring eller mengdeforskjeller. Identifiser usikre poster og avstem dem mot de faktiske kostnadene etter importen.
Garanterer et DDP-tilbud en komplett landet kostnad?
Det kan gi et nyttig grunnlag basert på levert pris, men kontroller det navngitte bestemmelsesstedet, inkluderte tjenester, unntak og importordninger. Bekreft også hvilken skattedokumentasjon virksomheten din kan få. En leveringsbetingelse alene er ikke en fullstendig spesifisert kostnadsoversikt.
Kilder
- World Trade Organization: Technical information on customs valuation — transaksjonsverdi og det internasjonale rammeverket for tollverdi.
- GOV.UK: Tax and customs for goods sent from abroad — en jurisdiksjonsspesifikk forklaring av beregninger for import-VAT og toll.
- International Trade Administration: Know Your Incoterms — Incoterms-rollen ved fordeling av ansvar for internasjonal frakt.