Митна декларація
Що таке митна декларація?
Митна декларація — це офіційна заява, подана митному органу, яка ідентифікує товари та містить інформацію, необхідну для поміщення їх під митну процедуру. У міжнародних перевезеннях і транскордонній електронній торгівлі вона повідомляє митниці, які товари переміщуються, їхню вартість і походження, хто бере участь в операції та як із товарами слід поводитися відповідно до застосовних митних правил.

Декларація дає змогу митниці нараховувати мита й податки, застосовувати обмеження та вирішувати, чи потрібні додаткові перевірки до випуску товарів. Її можна подати в електронному вигляді або, якщо це дозволено, на паперовому бланку чи іншим юридично визнаним способом. Необхідна інформація, спосіб подання та відповідальні сторони залежать від юрисдикції, товарів і використовуваної процедури.
Митна декларація не є тотожною митному оформленню. Декларація містить інформацію та запитує певний митний режим; оформлення — це ширший процес виконання митних вимог, у результаті якого товари набувають права на випуск.
Роль у транскордонних перевезеннях
Митна декларація пов’язує фізичне переміщення товарів із юридичною та комерційною інформацією, необхідною на кордоні. Замовлення в електронній торгівлі фіксує те, що придбав клієнт, тоді як декларація представляє відправлення у формі, визначеній митницею. Ці записи пов’язані, але виконують різні функції й не обов’язково містять однакову інформацію.
Наприклад, опис замовлення на кшталт «літні товари першої необхідності» може підходити для вітрини магазину, але бути недостатнім для ідентифікації товарів митницею. У декларації може знадобитися точніший опис, наприклад бавовняні трикотажні футболки, разом із відповідною кількістю, вартістю та класифікацією товару.
Декларації можуть стосуватися імпорту, експорту, транзиту або інших митних процедур. Тому під час переміщення відправлення може знадобитися більше одного митного подання. Експортна декларація в країні відправлення сама по собі не замінює імпортні вимоги країни призначення.
Продавці можуть зіткнутися з вимогами щодо декларації під час оформлення міжнародного відправлення, надання інформації митному брокеру, відповіді на запит перевізника щодо документів або організації міжнародного повернення. Подання та обробка можуть відбуватися до або після прибуття залежно від застосовної процедури. Фізичне прибуття не означає автоматичного випуску товарів митницею.
Інформація, що міститься в митній декларації
Наведені нижче категорії інформації мають значення для декларацій на товари, хоча універсального переліку не існує. Деякі процедури вимагають детальних даних щодо кожної позиції, тоді як спрощені режими можуть передбачати інший набір даних.
| Категорія інформації | Що вона ідентифікує | Важлива відмінність |
|---|---|---|
| Сторони та ідентифікатори | Імпортера, експортера, декларанта, представника та інших необхідних сторін | Продавець, відправник, покупець та імпортер не обов’язково є одними й тими самими особами. |
| Опис і класифікація товарів | Що являють собою товари та який код товару застосовується | Однієї маркетингової назви може бути недостатньо для опису товарів. |
| Кількість і пакування | Кількість одиниць, упаковок, вага та необхідні додаткові одиниці виміру | Кількість упаковок може відрізнятися від кількості товарів. |
| Вартість і валюта | Задекларовану суму та інформацію, необхідну для митної оцінки | Митна вартість не обов’язково дорівнює загальній сумі під час оформлення замовлення. |
| Походження та переміщення | Походження товарів і відповідну інформацію про відправлення або пункт призначення | Походження не обов’язково означає країну, з якої було відправлено товар. |
| Процедура та супровідні посилання | Запитуваний митний режим і посилання на підтвердні документи | Повернення, тимчасове переміщення або звичайний імпорт можуть вимагати різного режиму. |
Класифікація товарів
Коди товарів ідентифікують товари в межах митної класифікаційної системи. Гармонізована система є міжнародною основою, тоді як національні або регіональні тарифні системи можуть містити додаткові підрозділи. Класифікація може впливати на порядок застосування мита, обмеження та вимоги до документів. Не слід припускати, що код, використаний в одній країні, відповідає вимогам кожної країни призначення без перевірки відповідної тарифної системи.
Митна вартість
Митна вартість визначається відповідно до застосовних правил оцінки. Для багатьох комерційних імпортних операцій відправною точкою є ціна угоди з урахуванням установлених умов і коригувань. До фрахту, страхування, знижок та інших зборів можуть застосовуватися особливі правила. Тому продавець має відрізняти суму, сплачену за замовлення, від вартості, необхідної для декларації, а не автоматично копіювати загальну суму під час оформлення замовлення.
Походження товарів
Походження стосується того, де товари набувають статусу походження відповідно до застосовних правил, а не просто місця їх зберігання або відправлення. Для застосування преференційного тарифу може знадобитися, щоб товари відповідали правилам походження торговельної угоди, а імпортер мав необхідні підтвердження. Відправлення товарів із країни, на яку поширюється угода, саме по собі не встановлює преференційного походження.
Хто готує та подає декларацію?
Залежно від юрисдикції та процедури декларацію може подати імпортер, експортер або уповноважений представник. Митний брокер, експедитор, поштовий оператор або перевізник можуть надавати послугу подання, але їхня конкретна роль залежить від домовленостей і застосовного законодавства.
Підготовка даних про відправлення, подання декларації, сплата зборів і несення юридичної відповідальності є окремими функціями. Використання посередника не обов’язково звільняє торговця від обов’язків щодо точності інформації або зберігання записів. Відповідальність також може відрізнятися залежно від виду митного представництва.
В електронній торгівлі продавець може надавати описи товарів, ціни та інформацію про походження, тоді як інша сторона подає декларацію. Практичне завдання полягає у визначенні того, хто надає кожен елемент даних, хто його перевіряє, хто подає декларацію та хто відповідає на запитання митниці. Умови доставки можуть розподіляти комерційні витрати й обов’язки, але не скасовують митне законодавство.
Як відбувається процес декларування
- Визначте застосовну процедуру. З’ясуйте, чи є переміщення звичайним імпортом або експортом, поверненням, тимчасовим переміщенням, транзитом чи іншою процедурою. Перевірте, чи потрібна декларація або дозволений спрощений режим.
- Зберіть і узгодьте інформацію. Порівняйте замовлення, рахунок-фактуру, записи про товари, відомості про пакування та транспортну інформацію. До подання усуньте розбіжності в кількості, описах, валютах або даних сторін.
- Визначте класифікацію, походження та вартість. Застосовуйте відповідні правила, а не розглядайте ці поля як взаємозамінні комерційні позначення. За потреби отримайте підтвердні документи.
- Подайте через відповідний канал. Декларант або представник надсилає необхідну інформацію за допомогою системи чи методу, визнаного митним органом.
- Реагуйте на митну обробку. Митниця може запитати документи, оглянути товари або вимагати додаткову інформацію. До випуску може знадобитися врегулювати питання мит, податків або забезпечення.
- Зберігайте записи та виправляйте помилки. Зберігайте декларацію й підтвердні документи протягом установленого строку. Якщо інформація неправильна, дотримуйтеся відповідної процедури внесення змін, анулювання або дій після митного оформлення.
Ці кроки описують основні функції, а не універсальну послідовність. Деякі дії можуть виконуватися до відправлення або прибуття, а спрощені процедури можуть розділяти первинне подання та подальшу додаткову інформацію.
Пов’язані документи та терміни
| Документ або термін | Основна функція | Зв’язок із декларацією |
|---|---|---|
| Комерційний рахунок-фактура | Фіксує деталі операції, зокрема товари та комерційні суми | Підтримує декларацію, але автоматично не замінює необхідне митне подання. |
| Пакувальний лист | Описує спосіб пакування товарів і їх розподіл між упаковками | Допомагає узгодити фактичний вміст із задекларованою кількістю та вагою. |
| Транспортний документ | Фіксує інформацію про перевезення, наприклад авіаційну накладну або коносамент | Ідентифікує транспортне переміщення, але самостійно не встановлює митний режим. |
| Митне оформлення | Ширший процес виконання митних вимог | Подання декларації є однією з його частин. |
| Випуск товарів митницею | Дозвіл митниці на подальше переміщення товарів відповідно до застосовної процедури | Прийняття даних декларації не слід автоматично трактувати як випуск. |
Приклади та практичні перевірки в електронній торгівлі
Роздрібний продаж закордонному клієнту
Наприклад, продавець може продати клієнту за кордоном дві бавовняні футболки. Інформація, надана для декларації, має конкретно ідентифікувати товари та відображати фактичну кількість і операцію. Якщо товари переміщуються в одній посилці, кількість упаковок становить одну, а кількість товарів — дві. Сторона, яка подає декларацію, все одно має визначити застосовну класифікацію, інформацію про походження та порядок оцінки.
Повернення клієнтом
Клієнт може повернути товар продавцю через кордон. Повернення все одно є переміщенням товарів, для якого може знадобитися митна декларація. Підтвердження зв’язку поверненого товару з початковим відправленням може мати значення під час отримання доступного звільнення. Позначення посилки як повернення автоматично не підтверджує право на звільнення від мита або податку.
Безкоштовний зразок або заміна
Відправлення, надане без нового платежу клієнта, усе одно може потребувати митної вартості. Зразку або заміні не слід автоматично присвоювати нульову вартість лише тому, що на цьому етапі продаж не відбувається. Належний метод оцінки та підтвердні документи залежать від обставин і застосовних правил.
Перевірки перед поданням
- Переконайтеся, що опис ідентифікує фактичні товари, а не лише складський код або рекламну назву.
- Перевірте узгодженість кількості, числа упаковок і ваги в усіх підтвердних документах.
- Перевірте валюту та основу, використану для визначення митної вартості.
- Відрізняйте країну походження від місця відправлення.
- За потреби підтвердьте дані імпортера, декларанта та представника.
- Перевірте, чи потрібні дозволи, сертифікати або підтвердження для звільнення чи преференції.
- Переконайтеся, що сторона, яка подає декларацію, може отримати підтвердні документи та відповідати на запити митниці.
Поширені непорозуміння
Декларація не гарантує негайного митного оформлення. Після отримання інформації митниця може вимагати додаткові перевірки. Навіть повне подання може підлягати огляду, обмеженням або іншим вимогам.
Низька вартість не означає універсальну відсутність декларації. Юрисдикція може передбачати спрощені вимоги до даних або звільнення від окремих платежів, не скасовуючи всіх обов’язків щодо звітності. Податкові пільги, звільнення від мита та вимоги щодо декларації — це окремі питання.
«Подарунок» не замінює точного опису. Режим подарунка залежить від застосовних умов, а комерційна покупка не стає подарунком лише через те, що це слово зазначене в документах на відправлення.
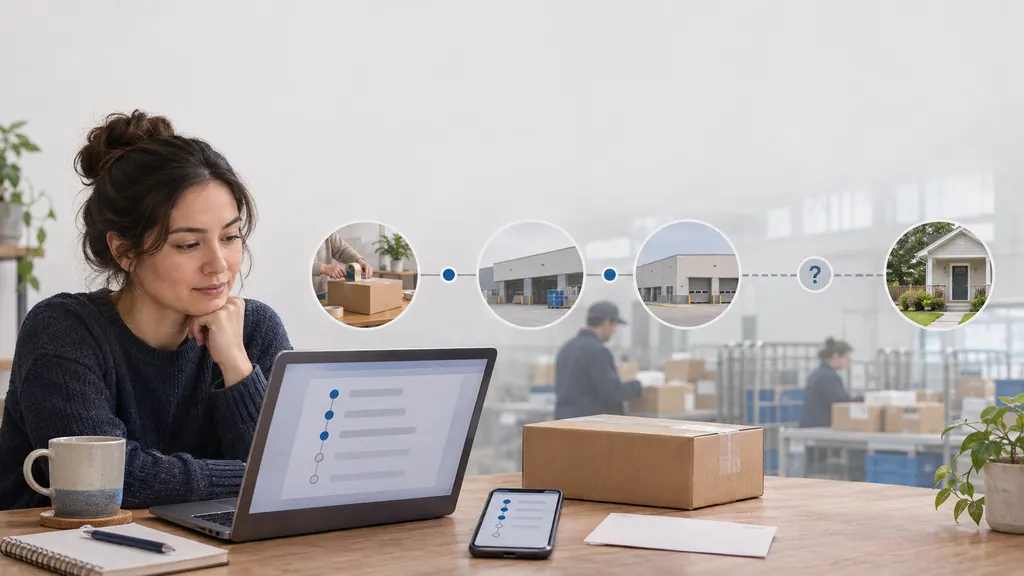
Оновлення відстеження не є самою декларацією. Статус відправлення, пов’язаний із митницею, може свідчити про триваючу обробку або відсутність інформації. Він не обов’язково розкриває повний зміст декларації, правову підставу рішення або точну необхідну дію.
Запитання та відповіді
Чи є митна декларація тотожною комерційному рахунку-фактурі?
Ні. Комерційний рахунок-фактура фіксує інформацію про операцію та може підтримувати митну обробку. Митна декларація є офіційним поданням із запитом на певний митний режим для товарів.
Хто відповідає за заповнення митної декларації?
Залежно від застосовних правил її може подати імпортер, експортер або уповноважений представник. Відповідальність за надання точної інформації та виконання юридичних обов’язків залежить від процедури й домовленостей про представництво.
Чи потрібна митна декларація для повернених товарів?
Можливо. Повернення все одно є транскордонним переміщенням, а будь-яке доступне звільнення може вимагати декларації та підтвердження початкової операції або переміщення.
Чи означає подання декларації, що відправлення пройшло митне оформлення?
Ні. Подання, прийняття, перевірки та випуск є різними етапами митної обробки. Додаткова інформація або дії все ще можуть бути необхідними.
Джерела
- Європейська комісія: Митна декларація — визначення, декларанти, способи подання та роль декларацій у митних процедурах.
- GOV.UK: Імпорт товарів до Великої Британії — приклад підготовки до імпорту, представництва, класифікації, декларацій і підтвердних документів у конкретній юрисдикції.
- HM Revenue & Customs: Оцінка імпортованих товарів за методом 1 — умови та коригування ціни угоди відповідно до британських рекомендацій щодо митної оцінки.
- GOV.UK: Податки та митні правила для товарів, відправлених з-за кордону — довідкова інформація щодо посилок, митних декларацій, подарунків, платежів і митних перевірок у конкретній юрисдикції.