Tulldeklaration
Vad är en tulldeklaration?
En tulldeklaration är ett officiellt meddelande som lämnas till en tullmyndighet och som identifierar varor samt innehåller den information som krävs för att hänföra dem till ett tullförfarande. Vid internationell frakt och gränsöverskridande e-handel anger den för tullen vilka varor som transporteras, deras värde och ursprung, vilka som deltar i transaktionen och hur varorna ska behandlas enligt tillämpliga tullregler.

Deklarationen gör det möjligt för tullen att bedöma tullar och skatter, tillämpa restriktioner och avgöra om ytterligare kontroller behövs innan varorna kan frigöras. Den kan lämnas elektroniskt eller, där det är tillåtet, via ett pappersformulär eller en annan lagligt erkänd metod. Vilken information som krävs, hur den ska lämnas och vilka parter som ansvarar beror på jurisdiktionen, varorna och det använda förfarandet.
En tulldeklaration är inte samma sak som tullklarering. Deklarationen tillhandahåller information och begär en viss tullbehandling; tullklarering är den bredare process genom vilken tullkraven uppfylls och varorna blir berättigade till frigivning.
Rollen vid gränsöverskridande frakt
En tulldeklaration kopplar varornas fysiska förflyttning till den juridiska och kommersiella information som behövs vid en gräns. En e-handelsorder registrerar vad en kund har köpt, medan en deklaration presenterar försändelsen i den form som tullen kräver. Dessa uppgifter hänger samman, men de har olika syften och innehåller inte nödvändigtvis identisk information.
En orderbeskrivning som ”sommarartiklar” kan till exempel passa i en webbutik men vara otillräcklig för att identifiera varorna för tullen. En deklaration kan kräva en mer specifik beskrivning, till exempel stickade T-shirts av bomull, tillsammans med relevant kvantitet, värde och varuklassificering.
Deklarationer kan avse import, export, transitering eller andra tullförfaranden. En försändelse kan därför kräva mer än en tulldeklaration under transporten. En exportdeklaration i avsändningslandet ersätter inte i sig importkraven i destinationslandet.
Återförsäljare kan möta deklarationskrav när de bokar en internationell försändelse, lämnar information till ett tullombud, svarar på en dokumentförfrågan från en transportör eller ordnar en internationell retur. Inlämning och behandling kan ske före eller efter ankomst, beroende på det tillämpliga förfarandet. Fysisk ankomst innebär inte automatiskt tullklarering.
Information som ingår i en tulldeklaration
Följande informationskategorier är relevanta för varudeklarationer, även om ingen enskild lista gäller universellt. Vissa förfaranden kräver detaljerade uppgifter för varje vara, medan förenklade arrangemang kan kräva en annan uppsättning uppgifter.
| Informationskategori | Vad den identifierar | Viktig skillnad |
|---|---|---|
| Parter och identifierare | Importören, exportören, deklaranten, representanten och andra obligatoriska parter | Säljaren, avsändaren, köparen och importören är inte nödvändigtvis samma aktörer. |
| Varubeskrivning och klassificering | Vad varorna är och den tillämpliga varukoden | Ett marknadsföringsnamn kanske inte beskriver varorna tillräckligt. |
| Kvantitet och emballage | Antal artiklar, kollin, vikt och eventuella obligatoriska kompletterande enheter | Antalet kollin kan skilja sig från antalet produkter. |
| Värde och valuta | Det deklarerade beloppet och den information som behövs för tullvärdering | Tullvärdet är inte nödvändigtvis identiskt med totalsumman i kassan. |
| Ursprung och förflyttning | Varornas ursprung och relevant information om avsändning eller destination | Ursprung är inte nödvändigtvis det land varifrån försändelsen skickades. |
| Förfarande och styrkande hänvisningar | Den begärda tullbehandlingen och hänvisningar till styrkande dokument | En retur, tillfällig förflyttning eller vanlig import kan kräva olika behandling. |
Varuklassificering
Varukoder identifierar varor inom ett tullklassificeringssystem. Harmoniserade systemet ger en internationell grund, medan nationella eller regionala tullsystem kan lägga till ytterligare underindelningar. Klassificeringen kan påverka tullbehandling, restriktioner och dokumentationskrav. En kod som används i ett land bör inte antas uppfylla kraven på varje destination utan att det relevanta tullsystemet kontrolleras.
Tullvärde
Tullvärdet fastställs enligt tillämpliga värderingsregler. För många kommersiella importer utgör transaktionsvärdet utgångspunkten, med förbehåll för villkor och justeringar. Frakt, försäkring, rabatter och andra avgifter kan kräva särskild behandling. En säljare bör därför skilja mellan det belopp som betalats för ordern och det värde som krävs i deklarationen, i stället för att automatiskt kopiera totalsumman i kassan.
Varornas ursprung
Ursprung avser var varorna kvalificerar sig som ursprungsvaror enligt tillämpliga regler, inte bara var de lagrades eller skickades från. Förmånsbehandling enligt tulltaxan kan kräva att varorna uppfyller ursprungsreglerna i ett handelsavtal och att importören innehar nödvändiga bevis. Att skicka varor från ett land som omfattas av ett avtal fastställer inte i sig förmånsberättigat ursprung.
Vem förbereder och lämnar in deklarationen?
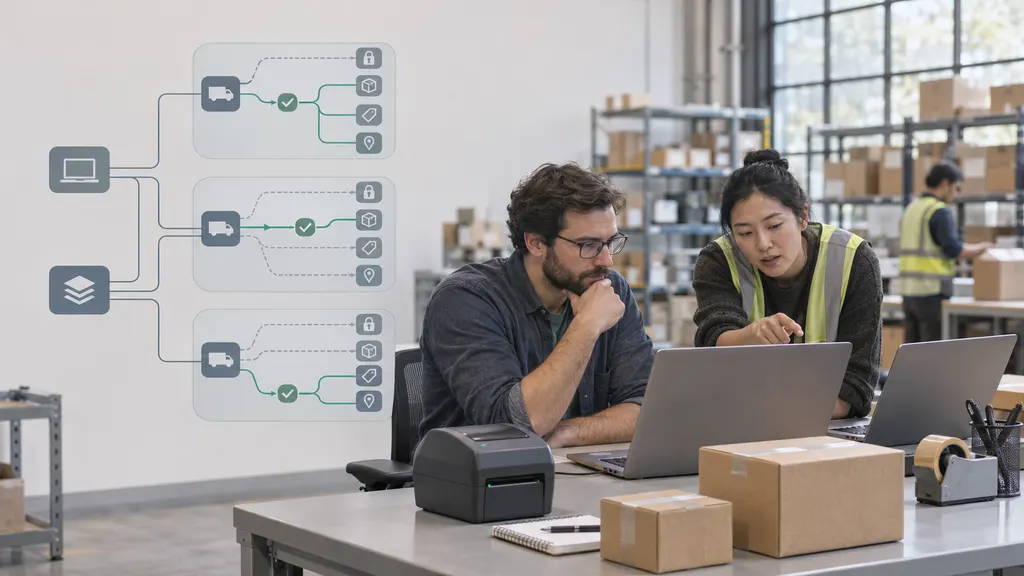
Deklarationen kan lämnas in av en importör, exportör eller auktoriserad representant, beroende på jurisdiktion och förfarande. Ett tullombud, en speditör, en postoperatör eller en transportör kan tillhandahålla en inlämningstjänst, men den exakta rollen beror på arrangemanget och tillämplig lag.
Att förbereda försändelseuppgifter, lämna in deklarationen, betala avgifter och bära juridiskt ansvar är separata funktioner. Att använda en mellanhand innebär inte nödvändigtvis att näringsidkarens skyldigheter när det gäller uppgifternas riktighet eller bevarande av register försvinner. Ansvaret kan också variera beroende på vilken typ av tullrepresentation som används.
Inom e-handel kan återförsäljaren tillhandahålla produktbeskrivningar, priser och ursprungsinformation, medan en annan part lämnar in deklarationen. Den praktiska uppgiften är att fastställa vem som tillhandahåller varje uppgift, vem som kontrollerar den, vem som lämnar in den och vem som svarar på tullens frågor. Leveransvillkor kan fördela kommersiella kostnader och ansvar, men de åsidosätter inte tullagstiftningen.
Så fungerar deklarationsprocessen
- Identifiera det tillämpliga förfarandet. Fastställ om förflyttningen är en vanlig import eller export, en retur, en tillfällig förflyttning, transitering eller ett annat förfarande. Kontrollera om en deklaration eller ett tillåtet förenklat arrangemang gäller.
- Samla in och stäm av information. Jämför ordern, fakturan, produktuppgifterna, packningsinformationen och transportuppgifterna. Lös skillnader i kvantiteter, beskrivningar, valutor eller partuppgifter före inlämning.
- Fastställ klassificering, ursprung och värde. Tillämpa relevanta regler i stället för att behandla dessa fält som utbytbara kommersiella beteckningar. Skaffa styrkande bevis när det krävs.
- Lämna in via rätt kanal. Deklaranten eller representanten skickar den information som krävs genom det system eller den metod som tullmyndigheten erkänner.
- Svara på tullens behandling. Tullen kan begära dokument, undersöka varorna eller kräva ytterligare information. Tullar, skatter eller säkerheter kan behöva hanteras före frigivning.
- Bevara register och hantera fel. Spara deklarationen och styrkande bevis under den tillämpliga bevarandetiden. Om informationen är felaktig ska relevant förfarande för ändring, ogiltigförklaring eller efterföljande tullklarering följas.
Dessa steg beskriver huvudfunktionerna snarare än en universell ordningsföljd. Vissa aktiviteter kan ske före avsändning eller ankomst, och förenklade förfaranden kan skilja en första inlämning från senare kompletterande information.
Relaterade dokument och termer
| Dokument eller term | Huvudfunktion | Förhållande till deklarationen |
|---|---|---|
| Handelsfaktura | Registrerar transaktionsuppgifter, inklusive varorna och kommersiella belopp | Stöder deklarationen men ersätter inte automatiskt en obligatorisk tullinlämning. |
| Packlista | Beskriver hur varorna är packade och fördelade mellan kollin | Bidrar till att stämma av det fysiska innehållet mot deklarerade kvantiteter och vikter. |
| Transportdokument | Registrerar information om transporten, exempelvis flygfraktsedel eller konossement | Identifierar transporten snarare än att självständigt fastställa tullbehandlingen. |
| Tullklarering | Den bredare processen att uppfylla tullkraven | Att lämna in en deklaration är en del av denna process. |
| Tullfrigivning | Tullens tillstånd för varorna att fortsätta enligt relevant förfarande | Godkännande av deklarationsuppgifter bör inte automatiskt tolkas som frigivning. |
Exempel från e-handel och praktiska kontroller
En detaljhandelsförsäljning till en kund utomlands
En återförsäljare kan till exempel sälja två T-shirts av bomull till en kund utomlands. Informationen i deklarationen bör identifiera varorna specifikt och återspegla den faktiska kvantiteten och transaktionen. Om produkterna transporteras i ett kolli är antalet kollin ett medan produktkvantiteten är två. Den part som lämnar in deklarationen måste fortfarande fastställa tillämplig klassificering, ursprungsinformation och värderingsbehandling.
En kundretur
En kund kan skicka tillbaka en vara över en gräns till återförsäljaren. Returen är fortfarande en varuförflyttning som kan kräva en tulldeklaration. Bevis som kopplar den returnerade varan till den ursprungliga försändelsen kan vara relevant vid ansökan om eventuell lättnad. Att beskriva kollit som en retur fastställer inte automatiskt rätten till tull- eller skattelättnad.
Ett kostnadsfritt prov eller en ersättningsvara
En försändelse som tillhandahålls utan en ny kundbetalning kan fortfarande kräva ett tullvärde. Ett prov eller en ersättningsvara bör inte automatiskt tilldelas värdet noll bara för att ingen försäljning sker vid det tillfället. Lämplig värderingsmetod och styrkande dokumentation beror på omständigheterna och tillämpliga regler.
Kontroller före inlämning
- Bekräfta att beskrivningen identifierar de faktiska varorna och inte bara en lagerkod eller reklambeteckning.
- Kontrollera att kvantiteter, kolliantal och vikter överensstämmer i de styrkande dokumenten.
- Verifiera valutan och grunden som används för att fastställa tullvärdet.
- Skilj mellan ursprungsland och avsändningsplats.
- Bekräfta uppgifter om importör, deklarant och representant där det krävs.
- Kontrollera om tillstånd, certifikat eller bevis som stöder en lättnad eller förmån behövs.
- Säkerställ att den part som lämnar in deklarationen kan få fram styrkande register och kommunicera eventuella tullfrågor.
Vanliga missförstånd
En deklaration garanterar inte omedelbar tullklarering. Tullen kan kräva ytterligare kontroller efter att informationen tagits emot. En komplett inlämning kan fortfarande omfattas av inspektion, restriktioner eller andra krav.
Lågt värde innebär inte universellt att ingen deklaration krävs. En jurisdiktion kan erbjuda förenklade informationskrav eller befrielse från vissa avgifter utan att avskaffa alla rapporteringsskyldigheter. Skattelättnad, tullbefrielse och deklarationskrav är separata frågor.
”Gåva” ersätter inte en korrekt beskrivning. Gåvobehandling beror på tillämpliga villkor, och ett kommersiellt köp blir inte en gåva bara för att ordet står på försändelsens dokument.
En spårningsuppdatering är inte själva deklarationen. En försändelsestatus som rör tullen kan visa att behandlingen pågår eller att information saknas. Den avslöjar inte nödvändigtvis deklarationens fullständiga innehåll, den rättsliga grunden för ett beslut eller exakt vilken åtgärd som krävs.
Vanliga frågor
Är en tulldeklaration samma sak som en handelsfaktura?
Nej. En handelsfaktura registrerar transaktionsinformation och kan stödja tullbehandlingen. En tulldeklaration är den officiella inlämning som begär en viss tullbehandling av varorna.
Vem ansvarar för att fylla i en tulldeklaration?
Importören, exportören eller en auktoriserad representant kan lämna in den, beroende på tillämpliga regler. Ansvaret för att tillhandahålla korrekt information och uppfylla juridiska skyldigheter beror på förfarandet och representationsarrangemanget.
Behöver returnerade varor en tulldeklaration?
Det kan de behöva. En retur är fortfarande en gränsöverskridande förflyttning, och eventuell tillgänglig lättnad kan kräva en deklaration och bevis på den ursprungliga transaktionen eller förflyttningen.
Innebär inlämning av en deklaration att försändelsen har tullklarerats?
Nej. Inlämning, godkännande, kontroller och frigivning är separata delar av tullbehandlingen. Ytterligare information eller åtgärder kan fortfarande krävas.
Källor
- Europeiska kommissionen: Tulldeklaration — Definition, deklaranter, inlämningsmetoder och deklarationernas roll i tullförfaranden.
- GOV.UK: Importera varor till Storbritannien — Ett jurisdiktionsspecifikt exempel på importförberedelser, representation, klassificering, deklarationer och styrkande register.
- HM Revenue & Customs: Värdering av importerade varor enligt metod 1 — Villkor för transaktionsvärde och justeringar enligt brittisk vägledning om tullvärdering.
- GOV.UK: Skatt och tull för varor som skickas från utlandet — En jurisdiktionsspecifik referens för paket, tulldeklarationer, gåvor, avgifter och tullkontroller.