พิธีการศุลกากรทางอิเล็กทรอนิกส์
การดำเนินพิธีการศุลกากรทางอิเล็กทรอนิกส์คืออะไร
การดำเนินพิธีการศุลกากรทางอิเล็กทรอนิกส์ คือการใช้ระบบอิเล็กทรอนิกส์เพื่อส่ง ประมวลผล และแลกเปลี่ยนข้อมูลที่จำเป็นสำหรับการดำเนินพิธีการศุลกากรของสินค้าที่เคลื่อนย้ายข้ามพรมแดน แทนที่จะพึ่งพาเอกสารกระดาษและการจัดการเอกสารด้วยตนเองทั้งหมด ผู้ค้า หรือตัวแทนของผู้ค้า จะส่งข้อมูลการจัดส่งไปยังศุลกากรและรับการตอบกลับทางอิเล็กทรอนิกส์ กระบวนการนี้อาจรวมถึงการตรวจสอบใบขนสินค้า การขอเอกสารประกอบ การประเมินอากรและภาษี คำสั่งตรวจสอบ และการแจ้งว่าสามารถปล่อยสินค้าได้
ในด้านโลจิสติกส์และอีคอมเมิร์ซข้ามพรมแดน คำนี้โดยทั่วไปหมายถึง การดำเนินพิธีการศุลกากรทางอิเล็กทรอนิกส์ โดยอธิบายวิธีจัดการขั้นตอนพิธีการศุลกากร ไม่ใช่การยกเว้นจากพิธีการดังกล่าวแยกต่างหาก การส่งข้อมูลทางอิเล็กทรอนิกส์ไม่ได้หมายความโดยอัตโนมัติว่าสินค้าได้รับอนุมัติแล้ว ไม่มีอากรที่ต้องชำระ หรือไม่จำเป็นต้องตรวจสอบทางกายภาพ ขั้นตอนที่แน่นอนและผลทางกฎหมายของข้อความอิเล็กทรอนิกส์ขึ้นอยู่กับเขตศุลกากรและระบบที่เกี่ยวข้อง
การดำเนินพิธีการศุลกากรทางอิเล็กทรอนิกส์อยู่ตรงไหนในโลจิสติกส์ข้ามพรมแดน
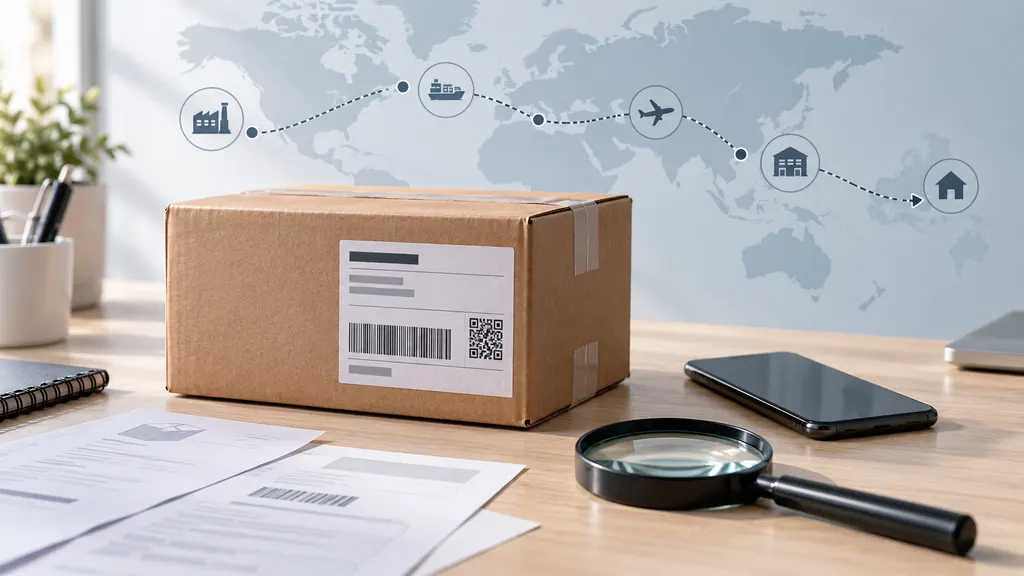
การดำเนินพิธีการทางอิเล็กทรอนิกส์เชื่อมโยงการเคลื่อนย้ายสินค้าทางกายภาพเข้ากับข้อมูลด้านกฎระเบียบที่จำเป็นต่อการเคลื่อนย้ายสินค้าข้ามพรมแดน สินค้าอาจเดินทางทางอากาศ ทางทะเล ทางถนน ทางรถไฟ หรือผ่านเครือข่ายไปรษณีย์และบริการด่วน ขณะที่ใบขนสินค้าและข้อมูลประกอบถูกส่งผ่านช่องทางอิเล็กทรอนิกส์ กระแสข้อมูลทั้งสองมีความเกี่ยวข้องกัน แต่ไม่จำเป็นต้องดำเนินไปพร้อมกัน
ตัวอย่างเช่น อาจส่งข้อมูลศุลกากรก่อนสินค้ามาถึง หากกฎอนุญาตให้ดำเนินการก่อนการมาถึง หรือสินค้าอาจอยู่ที่สถานที่ชายแดนแล้วเมื่อศุลกากรขอข้อมูลเพิ่มเติม ดังนั้น การประมวลผลทางอิเล็กทรอนิกส์อาจเริ่มก่อนสินค้ามาถึง ดำเนินต่อระหว่างการระงับการปล่อยสินค้า และสร้างข้อความแจ้งปล่อยสินค้าก่อนที่ผู้ขนส่งจะดำเนินการจัดการและจัดส่งในส่วนของตนเสร็จสิ้น
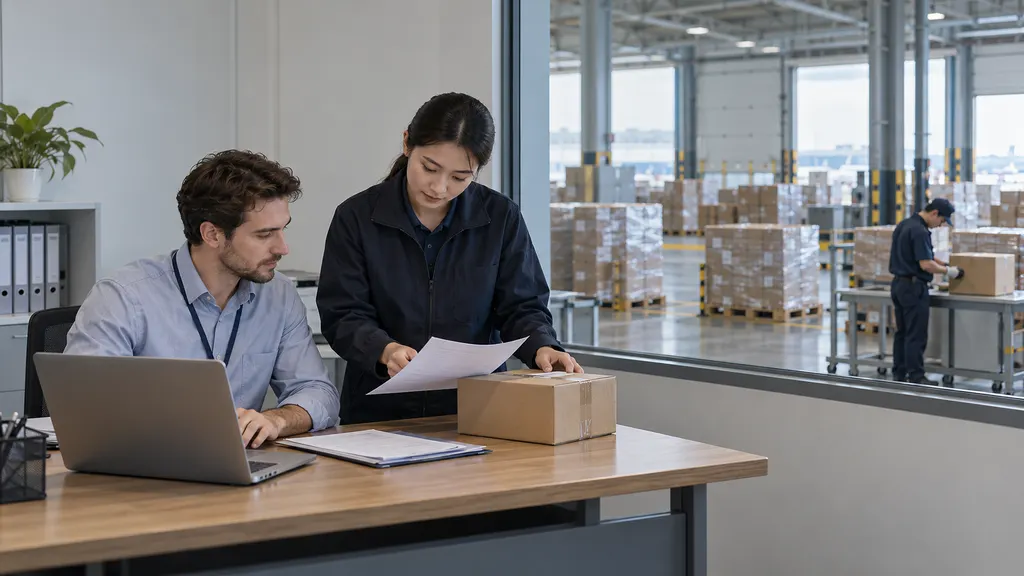
ผู้ขายข้ามพรมแดนอาจพบการดำเนินพิธีการทางอิเล็กทรอนิกส์ผ่านนายหน้าศุลกากร ผู้รับจัดการขนส่ง พอร์ทัลของผู้ขนส่ง ขั้นตอนการทำงานของแพลตฟอร์มซื้อขาย หรือระบบยื่นใบขนสินค้าของภาครัฐ ผู้ขายไม่จำเป็นต้องเป็นผู้ดำเนินการซอฟต์แวร์ศุลกากรโดยตรง อย่างไรก็ตาม ความถูกต้องของข้อมูลทางการค้าของผู้ขายยังอาจส่งผลต่อใบขนสินค้าที่บุคคลอื่นจัดทำ
การดำเนินพิธีการศุลกากรทางอิเล็กทรอนิกส์ทำงานอย่างไร
ลำดับต่อไปนี้เป็นตัวอย่างขั้นตอนการทำงานที่เป็นไปได้ ไม่ใช่กระบวนการทางกฎหมายที่ใช้เหมือนกันทั่วโลก บางขั้นตอนอาจทับซ้อนกัน และข้อกำหนดแตกต่างกันตามเขตอำนาจศาล รูปแบบการขนส่ง สินค้า และกระบวนการศุลกากร
- จัดเตรียมข้อมูลการจัดส่ง ฝ่ายที่เกี่ยวข้องรวบรวมข้อมูลเกี่ยวกับสินค้า ธุรกรรม ผู้นำเข้า ผู้ส่งออก การขนส่ง และวิธีปฏิบัติทางศุลกากรที่ต้องการ ใบกำกับสินค้าและเอกสารประกอบอื่น ๆ เป็นพื้นฐานของใบขนสินค้า
- ส่งใบขนสินค้าหรือชุดข้อมูลที่จำเป็น ผู้ได้รับอนุญาตส่งข้อมูลผ่านพอร์ทัลของภาครัฐ ซอฟต์แวร์ที่เชื่อมต่อ หรือช่องทางอิเล็กทรอนิกส์อื่นที่ยอมรับได้ การยื่นข้อมูลด้านการขนส่งและความปลอดภัยอาจแยกจากใบขนสินค้าศุลกากร
- ระบบดำเนินการตรวจสอบเบื้องต้น การตรวจสอบอัตโนมัติอาจระบุช่องข้อมูลที่ขาดหาย รูปแบบไม่ถูกต้อง หรือข้อมูลอ้างอิงไม่สอดคล้องกัน การผ่านการตรวจสอบเหล่านี้ไม่ได้ยืนยันโดยจำเป็นว่าสินค้าสามารถนำเข้าได้ตามกฎหมาย หรือข้อมูลที่แจ้งทั้งหมดถูกต้อง
- ศุลกากรประเมินข้อมูลที่ยื่น ศุลกากรอาจตรวจสอบพิกัดอัตราศุลกากร มูลค่า แหล่งกำเนิด ข้อจำกัด และข้อกำหนดอื่นที่เกี่ยวข้อง การบริหารความเสี่ยงช่วยกำหนดได้ว่า จำเป็นต้องตรวจสอบเอกสารเพิ่มเติมหรือตรวจสอบทางกายภาพหรือไม่
- ดำเนินการตามข้อกำหนดที่ค้างอยู่ ผู้ยื่นใบขนอาจต้องแก้ไขข้อมูล จัดส่งเอกสาร จัดเตรียมการตรวจสอบ หรือปฏิบัติตามข้อกำหนดด้านการชำระเงินหรือหลักประกันที่เกี่ยวข้อง
- ออกข้อความแจ้งผลหรือสถานะ ศุลกากรสื่อสารผลลัพธ์ที่เกี่ยวข้องทางอิเล็กทรอนิกส์ ทั้งนี้ การปล่อยสินค้าและการกำหนดอากรหรือเรื่องอื่น ๆ ขั้นสุดท้ายอาจเกิดขึ้นในขั้นตอนที่แตกต่างกันตามกระบวนการ
- สินค้าดำเนินการต่อผ่านเครือข่ายโลจิสติกส์ หลังจากได้รับอนุญาตและปฏิบัติตามข้อกำหนดในการดำเนินงานที่เกี่ยวข้องแล้ว ผู้ขนส่งหรือสถานที่ดำเนินการสามารถจัดการเคลื่อนย้ายสินค้าต่อไปได้ บันทึกต่าง ๆ อาจยังอยู่ภายใต้ข้อกำหนดด้านการเก็บรักษาและการควบคุมหลังการผ่านพิธีการ
ความตกลงว่าด้วยการอำนวยความสะดวกทางการค้าขององค์การการค้าโลกเป็นกรอบระหว่างประเทศที่เกี่ยวข้องกับหลายขั้นตอนเหล่านี้ บทบัญญัติครอบคลุมการดำเนินการก่อนสินค้ามาถึง การชำระเงินทางอิเล็กทรอนิกส์เมื่อสามารถทำได้ การบริหารความเสี่ยง และการแยกการปล่อยสินค้าออกจากการกำหนดอากร ภาษี ค่าธรรมเนียม และค่าใช้จ่ายศุลกากรขั้นสุดท้ายภายใต้เงื่อนไขที่กำหนด แต่ไม่ได้กำหนดระบบดำเนินพิธีการทางอิเล็กทรอนิกส์แบบเดียวกันสำหรับทุกประเทศ
ข้อมูลและเอกสารที่ใช้
ข้อมูลที่จำเป็นขึ้นอยู่กับสินค้าและกระบวนการที่ใช้ การดำเนินพิธีการทางอิเล็กทรอนิกส์ไม่ได้เป็นเพียงการอัปโหลดใบกำกับสินค้าเท่านั้น ข้อมูลอาจต้องป้อนในรูปแบบข้อมูลที่มีโครงสร้าง เชื่อมโยงกับข้อมูลอ้างอิงการจัดส่ง และมีเอกสารประกอบที่ศุลกากรสามารถตรวจสอบได้
| หมวดหมู่ข้อมูล | วัตถุประสงค์ในการดำเนินพิธีการ | การตรวจสอบในทางปฏิบัติ |
|---|---|---|
| คู่สัญญาและข้อมูลระบุตัวตน | ระบุผู้นำเข้า ผู้ส่งออก ผู้ยื่นใบขน และคู่สัญญาอื่นที่เกี่ยวข้อง | ตรวจสอบชื่อ ที่อยู่ และข้อมูลระบุตัวตนสำหรับการจดทะเบียนที่จำเป็น |
| รายละเอียดและพิกัดสินค้ า | ช่วยระบุสินค้าและใช้ข้อกำหนดด้านภาษีศุลกากรและกฎระเบียบที่เกี่ยวข้อง | ใช้คำอธิบายที่เฉพาะเจาะจง แทนป้ายกำกวม เช่น “สินค้า” |
| ข้อมูลมูลค่าและธุรกรรม | สนับสนุนการประเมินราคาศุลกากรและค่าใช้จ่ายที่เกี่ยวข้อง | ตรวจสอบสกุลเงิน จำนวน และความสอดคล้องกับเอกสารทางการค้า |
| ข้อมูลแหล่งกำเนิด | สนับสนุนกฎแหล่งกำเนิดที่ใช้บังคับและการขอรับสิทธิพิเศษ | อย่าสันนิษฐานว่าประเทศที่ส่งสินค้าเป็นประเทศแหล่งกำเนิดเสมอไป |
| ข้อมูลอ้างอิงด้านการขนส่งและการจัดส่ง | เชื่อมโยงข้อมูลศุลกากรกับสินค้าจริงและบันทึกการขนส่ง | ตรวจสอบว่าข้อมูลอ้างอิงระบุการจัดส่งที่ถูกต้อง |
| ใบอนุญาตและเอกสารประกอบ | สนับสนุนการปฏิบัติตามข้อกำหนดเฉพาะของสินค้าและกระบวนการ | ยืนยันว่าจำเป็นต้องมีใบอนุญาตหรือหลักฐานเพิ่มเติมหรือไม่ |
การยอมรับเอกสารทางอิเล็กทรอนิกส์ไม่ได้ยืนยันว่าเนื้อหาของเอกสารถูกต้อง ในทำนองเดียวกัน ใบขนสินค้าที่ส่งสำเร็จอาจยังต้องแก้ไขหรือมีหลักฐานประกอบ คุณภาพของข้อมูลและการปฏิบัติตามกฎหมายยังคงเป็นคนละเรื่องกับความสำเร็จทางเทคนิคของการส่งข้อมูล
คำศัพท์ที่เกี่ยวข้องและข้อแตกต่างสำคัญ
| คำศัพท์ | ความหมาย | ความสัมพันธ์กับการดำเนินพิธีการทางอิเล็กทรอนิกส์ |
|---|---|---|
| การดำเนินพิธีการศุลกากร | การดำเนินพิธีการศุลกากรที่จำเป็นให้เสร็จสิ้น เพื่อให้สินค้าเข้าสู่กระบวนการศุลกากรที่เกี่ยวข้อง | การดำเนินพิธีการทางอิเล็กทรอนิกส์อธิบายการใช้ระบบอิเล็กทรอนิกส์เพื่อดำเนินพิธีการเหล่านั้น |
| ใบขนสินค้าทางอิเล็กทรอนิกส์ | ใบขนสินค้าศุลกากรที่ส่งในรูปแบบอิเล็กทรอนิกส์ | การส่งเป็นเพียงขั้นตอนหนึ่งของกระบวนการ ไม่ใช่หลักฐานว่าการดำเนินพิธีการเสร็จสมบูรณ์ |
| การปล่อยสินค้าศุลกากร | การอนุญาตของศุลกากรให้สินค้าพร้อมให้คู่สัญญาที่เกี่ยวข้องนำไปใช้ภายใต้กระบวนการที่ใช้บังคับ | การปล่อยสินค้าอาจแจ้งทางอิเล็กทรอนิกส์ และอาจเกิดขึ้นก่อนการกำหนดภาระผูกพันบางประการขั้นสุดท้าย |
| การดำเนินการก่อนสินค้ามาถึง | การส่งและประมวลผลข้อมูลที่เกี่ยวข้องก่อนสินค้ามาถึง | ช่วยสนับสนุนการดำเนินพิธีการทางอิเล็กทรอนิกส์ แต่ไม่รับประกันการปล่อยสินค้าก่อนหรือทันทีเมื่อมาถึง |
| ระบบหน้าต่างเดียว | ระบบที่สามารถส่งข้อมูลที่เกี่ยวข้องกับการค้าผ่านจุดยื่นข้อมูลจุดเดียวไปยังหน่วยงานที่เข้าร่วม | ช่วยสนับสนุนกระบวนการศุลกากรและกระบวนการกำกับดูแลอื่น ๆ แต่ไม่ใช่คำพ้องความหมายกับการอนุมัติจากศุลกากร |
| การติดตามการจัดส่ง | การรายงานเหตุการณ์และการเคลื่อนย้ายสินค้าผ่านเครือข่ายโลจิสติกส์ | แพลตฟอร์มติดตามอาจแสดงเหตุการณ์ด้านศุลกากร แต่ไม่ได้เป็นผู้อนุญาตปล่อยสินค้าศุลกากร |
ความแตกต่างระหว่าง การปล่อยสินค้า และ การดำเนินพิธีการ มีความสำคัญเป็นพิเศษ ภาษาที่ใช้ในการติดตามทั่วไปอาจใช้คำเหล่านี้อย่างไม่เคร่งครัด ขณะที่กระบวนการศุลกากรอาจแยกการอนุญาตให้เคลื่อนย้ายสินค้าออกจากการดำเนินพิธีการที่เกี่ยวข้องทั้งหมดให้เสร็จสิ้น ดังนั้นจึงควรตีความสถานะตามบริบทของหน่วยงานหรือบริการที่ออกสถานะนั้น
การใช้งานในอีคอมเมิร์ซข้ามพรมแดน
ตัวอย่างเช่น ผู้ค้าปลีกอาจขายเสื้อผ้าให้ผู้ซื้อในเขตศุลกากรอื่น ผู้ค้าปลีกส่งรายละเอียดสินค้า มูลค่าธุรกรรม ข้อมูลแหล่งกำเนิด และรายละเอียดผู้ซื้อให้แก่ผู้จัดทำใบขนสินค้าศุลกากร บุคคลดังกล่าวส่งข้อมูลที่จำเป็นทางอิเล็กทรอนิกส์ ศุลกากรอาจยอมรับข้อมูล ขอคำชี้แจงเพิ่มเติม หรือเลือกตรวจสอบสินค้าก่อนออกคำตัดสินให้ปล่อยสินค้า
หากรายละเอียดสินค้าที่แจ้งไม่ครบถ้วน ระบบอิเล็กทรอนิกส์ไม่ได้ยกเลิกความจำเป็นในการอธิบายว่าสินค้านั้นคืออะไร หากสินค้าบางประเภทต้องมีใบอนุญาต การส่งข้อมูลทางอิเล็กทรอนิกส์ก็ไม่สามารถทดแทนใบอนุญาตได้ เทคโนโลยีเปลี่ยนกระบวนการจัดการข้อมูล แต่ไม่ได้ลบล้างกฎพื้นฐาน
การส่งคืนสินค้าก็อาจต้องดำเนินพิธีการศุลกากรเช่นกัน ไม่ควรสันนิษฐานว่าสินค้าอีคอมเมิร์ซที่ส่งคืนจะได้รับยกเว้นอากรโดยอัตโนมัติ เพียงเพราะการจัดส่งครั้งแรกผ่านพิธีการทางอิเล็กทรอนิกส์แล้ว ต้องตรวจสอบกระบวนการส่งคืน หลักฐาน และเงื่อนไขการมีสิทธิ์ที่ใช้บังคับแยกต่างหาก
การตีความข้อความเกี่ยวกับการดำเนินพิธีการทางอิเล็กทรอนิกส์
ข้อความ เช่น “ส่งแล้ว” “ยอมรับแล้ว” “อยู่ระหว่างการตรวจสอบ” และ “ปล่อยแล้ว” อาจอธิบายขั้นตอนที่แตกต่างกัน ถ้อยคำที่แน่นอนขึ้นอยู่กับแต่ละระบบ จึงไม่ควรถือว่าเป็นชุดคำศัพท์สถานะที่ใช้เป็นสากล
- ตรวจสอบสิ่งที่ได้รับการรับรอง ใบรับการส่งข้อมูลอาจยืนยันเพียงว่าข้อความไปถึงระบบแล้ว
- ระบุหน่วยงานที่รับผิดชอบ คำตัดสินของศุลกากรแตกต่างจากการอัปเดตภายในที่ออกโดยนายหน้า ผู้ขนส่ง หรือคลังสินค้า
- ตรวจสอบการดำเนินการที่ค้างอยู่ การขอเอกสาร ข้อกำหนดด้านการชำระเงิน หรือคำสั่งตรวจสอบ อาจต้องได้รับการตอบสนองก่อนดำเนินการต่อ
- แยกการระงับด้านกฎระเบียบออกจากการระงับด้านการดำเนินงาน การปล่อยสินค้าศุลกากรไม่ได้แก้ไขค่าใช้จ่ายของผู้ขนส่ง การจัดการที่สถานี หรือข้อกำหนดของหน่วยงานอื่นโดยจำเป็น
- ยืนยันข้อมูลอ้างอิงการจัดส่ง ไม่ควรสันนิษฐานว่าการอัปเดตของใบขนหรือสินค้าชุดหนึ่งครอบคลุมการจัดส่งทุกชิ้นในคำสั่งซื้อ
ดังนั้น สำหรับผู้ซื้อ เหตุการณ์การติดตามที่เกี่ยวข้องกับการผ่านพิธีการเป็นเพียงตัวบ่งชี้ว่ากำลังดำเนินการด้านศุลกากร ไม่ใช่วันที่จัดส่งที่รับประกัน สำหรับผู้ขายหรือผู้ยื่นใบขน คำถามที่เป็นประโยชน์กว่าคือ ข้อความนั้นยืนยันการรับข้อมูล ขอให้ดำเนินการ หรืออนุญาตให้ปล่อยสินค้า
ประโยชน์และข้อจำกัด
ระบบอิเล็กทรอนิกส์สามารถลดการป้อนข้อมูลด้วยตนเองซ้ำ ๆ ทำให้แลกเปลี่ยนข้อมูลสถานะได้ง่ายขึ้น และสนับสนุนการประมวลผลก่อนสินค้ามาถึง นอกจากนี้ยังช่วยให้หน่วยงานใช้การตรวจสอบอัตโนมัติและการควบคุมตามความเสี่ยงได้ สิ่งเหล่านี้เป็นความสามารถ ไม่ใช่การรับประกัน ผลลัพธ์ขึ้นอยู่กับการออกแบบระบบ ความถูกต้องของข้อมูล การเชื่อมต่อ และข้อกำหนดของการจัดส่ง
การดำเนินพิธีการทางอิเล็กทรอนิกส์ไม่จำเป็นต้องเป็นระบบไร้กระดาษหรืออัตโนมัติโดยสมบูรณ์ อาจยังต้องใช้เอกสารประกอบ การตรวจสอบโดยบุคคล การตรวจสอบทางกายภาพ หรือการติดต่อหน่วยงานกำกับดูแลอื่น ระบบขัดข้องและข้อความถูกปฏิเสธก็อาจทำให้การประมวลผลหยุดชะงัก คำว่า “อิเล็กทรอนิกส์” ไม่ได้ทำให้เกิดระยะเวลาการผ่านพิธีการแบบสากล
ระบบอย่างเป็นทางการแสดงให้เห็นว่าหน้าที่เหล่านี้ทำงานอย่างไรภายในเขตอำนาจศาลแต่ละแห่ง ตัวอย่างเช่น U.S. Customs and Border Protection อธิบายว่า Automated Commercial Environment เป็นระบบที่ชุมชนการค้าใช้รายงานการนำเข้าและส่งออก และเป็นระบบที่รัฐบาลใช้กำหนดว่าสินค้าสามารถนำเข้าได้หรือไม่ ตัวอย่างระดับประเทศนี้ไม่ควรตีความว่าเป็นขั้นตอนที่ใช้ในทุกเขตศุลกากร
คำถามและคำตอบ
การดำเนินพิธีการทางอิเล็กทรอนิกส์หมายความว่าศุลกากรปล่อยสินค้าแล้วหรือไม่
ไม่เสมอไป คำนี้อาจหมายถึงวิธีประมวลผลทางอิเล็กทรอนิกส์หรือขั้นตอนที่กำลังดำเนินอยู่ การยืนยันการรับข้อมูลไม่ใช่สิ่งเดียวกับคำตัดสินให้ปล่อยสินค้า
สินค้าที่แจ้งทางอิเล็กทรอนิกส์ยังสามารถถูกตรวจสอบได้หรือไม่
ได้ การประมวลผลทางอิเล็กทรอนิกส์อาจรวมถึงการตรวจสอบเอกสารและการคัดเลือกเพื่อตรวจสอบทางกายภาพ การดำเนินการนี้ไม่ได้ยกเว้นสินค้าออกจากการควบคุมของศุลกากร
การดำเนินพิธีการทางอิเล็กทรอนิกส์ทำให้อากรและภาษีหมดไปหรือไม่
ไม่ อากร ภาษี การยกเว้น และการลดหย่อนขึ้นอยู่กับกฎที่ใช้บังคับและสถานการณ์ของการจัดส่ง ไม่ได้ขึ้นอยู่กับว่าข้อมูลถูกส่งทางอิเล็กทรอนิกส์หรือไม่
การปล่อยสินค้าศุลกากรเหมือนกับการจัดส่งถึงผู้รับหรือไม่
ไม่ การปล่อยสินค้าเกี่ยวข้องกับการอนุญาตของศุลกากร สินค้าอาจยังต้องผ่านการจัดการของผู้ขนส่ง การขนส่งต่อ หรือดำเนินการตามข้อกำหนดด้านการปฏิบัติงานอื่น ๆ ให้เสร็จก่อนจัดส่งถึงผู้รับ
แหล่งข้อมูล
- องค์การการค้าโลก — ความตกลงว่าด้วยการอำนวยความสะดวกทางการค้า สนับสนุนเนื้อหาเกี่ยวกับการดำเนินการก่อนสินค้ามาถึง การชำระเงินทางอิเล็กทรอนิกส์ การบริหารความเสี่ยง การปล่อยสินค้าก่อนการกำหนดขั้นสุดท้าย และระบบหน้าต่างเดียว โดยเฉพาะมาตรา 7 และ 10
- องค์การศุลกากรโลก — อนุสัญญาเกียวโตฉบับปรับปรุง ให้กรอบการดำเนินงานด้านศุลกากรสำหรับการผ่านพิธีการ การปล่อยสินค้า การควบคุมทางศุลกากร และการใช้เทคโนโลยีสารสนเทศ รวมถึงบทบัญญัติในภาคผนวกทั่วไป
- U.S. Customs and Border Protection — Automated Commercial Environment สนับสนุนตัวอย่างเฉพาะเขตอำนาจศาลเกี่ยวกับการรายงานการนำเข้าและส่งออกทางอิเล็กทรอนิกส์ และการประมวลผลการพิจารณาสินค้าที่สามารถนำเข้าได้โดยรัฐบาล