Elektronisk klarering
Vad är elektronisk tullklarering?
Elektronisk tullklarering innebär användning av elektroniska system för att lämna in, behandla och utbyta den information som krävs för tullklarering av varor som transporteras över gränser. I stället för att helt förlita sig på pappersdeklarationer och manuell dokumenthantering överför handlare eller deras representanter försändelseuppgifter till tullen och tar emot elektroniska svar. Processen kan omfatta kontroll av deklarationen, begäran om styrkande dokument, beräkning av tullar och skatter, instruktioner om inspektion samt meddelande om att varorna får frigöras.
Inom logistik och gränsöverskridande e-handel avser termen vanligtvis elektronisk tullklarering. Den beskriver hur tullformaliteter hanteras, inte ett separat undantag från dessa formaliteter. Elektronisk inlämning innebär inte automatiskt att en försändelse har godkänts, att inga tullar ska betalas eller att fysisk inspektion inte behövs. De exakta förfarandena och den rättsliga betydelsen av elektroniska meddelanden beror på tullterritoriet och det aktuella systemet.
Elektronisk tullklarerings plats i gränsöverskridande logistik
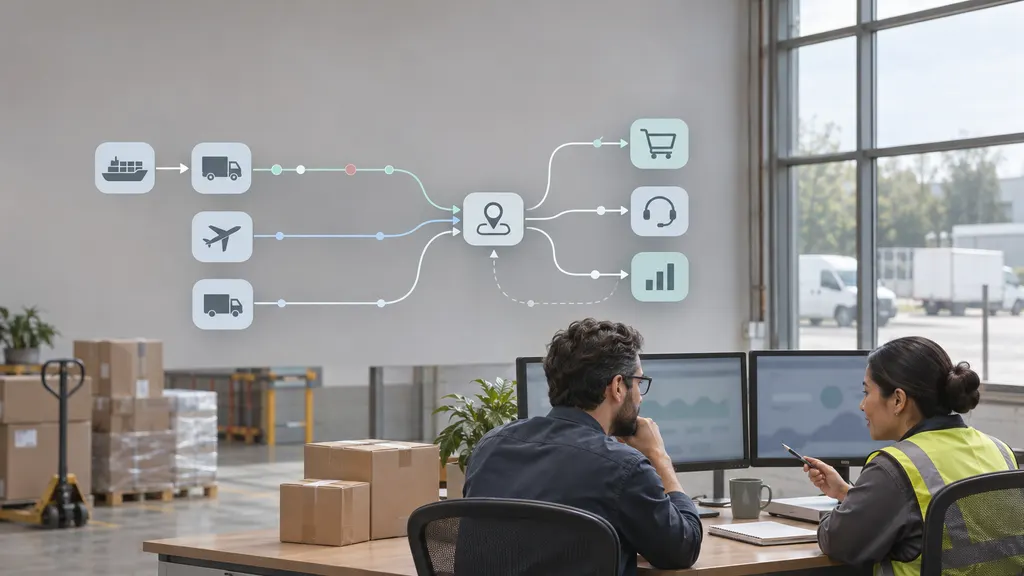
Elektronisk tullklarering kopplar samman den fysiska transporten av varor med den lagstadgade information som krävs för att flytta dem över en gräns. En försändelse kan transporteras med flyg, sjö, väg, järnväg eller genom post- och expresstransportnätverk, medan deklarationen och den styrkande informationen överförs via elektroniska kanaler. Dessa två flöden hänger samman men behöver inte fortskrida samtidigt.
Tullinformation kan till exempel lämnas in innan varorna anländer när förhandsbehandling är tillåten. Alternativt kan en försändelse redan befinna sig vid en gränsanläggning när tullen begär ytterligare information. Den elektroniska behandlingen kan därför börja före ankomsten, fortsätta under ett kvarhållande och resultera i ett frigivningsmeddelande innan transportören har slutfört sin egen hantering och sina leveransarrangemang.
Gränsöverskridande säljare kan möta elektronisk tullklarering genom en tullmäklare, speditör, transportörsportal, marknadsplatsens arbetsflöde eller ett statligt deklarationssystem. En säljare behöver inte nödvändigtvis använda tullprogramvaran direkt. Noggrannheten i säljarens kommersiella information kan dock fortfarande påverka den deklaration som upprättas av en annan part.
Så fungerar elektronisk tullklarering
Följande sekvens beskriver ett möjligt arbetsflöde snarare än ett universellt rättsligt förfarande. Vissa steg överlappar varandra och kraven varierar beroende på jurisdiktion, transportsätt, vara och tullförfarande.
- Försändelseinformationen förbereds. De berörda parterna samlar in information om varorna, transaktionen, importören, exportören, transporten och den avsedda tullbehandlingen. Handelsfakturor och andra styrkande handlingar utgör grunden för deklarationen.
- En deklaration eller obligatorisk datamängd överförs. En behörig part lämnar information genom en statlig portal, ansluten programvara eller en annan godkänd elektronisk kanal. Transport- och säkerhetsdeklarationer kan vara separata från tulldeklarationen.
- Systemet utför inledande kontroller. Automatisk validering kan identifiera saknade fält, ogiltiga format eller motstridiga referenser. Att dessa kontroller godkänns innebär inte nödvändigtvis att varorna lagligen får importeras eller att all deklarerad information är korrekt.
- Tullen bedömer inlämningen. Tullen kan granska klassificering, värde, ursprung, restriktioner och andra tillämpliga krav. Riskhantering kan bidra till att avgöra om ytterligare dokumentgranskning eller fysisk undersökning behövs.
- Utestående krav hanteras. Deklaranten kan behöva korrigera information, tillhandahålla dokument, ordna en inspektion eller uppfylla tillämpliga krav på betalning eller garanti.
- Ett beslut eller statusmeddelande utfärdas. Tullen meddelar det relevanta resultatet elektroniskt. Beroende på förfarandet kan frigivning av varorna och det slutliga fastställandet av tullar eller andra frågor ske i olika skeden.
- Försändelsen fortsätter genom logistiknätverket. När relevanta tillstånd och operativa krav har uppfyllts kan transportören eller anläggningen ordna den fortsatta transporten. Uppgifter kan fortfarande omfattas av krav på bevarande och kontroller efter tullklarering.
Världshandelsorganisationens avtal om förenklade handelsprocedurer tillhandahåller en internationell ram som är relevant för flera av dessa steg. Bestämmelserna omfattar förhandsbehandling, elektronisk betalning när det är praktiskt möjligt, riskhantering samt åtskiljande av frigivning från det slutliga fastställandet av tullar, skatter, avgifter och kostnader under särskilda villkor. Avtalet fastställer inte ett identiskt elektroniskt tullklareringssystem för alla länder.
Information och dokument som används
Den information som krävs beror på varorna och det tillämpliga förfarandet. Elektronisk tullklarering handlar inte bara om att ladda upp en faktura: informationen kan behöva anges som strukturerade data, kopplas till en försändelsereferens och styrkas med handlingar som tullen kan granska.
| Informationskategori | Syfte vid tullklarering | Praktisk kontroll |
|---|---|---|
| Parter och identifierare | Identifierar importören, exportören, deklaranten och andra relevanta parter. | Kontrollera namn, adresser och eventuella obligatoriska registreringsidentifierare. |
| Varubeskrivning och klassificering | Stödjer identifieringen av varorna och tillämpningen av tull- och lagstadgade krav. | Använd en specifik beskrivning i stället för en vag beteckning som ”varor”. |
| Värde och transaktionsinformation | Stödjer tullvärdering och beräkning av tillämpliga avgifter. | Kontrollera valuta, kvantiteter och överensstämmelse med handelsdokumenten. |
| Ursprungsinformation | Stödjer tillämpliga ursprungsregler och eventuella anspråk på förmånsbehandling. | Utgå inte från att avsändningslandet nödvändigtvis är ursprungslandet. |
| Transport- och försändelsereferenser | Kopplar tullinformationen till den fysiska sändningen och transportdokumenten. | Kontrollera att referenserna identifierar rätt försändelse. |
| Tillstånd och styrkande dokument | Stödjer efterlevnaden av varuspecifika eller processrelaterade krav. | Bekräfta om ytterligare tillstånd eller bevis krävs. |
Elektroniskt godkännande av ett dokument fastställer inte att innehållet är korrekt. På samma sätt kan en framgångsrikt överförd deklaration fortfarande behöva ändras eller kompletteras med bevis. Datakvalitet och laglig efterlevnad är fortfarande åtskilda från den tekniska framgången med överföringen.
Relaterade termer och viktiga skillnader
| Term | Betydelse | Förhållande till elektronisk tullklarering |
|---|---|---|
| Tullklarering | Slutförande av de tullformaliteter som krävs för att varor ska hänföras till det relevanta tullförfarandet. | Elektronisk tullklarering beskriver användningen av elektroniska system för att genomföra dessa formaliteter. |
| Elektronisk deklaration | En tulldeklaration som lämnas in i elektronisk form. | Inlämningen är ett steg i processen och utgör inte bevis på att tullklareringen är slutförd. |
| Tullfrigivning | Tullens tillstånd att ställa varor till den relevanta partens förfogande enligt det tillämpliga förfarandet. | Frigivningen kan meddelas elektroniskt och kan föregå det slutliga fastställandet av vissa skyldigheter. |
| Förhandsbehandling | Inlämning och behandling av relevant information innan varorna anländer. | Den kan stödja elektronisk tullklarering men garanterar inte frigivning före eller omedelbart vid ankomsten. |
| Single window | En ordning där handelsrelaterad information kan lämnas in via en enda kontaktpunkt till deltagande myndigheter. | Den kan stödja tull- och andra regleringsprocesser, men är inte synonym med tullgodkännande. |
| Försändelsespårning | Rapportering av försändelsehändelser och rörelser genom ett logistiknätverk. | En spårningsplattform kan visa tullhändelser, men beviljar inte själv tullfrigivning. |
Skillnaden mellan frigivning och tullklarering är särskilt viktig. I vardagligt spårningsspråk kan dessa ord användas löst, medan tullförfaranden kan skilja mellan tillstånd att flytta varor och slutförandet av alla relevanta formaliteter. En status bör därför tolkas i sammanhanget av den myndighet eller tjänst som utfärdade den.
Användning inom gränsöverskridande e-handel
En återförsäljare kan till exempel sälja ett plagg till en köpare i ett annat tullterritorium. Återförsäljaren lämnar produktbeskrivning, transaktionsvärde, ursprungsinformation och köparuppgifter till den part som upprättar tulldeklarationen. Den parten lämnar in de obligatoriska uppgifterna elektroniskt. Tullen kan godkänna informationen, begära ett förtydligande eller välja ut försändelsen för undersökning innan ett frigivningsbeslut fattas.
Om den deklarerade beskrivningen är ofullständig tar det elektroniska systemet inte bort behovet av att förklara vad plagget är. Om ett tillstånd krävs för en viss produkt ersätter den elektroniska inlämningen inte tillståndet. Tekniken förändrar informationshanteringen, men eliminerar inte de underliggande reglerna.
Returer kan också kräva tullformaliteter. Ett returnerat e-handelsköp ska inte automatiskt antas vara berättigat till tullättnad enbart för att den ursprungliga försändelsen tullklarerades elektroniskt. Det tillämpliga returförfarandet, bevisningen och villkoren för berättigande måste kontrolleras separat.
Så tolkas meddelanden om elektronisk tullklarering
Meddelanden som ”inlämnad”, ”accepterad”, ”under granskning” och ”frigiven” kan beskriva olika skeden. Den exakta formuleringen är systemspecifik och bör därför inte behandlas som en universell statusordlista.
- Kontrollera vad som bekräftades. Ett överföringskvitto kan endast bekräfta att ett meddelande nådde systemet.
- Identifiera ansvarig myndighet. Ett tullbeslut skiljer sig från en intern uppdatering från en mäklare, transportör eller lageranläggning.
- Leta efter utestående åtgärder. En begäran om dokument, ett betalningskrav eller en inspektionsinstruktion kan kräva svar innan behandlingen kan fortsätta.
- Skilj mellan regleringsmässiga och operativa kvarhållanden. Tullfrigivning löser inte nödvändigtvis transportörens avgifter, terminalarrangemang eller andra myndigheters krav.
- Bekräfta försändelsereferensen. En uppdatering för en deklaration eller sändning ska inte antas omfatta alla försändelser i en order.
För en köpare är en tullrelaterad spårningshändelse därför en indikation på tullbehandling, inte ett garanterat leveransdatum. För en säljare eller deklarant är den mer användbara frågan om meddelandet bekräftar mottagande, begär en åtgärd eller godkänner frigivning.
Fördelar och begränsningar
Elektroniska system kan minska upprepad manuell inmatning, göra statusinformation enklare att utbyta och stödja behandling före ankomst. De kan också hjälpa myndigheter att tillämpa automatisk validering och riskbaserade kontroller. Detta är möjligheter, inte garantier: resultaten beror på systemets utformning, datanoggrannhet, anslutning och försändelsens krav.
Elektronisk tullklarering är inte nödvändigtvis helt papperslös eller helt automatiserad. Styrkande dokument, manuell granskning, fysisk inspektion eller kontakt med en annan reglerande myndighet kan fortfarande krävas. Systemavbrott och avvisade meddelanden kan också avbryta behandlingen. Ingen universell tullklareringstid följer av ordet ”elektronisk”.
Officiella system visar hur dessa funktioner fungerar inom särskilda jurisdiktioner. U.S. Customs and Border Protection beskriver till exempel Automated Commercial Environment som det system genom vilket handelsgemenskapen rapporterar import och export och regeringen fastställer tillåtligheten. Detta nationella exempel bör inte tolkas som det förfarande som används i varje tullterritorium.
Vanliga frågor
Innebär elektronisk tullklarering att tullen har frigett försändelsen?
Nej. Det kan syfta på den elektroniska behandlingsmetoden eller på ett pågående skede. En bekräftelse på inlämning är inte samma sak som ett frigivningsbeslut.
Kan en elektroniskt deklarerad försändelse fortfarande inspekteras?
Ja. Elektronisk behandling kan omfatta dokumentgranskning och urval för fysisk undersökning. Den undantar inte varor från tullkontroller.
Tar elektronisk tullklarering bort tullar och skatter?
Nej. Tullar, skatter, undantag och lättnader beror på tillämpliga regler och försändelsens omständigheter, inte på om informationen lämnas in elektroniskt.
Är tullfrigivning samma sak som leverans?
Nej. Frigivning avser tullens tillstånd. Försändelsen kan fortfarande kräva transportörens hantering, fortsatt transport eller att andra operativa krav slutförs innan leverans.
Källor
- World Trade Organization — Agreement on Trade Facilitation. Stödjer diskussionen om förhandsbehandling, elektronisk betalning, riskhantering, frigivning före slutligt fastställande och single-window-arrangemang, särskilt artiklarna 7 och 10.
- World Customs Organization — Revised Kyoto Convention. Tillhandahåller tullramen för tullklarering, frigivning, tullkontroller och användning av informationsteknik, inklusive bestämmelserna i den allmänna bilagan.
- U.S. Customs and Border Protection — Automated Commercial Environment. Stödjer det jurisdiktionsspecifika exemplet på elektronisk import- och exportrapportering samt regeringens behandling av tillåtlighet.