Elektronische inklaring
Wat is elektronische inklaring?
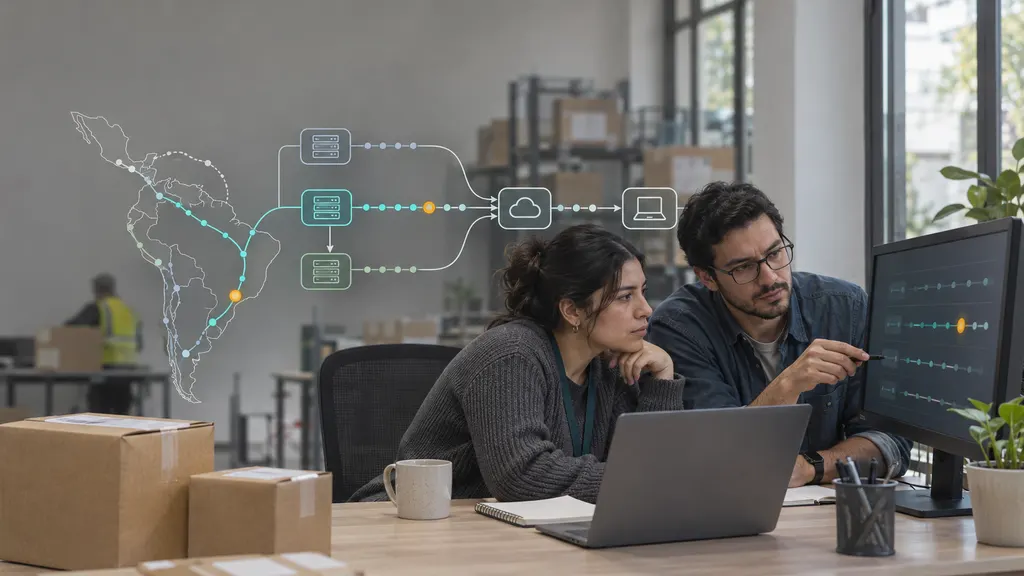
Elektronische inklaring is het gebruik van elektronische systemen om de informatie die nodig is voor de douane-inklaring van goederen die grenzen overschrijden, in te dienen, te verwerken en uit te wisselen. In plaats van volledig te vertrouwen op papieren aangiften en handmatige documentverwerking, verzenden handelaren of hun vertegenwoordigers zendinggegevens naar de douane en ontvangen zij elektronische reacties. Het proces kan controles van aangiften, verzoeken om ondersteunende documenten, de berekening van rechten en belastingen, instructies voor inspectie en een melding dat de goederen kunnen worden vrijgegeven omvatten.
In de logistiek en grensoverschrijdende e-commerce betekent de term doorgaans elektronische douane-inklaring. Het beschrijft hoe douaneformaliteiten worden afgehandeld, niet een afzonderlijke vrijstelling van die formaliteiten. Elektronische indiening betekent niet automatisch dat een zending is goedgekeurd, dat er geen rechten verschuldigd zijn of dat fysieke inspectie niet nodig is. De exacte procedures en juridische gevolgen van elektronische berichten zijn afhankelijk van het douanegebied en het gebruikte systeem.
De plaats van elektronische inklaring in grensoverschrijdende logistiek
Elektronische inklaring verbindt de fysieke verplaatsing van goederen met de regelgevende informatie die nodig is om ze over een grens te vervoeren. Een zending kan per vliegtuig, schip, weg, spoor of via post- en expresnetwerken worden vervoerd, terwijl de aangifte en ondersteunende informatie via elektronische kanalen worden verwerkt. Deze twee stromen houden verband met elkaar, maar verlopen niet noodzakelijk gelijktijdig.
Douane-informatie kan bijvoorbeeld worden ingediend voordat goederen aankomen wanneer verwerking vóór aankomst is toegestaan. Omgekeerd kan een zending zich al bij een grensfaciliteit bevinden wanneer de douane om aanvullende informatie vraagt. Elektronische verwerking kan dus vóór aankomst beginnen, tijdens een inhouding doorgaan en een vrijgavebericht opleveren voordat de vervoerder zijn eigen afhandelings- en leveringsregelingen heeft voltooid.
Grensoverschrijdende verkopers kunnen met elektronische inklaring te maken krijgen via een douane-expediteur, vrachtvervoerder, vervoerdersportaal, marktplaatsworkflow of overheidssysteem voor aangiften. Een verkoper beheert de douanesoftware niet noodzakelijk rechtstreeks. De nauwkeurigheid van de commerciële informatie van de verkoper kan echter nog steeds van invloed zijn op de aangifte die door een andere partij wordt opgesteld.
Hoe elektronische inklaring werkt
De volgende volgorde beschrijft een mogelijke workflow en geen universele wettelijke procedure. Sommige fasen overlappen elkaar en de vereisten verschillen per rechtsgebied, vervoerswijze, product en douaneprocedure.
- De zendingsinformatie wordt voorbereid. De betrokken partijen verzamelen informatie over de goederen, de transactie, de importeur, de exporteur, het vervoer en de beoogde douanebehandeling. Handelsfacturen en andere ondersteunende gegevens vormen de basis voor de aangifte.
- Een aangifte of vereiste dataset wordt verzonden. Een bevoegde partij dient informatie in via een overheidsportaal, gekoppelde software of een ander geaccepteerd elektronisch kanaal. Vervoers- en veiligheidsaangiften kunnen losstaan van de douaneaangifte.
- Het systeem voert eerste controles uit. Geautomatiseerde validatie kan ontbrekende velden, ongeldige indelingen of inconsistente referenties identificeren. Het slagen voor deze controles betekent niet noodzakelijk dat de goederen wettelijk toelaatbaar zijn of dat alle aangegeven informatie correct is.
- De douane beoordeelt de indiening. De douane kan de indeling, waarde, oorsprong, beperkingen en andere toepasselijke vereisten controleren. Risicobeheer kan helpen bepalen of verdere documentcontrole of fysieke inspectie nodig is.
- Openstaande vereisten worden afgehandeld. De aangever kan informatie moeten corrigeren, documenten moeten verstrekken, een inspectie moeten regelen of toepasselijke betalings- of garantievereisten moeten vervullen.
- Een beslissing of statusbericht wordt afgegeven. De douane deelt de relevante uitkomst elektronisch mee. Afhankelijk van de procedure kunnen de vrijgave van de goederen en de definitieve vaststelling van rechten of andere zaken in verschillende fasen plaatsvinden.
- De zending gaat verder door het logistieke netwerk. Nadat aan de relevante toestemmingen en operationele vereisten is voldaan, kunnen de vervoerder of de faciliteit het verdere vervoer regelen. Gegevens kunnen onderworpen blijven aan bewaarplichten en controles na inklaring.
De Trade Facilitation Agreement van de Wereldhandelsorganisatie biedt een internationaal kader dat relevant is voor verschillende van deze stappen. De bepalingen behandelen verwerking vóór aankomst, elektronische betaling waar praktisch uitvoerbaar, risicobeheer en de scheiding tussen vrijgave en de definitieve vaststelling van douanerechten, belastingen, vergoedingen en heffingen onder bepaalde voorwaarden. De overeenkomst stelt niet voor elk land één identiek systeem voor elektronische inklaring vast.
Gebruikte informatie en documenten
De vereiste informatie hangt af van de goederen en de toepasselijke procedure. Elektronische inklaring is niet simpelweg het uploaden van een factuur: de informatie moet mogelijk als gestructureerde gegevens worden ingevoerd, aan een zendreferentie worden gekoppeld en worden ondersteund door gegevens die de douane kan onderzoeken.
| Informatiecategorie | Doel bij inklaring | Praktische controle |
|---|---|---|
| Partijen en identificatiemiddelen | Identificeert de importeur, exporteur, aangever en andere relevante partijen. | Controleer namen, adressen en alle vereiste registratie-identificatiemiddelen. |
| Beschrijving en indeling van goederen | Ondersteunt de identificatie van de goederen en de toepassing van tarief- en regelgevingsvereisten. | Gebruik een specifieke beschrijving in plaats van een vage aanduiding zoals “artikelen”. |
| Waarde- en transactiegegevens | Ondersteunt de douanewaardering en de berekening van toepasselijke heffingen. | Controleer valuta, hoeveelheden en overeenstemming met de commerciële gegevens. |
| Informatie over oorsprong | Ondersteunt toepasselijke oorsprongsregels en eventuele aanspraak op preferentiële behandeling. | Ga er niet van uit dat het land van verzending noodzakelijkerwijs het land van oorsprong is. |
| Vervoers- en zendreferenties | Verbindt douane-informatie met de fysieke zending en vervoersgegevens. | Controleer of de referenties de juiste zending identificeren. |
| Vergunningen en ondersteunende documenten | Ondersteunt de naleving van productspecifieke of procedurele vereisten. | Controleer of aanvullende vergunningen of bewijsstukken vereist zijn. |
Elektronische aanvaarding van een document bewijst niet dat de inhoud ervan correct is. Evenmin betekent een succesvol verzonden aangifte dat geen wijziging of ondersteunend bewijs meer nodig is. Gegevenskwaliteit en wettelijke naleving staan los van het technische succes van de verzending.
Verwante termen en belangrijke verschillen
| Term | Betekenis | Relatie tot elektronische inklaring |
|---|---|---|
| Douane-inklaring | Voltooiing van de douaneformaliteiten die nodig zijn om goederen onder de relevante douaneprocedure te brengen. | Elektronische inklaring beschrijft het gebruik van elektronische systemen om deze formaliteiten uit te voeren. |
| Elektronische aangifte | Een in elektronische vorm ingediende douaneaangifte. | Indiening is een stap in het proces en geen bewijs dat de inklaring is voltooid. |
| Vrijgave door de douane | Toestemming van de douane om goederen volgens de toepasselijke procedure ter beschikking van de relevante partij te stellen. | Vrijgave kan elektronisch worden meegedeeld en kan voorafgaan aan de definitieve vaststelling van bepaalde verplichtingen. |
| Verwerking vóór aankomst | Indiening en verwerking van relevante informatie voordat de goederen aankomen. | Dit kan elektronische inklaring ondersteunen, maar garandeert geen vrijgave vóór of onmiddellijk bij aankomst. |
| Single window | Een regeling waarbij handelsgerelateerde informatie via één toegangspunt bij deelnemende autoriteiten kan worden ingediend. | Dit kan douane- en andere regelgevingsprocessen ondersteunen; het is geen synoniem voor goedkeuring door de douane. |
| Zending volgen | Rapportage van zendinggebeurtenissen en bewegingen door een logistiek netwerk. | Een trackingplatform kan douanegebeurtenissen weergeven, maar verleent zelf geen vrijgave door de douane. |
Het onderscheid tussen vrijgave en inklaring is bijzonder belangrijk. In alledaagse trackingtaal kunnen deze woorden losjes worden gebruikt, terwijl douaneprocedures onderscheid kunnen maken tussen toestemming om goederen te verplaatsen en de voltooiing van alle relevante formaliteiten. Een status moet daarom worden geïnterpreteerd in de context van de autoriteit of dienst die deze heeft afgegeven.
Gebruik in grensoverschrijdende e-commerce
Een winkelier kan bijvoorbeeld een kledingstuk verkopen aan een koper in een ander douanegebied. De winkelier verstrekt de productbeschrijving, transactiewaarde, oorsprongsinformatie en gegevens van de koper aan de partij die de douaneaangifte opstelt. Die partij dient de vereiste gegevens elektronisch in. De douane kan de informatie aanvaarden, om toelichting vragen of de zending selecteren voor onderzoek voordat een vrijgavebeslissing wordt genomen.
Als de aangegeven beschrijving onvolledig is, neemt het elektronische systeem niet de noodzaak weg om uit te leggen wat het kledingstuk is. Als voor een bepaald product een vergunning vereist is, vervangt elektronische indiening die vergunning niet. De technologie verandert het proces van informatieverwerking, maar elimineert de onderliggende regels niet.
Retourzendingen kunnen ook douaneformaliteiten vereisen. Er mag niet automatisch van worden uitgegaan dat een geretourneerde e-commerceaankoop in aanmerking komt voor vrijstelling van rechten, alleen omdat de oorspronkelijke zending elektronisch is ingeklaard. De toepasselijke retourprocedure, het bewijs en de voorwaarden voor in aanmerking komen moeten afzonderlijk worden gecontroleerd.
Elektronische inklaringsberichten interpreteren
Berichten zoals “ingediend”, “aanvaard”, “in behandeling” en “vrijgegeven” kunnen verschillende fasen beschrijven. De precieze formulering is systeemspecifiek en moet daarom niet worden beschouwd als een universele statusterminologie.
- Controleer wat is bevestigd. Een ontvangstbevestiging van een verzending kan alleen bevestigen dat een bericht het systeem heeft bereikt.
- Identificeer de verantwoordelijke autoriteit. Een douanebeslissing verschilt van een interne update van een expediteur, vervoerder of magazijn.
- Let op openstaande acties. Een verzoek om documenten, een betalingsvereiste of een instructie voor inspectie kan een reactie vereisen voordat de verwerking kan worden voortgezet.
- Maak onderscheid tussen regelgevings- en operationele inhoudingen. Vrijgave door de douane lost niet noodzakelijk vervoerderskosten, terminalregelingen of vereisten van andere autoriteiten op.
- Bevestig de zendreferentie. Er mag niet van worden uitgegaan dat een update voor één aangifte of zending betrekking heeft op elke zending in een bestelling.
Voor een koper is een trackinggebeurtenis met betrekking tot inklaring daarom een aanwijzing dat de douaneverwerking plaatsvindt, geen gegarandeerde leverdatum. Voor een verkoper of aangever is de nuttigere vraag of het bericht de ontvangst bevestigt, om actie vraagt of vrijgave toestaat.
Voordelen en beperkingen
Elektronische systemen kunnen herhaalde handmatige invoer verminderen, de uitwisseling van statusinformatie vergemakkelijken en verwerking vóór aankomst ondersteunen. Ze kunnen autoriteiten ook helpen geautomatiseerde validatie en risicogebaseerde controles toe te passen. Dit zijn mogelijkheden en geen garanties: de resultaten hangen af van het systeemontwerp, de nauwkeurigheid van de gegevens, de connectiviteit en de vereisten van de zending.
Elektronische inklaring is niet noodzakelijk volledig papierloos of volledig geautomatiseerd. Ondersteunende documenten, menselijke controle, fysieke inspectie of contact met een andere regelgevende instantie kunnen nog steeds vereist zijn. Systeemstoringen en afgewezen berichten kunnen de verwerking ook onderbreken. Uit het woord “elektronisch” volgt geen universele inklaringstijd.
Officiële systemen laten zien hoe deze functies binnen specifieke rechtsgebieden werken. U.S. Customs and Border Protection beschrijft bijvoorbeeld de Automated Commercial Environment als het systeem waarin de handelsgemeenschap importen en exporten rapporteert en de overheid de toelaatbaarheid bepaalt. Dit nationale voorbeeld mag niet worden geïnterpreteerd als de procedure die in elk douanegebied wordt gebruikt.
Veelgestelde vragen
Betekent elektronische inklaring dat de douane de zending heeft vrijgegeven?
Nee. Het kan verwijzen naar de elektronische verwerkingsmethode of naar een lopende fase. Een ontvangstbevestiging van een indiening is niet hetzelfde als een vrijgavebeslissing.
Kan een elektronisch aangegeven zending nog steeds worden geïnspecteerd?
Ja. Elektronische verwerking kan documentcontrole en selectie voor fysieke inspectie omvatten. De goederen worden hierdoor niet vrijgesteld van douanecontroles.
Maakt elektronische inklaring rechten en belastingen overbodig?
Nee. Rechten, belastingen, vrijstellingen en tegemoetkomingen hangen af van de toepasselijke regels en de omstandigheden van de zending, niet van de vraag of informatie elektronisch wordt ingediend.
Is vrijgave door de douane hetzelfde als levering?
Nee. Vrijgave betreft toestemming van de douane. De zending kan nog steeds afhandeling door de vervoerder, verder vervoer of de voltooiing van andere operationele vereisten nodig hebben voordat levering plaatsvindt.
Bronnen
- Wereldhandelsorganisatie — Trade Facilitation Agreement. Ondersteunt de bespreking van verwerking vóór aankomst, elektronische betaling, risicobeheer, vrijgave vóór definitieve vaststelling en single-windowregelingen, met name de artikelen 7 en 10.
- Werelddouaneorganisatie — Herziene Overeenkomst van Kyoto. Biedt het douanekader voor inklaring, vrijgave, douanecontroles en de toepassing van informatietechnologie, met inbegrip van de bepalingen van de Algemene Bijlage.
- U.S. Customs and Border Protection — Automated Commercial Environment. Ondersteunt het jurisdictiespecifieke voorbeeld van elektronische rapportage van import en export en de verwerking van overheidstoelaatbaarheid.