通関輸送
トランス・カスタムズ輸送とは?
トランス・カスタムズ輸送とは、通関要件が適用される間に、税関の境界を越えて、または場所から場所へ貨物を移動させることを表す説明的な表現です。物流および越境商取引では、通関手続きを伴う輸送を広く指す場合もあれば、次の通関手続きが完了する場所に到達する前に、税関の通過手続きの下で移動する貨物をより限定的に指す場合もあります。
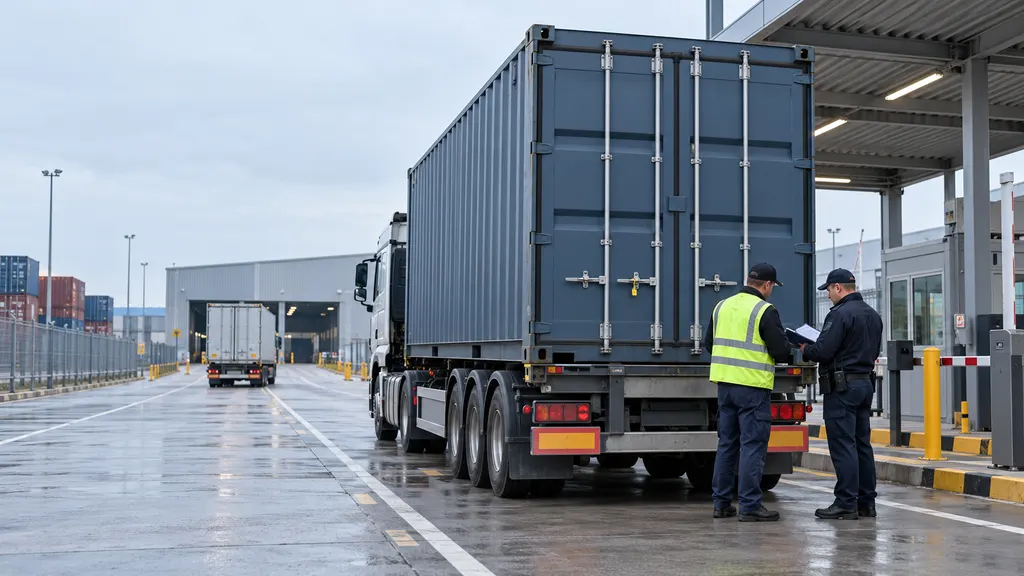
この表現は、世界的に標準化された通関手続きの名称として扱うべきではありません。以下で引用する公式の枠組みでは、税関の通過、積替え、貨物の引渡しなど、より具体的な用語が使用されています。この表現が輸送見積書、出荷指示書、またはサービス説明に登場する場合、その意味は、輸送経路、貨物の通関上の状態、実際に使用される手続きに基づいて確認する必要があります。
税関の境界は、必ずしも国境と同じではありません。重要なのは、関税領域と、その領域への搬入、領域からの搬出、または領域内の通過を規定するルールです。したがって、「トランス・カスタムズ」という言葉だけに頼るより、適用される通関上の取り決めを理解する方が有用です。
物流および越境商取引における意味
物理的な輸送と通関処理は関連していますが、別個の活動です。運送人は貨物を輸送し、税関当局は適用される通関要件を監督し、申告者または代理人は情報を提出して、関連法令で定められた責任を負います。取り決めによっては、1つの組織が複数の運用上の役割を担うこともあります。
越境ECでは、注文品は販売者からの集荷、混載、輸出処理、国際輸送、輸入処理、配送という複数の段階を経ることがあります。税関管理下の輸送はこの流れの中で発生する可能性がありますが、注文のライフサイクル全体を表すものではありません。小包は国内流通向けに引き渡されていない状態でも物理的に移動できますし、最終配送が始まる前に税関から引き渡されることもあります。
この区別は、配送状況を解釈する際に重要です。国境施設からの出発を示すメッセージだけでは、輸入通関が完了したかどうかは判断できません。貨物は、通過の取り決めに基づき、別の認可された場所へ移動している可能性もあります。同様に、内陸ターミナルへの到着は、荷受人が貨物を引き取ったり使用したりできることを必ずしも意味しません。
税関の通過:より正確な関連概念
世界税関機構の改正京都規約では、税関の通過を、税関の管理下で貨物をある税関から別の税関へ輸送する手続きと説明しています。これは、単に国境を越えるのではなく、定められた通過手続きの下で輸送が行われる場合に適用される基準となる概念です。
通過手続きにより、貨物は最初の入国地点で通常の輸入手続きを完了することなく、別の税関まで移動できる場合があります。条件、担保要件、認められる用途、関税および税の取扱いは、適用される制度によって異なります。通過手続きは、貨物がすべての通関義務を免除されることや、輸入課徴金が決して発生しないことを意味しません。
例えば、欧州連合の連合関税法典では、外部通過および内部通過の取り決めを区別しています。これらは特定の条件を伴う法的手続きであり、他の地域の貨物に自動的に適用すべき一般的な分類ではありません。正確な説明では、すべての税関管理下の移動が同等のルールに従うと想定するのではなく、管轄区域と手続きを明示する必要があります。
関連用語との違い
| 用語 | 意味 | 重要な違い |
|---|---|---|
| 越境輸送 | 国境を越えて貨物を物理的に移動させること。 | 国境を越えただけでは、税関の通過手続きが使用されているとは限りません。 |
| 税関の通過 | 適用される通過手続きにより、税関管理下で税関間を移動すること。 | 通常の国際輸送を超えた手続き上の意味を持ちます。 |
| 通関 | 関連する通関手続きに必要な通関手続きを完了すること。 | 単なる移動や到着ではなく、手続きに関係します。 |
| 積替え | 改正京都規約の通関上の文脈では、1つの税関の管轄区域内で、輸入用の輸送手段から輸出用の輸送手段へ、税関管理下で移し替えること。 | 必ずしも税関間の移動ではなく、輸送手段間の移し替えに関係します。 |
| 保税輸送 | 一部の管轄区域で、税関管理および関連する担保措置の対象となる輸送に使用される表現。 | 法的意味と要件は現地で確認する必要があり、あらゆる通過輸送に共通して代用できる用語ではありません。 |
| 保税蔵置 | 特定の条件の下で、税関管理下に貨物を保管できる手続き。 | 保管は輸送とは異なりますが、貨物が保税倉庫と別の税関関連場所との間を移動することはあります。 |
税関管理下の移動の流れ
以下の流れは、通過型の移動を示すものです。これは運用上の概要であり、普遍的な申告手続きではありません。実際の要件は、国内法、国際的な取り決め、輸送手段、対象貨物によって決まります。
- 通関経路を特定する。出発地、目的地、通過する関税領域、予定する税関を確認します。貨物を最初の入国地点で輸入するのか、別の手続きの下で先へ移動させるのかを判断します。
- 手続きと責任者を確定する。誰が申告者となるのか、誰が通過業務に責任を負うのか、どの運送人が輸送を実施するのかを確認します。商業上の輸送契約だけでは、法定の通関責任は確定しません。
- 必要な情報を準備する。貨物の説明、数量、輸送に関する情報、荷送人と荷受人の詳細、その他適用手続きで求められる情報をそろえます。添付書類は貨物の内容と一致していなければなりません。
- 認可および担保条件を満たす。必要に応じて保証を手配し、認可を取得し、車両、コンテナ、識別措置、封印に関する条件を満たします。これらの要件がどこでも同じように適用されると想定してはいけません。
- 適用される管理の下で貨物を移動させる。指定された経路、提示要件、期限に従います。事故、封印の破損、経路変更、車両変更が発生した場合、通知または別の所定の対応が必要になることがあります。
- 目的地で貨物を提示する。目的地の税関、または手続きで認められた別の場所に、貨物と必要な情報を提示します。物理的な到着だけでは手続きが完了しない場合があります。
- 通過手続きを完了し、次の段階を手配する。税関記録により、移動が適切に完了したことを確認できなければなりません。その後、貨物は、該当する場合、輸入、保税蔵置、輸出などの別の手続きに移行できます。
WTO貿易円滑化協定は、通過手続きおよび担保に関する規定を含め、通過の自由についてより広範な枠組みを定めています。ただし、適用される通関制度によって課される貨物単位の要件に取って代わるものではありません。
商取引における例
港から内陸の税関への移動
小売業者が、海港に到着するものの、内陸で通関処理を行う予定のコンテナを輸入する場合があります。適用される手続きで認められていれば、関連する輸入手続きが完了する前に、コンテナを税関の通過手続きで内陸の税関まで移動できます。内陸への移動は、貨物がすでに国内流通向けに引き渡された証拠ではありません。
中間の関税領域を通過する場合
道路輸送される貨物が、購入者の目的地へ向かう途中で中間の領域を通過することがあります。適切な通過の取り決めにより、その貨物を中間領域への通常の国内輸入として扱うことなく、通過させられる場合があります。利用できる取り決めと条件は、関係する領域および協定によって異なります。
混載されたEC貨物
EC事業者が複数の注文を、より大きな輸送単位にまとめることがあります。認可されている場合、その輸送単位は通過手続きの下で、さらに通関処理や貨物の分離を行う施設まで移動できます。混載したからといって、個々の注文が申告、規制、適用される課徴金の対象外になるわけではありません。
運用上の確認事項とよくある誤解
書類に「トランス・カスタムズ輸送」と記載されている場合、実務上は曖昧さを検証可能な詳細に置き換える必要があります。以下の確認により、実際に意図されているサービスまたは移動を明確にできます。
- 手続き:正式な手続き名と、それが適用される関税領域を確認します。
- 場所:商業上の集荷住所と配送住所だけでなく、税関上の出発地点と目的地点を特定します。
- 責任:誰が申告を提出し、必要な担保を提供し、貨物を提示し、完了記録を保持するのかを確認します。
- 通関上の状態:貨物が通過手続き中なのか、保管中なのか、別の手続きに基づいて引き渡されたのかを確認します。
- 書類と参照情報:輸送書類および追跡番号と、税関申告の参照番号を区別します。システム上で関連付けられていても、役割は異なります。
- 完了の証拠:税関上の移動が適切に終了したことを示す記録を確認します。配送受領書だけでは必ずしも十分ではありません。
- 例外:損傷、不足、経路変更、輸送中断に対して必要な対応を確認します。
特に注意すべき前提が3つあります。第一に、税関管理下の移動は、申告や監督を伴わない移動を意味しません。第二に、手続きに基づく関税または税の一時的な猶予は、恒久的な免税とは異なります。第三に、商業上の追跡イベントは、公式の税関判断や手続き完了記録の代わりにはなりません。
同じ区別はECの返品にも当てはまります。国境を越えて貨物を返送したからといって、元の輸入処理が自動的に取り消されたり、返金を受ける権利が発生したりするわけではありません。関連する輸出、再輸入、返品貨物、返金に関する規定を、適用法に基づいて個別に検討する必要があります。
QA
トランス・カスタムズ輸送は税関の通過と同じですか?
必ずしも同じではありません。トランス・カスタムズ輸送は、文脈によって意味が変わる説明的な表現です。税関の通過は、税関管理下で税関間を移動することを伴う、定義された手続きです。
これは貨物が輸入通関を完了したことを意味しますか?
いいえ。別の場所で輸入手続きが完了する前に、貨物が通過手続きの下で移動している場合があります。確認には、実際の通関手続きと引渡し状況に関する情報が必要です。
通過中は関税と税が常に免除されますか?
いいえ。通過の取り決めにより、条件付きで特定の輸入課徴金を直ちに支払わずに移動できる場合があります。これは一律の免税ではなく、適用されるルールに基づいて納税義務が発生する可能性があります。
見積書にこの用語が使われている場合、企業は何を確認すべきですか?
どの正式な通関手続きが含まれるのか、どの場所を接続するのか、申告および担保について誰が責任を負うのか、完了を確認する証拠は何かを確認してください。
出典
- 世界税関機構 — 改正京都規約。一般附属書の定義、保税蔵置に関する特定附属書D、税関の通過および積替えに関する特定附属書Eを含む、通関の枠組みと用語を裏付けています。これらの資料は、「トランス・カスタムズ輸送」という表現ではなく、関連する手続きを定義しています。
- 世界貿易機関 — 貿易円滑化協定。第11条は、通過手続き、税関管理、担保に関する説明を裏付けています。
- 欧州連合 — 連合関税法典、規則(EU)No 952/2013。外部通過および内部通過、手続き上の責任、担保、保税蔵置、通関手続きと物理的輸送の区別に関する管轄区域固有の説明を裏付けています。