Costo de inventario
Definición
El costo del inventario es el costo total asociado con la adquisición, producción, almacenamiento, gestión y, en algunos contextos, disposición del inventario. En logística y comercio electrónico, el término suele referirse al costo asignado al inventario para fines contables o al costo económico más amplio de mantener existencias a lo largo del tiempo. Estos significados están relacionados, pero no son idénticos: el costo contable del inventario ayuda a determinar el valor de los bienes, mientras que el costo de mantenimiento o posesión del inventario mide los recursos y riesgos asociados con mantener esos bienes disponibles.
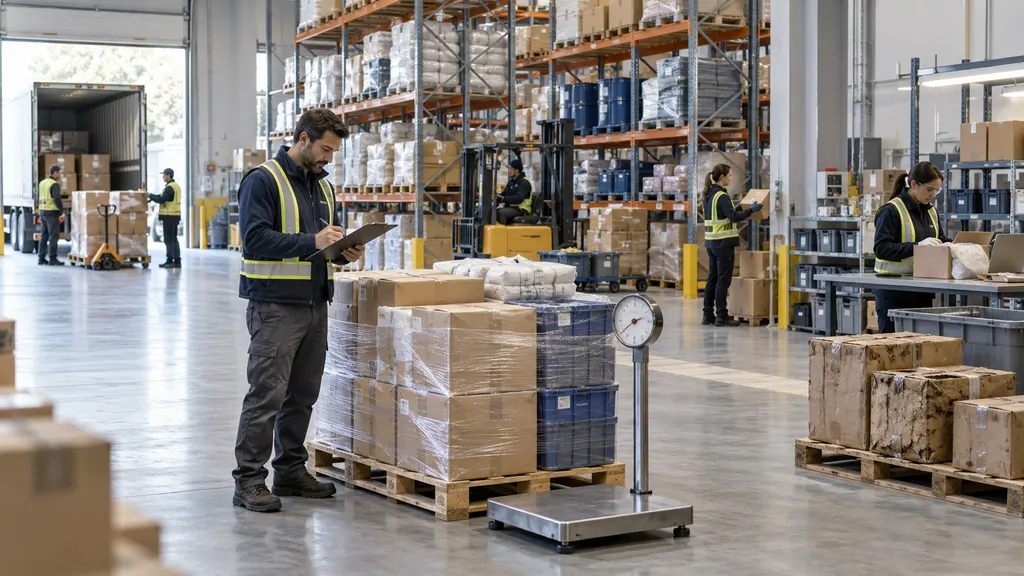
El inventario puede incluir materias primas, componentes, productos en proceso, productos terminados, mercancías compradas para reventa, materiales de embalaje y determinados suministros, dependiendo de la organización y del marco contable aplicable. La definición y el tratamiento exactos pueden variar según las normas contables, el modelo de negocio y el propósito operativo.
Costo del inventario en la logística y el comercio electrónico
El costo del inventario conecta las compras, la producción, el almacenamiento, la preparación de pedidos, el transporte, las ventas y las devoluciones. Un minorista puede incurrir en un costo de compra cuando adquiere productos, en costos de transporte de entrada cuando los productos se trasladan a una ubicación de preparación de pedidos, en costos de almacenamiento mientras los productos permanecen en existencias y en costos de manipulación cuando se selecciona y embala un pedido. Si los productos se vuelven obsoletos, se dañan, caducan o dejan de ser vendibles, la empresa también puede afrontar una pérdida o una reducción del valor contable.
En una operación de comercio electrónico, el costo del inventario afecta decisiones como cuánto stock pedir, dónde ubicarlo, cuándo volver a pedir, si utilizar varias ubicaciones de preparación de pedidos y cómo gestionar los productos devueltos. No debe confundirse con el costo total de un pedido. Los costos a nivel de pedido pueden incluir el procesamiento de pagos, el envío de salida, el servicio al cliente y los costos de entrega en los que se incurre cuando se prepara un pedido, en lugar de mientras se mantiene el inventario.
En el comercio electrónico transfronterizo, el costo del inventario también puede verse influido por las condiciones de compra internacionales, los aranceles de importación, los cargos relacionados con aduanas, las fluctuaciones monetarias, los ciclos de reposición más largos y la necesidad de mantener existencias de seguridad adicionales. La inclusión de un cargo particular en el costo del inventario depende de las normas contables aplicables y del propósito del análisis. Los modelos de planificación operativa pueden registrar un costo incluso cuando el tratamiento contable lo asigna a otra categoría.
Dos significados principales del costo del inventario
| Significado | Qué mide | Uso habitual |
|---|---|---|
| Costo contable del inventario | El costo asignado a los bienes adquiridos o producidos, sujeto al marco contable correspondiente | Valoración del inventario, costo de ventas, informes financieros y evaluación del deterioro |
| Costo de mantenimiento o posesión del inventario | El costo económico y el riesgo de mantener el inventario disponible durante un periodo | Decisiones de compra, políticas de existencias, planificación del almacén y análisis del capital circulante |
| Costo operativo relacionado con el inventario | Actividades específicas necesarias para recibir, almacenar, controlar, mover, contar o procesar las existencias | Presupuestación del almacén, análisis de procesos y medición del rendimiento de la preparación de pedidos |
Estas categorías pueden superponerse. Por ejemplo, la mano de obra de almacenamiento puede ser un gasto operativo en los estados financieros, pero aun así analizarse como parte del costo económico de mantener el inventario. Por lo tanto, una empresa debe indicar qué definición utiliza antes de comparar cifras de costos de inventario.
Componentes del costo del inventario
No existe una lista única y universal aplicable a todas las empresas. Los componentes relevantes dependen de si el cálculo está destinado a la contabilidad, la fijación de precios, la planificación operativa o el análisis de la cadena de suministro. Entre los componentes habituales se incluyen:
- Costo de compra o producción: El importe pagado para adquirir los bienes o los costos directos y, cuando corresponda, los costos de producción asignados necesarios para fabricarlos.
- Transporte de entrada: El flete y los costos relacionados con el traslado de los bienes desde un proveedor o centro de producción hasta un almacén u otra ubicación de inventario. El tratamiento de estos costos depende del marco contable y del análisis que se realice.
- Cargos relacionados con la importación: Los aranceles, impuestos, cargos de intermediación y otros costos fronterizos pueden afectar el costo puesto en destino de los bienes importados. Su tratamiento puede variar según la jurisdicción y según si el cargo es recuperable.
- Recepción y manipulación: La mano de obra, el uso de equipos, la inspección, la ubicación en almacén y el procesamiento en sistemas asociados con la incorporación de los bienes al almacenamiento.
- Almacenamiento: El espacio del almacén, los servicios públicos, la seguridad, los equipos, los seguros y los recursos relacionados con las instalaciones utilizados mientras se mantiene el inventario.
- Administración del inventario: Los costos de los registros de existencias, la previsión, la reposición, los conteos cíclicos, los inventarios físicos y los sistemas de control del inventario.
- Costo financiero o de capital: El costo del capital inmovilizado en el inventario o la oportunidad de utilizar ese dinero en otro lugar. Las empresas pueden estimar este costo aunque no se registre como una partida separada del inventario.
- Riesgo y pérdidas: Las pérdidas previstas por daños, robos, mermas, caducidad, obsolescencia, deterioro, reducciones de precios o cambios en la demanda de los clientes.
- Devoluciones y disposición: Los costos de inspección, reabastecimiento, reacondicionamiento, liquidación, reciclaje o eliminación asociados con bienes devueltos o no vendibles.
No todos los componentes deben sumarse sin comprobar el propósito del cálculo. Una valoración financiera del inventario y un modelo interno del costo de posesión responden a preguntas diferentes y pueden utilizar límites distintos.
Cómo se calcula el costo del inventario
Para fines contables, una empresa normalmente determina el costo del inventario utilizando la norma contable aplicable y su política documentada de flujo de costos. Entre los métodos habituales de flujo de costos se incluyen primero en entrar, primero en salir y el costo promedio ponderado. Estos métodos pueden producir diferentes importes declarados de inventario y costo de ventas cuando cambian los precios de compra. La elección y aplicación de un método están sujetas a las normas contables pertinentes; una definición de glosario no debe utilizarse como sustituto del asesoramiento contable.
Para el análisis operativo, una empresa puede estimar el costo anual de posesión del inventario aplicando una tasa de posesión al valor promedio del inventario:
Costo anual estimado de posesión = valor promedio del inventario × tasa de posesión
Esta es una fórmula de gestión, no una norma legal universal. La tasa de posesión puede incluir determinados componentes de almacenamiento, seguros, capital, manipulación y riesgos. Debido a que las empresas definen la tasa de manera diferente, dos empresas pueden informar porcentajes de costos de posesión distintos para productos similares sin que ninguno de los cálculos sea intrínsecamente incorrecto.
El valor promedio del inventario puede estimarse utilizando saldos periódicos de inventario, el promedio de unidades multiplicado por el costo unitario o un método más detallado ponderado por tiempo. El método debe corresponder al nivel de precisión requerido. Por ejemplo, un minorista estacional puede obtener un resultado engañoso al promediar únicamente el inventario inicial y final si los niveles de existencias fluctúan considerablemente durante el año.
Cuando una empresa evalúa una política de reposición, también puede considerar los costos de pedido y los costos de falta de existencias. El costo de pedido está asociado con la realización y el procesamiento de pedidos de reposición. El costo de falta de existencias refleja las posibles consecuencias de un inventario insuficiente, como ventas perdidas, retrasos en la preparación de pedidos, sustituciones o trabajo de atención al cliente. Estos costos están relacionados con las decisiones de inventario, pero no forman automáticamente parte del costo de posesión del inventario.
El costo del inventario a través de la cadena de suministro
| Etapa de la cadena de suministro | Pregunta relacionada con el inventario | Posible costo o riesgo |
|---|---|---|
| Adquisiciones | ¿Cuánto cuesta adquirir los bienes e introducirlos en la red? | Precio de compra, transporte de entrada, cargos de importación y mínimos del proveedor |
| Recepción de entrada | ¿Qué recursos se necesitan para aceptar y registrar las existencias? | Inspección, descarga, mano de obra de recepción y procesamiento de datos |
| Almacenamiento | ¿Cuánto cuesta mantener las existencias disponibles? | Espacio, equipos, mano de obra, seguros, capital y riesgo de existencias |
| Preparación de pedidos | ¿Cuánto cuesta preparar el inventario para un pedido? | Selección, embalaje, movimiento interno y gestión del pedido |
| Devoluciones | ¿Pueden revenderse los bienes devueltos y a qué costo? | Inspección, reabastecimiento, reacondicionamiento, descuentos o eliminación |
Esta perspectiva ayuda a evitar un enfoque limitado en la factura del proveedor. Un precio de compra bajo puede no producir un costo total de inventario bajo si los bienes requieren un almacenamiento costoso, tienen una alta tasa de devoluciones, se mueven lentamente o se vuelven obsoletos antes de venderse. Por el contrario, un costo unitario más alto no significa necesariamente que un artículo no sea rentable si se vende rápidamente y tiene una demanda predecible.
El costo del inventario y las decisiones de inventario
El costo del inventario se utiliza junto con la demanda, el tiempo de entrega, los requisitos de servicio, la fiabilidad del proveedor y la capacidad de almacenamiento disponible. Una decisión de reposición normalmente implica una compensación: pedir más unidades puede reducir la frecuencia de los pedidos o proteger contra retrasos en el suministro, pero puede aumentar el capital inmovilizado en existencias y el riesgo de exceso de inventario. Pedir menos puede reducir el costo de posesión, pero puede aumentar la probabilidad de agotamientos y reposiciones urgentes.
El stock de seguridad es el inventario mantenido para reducir el riesgo de quedarse sin existencias cuando la demanda o el tiempo de reposición son inciertos. Por lo tanto, el costo del stock de seguridad no es simplemente su precio de compra. La empresa también puede incurrir en costos de almacenamiento, capital, seguros y obsolescencia. El nivel adecuado depende del objetivo de servicio y de la incertidumbre de la cadena de suministro específica; no existe una cantidad única de stock de seguridad aplicable a todos los productos.
En una red de comercio electrónico distribuida, el costo del inventario también puede compararse por ubicación. Mantener existencias más cerca de los clientes puede reducir la distancia o el tiempo de entrega, pero puede requerir ubicaciones de almacenamiento adicionales, existencias de seguridad duplicadas y transferencias más complejas. Una red centralizada puede reducir la duplicación, pero aumentar la distancia de entrega o la exposición a la reposición. La comparación correcta debe incluir los efectos pertinentes del inventario, el transporte y el servicio, en lugar de una sola categoría de costos.
Ejemplos
| Situación | Relevancia del costo del inventario |
|---|---|
| Producto de consumo importado | Un minorista puede analizar el costo de compra del producto junto con el transporte de entrada y los cargos aplicables relacionados con la importación para comprender su costo puesto en destino, mientras realiza un seguimiento separado de los costos de almacenamiento y capital. |
| Artículo estacional de baja rotación | Un vendedor puede afrontar un mayor riesgo de posesión y descuentos si el artículo permanece en existencias después de la temporada de venta correspondiente. |
| Artículo de reposición de alta rotación | Un tiempo de almacenamiento más corto puede reducir algunos riesgos de posesión, pero los pedidos frecuentes pueden generar actividades adicionales de pedido y recepción. |
| Devolución de un cliente | El artículo devuelto puede inspeccionarse y reincorporarse al inventario vendible, o puede requerir reacondicionamiento, liquidación, reciclaje o eliminación. |
| Preparación de pedidos en varias ubicaciones | Una empresa puede comparar el costo de colocar existencias en varias instalaciones con los posibles beneficios operativos de rutas de entrega más cortas o una mayor disponibilidad. |
Estos son escenarios empresariales ilustrativos, no afirmaciones sobre las prácticas o los resultados de ninguna empresa en particular.
Costo del inventario frente a términos relacionados
| Término | Diferencia con el costo del inventario |
|---|---|
| Costo unitario | El costo asignado a una unidad. Puede ser un dato utilizado en una valoración del inventario o en un cálculo del costo de posesión. |
| Costo puesto en destino | Un concepto de costo del producto que puede combinar el costo de compra con determinados costos de llevar los bienes a un destino, como el transporte y los cargos de importación. |
| Costo de posesión del inventario | El costo económico continuo y el riesgo de mantener existencias. Por lo general, es un concepto operativo más limitado que el costo total de adquirir o producir el inventario. |
| Costo de los bienes vendidos | El costo asignado al inventario que se ha vendido durante un periodo de presentación de informes. Está relacionado con la valoración del inventario, pero no es igual al costo de las existencias que aún se mantienen. |
| Costo de almacenamiento | El costo del espacio del almacén y de los recursos asociados. Es un posible componente del costo de posesión, no un sustituto completo de este. |
| Capital circulante | Un concepto financiero más amplio relacionado con los activos y pasivos a corto plazo. El inventario puede ser un componente del capital circulante, pero el costo del inventario no es lo mismo que el capital circulante. |
Malentendidos frecuentes
- El costo del inventario no siempre es el precio del proveedor. Dependiendo del propósito y de las normas utilizadas, también puede ser necesario considerar los costos relacionados con la adquisición, mientras que los costos de posesión y operativos pueden analizarse por separado.
- El costo del inventario no es lo mismo que el costo de almacenamiento. El almacenamiento es solo una parte posible del costo económico de mantener el inventario.
- El valor del inventario y el costo de posesión del inventario son medidas diferentes. El valor del inventario describe el importe asignado a las existencias, mientras que el costo de posesión describe el costo o riesgo de mantenerlas a lo largo del tiempo.
- Un porcentaje de costo de posesión no es universal. Su resultado depende de los componentes, el periodo, el valor del inventario y los supuestos utilizados por la empresa.
- Un producto devuelto no es automáticamente un costo de reembolso. Una devolución se refiere al movimiento de los bienes de regreso a través del proceso de logística inversa; un reembolso se refiere a la liquidación financiera con el cliente. Pueden ocurrir conjuntamente, pero son eventos diferentes.
Comprobaciones prácticas al utilizar el costo del inventario
- Defina si el análisis se refiere a la valoración contable, el costo puesto en destino, el costo de posesión, el costo del almacén o el costo total de la cadena de suministro.
- Indique el periodo, la moneda, la base de valoración del inventario y el método de inventario promedio.
- Enumere qué componentes se incluyen y se excluyen, especialmente el transporte de entrada, los aranceles, el almacenamiento, la mano de obra, el capital y el riesgo de pérdidas.
- Mantenga separados los costos de las existencias, los pedidos, los envíos y las devoluciones de clientes, salvo que el cálculo los combine explícitamente.
- Compruebe si el resultado cambia de forma significativa debido a la estacionalidad, las fluctuaciones del tipo de cambio, los cambios en la demanda o las existencias mantenidas en varias ubicaciones.
- Documente los supuestos para que las cifras del costo del inventario puedan compararse de forma coherente a lo largo del tiempo o entre instalaciones.
- Para fines de información financiera o fiscales, confirme el tratamiento con las normas contables aplicables y profesionales cualificados.
Preguntas frecuentes
¿Qué es el costo del inventario en logística?
En logística, el costo del inventario es el costo asociado con la adquisición, el traslado al almacenamiento, el mantenimiento, la gestión y la posible pérdida o disposición de las existencias. El alcance exacto depende del análisis.
¿Qué es el costo de posesión del inventario?
El costo de posesión del inventario es el costo económico continuo y el riesgo de mantener el inventario disponible durante un periodo. Puede incluir componentes relacionados con el almacenamiento, el capital, los seguros, la manipulación y la obsolescencia.
¿El costo del inventario es lo mismo que el costo puesto en destino?
No. El costo puesto en destino generalmente se centra en el costo de llevar los bienes a un destino, mientras que el costo del inventario también puede referirse a la valoración contable o al costo más amplio de mantener las existencias.
¿Por qué es importante el costo del inventario en el comercio electrónico?
Ayuda a una empresa a evaluar la reposición, el stock de seguridad, las ubicaciones de almacén, los productos de baja rotación, las devoluciones y la compensación entre la disponibilidad de productos y los recursos inmovilizados en el inventario.
Fuentes
- IFRS Foundation, IAS 2 Inventories — marco y principios contables relevantes para el costo y la medición del inventario.
- OpenStax, Principles of Managerial Accounting — fundamentos educativos sobre los costos de productos y los conceptos contables relacionados con el inventario.
- AccountingCoach, Inventory and Cost of Goods Sold — explicación de referencia sobre el inventario, el flujo de costos y la terminología del costo de los bienes vendidos.


