Custo do inventário
Definição
O custo de estoque é o custo total associado à aquisição, produção, armazenamento, gestão e, em alguns contextos, descarte do estoque. Na logística e no comércio eletrônico, o termo geralmente se refere ao custo atribuído ao estoque para fins contábeis ou ao custo econômico mais amplo de manter o estoque ao longo do tempo. Esses significados estão relacionados, mas não são idênticos: o custo contábil do estoque ajuda a determinar o valor das mercadorias, enquanto o custo de manutenção ou carregamento do estoque mede os recursos e riscos associados à manutenção dessas mercadorias disponíveis.
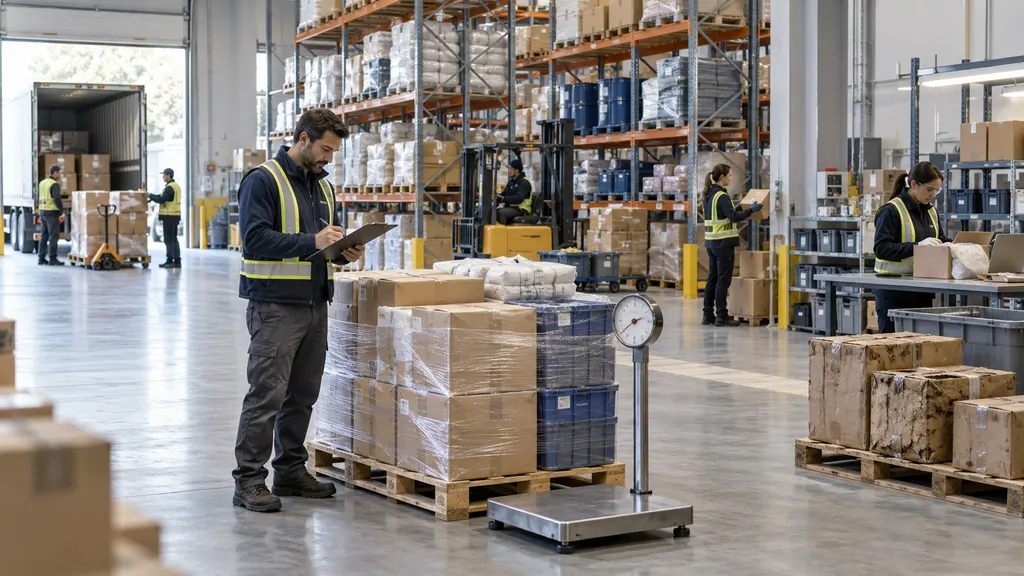
O estoque pode incluir matérias-primas, componentes, produtos em processo, produtos acabados, mercadorias adquiridas para revenda, materiais de embalagem e determinados suprimentos, dependendo da organização e da estrutura contábil aplicável. A definição e o tratamento exatos podem variar conforme as normas contábeis, o modelo de negócios e a finalidade operacional.
Custo de Estoque na Logística e no Comércio Eletrônico
O custo de estoque conecta compras, produção, armazenagem, atendimento de pedidos, transporte, vendas e devoluções. Um varejista pode incorrer em um custo de compra ao adquirir produtos, custos de transporte de entrada quando os produtos são enviados para um local de atendimento, custos de armazenamento enquanto os produtos permanecem em estoque e custos de manuseio quando um pedido é separado e embalado. Se os produtos se tornarem obsoletos, danificados, expirados ou impossíveis de vender, a empresa também poderá enfrentar uma perda ou redução contábil.
Em uma operação de comércio eletrônico, o custo de estoque afeta decisões como quanto estoque pedir, onde posicioná-lo, quando fazer novos pedidos, se deve usar vários locais de atendimento e como gerenciar mercadorias devolvidas. Ele não deve ser confundido com o custo total de um pedido. Os custos por pedido podem incluir processamento de pagamentos, envio de saída, atendimento ao cliente e custos de entrega incorridos quando um pedido é atendido, e não enquanto o estoque é mantido.
No comércio eletrônico internacional, o custo do estoque também pode ser influenciado por condições internacionais de compra, impostos de importação, encargos relacionados à alfândega, variações cambiais, ciclos de reposição mais longos e a necessidade de manter estoque de segurança adicional. A inclusão de uma determinada cobrança no custo do estoque depende das normas contábeis aplicáveis e da finalidade da análise. Os modelos de planejamento operacional podem acompanhar um custo mesmo quando o tratamento contábil o classifica em outra categoria.
Dois Principais Significados de Custo de Estoque
| Significado | O que mede | Uso típico |
|---|---|---|
| Custo contábil do estoque | O custo atribuído às mercadorias adquiridas ou produzidas, sujeito à estrutura contábil relevante | Avaliação de estoque, custo das vendas, relatórios financeiros e avaliação de perdas por redução ao valor recuperável |
| Custo de manutenção ou carregamento do estoque | O custo econômico e o risco de manter o estoque disponível durante um período | Decisões de compra, políticas de estoque, planejamento de armazém e análise de capital de giro |
| Custo operacional relacionado ao estoque | Atividades específicas necessárias para receber, armazenar, controlar, movimentar, contar ou processar o estoque | Orçamento de armazém, análise de processos e medição do desempenho do atendimento de pedidos |
Essas categorias podem se sobrepor. Por exemplo, a mão de obra de armazenamento pode ser uma despesa operacional nas demonstrações financeiras, mas ainda ser analisada como parte do custo econômico de manutenção do estoque. Portanto, uma empresa deve declarar qual definição está usando antes de comparar os valores de custo de estoque.
Componentes do Custo de Estoque
Não existe uma lista universal única aplicável a todas as empresas. Os componentes relevantes dependem de a finalidade do cálculo ser contabilidade, precificação, planejamento operacional ou análise da cadeia de suprimentos. Os componentes comuns incluem:
- Custo de compra ou produção: O valor pago para adquirir as mercadorias ou os custos diretos e, quando aplicável, os custos de produção alocados necessários para fabricá-las.
- Transporte de entrada: Frete e custos relacionados para movimentar mercadorias de um fornecedor ou local de produção até um armazém ou outro local de estoque. O tratamento desses custos depende da estrutura contábil e da análise realizada.
- Encargos relacionados à importação: Impostos, taxas, encargos de despachantes e outros custos de fronteira podem afetar o custo posto das mercadorias importadas. O tratamento pode variar conforme a jurisdição e conforme a cobrança seja recuperável.
- Recebimento e manuseio: Mão de obra, uso de equipamentos, inspeção, armazenamento e processamento no sistema associados à entrada das mercadorias no estoque.
- Armazenamento: Espaço do armazém, serviços públicos, segurança, equipamentos, seguros e recursos relacionados às instalações utilizados enquanto o estoque é mantido.
- Administração do estoque: Custos de registros de estoque, previsão, reposição, contagem cíclica, inventários físicos e sistemas de controle de estoque.
- Custo de financiamento ou capital: O custo do capital investido no estoque ou a oportunidade de usar esse dinheiro em outra finalidade. As empresas podem estimar esse custo mesmo quando ele não é registrado como uma linha separada do estoque.
- Risco e perdas: Perdas esperadas por danos, furtos, perdas de estoque, vencimento, obsolescência, deterioração, reduções de preço ou mudanças na demanda dos clientes.
- Devoluções e destinação: Custos de inspeção, reabastecimento, recondicionamento, liquidação, reciclagem ou descarte associados a mercadorias devolvidas ou impossíveis de vender.
Nem todo componente deve ser somado sem verificar a finalidade do cálculo. Uma avaliação financeira do estoque e um modelo interno de custo de manutenção respondem a perguntas diferentes e podem usar limites diferentes.
Como o Custo de Estoque é Calculado
Para fins contábeis, uma empresa normalmente estabelece o custo do estoque usando a norma contábil aplicável e sua política documentada de fluxo de custos. Os métodos comuns de fluxo de custos incluem primeiro a entrar, primeiro a sair e custo médio ponderado. Esses métodos podem produzir valores reportados diferentes para o estoque e o custo das vendas quando os preços de compra mudam. A escolha e a aplicação de um método estão sujeitas às normas contábeis relevantes; uma definição de glossário não deve ser usada como substituta de aconselhamento contábil.
Para a análise operacional, uma empresa pode estimar o custo anual de manutenção do estoque aplicando uma taxa de manutenção ao valor médio do estoque:
Custo anual estimado de manutenção = valor médio do estoque × taxa de manutenção
Essa é uma fórmula gerencial, não uma regra legal universal. A taxa de manutenção pode incluir componentes selecionados de armazenamento, seguro, capital, manuseio e risco. Como as empresas definem a taxa de maneiras diferentes, duas empresas podem apresentar percentuais de custo de manutenção diferentes para produtos semelhantes sem que nenhum dos cálculos esteja necessariamente incorreto.
O valor médio do estoque pode ser estimado usando saldos periódicos de estoque, unidades médias multiplicadas pelo custo unitário ou um método mais detalhado ponderado pelo tempo. O método deve corresponder ao nível de precisão exigido. Um varejista sazonal, por exemplo, pode obter um resultado enganoso ao calcular a média apenas do estoque inicial e final se os níveis de estoque flutuarem substancialmente durante o ano.
Quando uma empresa avalia uma política de reposição, também pode considerar os custos de pedido e de falta. O custo de pedido está associado à realização e ao processamento de pedidos de reposição. O custo de falta reflete as possíveis consequências de estoque insuficiente, como vendas perdidas, atendimento atrasado, substituições ou trabalho de atendimento ao cliente. Esses custos estão relacionados às decisões de estoque, mas não fazem automaticamente parte do custo de manutenção do estoque.
Custo de Estoque ao Longo da Cadeia de Suprimentos
| Etapa da cadeia de suprimentos | Pergunta relacionada ao estoque | Possível custo ou risco |
|---|---|---|
| Compras | Quanto custa adquirir e introduzir as mercadorias na rede? | Preço de compra, frete de entrada, encargos de importação e quantidades mínimas do fornecedor |
| Recebimento de entrada | Quais recursos são necessários para aceitar e registrar o estoque? | Inspeção, descarregamento, mão de obra de recebimento e processamento de dados |
| Armazenagem | Quanto custa manter o estoque disponível? | Espaço, equipamentos, mão de obra, seguros, capital e risco de estoque |
| Atendimento de pedidos | Quanto custa preparar o estoque para um pedido? | Separação, embalagem, movimentação interna e processamento do pedido |
| Devoluções | As mercadorias devolvidas podem ser revendidas e a que custo? | Inspeção, reabastecimento, recondicionamento, remarcações ou descarte |
Essa visão ajuda a evitar um foco restrito na fatura do fornecedor. Um preço de compra baixo pode não resultar em um custo total de estoque baixo se as mercadorias exigirem armazenamento caro, tiverem uma alta taxa de devolução, apresentarem baixa rotatividade ou se tornarem obsoletas antes da venda. Da mesma forma, um custo unitário mais alto não significa necessariamente que um item seja antieconômico se ele vender rapidamente e tiver uma demanda previsível.
Custo de Estoque e Decisões de Estoque
O custo de estoque é usado em conjunto com a demanda, o prazo de entrega, os requisitos de serviço, a confiabilidade do fornecedor e a capacidade disponível do armazém. Uma decisão de reposição normalmente envolve uma troca: pedir mais unidades pode reduzir a frequência dos pedidos ou proteger contra atrasos no fornecimento, mas pode aumentar o capital investido no estoque e o risco de excesso de estoque. Pedir menos pode reduzir o custo de manutenção, mas pode aumentar a possibilidade de rupturas de estoque e reposição urgente.
O estoque de segurança é mantido para reduzir o risco de falta quando a demanda ou o tempo de reposição é incerto. Portanto, o custo do estoque de segurança não é simplesmente seu preço de compra. A empresa também pode incorrer em custos de armazenamento, capital, seguros e obsolescência. O nível adequado depende do objetivo de serviço e da incerteza da cadeia de suprimentos específica; não existe uma quantidade única de estoque de segurança aplicável a todos os produtos.
Em uma rede de comércio eletrônico distribuída, o custo de estoque também pode ser comparado por local. Manter o estoque mais próximo dos clientes pode reduzir a distância ou o tempo de entrega, mas pode exigir locais de armazenamento adicionais, duplicação do estoque de segurança e transferências mais complexas. Uma rede centralizada pode reduzir a duplicação, mas aumentar a distância de entrega ou a exposição à reposição. A comparação correta deve incluir os efeitos relevantes sobre estoque, transporte e serviço, em vez de considerar apenas uma categoria de custo.
Exemplos
| Cenário | Como o custo de estoque é relevante |
|---|---|
| Produto de consumo importado | Um varejista pode analisar o custo de compra do produto juntamente com o transporte de entrada e os encargos de importação aplicáveis para entender seu custo posto, acompanhando separadamente os custos de armazenamento e capital. |
| Item sazonal de baixa rotatividade | Um vendedor pode enfrentar maior risco de manutenção e remarcação se o item permanecer em estoque após a temporada de vendas relevante. |
| Item de reposição de alta rotatividade | Um período de armazenamento mais curto pode reduzir alguns riscos de manutenção, mas pedidos frequentes podem criar atividades adicionais de compra e recebimento. |
| Devolução de cliente | O item devolvido pode ser inspecionado e reintegrado ao estoque disponível para venda, ou pode exigir recondicionamento, liquidação, reciclagem ou descarte. |
| Atendimento em vários locais | Uma empresa pode comparar o custo de posicionar estoque em várias instalações com os possíveis benefícios operacionais de rotas de entrega mais curtas ou maior disponibilidade. |
Esses são cenários empresariais ilustrativos, não afirmações sobre as práticas ou os resultados de qualquer empresa específica.
Custo de Estoque vs. Termos Relacionados
| Termo | Diferença em relação ao custo de estoque |
|---|---|
| Custo unitário | O custo atribuído a uma unidade. Pode ser um dos elementos usados em uma avaliação de estoque ou em um cálculo de custo de manutenção. |
| Custo posto | Um conceito de custo do produto que pode combinar o custo de compra com custos selecionados para levar as mercadorias a um destino, como transporte e encargos de importação. |
| Custo de manutenção do estoque | O custo econômico contínuo e o risco de manter o estoque. Geralmente é um conceito operacional mais restrito do que o custo total de aquisição ou produção do estoque. |
| Custo das mercadorias vendidas | O custo atribuído ao estoque que foi vendido durante um período de relatório. Está relacionado à avaliação do estoque, mas não é igual ao custo do estoque ainda mantido. |
| Custo de armazenamento | O custo do espaço do armazém e dos recursos associados. É um possível componente do custo de manutenção, não um substituto completo para ele. |
| Capital de giro | Um conceito financeiro mais amplo relacionado a ativos e passivos de curto prazo. O estoque pode ser um componente do capital de giro, mas o custo de estoque não é igual ao capital de giro. |
Equívocos Comuns
- O custo de estoque nem sempre é o preço do fornecedor. Dependendo da finalidade e das regras utilizadas, os custos relacionados à aquisição também podem precisar ser considerados, enquanto os custos de manutenção e operação podem ser analisados separadamente.
- O custo de estoque não é igual ao custo de armazenamento. O armazenamento é apenas uma parte possível do custo econômico de manter o estoque.
- O valor do estoque e o custo de manutenção do estoque são medidas diferentes. O valor do estoque descreve o montante atribuído ao estoque, enquanto o custo de manutenção descreve o custo ou risco de mantê-lo ao longo do tempo.
- Um percentual de custo de manutenção não é universal. Seu resultado depende dos componentes, do período, do valor do estoque e das premissas utilizadas pela empresa.
- Um produto devolvido não é automaticamente um custo de reembolso. Uma devolução diz respeito ao movimento das mercadorias de volta pelo processo de logística reversa; um reembolso diz respeito à liquidação financeira com o cliente. Eles podem ocorrer juntos, mas são eventos diferentes.
Verificações Práticas ao Usar o Custo de Estoque
- Defina se a análise diz respeito à avaliação contábil, ao custo posto, ao custo de manutenção, ao custo de armazém ou ao custo total da cadeia de suprimentos.
- Informe o período, a moeda, a base de avaliação do estoque e o método de cálculo do estoque médio.
- Liste quais componentes estão incluídos e excluídos, especialmente frete de entrada, impostos, armazenamento, mão de obra, capital e risco de perdas.
- Mantenha separados os custos de estoque, pedidos, remessas e devoluções de clientes, a menos que o cálculo combine explicitamente esses elementos.
- Verifique se o resultado muda significativamente com a sazonalidade, as variações cambiais, as mudanças na demanda ou o estoque mantido em vários locais.
- Documente as premissas para que os valores de custo de estoque possam ser comparados de forma consistente ao longo do tempo ou entre instalações.
- Para fins de relatórios financeiros ou tributários, confirme o tratamento com as normas contábeis aplicáveis e profissionais qualificados.
perguntas e respostas
O que é custo de estoque na logística?
Na logística, o custo de estoque é o custo associado à aquisição, movimentação para armazenamento, manutenção, gestão e possível perda ou descarte do estoque. O escopo exato depende da análise.
O que é custo de manutenção do estoque?
O custo de manutenção do estoque é o custo econômico contínuo e o risco de manter o estoque disponível durante um período. Pode incluir componentes relacionados a armazenamento, capital, seguros, manuseio e obsolescência.
O custo de estoque é igual ao custo posto?
Não. O custo posto geralmente se concentra no custo de levar as mercadorias a um destino, enquanto o custo de estoque também pode se referir à avaliação contábil ou ao custo mais amplo de manter o estoque.
Por que o custo de estoque é importante no comércio eletrônico?
Ele ajuda uma empresa a avaliar a reposição, o estoque de segurança, os locais de armazenamento, as mercadorias de baixa rotatividade, as devoluções e o equilíbrio entre a disponibilidade do produto e os recursos investidos no estoque.
Fontes
- IFRS Foundation, IAS 2 Inventories — estrutura e princípios contábeis relevantes para o custo e a mensuração do estoque.
- OpenStax, Principles of Managerial Accounting — informações educacionais sobre custos de produtos e conceitos contábeis relacionados ao estoque.
- AccountingCoach, Inventory and Cost of Goods Sold — explicação de referência sobre estoque, fluxo de custos e terminologia do custo das mercadorias vendidas.