Dezavantaj
Ce este drawback-ul?
Drawback-ul este o procedură vamală care permite rambursarea anumitor taxe vamale, impozite sau comisioane de import atunci când mărfurile eligibile sunt ulterior exportate sau distruse în condițiile prescrise. În comerțul internațional, este denumit în mod obișnuit drawback de taxe vamale. În funcție de legislația aplicabilă, acesta poate acoperi mărfuri importate și exportate fără prelucrare, materiale importate utilizate pentru producerea unor produse exportate sau alte mărfuri eligibile în mod specific. Nu este o rambursare automată: dreptul la rambursare depinde de jurisdicție, mărfuri, activitatea eligibilă și dovezile care susțin cererea.
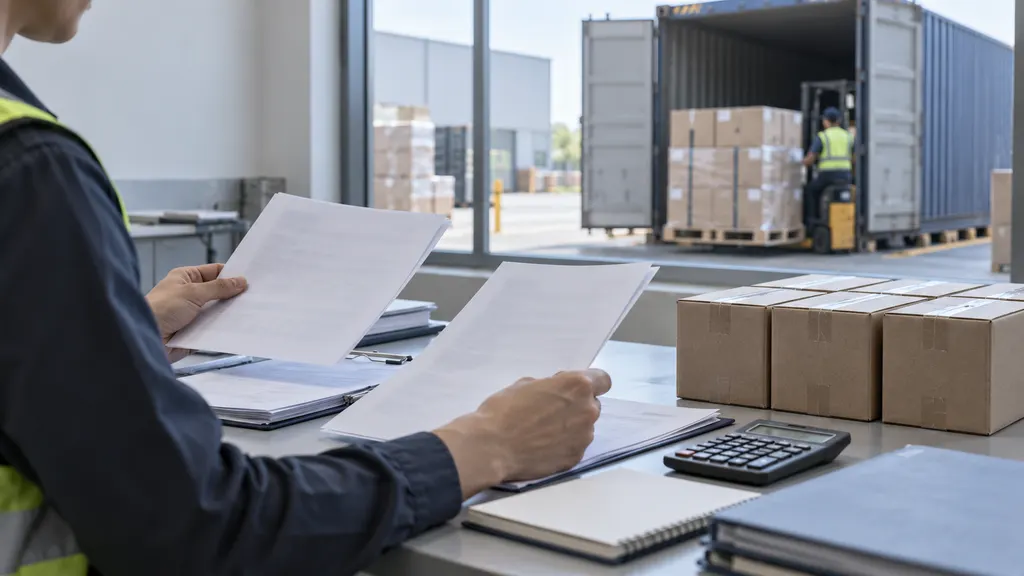
Pentru utilizatorii serviciilor de logistică și ai comerțului electronic transfrontalier, drawback-ul se referă la recuperarea taxelor de import eligibile după o deplasare sau o dispunere eligibilă a mărfurilor. Acesta conectează înregistrările declarațiilor vamale cu evidențele de inventar, producție, export sau distrugere. În engleza obișnuită, „drawback” înseamnă un dezavantaj; acest sens general este separat de sensul vamal discutat aici.
Locul drawback-ului în comerțul internațional
Taxele de import sunt stabilite atunci când mărfurile intră pe un teritoriu vamal în cadrul procedurii de import aplicabile. Dacă ulterior mărfurile părăsesc acel teritoriu sau dacă materialele importate sunt încorporate în produse exportate, o procedură de drawback poate permite recuperarea anumitor taxe. Normele relevante stabilesc dacă mărfurile importate inițial trebuie identificate sau dacă mărfuri eligibile de substituție pot susține cererea.
Prin urmare, drawback-ul se află la intersecția dintre conformitatea importurilor, controlul inventarului, operațiunile de export și recuperarea financiară. Un depozit poate păstra mărfurile fizice, un producător poate transforma materiile prime importate, iar un exportator poate organiza expedierea externă. Solicitantul trebuie să reunească evidențele relevante și să stabilească temeiul legal pentru rambursare.
De exemplu, un comerciant poate importa stocuri, poate plăti taxa de import și ulterior poate exporta o parte din acestea către clienți de pe o altă piață. Un producător poate importa componente și le poate utiliza în produse vândute în străinătate. Oricare dintre scenarii poate justifica o evaluare a drawback-ului, dar niciunul nu stabilește singur eligibilitatea.
Cum funcționează o cerere de drawback
Secvența de mai jos descrie logica practică a unei verificări de drawback, nu o procedură universală de depunere. Autoritățile vamale stabilesc cerințele efective, inclusiv metodele aprobate, termenele, depunerile electronice și eventualele autorizații necesare.
- Identificați normele vamale aplicabile. Stabiliți ce teritoriu vamal a colectat taxele de import și ce prevederi privind drawback-ul s-ar putea aplica. Normele țării de destinație nu stabilesc dreptul de a recupera taxele plătite în țara importatoare.
- Confirmați taxele de import eligibile. Verificați declarația de import, stabilirea taxelor și evidențele plăților. O taxă care apare pe o factură de transport sau vamală nu este neapărat rambursabilă prin drawback.
- Identificați evenimentul eligibil. Stabiliți dacă mărfurile au fost exportate, utilizate în producție urmată de export, respinse în temeiul unei prevederi aplicabile sau distruse în condiții eligibile.
- Corelați mărfurile și evidențele relevante. Demonstrați relația necesară dintre import și exportul sau distrugerea ulterioară. Metoda permisă de identificare sau substituire depinde de temeiul legal al cererii.
- Verificați drepturile solicitantului și cerințele procedurale. Confirmați cine poate depune cererea, dacă sunt necesare certificări justificative sau transferuri de drepturi și dacă se aplică notificări, aprobări sau inspecții.
- Calculați și depuneți cererea. Aplicați regulile de calcul relevante și justificați cantitățile și sumele solicitate. Păstrați evidențele de bază pentru verificarea vamală și pentru eventualele cerințe de audit.
Finalizarea unei expedieri de export nu înseamnă neapărat că există o cerere completă de drawback. Dovezile exportului stabilesc doar o parte a tranzacției; solicitantul trebuie să susțină și taxele de import, mărfurile eligibile, corelarea permisă și celelalte condiții legale.
Principalele categorii de drawback: exemplul Statelor Unite
Terminologia și eligibilitatea diferă între jurisdicții. În Statele Unite, U.S. Customs and Border Protection administrează drawback-ul în temeiul unor prevederi legale implementate prin reglementări vamale. Categoriile de mai jos ilustrează temeiuri de cerere recunoscute în SUA; ele nu trebuie tratate ca o clasificare aplicabilă neschimbată la nivel mondial.
| Categorie | Concept de bază | Calificare importantă |
|---|---|---|
| Drawback pentru mărfuri neutilizate | Mărfurile importate eligibile sunt exportate sau distruse fără a fi fost utilizate în Statele Unite. | Normele stabilesc ce constituie utilizare și ce operațiuni sunt permise fără a descalifica mărfurile. |
| Drawback pentru producție | Mărfurile importate eligibile sunt utilizate în producție, iar articolele rezultate sunt exportate sau distruse conform permisiunilor aplicabile. | Evidențele de producție și cerințele aplicabile privind autorizația sau decizia trebuie să susțină cererea. |
| Drawback pentru mărfuri respinse | Mărfurile importate care îndeplinesc condițiile specifice referitoare la respingere sunt exportate sau distruse. | Nemulțumirea comercială, de una singură, nu este suficientă; trebuie îndeplinite temeiurile legale și condițiile procedurale. |
O altă distincție importantă se referă la metoda utilizată pentru corelarea importurilor cu exporturile. Identificarea directă leagă cererea de mărfurile importate efectiv, printr-o metodă de identificare autorizată. Substituirea, acolo unde este permisă legal, permite altor mărfuri eligibile să susțină cererea în baza unor reguli specifice de echivalență și eligibilitate. Substituirea nu înseamnă că orice articol similar din punct de vedere comercial poate înlocui un articol importat.
Pentru cererea specifică trebuie consultate reglementările aplicabile din SUA, inclusiv 19 CFR Part 190. O întreprindere nu trebuie să presupună că cerințele unei categorii de drawback se aplică și alteia.
Drawback-ul în comerțul electronic și retururi
Comerțul electronic transfrontalier poate crea situații potențiale de drawback atunci când inventarul trece prin mai mult de un teritoriu vamal. Un comerciant poate importa mărfuri într-un depozit intern de procesare a comenzilor și ulterior poate exporta unități individuale către cumpărători străini. Dacă aceste expedieri susțin drawback-ul depinde de normele jurisdicției importatoare și de capacitatea comerciantului de a corela cantitățile expediate cu importurile eligibile.
Retururile introduc un set diferit de întrebări. Rambursarea către client este o ajustare comercială a plății, în timp ce drawback-ul este un mecanism de recuperare vamală. Dacă un comerciant rambursează un client din străinătate, dar mărfurile rămân în țara importatoare, rambursarea în sine nu stabilește un export sau o distrugere eligibilă. Dacă mărfurile sunt returnate fizic peste graniță, direcția deplasării și tranzacția inițială de import trebuie totuși analizate.
De exemplu, un comerciant poate importa jachete, poate constata că o expediere nu corespunde specificațiilor convenite și le poate returna furnizorului străin. Acest lucru ar putea justifica analizarea unei prevederi privind mărfurile respinse sau a unui alt remediu vamal disponibil. Condițiile relevante, dovezile justificative și momentul determină rezultatul; simpla etichetă de retur nu dovedește dreptul la rambursare.
Urmărirea coletului poate ajuta la stabilirea deplasării unei expedieri, dar nu trebuie presupus că îndeplinește toate cerințele vamale privind dovezile. Un eveniment de livrare înregistrat de transportator nu stabilește singur clasificarea tarifară, plata inițială a taxei, identitatea mărfurilor sau dreptul legal de a solicita rambursarea.
Evidențe și verificări ale eligibilității
O verificare practică a drawback-ului urmărește dovezile de-a lungul tranzacției. Documentele necesare variază, însă verificările următoare ajută la stabilirea măsurii în care o cerere potențială este susținută suficient.
| Domeniu analizat | Evidențe de examinat | Întrebarea de clarificat |
|---|---|---|
| Tranzacția de import | Declarații de import, facturi comerciale, evidențe privind stabilirea și plata taxelor | Ce mărfuri au intrat și ce taxe eligibile au fost plătite? |
| Corelarea inventarului | Recepții de stoc, identificatori ai produselor, evidențe pe loturi, mișcări de inventar | Pot fi corelate cantitățile solicitate printr-o metodă permisă? |
| Producție | Evidențe de producție, evidențe privind consumul materiilor prime, liste de materiale | Cum au fost utilizate materialele importate în articolele exportate? |
| Export sau distrugere | Declarații de export, documente de transport, dovezi ale distrugerii eligibile | A avut loc evenimentul necesar și poate fi demonstrat? |
| Dreptul solicitantului | Acorduri relevante, certificări și evidențe privind drepturile de a depune cererea | Are partea care depune cererea dreptul de a solicita rambursarea? |
| Conformitate procedurală | Notificări, autorizații, evidențe ale depunerii și controale privind păstrarea documentelor | Au fost îndeplinite condițiile procedurale aplicabile? |
Descrierile produselor, singure, pot fi insuficiente pentru stabilirea identității mărfurilor sau a eligibilității substituției. În mod similar, o unitate internă de păstrare a stocului poate ajuta la organizarea dovezilor, dar nu stabilește independent eligibilitatea vamală. Diferențele privind cantitățile, unitățile de măsură, specificațiile produselor sau consumul în producție trebuie reconciliate înainte de depunerea cererii.
Drawback-ul și termenii vamali înrudiți
| Termen | Deosebirea față de drawback |
|---|---|
| Rambursare sau restituire vamală | Concept mai larg care poate include recuperarea unei plăți excedentare sau a unei alte sume rambursabile legal. Drawback-ul este un mecanism specific de recuperare, legat de condiții eligibile prescrise. |
| Suspensia taxelor | În general amână sau evită condiționat plata în cadrul unei proceduri autorizate, în loc să recupereze taxele eligibile deja plătite. |
| Depozitare vamală | Permite depozitarea mărfurilor sub control vamal, cu suspendarea taxelor de import conform normelor aplicabile. Depozitarea într-un antrepozit vamal nu constituie în sine o cerere de drawback. |
| Reexport | Descrie exportul mărfurilor după import. Poate fi relevant pentru drawback, dar nu creează automat dreptul la rambursare. |
| Rambursarea către client | Restituie bani cumpărătorului în cadrul tranzacției comerciale. Este separată de rambursarea de către autoritatea vamală a taxelor de import eligibile. |
Neînțelegeri frecvente
- Orice import exportat este eligibil. Exportul este doar un element. Contează și eligibilitatea, drepturile solicitantului, regulile de identificare, termenele și dovezile justificative.
- Toate costurile până la destinație sunt recuperabile. Drawback-ul privește taxele acoperite de legislația aplicabilă. Nu trebuie presupus că transportul, depozitarea, serviciile de brokeraj și alte cheltuieli comerciale sunt eligibile.
- Exportatorul trebuie să fie întotdeauna importatorul inițial. Unele cadre legale permit cereri care implică părți diferite, sub rezerva unor drepturi și cerințe documentare specifice. Nici dreptul, nici neeligibilitatea nu trebuie deduse exclusiv din identitatea părților.
- Distrugerea poate avea loc mai întâi, iar documentarea ulterior. O procedură de distrugere eligibilă poate necesita notificare prealabilă, supraveghere vamală sau alte controale. Eliminarea mărfurilor fără verificarea acestor cerințe poate compromite o cerere potențială.
- Aceleași reguli se aplică în fiecare țară. Drawback-ul este un concept vamal comun, nu un drept global unic. Normele naționale și acordurile comerciale aplicabile îi pot afecta disponibilitatea și calculul.
Întrebări și răspunsuri
Ce înseamnă drawback în transporturi?
Înseamnă un mecanism vamal de recuperare a taxelor de import eligibile atunci când mărfurile îndeplinesc condiții specificate privind exportul, distrugerea sau alte situații conexe. Nu este o reducere de transport sau o rambursare din partea transportatorului.
Poate un retur din comerțul electronic să fie eligibil pentru drawback?
Este posibil, dacă mărfurile și deplasarea sau distrugerea lor ulterioară îndeplinesc condițiile vamale aplicabile. Emiterea unei rambursări către client sau crearea unei expedieri de retur nu stabilește automat eligibilitatea.
Recuperează drawback-ul întregul cost al importului mărfurilor?
Nu. Se aplică numai taxelor și sumelor recuperabile în temeiul legislației aplicabile. Cheltuielile comerciale de logistică trebuie evaluate separat.
Este suficientă urmărirea expedierii pentru susținerea unei cereri de drawback?
Urmărirea poate contribui la dovedirea deplasării, dar nu stabilește toate elementele cererii. Evidențele importului, corelarea mărfurilor, dreptul solicitantului și celelalte documente necesare trebuie, de asemenea, să susțină cererea.
Surse
- U.S. Customs and Border Protection: Drawback — Prezentare oficială a administrării drawback-ului în SUA și orientări asociate.
- Electronic Code of Federal Regulations: 19 CFR Part 190, Modernized Drawback — Bază de reglementare pentru definițiile drawback-ului în SUA, categoriile de cereri, metodele de identificare și substituire, dovezile și cerințele procedurale.


