Desventaja
¿Qué es el drawback?
El drawback es un procedimiento aduanero que permite reembolsar determinados derechos, impuestos o tasas de importación cuando posteriormente las mercancías que cumplen los requisitos se exportan o destruyen bajo condiciones prescritas. En el comercio internacional, comúnmente se denomina drawback de derechos. Según la legislación aplicable, puede abarcar mercancías importadas que se exportan sin transformación, materiales importados utilizados para producir productos exportados u otras mercancías específicamente elegibles. No es un reembolso automático: el derecho depende de la jurisdicción, las mercancías, la actividad que reúne los requisitos y las pruebas que respaldan la solicitud.
Para los usuarios de logística y comercio electrónico transfronterizo, el drawback se refiere a la recuperación de cargos de importación elegibles después de un movimiento o disposición de mercancías que cumple los requisitos. Conecta los registros de entrada aduanera con los registros de inventario, fabricación, exportación o destrucción. En inglés común, drawback significa una desventaja; ese significado general es distinto del significado aduanero tratado aquí.
Dónde encaja el drawback en el comercio internacional
Los derechos de importación se determinan cuando las mercancías entran en un territorio aduanero conforme al procedimiento de importación aplicable. Si posteriormente esas mercancías salen de dicho territorio, o si los materiales importados se incorporan a productos que se exportan, un procedimiento de drawback puede permitir recuperar determinados cargos. Las normas pertinentes determinan si es necesario identificar las mercancías importadas originales o si pueden respaldar la solicitud mercancías sustitutivas que cumplan los requisitos.
Por tanto, el drawback se sitúa entre el cumplimiento aduanero, el control de inventario, las operaciones de exportación y la recuperación financiera. Un almacén puede conservar las mercancías físicas, un fabricante puede transformar los insumos importados y un exportador puede organizar el envío de salida. El solicitante debe reunir los registros pertinentes y establecer la base jurídica del reembolso.
Por ejemplo, un minorista puede importar existencias, pagar derechos de importación y posteriormente exportar parte de esas existencias a clientes de otro mercado. Un fabricante puede importar componentes y utilizarlos en productos vendidos en el extranjero. Cualquiera de los dos escenarios puede justificar una evaluación de drawback, pero ninguno establece por sí solo la elegibilidad.
Cómo funciona una solicitud de drawback
La siguiente secuencia describe la lógica práctica de una revisión de drawback, no un procedimiento universal de presentación. Las autoridades aduaneras determinan los requisitos reales, incluidos los métodos aprobados, los plazos, las presentaciones electrónicas y cualquier autorización necesaria.
- Identificar las normas aduaneras aplicables. Determine qué territorio aduanero recaudó los cargos de importación y qué disposiciones sobre drawback podrían aplicarse. Las normas del país de destino no establecen un derecho a recuperar los cargos pagados en el país importador.
- Confirmar los cargos de importación elegibles. Revise la declaración de importación, la liquidación y los registros de pago. Un cargo que figure en una factura de transporte o aduanera no necesariamente es reembolsable mediante drawback.
- Identificar el hecho que reúne los requisitos. Determine si las mercancías fueron exportadas, utilizadas en una fabricación seguida de exportación, rechazadas conforme a una disposición aplicable o destruidas bajo condiciones elegibles.
- Relacionar las mercancías y los registros pertinentes. Demuestre la relación requerida entre la importación y la posterior exportación o destrucción. El método de identificación o sustitución permitido depende de la base jurídica de la solicitud.
- Comprobar los derechos del solicitante y los requisitos de procedimiento. Confirme quién puede presentar la solicitud, si se necesitan certificaciones de respaldo o transferencias de derechos y si se aplican notificaciones, aprobaciones o inspecciones.
- Calcular y presentar la solicitud. Aplique las normas de cálculo pertinentes y respalde las cantidades y los importes solicitados. Conserve los registros subyacentes para la revisión aduanera y cualquier requisito de auditoría aplicable.
La finalización de un envío de exportación no significa necesariamente que exista una solicitud completa de drawback. Las pruebas de exportación establecen solo una parte de la operación; el solicitante también debe respaldar los cargos de importación, las mercancías elegibles, la vinculación permitida y las demás condiciones legales.
Principales categorías de drawback: el ejemplo de Estados Unidos
La terminología y la elegibilidad varían según la jurisdicción. En Estados Unidos, la U.S. Customs and Border Protection administra el drawback conforme a disposiciones legales implementadas mediante reglamentos aduaneros. Las siguientes categorías ilustran bases de solicitud reconocidas en EE. UU.; no deben considerarse una clasificación aplicable sin cambios en todo el mundo.
| Categoría | Concepto básico | Calificación importante |
|---|---|---|
| Drawback de mercancías no utilizadas | Las mercancías importadas elegibles se exportan o destruyen sin haber sido utilizadas en Estados Unidos. | Las normas determinan qué constituye uso y qué operaciones están permitidas sin descalificar las mercancías. |
| Drawback de fabricación | Las mercancías importadas elegibles se utilizan en la fabricación o producción, y los artículos resultantes se exportan o destruyen según lo permitido. | Los registros de fabricación y los requisitos de autorización o resolución aplicables deben respaldar la solicitud. |
| Drawback de mercancías rechazadas | Las mercancías importadas que cumplen condiciones específicas relacionadas con el rechazo se exportan o destruyen. | La insatisfacción comercial por sí sola no es suficiente; deben cumplirse los fundamentos legales y las condiciones de procedimiento. |
Otra distinción importante se refiere al método utilizado para vincular las importaciones con las exportaciones. La identificación directa vincula la solicitud con las mercancías importadas reales mediante un método de identificación autorizado. La sustitución, cuando está legalmente disponible, permite que otras mercancías que cumplan los requisitos respalden la solicitud conforme a normas específicas de equivalencia y elegibilidad. La sustitución no significa que cualquier artículo comercialmente similar pueda reemplazar a un artículo importado.
Debe consultarse la normativa estadounidense aplicable, incluido el 19 CFR Part 190, para cada solicitud concreta. Una empresa no debe suponer que los requisitos de una categoría de drawback también rigen otra.
Drawback en el comercio electrónico y las devoluciones
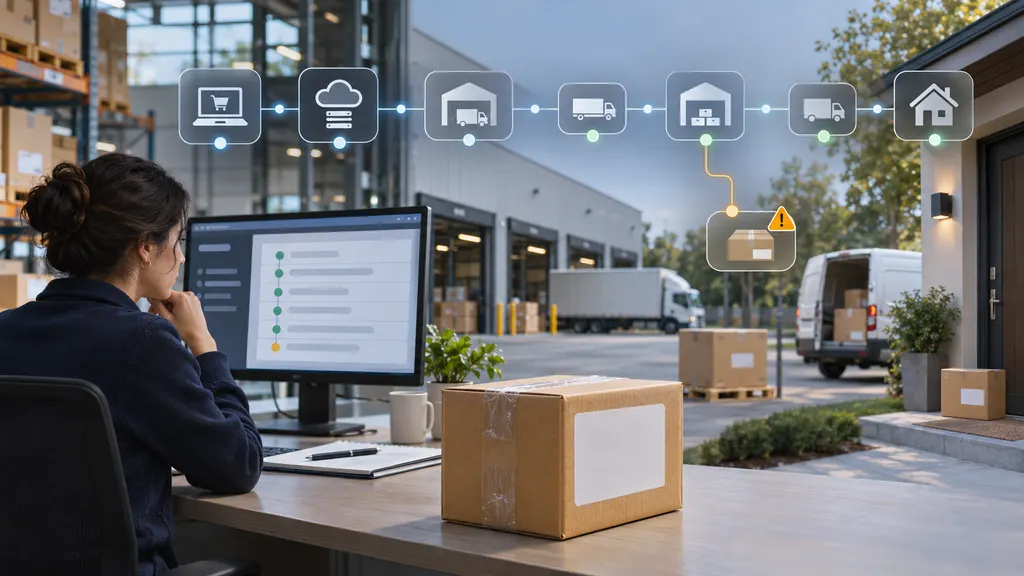
El comercio electrónico transfronterizo puede crear posibles situaciones de drawback cuando el inventario pasa por más de un territorio aduanero. Un comerciante puede importar mercancías a un almacén nacional de preparación de pedidos y posteriormente exportar unidades individuales a compradores extranjeros. Que estos envíos respalden un drawback depende de las normas de la jurisdicción importadora y de la capacidad del comerciante para vincular las cantidades de salida con importaciones elegibles.
Las devoluciones plantean un conjunto diferente de cuestiones. El reembolso a un cliente es un ajuste de pago comercial, mientras que el drawback es un mecanismo de recuperación aduanera. Si un comerciante reembolsa a un cliente extranjero pero las mercancías permanecen en el país importador, el reembolso por sí mismo no establece una exportación o destrucción que cumpla los requisitos. Si las mercancías se devuelven físicamente a través de una frontera, aún deben examinarse la dirección del movimiento y la operación de importación original.
Por ejemplo, un minorista puede importar chaquetas, descubrir que un envío no coincide con las especificaciones acordadas y devolverlo al proveedor extranjero. Esto podría justificar la revisión de una disposición sobre mercancías rechazadas u otro recurso aduanero disponible. Las condiciones pertinentes, las pruebas de respaldo y el momento determinan el resultado; la etiqueta de devolución por sí sola no demuestra el derecho.
El seguimiento de paquetes puede ayudar a demostrar el movimiento de un envío, pero no debe suponerse que satisface todos los requisitos de prueba aduanera. Un evento de entrega del transportista no establece por sí solo la clasificación arancelaria, el pago original de derechos, la identidad de las mercancías ni el derecho legal a solicitar el reembolso.
Registros y comprobaciones de elegibilidad
Una revisión práctica del drawback sigue las pruebas a lo largo de la operación. Los documentos necesarios varían, pero las siguientes comprobaciones ayudan a determinar si una posible solicitud está suficientemente respaldada.
| Área de revisión | Registros que deben examinarse | Pregunta que debe resolverse |
|---|---|---|
| Operación de importación | Declaraciones de importación, facturas comerciales, registros de liquidación y pago | ¿Qué mercancías entraron y qué cargos elegibles se pagaron? |
| Vinculación del inventario | Recepciones de existencias, identificadores de productos, registros de lotes, movimientos de inventario | ¿Pueden vincularse las cantidades reclamadas mediante un método permitido? |
| Fabricación | Registros de producción, registros de consumo de insumos, listas de materiales | ¿Cómo se utilizaron los materiales importados en los artículos exportados? |
| Exportación o destrucción | Declaraciones de exportación, documentos de transporte, pruebas de destrucción que cumplan los requisitos | ¿Ocurrió el hecho requerido y puede demostrarse? |
| Derecho del solicitante | Acuerdos pertinentes, certificaciones y registros de los derechos de solicitud | ¿Tiene la parte que presenta la solicitud derecho a reclamar? |
| Cumplimiento de procedimiento | Notificaciones, autorizaciones, registros de presentación y controles de conservación requeridos | ¿Se cumplieron las condiciones de procedimiento aplicables? |
Las descripciones de productos por sí solas pueden no ser suficientes para establecer la identidad de las mercancías o la elegibilidad para la sustitución. Del mismo modo, una unidad interna de mantenimiento de existencias puede ayudar a organizar las pruebas, pero no establece por sí sola la elegibilidad aduanera. Las diferencias en cantidades, unidades de medida, especificaciones de productos o consumo de fabricación deben conciliarse antes de presentar una solicitud.
Drawback y términos aduaneros relacionados
| Término | Diferencia con el drawback |
|---|---|
| Reembolso o devolución aduanera | Concepto más amplio que puede incluir la recuperación de un pago excesivo u otro importe legalmente reembolsable. El drawback es un mecanismo de recuperación concreto vinculado a condiciones prescritas que deben cumplirse. |
| Suspensión de derechos | Por lo general, pospone o evita condicionalmente el pago conforme a un procedimiento autorizado, en lugar de recuperar cargos elegibles ya pagados. |
| Almacenamiento bajo control aduanero | Permite almacenar mercancías bajo control aduanero con los cargos de importación suspendidos conforme a las normas aplicables. El almacenamiento en un depósito aduanero no constituye por sí mismo una solicitud de drawback. |
| Reexportación | Describe mercancías que se exportan después de la importación. Puede ser pertinente para el drawback, pero no crea automáticamente un derecho al reembolso. |
| Reembolso al cliente | Devuelve dinero a un comprador conforme a la operación comercial. Es independiente de que una autoridad aduanera reembolse cargos de importación elegibles. |
Malentendidos comunes
- Toda importación exportada cumple los requisitos. La exportación es solo un elemento. También importan la elegibilidad, los derechos del solicitante, las normas de identificación, los plazos y las pruebas de respaldo.
- Todos los costos puestos en destino son recuperables. El drawback se refiere a los cargos contemplados por la legislación aplicable. No debe suponerse que el transporte, el almacenamiento, los servicios de intermediación aduanera y otros gastos comerciales cumplen los requisitos.
- El exportador siempre debe ser el importador original. Algunos marcos legales permiten solicitudes en las que intervienen partes diferentes, sujetas a derechos específicos y requisitos documentales. Ni el derecho ni la inelegibilidad deben deducirse únicamente de la identidad de las partes.
- La destrucción puede realizarse primero y documentarse después. Un procedimiento de destrucción que cumpla los requisitos puede exigir notificación previa, supervisión aduanera u otros controles. Deshacerse de las mercancías sin comprobar esos requisitos puede perjudicar una posible solicitud.
- Las mismas normas se aplican en todos los países. El drawback es un concepto aduanero compartido, no un derecho único a nivel mundial. Las normas nacionales y los acuerdos comerciales aplicables pueden afectar su disponibilidad y cálculo.
Preguntas frecuentes
¿Qué significa drawback en el transporte?
Significa un mecanismo aduanero para recuperar cargos de importación elegibles cuando las mercancías cumplen condiciones específicas de exportación, destrucción u otras relacionadas. No es un descuento de transporte ni un reembolso del transportista.
¿Una devolución de comercio electrónico puede cumplir los requisitos para un drawback?
Potencialmente, si las mercancías y su posterior movimiento o destrucción cumplen las condiciones aduaneras aplicables. Emitir un reembolso al cliente o crear un envío de devolución no establece automáticamente la elegibilidad.
¿El drawback recupera el costo total de importar mercancías?
No. Se aplica únicamente a los cargos e importes recuperables conforme a la legislación aplicable. Los gastos logísticos comerciales deben evaluarse por separado.
¿El seguimiento del envío es suficiente para respaldar una solicitud de drawback?
El seguimiento puede aportar pruebas del movimiento, pero no establece todos los elementos de la solicitud. Los registros de importación, la vinculación de las mercancías, el derecho del solicitante y demás documentación requerida también deben respaldarla.
Fuentes
- U.S. Customs and Border Protection: Drawback — Descripción oficial de la administración del drawback en EE. UU. y las orientaciones relacionadas.
- Electronic Code of Federal Regulations: 19 CFR Part 190, Modernized Drawback — Marco normativo para las definiciones del drawback en EE. UU., las categorías de solicitudes, los métodos de identificación y sustitución, las pruebas y los requisitos de procedimiento.