Koha e ciklit të inventarit
Çfarë është koha e ciklit të inventarit?
Koha e ciklit të inventarit është periudha gjatë së cilës inventari qëndron brenda një procesi të përcaktuar biznesi përpara se të shitet, konsumohet ose të largohet në një mënyrë tjetër nga ai proces. Në menaxhimin e magazinave dhe operacionet e tregtisë elektronike, ajo mund të përshkruajë kohën e kaluar midis marrjes së mallrave dhe dërgimit të tyre për përmbushjen e porosive. Në analizën financiare, një masë e lidhur shpreh sa ditë inventar mban një biznes në raport me koston e shitjeve.
Termi nuk përcakton një çift universalisht të fiksuar ngjarjesh fillimi dhe përfundimi. Një raport magazine mund të masë periudhën nga marrja deri te dërgimi, ndërsa një analizë prodhuese mund të përfshijë lëndët e para, punën në proces dhe produktet e gatshme. Prandaj, një përkufizim i dobishëm përcakton inventarin e përfshirë, ngjarjet që nisin dhe ndalojnë matjen e kohës, si dhe nëse rezultati vjen nga regjistrat e transaksioneve apo nga llogaritë financiare.
Fusha në menaxhimin e inventarit dhe magazinës
Koha e ciklit të inventarit lidh lëvizjen fizike të mallrave me sasinë e stokut që mban një biznes. Ajo ndihmon të shpjegohet sa gjatë zënë mallrat hapësirë magazinimi, sa gjatë mbetet kapitali i angazhuar në inventar dhe ku ndodhin pritjet midis marrjes dhe përdorimit ose shitjes. Ky koncept haset në panelet e inventarit, raportet e performancës së magazinës, rishikimet e rimbushjes dhe analizat e kapitalit qarkullues.
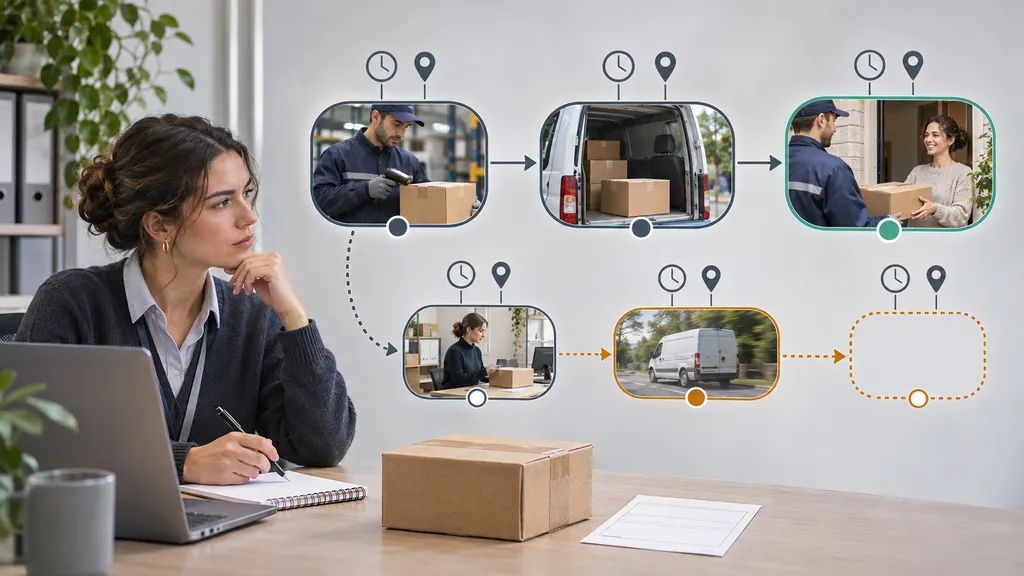
Për një shitës me pakicë, matja nga marrja deri te dërgimi mund të përfshijë marrjen, inspektimin, vendosjen në magazinë, ruajtjen, përzgjedhjen, paketimin dhe pritjen për mbledhjen nga transportuesi. Megjithatë, ajo përjashton transportin përpara marrjes dhe dorëzimin pas dërgimit, përveçse kur këto faza përfshihen shprehimisht. Prandaj, koha e dorëzimit nga transportuesi nuk është automatikisht pjesë e kohës së ciklit të inventarit të shitësit me pakicë.
Prodhimi kërkon një kufi më të gjerë kur qëllimi është të kuptohet mbajtja totale e inventarit. Matja vetëm e produkteve të gatshme do të linte jashtë kohën që materialet kalojnë duke pritur prodhimin ose duke lëvizur nëpër punën në proces. Në të kundërt, një menaxher magazine që heton mbingarkesën e hapësirës së ruajtjes mund të masë qëllimisht vetëm periudhën brenda një objekti.
Si matet koha e ciklit të inventarit
Matja e kohës së kaluar
Kur mallrat mund të lidhen me regjistrat e marrjes dhe daljes, koha e kaluar mund të llogaritet drejtpërdrejt:
Koha e kaluar e inventarit = vula kohore e përcaktuar e daljes − vula kohore e përcaktuar e hyrjes
Ngjarja e hyrjes mund të jetë marrja fizike, përfundimi i inspektimit ose disponueshmëria për shitje. Ngjarja e daljes mund të jetë konsumi në prodhim, dërgimi nga magazina ose një ngjarje tjetër e dokumentuar. Këto alternativa nuk janë të këmbyeshme: për shembull, fillimi në momentin e disponueshmërisë për shitje përjashton kohën e kaluar duke pritur inspektimin ose vendosjen në magazinë.
Për një mesatare të ponderuar sipas sasisë, shumëzoni çdo kohëzgjatje të matur me sasinë përkatëse, mblidhni rezultatet dhe pjesëtojini me sasinë totale të matur. Krahasoni njësi të përputhshme dhe deklaroni nëse raporti është i ponderuar sipas sasisë, i ponderuar sipas vlerës apo një mesatare e paponderuar e loteve. Një mesatare sipas loteve i jep një marrjeje të vogël të njëjtën ndikim si një marrjeje të madhe, nëse nuk aplikohet ponderim.
Përputhja e marrjes me daljen mund të jetë e vështirë kur mallra identike nga disa marrje ndajnë të njëjtin vend ruajtjeje. Një sistem mund të përdorë identifikues lotesh, numra serialë ose një rregull të supozuar shpërndarjeje. Kjo shpërndarje duhet të dokumentohet. Një supozim kontabël për rrjedhën e kostos nuk provon vetvetiu se cilat njësi fizike dolën nga magazina.
Vlerësimi financiar: Ditët e inventarit të papaguar
Kur objektivi është analiza financiare dhe jo gjurmimi i njësive individuale, ditët e inventarit të papaguar, të quajtura gjithashtu ditët e inventarit ose ditët e inventarit në dispozicion, ofrojnë një masë agregate të lidhur:
Ditët e inventarit të papaguar = Vlera mesatare e inventarit ÷ Kostoja e mallrave të shitura × Ditët në periudhën raportuese
Inventari mesatar shpesh llogaritet si inventari fillestar plus inventari përfundimtar, pjesëtuar me dy. Vëzhgimet më të shpeshta të bilancit mund ta bëjnë mesataren më përfaqësuese kur nivelet e stokut luhaten ndjeshëm. Vlera e inventarit dhe kostoja e mallrave të shitura duhet të mbulojnë operacione të përputhshme dhe të përdorin një bazë të njëtrajtshme kontabël.
Qarkullimi i inventarit llogaritet si kostoja e mallrave të shitura pjesëtuar me inventarin mesatar. Duke përdorur të njëjtat të dhëna, ditët e inventarit janë numri i ditëve në periudhë pjesëtuar me qarkullimin e inventarit. Këto formula e përshkruajnë inventarin në raport me ritmin e konsumit ose shitjes; ato nuk rindërtojnë udhëtimin real të çdo artikulli.
Një biznes nuk duhet ta paraqesë këtë vlerësim financiar sikur të ishte një kohëzgjatje mesatare e vëzhguar nga marrja deri te dërgimi. Ndryshimet në përzierjen e produkteve, grumbullimin sezonal të stokut, vlerësimin dhe kufijtë e raportimit mund të japin rezultate të ndryshme.
Shembuj ilustrues
Shembujt e mëposhtëm janë llogaritje hipotetike dhe jo standarde të industrisë.
| Matja | Të dhënat shembull | Rezultati dhe interpretimi |
|---|---|---|
| Kohëzgjatja nga marrja deri te dërgimi | Një artikull i gjurmuar dërgohet 18 ditë kalendarike pas marrjes. | Koha e tij e kaluar në inventar është 18 ditë sipas këtij kufiri. |
| Kohëzgjatja e ponderuar sipas sasisë | Nga një marrje, 60 njësi dalin pas 10 ditësh dhe 40 pas 30 ditësh. | Mesatarja e ponderuar është 18 ditë: (60 × 10 + 40 × 30) ÷ 100. |
| Ditët financiare të inventarit | Inventari mesatar është 120,000 $ dhe kostoja e mallrave të shitura është 720,000 $ gjatë një periudhe raportuese 360-ditore. | Ditët e inventarit janë 60: 120,000 $ ÷ 720,000 $ × 360. |
Shembulli i kohëzgjatjes së ponderuar supozon se të 100 njësitë kanë dalë nga inventari. Nëse disa njësi mbeten, mesatarja vetëm e njësive të dërguara nuk përshkruan të gjithë marrjen. Nevojitet një raport i veçantë i vjetërsisë për të treguar sa gjatë është mbajtur stoku i mbetur.
Interpretimi i rezultatit
Një kohë më e shkurtër e ciklit të inventarit mund të tregojë se mallrat po kalojnë më shpejt nëpër procesin e matur. Kjo nuk përcakton se menaxhimi i inventarit është më i mirë në çdo aspekt. Një biznes mund të zvogëlojë stokun duke rritur njëkohësisht mungesat, rimbushjen emergjente ose shitjet e humbura. Në të kundërt, një kohëzgjatje më e gjatë mund të pasqyrojë përgatitjen sezonale të qëllimshme, disponueshmërinë e pjesëve rezervë ose mbrojtjen ndaj furnizimit të pasigurt.
Prandaj, interpretimi duhet të marrë parasysh disponueshmërinë, ndryshueshmërinë e kërkesës, kohën e furnizimit për rimbushje dhe rolin e inventarit. Krahasimi i pjesëve të këmbimit me mallrat e konsumit që shiten shpejt, pa marrë parasysh këto dallime, mund të jetë çorientues. Nuk ekziston një kohëzgjatje e vetme e synuar që të jetë e përshtatshme për çdo produkt ose zinxhir furnizimi.
Mesataret agregate fshehin gjithashtu dallimet. Produktet me qarkullim të shpejtë mund të kompensojnë stokun me qarkullim të ngadaltë ose të vjetëruar në rezultatin e përgjithshëm. Segmentimi i matjeve sipas produktit, magazinës, grupit të marrjes ose statusit të inventarit mund të zbulojë probleme që një mesatare e gjithë kompanisë i fsheh. Këto janë grupime analitike dhe jo lloje të standardizuara të kohës së ciklit të inventarit.
Për hetimet operacionale, ndani kohën e pritjes nga koha e përpunimit. Mallrat mund të kalojnë pak kohë duke u inspektuar ose paketuar, por shumë më gjatë duke pritur lirimin, kërkesën ose mbledhjen. Përmirësimi i shpejtësisë së një detyre të shkurtër trajtimi nuk do të trajtojë domosdoshmërisht burimin kryesor të vonesës.
Përdorimi në tregtinë elektronike dhe operacionet ndërkufitare
Në tregtinë elektronike, koha e ciklit të inventarit mund të mbështesë vendimet për sasitë e rimbushjes, shpërndarjen e hapësirës së magazinimit dhe stokun me qarkullim të ngadaltë. Për shembull, një shitës me pakicë mund të krahasojë kohëzgjatjet nga marrja deri te dërgimi për produktet e ruajtura në pika të ndryshme përmbushjeje. Krahasimi ka kuptim vetëm nëse çdo pikë përdor të njëjtat përkufizime ngjarjesh dhe trajton transferimet dhe kthimet në mënyrë të njëtrajtshme.
Operacionet ndërkufitare kërkojnë kujdes të veçantë për pikën e fillimit. Nëse matja fillon me marrjen në magazinën e destinacionit, transporti ndërkombëtar dhe zhdoganimi i mëparshëm janë jashtë kohëzgjatjes së matur. Nëse qëllimi është të vlerësohet koha gjatë së cilës kapitali është i angazhuar në inventarin në pronësi, mallrat në tranzit mund të duhet gjithashtu të merren parasysh, në varësi të pronësisë së biznesit dhe marrëveshjeve kontabël.
Mallrat që presin lirimin doganor, inspektimin ose një kufizim tjetër mund të mos jenë të disponueshme për porositë e klientëve. Ato mund të përfaqësojnë ende inventar brenda fushës së zgjedhur të matjes. Një raport duhet të dallojë praninë fizike, pronësinë dhe disponueshmërinë për shitje, në vend që t'i trajtojë këto si të barasvlershme.
Kthimet krijojnë një tjetër vendim kufiri. Mallrat e kthyera mund të kërkojnë inspektim përpara se të bëhen sërish të disponueshme. Një raport operacional mund ta masë veçmas intervalin nga kthimi deri te rikthimi në stok ose ta përfshijë në një analizë më të gjerë të inventarit. Nuk duhet të përziejë në mënyrë të heshtur stokun e shitjes së parë me stokun e kthyer nëse kjo ndryshon interpretimin e rezultatit.
Terma të lidhur dhe dallime të rëndësishme
| Termi | Çfarë mat | Marrëdhënia me kohën e ciklit të inventarit |
|---|---|---|
| Qarkullimi i inventarit | Koston e mallrave të shitura në raport me inventarin mesatar gjatë një periudhe. | Një normë dhe jo një kohëzgjatje; mund të shndërrohet në ditë inventari duke përdorur të dhëna të njëtrajtshme. |
| Ditët e inventarit të papaguar | Inventarin mesatar të shprehur në ditë në raport me koston e mallrave të shitura. | Një tregues financiar i kohës së mbajtjes së inventarit dhe jo gjurmim i drejtpërdrejtë i njësive individuale. |
| Vjetërsia e inventarit | Kohën e kaluar që nga data e përcaktuar e hyrjes për stokun që mbahet ende. | Përshkruan stokun e mbetur dhe jo kohëzgjatjen e përfunduar të mallrave të dërguara tashmë. |
| Koha e furnizimit për rimbushje | Kohën nga një kërkesë ose porosi e përcaktuar rimbushjeje deri te një ngjarje e përcaktuar marrjeje ose disponueshmërie. | Mat procesin e furnizimit; nuk është e njëjtë me kohën pasuese gjatë së cilës mallrat qëndrojnë në stok. |
| Koha e ciklit të përmbushjes së porosisë | Kohën nga një ngjarje e përcaktuar e porosisë së klientit deri te dërgimi ose dorëzimi. | Ndjek një porosi, ndërsa inventari mund të jetë ruajtur përpara se ajo porosi të ekzistonte. |
| Numërimi ciklik | Një proces numërimi të inventarit të përzgjedhur për të kontrolluar saktësinë e regjistrave. | Një aktivitet kontrolli të stokut dhe jo një matje të kohëzgjatjes së inventarit. |
Kontrollet e matjes
Përpara se të përdorni kohën e ciklit të inventarit në një krahasim ose vendim operacional, kontrolloni sa vijon:
- Kufiri: Përcaktoni ngjarjen e hyrjes, ngjarjen e daljes, vendndodhjet dhe kategoritë e inventarit të përfshira.
- Baza kohore: Specifikoni ditët kalendarike ose të punës dhe zbatoni trajtim të njëtrajtshëm të vulave kohore në të gjitha vendndodhjet.
- Lidhja e regjistrave: Shpjegoni se si marrjet përputhen me dërgesat, konsumin ose daljet e tjera.
- Vëzhgimet e papërfunduara: Raportoni veçmas stokun që mbahet ende, në mënyrë që artikujt me qarkullim të ngadaltë të mos fshihen nga një mesatare që përfshin vetëm daljet.
- Transferimet dhe kthimet: Deklaroni nëse lëvizjet e brendshme e rinisin matjen e kohës dhe si trajtohet stoku i kthyer.
- Qëndrueshmëria financiare: Përdorni shifra të përputhshme për inventarin dhe koston e mallrave të shitura në vlerësimet financiare.
- Konteksti i krahasimit: Shqyrtoni ndryshimet në kërkesë, përzierjen e produkteve, kërkesat e shërbimit dhe kushtet e rimbushjes përpara se t'ia atribuoni një ndryshim performancës operacionale.
Pyetje dhe përgjigje
A është koha e ciklit të inventarit e njëjtë me ditët e inventarit të papaguar?
Jo domosdoshmërisht. Koha e ciklit të inventarit mund të përshkruajë kohën e vëzhguar drejtpërdrejt midis ngjarjeve të përcaktuara të inventarit. Ditët e inventarit të papaguar llogariten nga inventari mesatar dhe kostoja e mallrave të shitura. Raportet duhet të përcaktojnë se cilën metodë përdorin.
A përfshin koha e ciklit të inventarit transportin?
Vetëm kur kufiri i matjes e përfshin atë. Koha nga marrja deri te dërgimi përjashton transportin hyrës përpara marrjes dhe dorëzimin dalës pas dërgimit. Një analizë më e gjerë e inventarit mund të përfshijë mallrat në tranzit që janë në pronësi.
Cila është një kohë e mirë e ciklit të inventarit?
Nuk ka një objektiv universal. Një kohëzgjatje e përshtatshme varet nga kërkesa, koha e furnizimit për rimbushje, karakteristikat e produktit, kërkesat për disponueshmëri dhe inventari i përfshirë në llogaritje.
Si ndryshon koha e ciklit të inventarit nga vjetërsia e inventarit?
Një cikël i përfunduar mat intervalin midis hyrjes dhe daljes. Vjetërsia e inventarit mat kohën e kaluar për mallrat që mbahen ende. Shqyrtimi i të dyjave ndihmon të shmanget anashkalimi i stokut që ende nuk ka lëvizur.
Burimet
- Corporate Finance Institute: Days Inventory Outstanding — Mbështet përkufizimin financiar të ditëve të inventarit, formulën dhe interpretimin në analizën e kapitalit qarkullues.
- AccountingCoach: Financial Ratios — Mbështet marrëdhënien midis qarkullimit të inventarit, inventarit mesatar, kostos së mallrave të shitura dhe ditëve të inventarit.
- IFRS Foundation: IAS 2 Inventories — Mbështet kontekstin kontabël për kostot e inventarit dhe formulat e caktimit të kostos; nuk përshkruan një metrikë universale operacionale për kohën e ciklit të inventarit.