İnventar dövrü müddəti
İnventar dövriyyə müddəti nədir?
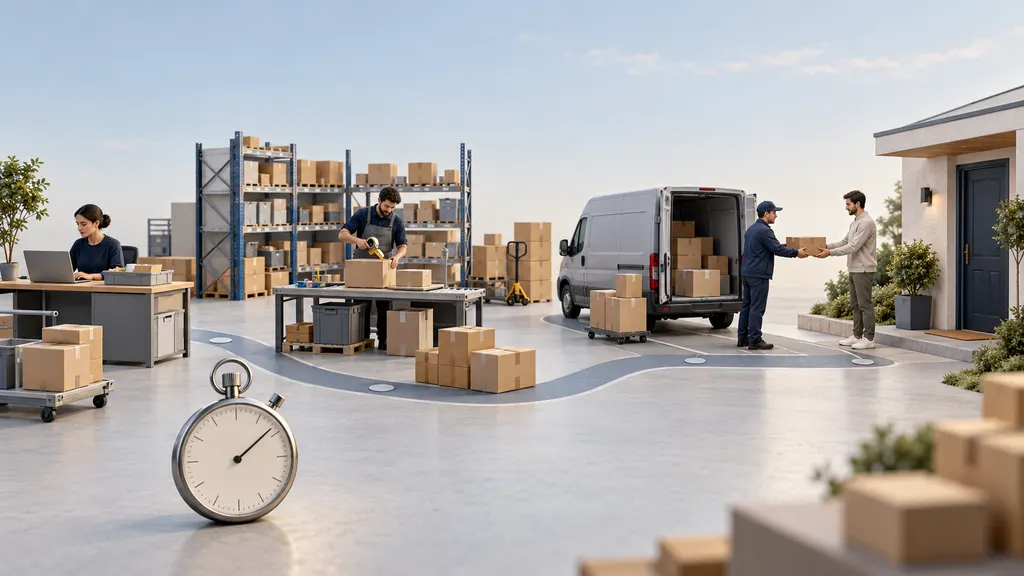
İnventar dövriyyə müddəti inventarın satılmadan, istifadə olunmadan və ya başqa şəkildə həmin prosesdən çıxmadan əvvəl müəyyən edilmiş biznes prosesi çərçivəsində qaldığı müddətdir. Anbar idarəçiliyi və elektron ticarət əməliyyatlarında bu, malların qəbul edilməsi ilə sifarişlərin yerinə yetirilməsi üçün göndərilməsi arasındakı keçən müddəti ifadə edə bilər. Maliyyə təhlilində əlaqəli göstərici biznesin satış maya dəyərinə nisbətən neçə günlük inventar saxladığını göstərir.
Bu termin başlanğıc və son hadisələrin hamı tərəfindən qəbul edilmiş vahid cütünü müəyyən etmir. Anbar hesabatı qəbuldan göndərişə qədər olan müddəti ölçə bilər, istehsal təhlili isə xammalı, tamamlanmamış istehsalı və hazır məhsulları əhatə edə bilər. Buna görə faydalı tərif əhatə olunan inventarı, vaxt ölçümünü başladan və dayandıran hadisələri, həmçinin nəticənin əməliyyat qeydlərindən, yoxsa maliyyə hesablarından əldə edildiyini göstərməlidir.
İnventar və anbar idarəçiliyində əhatə dairəsi
İnventar dövriyyə müddəti malların fiziki hərəkətini biznesin saxladığı ehtiyat miqdarı ilə əlaqələndirir. Bu göstərici malların saxlama sahəsində nə qədər müddət tutduğunu, kapitalın inventara nə qədər müddət bağlı qaldığını və qəbul ilə istifadə və ya satış arasındakı gözləmənin harada baş verdiyini izah etməyə kömək edir. Bu termin inventar panellərində, anbar performansı hesabatlarında, ehtiyatların yenilənməsi icmallarında və dövriyyə kapitalının təhlilində istifadə olunur.
Pərakəndə satıcı üçün qəbuldan göndərişə qədər olan ölçüm qəbul, yoxlama, yerləşdirmə, saxlama, seçmə, qablaşdırma və daşıyıcının malları götürməsini gözləmə mərhələlərini əhatə edə bilər. Lakin bu mərhələlər açıq şəkildə daxil edilməyibsə, qəbuldan əvvəlki daşınmanı və göndərişdən sonrakı çatdırılmanı əhatə etmir. Buna görə daşıyıcının çatdırılma müddəti avtomatik olaraq pərakəndə satıcının inventar dövriyyə müddətinin bir hissəsi sayılmır.
Ümumi inventar saxlama müddətini anlamaq məqsəd olduqda istehsal üçün daha geniş sərhəd tələb olunur. Yalnız hazır məhsulların ölçülməsi materialların istehsalı gözlədiyi və ya tamamlanmamış istehsal mərhələlərindən keçdiyi müddəti nəzərə almaz. Əksinə, saxlama sıxlığını araşdıran anbar rəhbəri qəsdən yalnız bir müəssisə daxilindəki müddəti ölçə bilər.
İnventar dövriyyə müddəti necə ölçülür
Keçən müddətin ölçülməsi
Mallar qəbul və çıxış qeydləri ilə əlaqələndirilə bildikdə, onların keçən müddəti birbaşa hesablana bilər:
Keçən inventar müddəti = Müəyyən edilmiş çıxış vaxtı − Müəyyən edilmiş giriş vaxtı
Giriş hadisəsi fiziki qəbul, yoxlamanın tamamlanması və ya satış üçün əlçatanlıq ola bilər. Çıxış hadisəsi istehsalda istifadə, anbardan göndəriş və ya sənədləşdirilmiş başqa hadisə ola bilər. Bu alternativlər bir-birini əvəz etmir: məsələn, satış üçün əlçatanlıq anından başlamaq yoxlama və ya yerləşdirmə gözlənilən müddəti hesabdan çıxarır.
Miqdarla ölçülmüş orta göstərici üçün hər ölçülmüş müddəti ona uyğun miqdara vurun, nəticələri toplayın və ölçülmüş ümumi miqdara bölün. Uyğun vahidləri müqayisə edin və hesabatın miqdarla ölçülmüş, dəyərlə ölçülmüş, yoxsa partiyaların çəkisiz ortalaması olduğunu göstərin. Çəkilər tətbiq edilmədikdə, partiya əsaslı orta göstərici kiçik qəbula böyük qəbul qədər təsir verir.
Eyni mallar bir neçə qəbul üzrə eyni saxlama yerini paylaşdıqda qəbuldan çıxışa uyğunlaşdırma çətinləşə bilər. Sistem partiya identifikatorlarından, seriya nömrələrindən və ya ehtimal edilən bölüşdürmə qaydasından istifadə edə bilər. Bu bölüşdürmə sənədləşdirilməlidir. Mühasibat uçotunda maya dəyərinin hərəkəti ilə bağlı fərziyyə fiziki vahidlərin anbardan hansılarının çıxdığını öz-özlüyündə sübut etmir.
Maliyyə təxmini: inventarın dövriyyədə qalma günləri
Məqsəd ayrı-ayrı vahidləri izləmək deyil, maliyyə təhlili olduqda, inventarın dövriyyədə qalma günləri, həmçinin inventar günləri və ya əldə olan inventar günləri adlandırılan göstərici əlaqəli ümumiləşdirilmiş ölçü təqdim edir:
İnventarın dövriyyədə qalma günləri = Orta inventar dəyəri ÷ Satılmış malların maya dəyəri × Hesabat dövründəki günlərin sayı
Orta inventar çox vaxt başlanğıc inventar ilə son inventarın toplanıb ikiyə bölünməsi ilə hesablanır. Ehtiyat səviyyələri əhəmiyyətli dərəcədə dəyişdikdə balansın daha tez-tez müşahidə edilməsi ortanı daha real göstərə bilər. İnventarın dəyəri və satılmış malların maya dəyəri uyğun əməliyyatları əhatə etməli və ardıcıl mühasibat bazasından istifadə etməlidir.
İnventar dövriyyəsi satılmış malların maya dəyərinin orta inventara bölünməsi ilə hesablanır. Eyni məlumatlardan istifadə etdikdə inventar günləri dövrdəki günlərin sayının inventar dövriyyəsinə bölünməsinə bərabərdir. Bu düsturlar inventarı onun istehlak və ya satış sürəti ilə müqayisədə təsvir edir; onlar hər bir məhsulun faktiki hərəkətini yenidən qurmur.
Biznes bu maliyyə təxminini müşahidə edilmiş orta qəbuldan göndərişə qədər olan müddət kimi təqdim etməməlidir. Məhsul çeşidi, mövsümi ehtiyat toplama, qiymətləndirmə və hesabat sərhədlərindəki fərqlər müxtəlif nəticələr yarada bilər.
Nümunəvi hesablamalar
Aşağıdakı nümunələr hipotetik hesablamalardır və sahə göstəriciləri deyil.
| Ölçmə | Nümunə məlumatları | Nəticə və izah |
|---|---|---|
| Qəbuldan göndərişə qədər müddət | İzlənilən məhsul qəbuldan 18 təqvim günü sonra göndərilir. | Bu sərhəd çərçivəsində onun keçən inventar müddəti 18 gündür. |
| Miqdarla ölçülmüş müddət | Bir qəbul üzrə 60 vahid 10 gündən, 40 vahid isə 30 gündən sonra çıxır. | Çəkili orta 18 gündür: (60 × 10 + 40 × 30) ÷ 100. |
| Maliyyə inventar günləri | 360 günlük hesabat dövründə orta inventar $120,000, satılmış malların maya dəyəri isə $720,000-dir. | İnventar günləri 60-dır: $120,000 ÷ $720,000 × 360. |
Çəkili müddət nümunəsi bütün 100 vahidin inventardan çıxdığını fərz edir. Bəzi vahidlər qalırsa, yalnız göndərilmiş vahidlərin ortalamasını hesablamaq bütün qəbulu təsvir etmir. Qalan ehtiyatın nə qədər müddət saxlandığını göstərmək üçün ayrıca yaş hesabatı lazımdır.
Nəticənin şərhi
Daha qısa inventar dövriyyə müddəti malların ölçülən prosesdən daha sürətlə keçdiyini göstərə bilər. Bu, inventar idarəçiliyinin hər baxımdan daha yaxşı olduğunu sübut etmir. Biznes ehtiyatı azaldarkən ehtiyat çatışmazlığını, təcili yenilənməni və ya itirilmiş satışları artıra bilər. Əksinə, daha uzun müddət qəsdən aparılan mövsümi hazırlığı, ehtiyat hissələrinin mövcudluğunu və ya qeyri-müəyyən təchizatdan qorunmanı əks etdirə bilər.
Buna görə şərh zamanı mövcudluq, tələbin dəyişkənliyi, yenilənmə müddəti və inventarın rolu nəzərə alınmalıdır. Bu fərqləri nəzərə almadan ehtiyat hissələrini sürətlə satılan istehlak malları ilə müqayisə etmək yanıltıcı ola bilər. Hər məhsul və ya təchizat zənciri üçün uyğun olan vahid hədəf müddət yoxdur.
Ümumiləşdirilmiş ortalamalar da fərqləri gizlədir. Sürətlə hərəkət edən məhsullar yavaş satılan və ya köhnəlmiş ehtiyatları ümumi nəticədə kompensasiya edə bilər. Ölçmələri məhsula, anbara, qəbul qrupuna və ya inventar statusuna görə bölmək şirkət üzrə ortalamanın gizlətdiyi problemləri üzə çıxara bilər. Bunlar analitik qruplaşmalardır, inventar dövriyyə müddətinin standartlaşdırılmış növləri deyil.
Əməliyyat araşdırması üçün gözləmə müddətini emal müddətindən ayırın. Mallar yoxlanılmağa və ya qablaşdırılmağa az vaxt sərf edə, lakin buraxılışı, tələbi və ya götürülməni uzun müddət gözləyə bilər. Qısa emal tapşırığının sürətləndirilməsi əsas gecikmə mənbəyini mütləq aradan qaldırmayacaq.
Elektron ticarətdə və sərhədlərarası əməliyyatlarda istifadə
Elektron ticarətdə inventar dövriyyə müddəti yenilənmə miqdarı, saxlama sahəsinin bölüşdürülməsi və yavaş satılan ehtiyatla bağlı qərarları dəstəkləyə bilər. Məsələn, pərakəndə satıcı müxtəlif icra məntəqələrində saxlanılan məhsulların qəbuldan göndərişə qədər olan müddətlərini müqayisə edə bilər. Müqayisə yalnız hər məntəqə eyni hadisə təriflərindən istifadə etdikdə və köçürmələr ilə qaytarmalara ardıcıl yanaşdıqda mənalıdır.
Sərhədlərarası əməliyyatlarda başlanğıc nöqtəsinə xüsusi diqqət tələb olunur. Ölçmə təyinat anbarında qəbuldan başlayırsa, əvvəlki beynəlxalq daşınma və gömrük rəsmiləşdirilməsi ölçülən müddətə daxil deyil. Məqsəd sahib olunan inventara kapitalın hansı müddət bağlı qaldığını qiymətləndirməkdirsə, biznesin mülkiyyət və mühasibat razılaşmalarından asılı olaraq, yolda olan malların da nəzərə alınması lazım gələ bilər.
Gömrükdən buraxılışı, yoxlamanı və ya başqa məhdudiyyətin aradan qaldırılmasını gözləyən mallar müştəri sifarişləri üçün əlçatan olmaya bilər. Bununla belə, seçilmiş ölçmə əhatəsinə daxil olduqda onlar yenə də inventarı təmsil edə bilər. Hesabat fiziki mövcudluğu, mülkiyyəti və satış üçün əlçatanlığı bir-birinə bərabər hesab etmək əvəzinə bunları fərqləndirməlidir.
Qaytarmalar başqa bir sərhəd qərarı yaradır. Qaytarılmış malların yenidən əlçatan olması üçün yoxlanması lazım gələ bilər. Əməliyyat hesabatı qaytarmadan yenidən ehtiyata yerləşdirməyə qədər olan intervalı ayrıca ölçə və ya daha geniş inventar təhlilinə daxil edə bilər. Bu, nəticənin şərhini dəyişdirirsə, ilkin satış ehtiyatı ilə qaytarılmış ehtiyatı səssizcə qarışdırmamalıdır.
Əlaqəli terminlər və mühüm fərqlər
| Termin | Nəyi ölçür | İnventar dövriyyə müddəti ilə əlaqəsi |
|---|---|---|
| İnventar dövriyyəsi | Dövr ərzində satılmış malların maya dəyərinin orta inventara nisbəti. | Müddət deyil, sürətdir; uyğun məlumatlardan istifadə etməklə inventar günlərinə çevrilə bilər. |
| İnventarın dövriyyədə qalma günləri | Satılmış malların maya dəyərinə nisbətən günlərlə ifadə olunan orta inventar. | İnventarın saxlama müddətinin maliyyə göstəricisidir, ayrı-ayrı vahidlərin birbaşa izlənməsi deyil. |
| İnventar yaşı | Hələ saxlanılan ehtiyat üçün müəyyən edilmiş giriş tarixindən keçən müddət. | Artıq göndərilmiş malların tamamlanmış müddətini deyil, qalan ehtiyatı təsvir edir. |
| Yenilənmə müddəti | Müəyyən edilmiş yenilənmə tələbi və ya sifarişindən müəyyən edilmiş qəbul və ya əlçatanlıq hadisəsinə qədər olan müddət. | Təchizat prosesini ölçür; malların sonradan ehtiyatda qalma müddəti ilə eyni deyil. |
| Sifarişin yerinə yetirilmə dövrü | Müəyyən edilmiş müştəri sifarişi hadisəsindən göndərişə və ya çatdırılmaya qədər olan müddət. | Sifarişi izləyir, halbuki inventar həmin sifariş yaranmazdan əvvəl saxlanmış ola bilər. |
| Dövri inventar sayımı | Qeydlərin dəqiqliyini yoxlamaq üçün seçilmiş inventarın sayılması prosesi. | Ehtiyat nəzarəti fəaliyyətidir, inventarın müddət ölçüsü deyil. |
Ölçmə yoxlamaları
İnventar dövriyyə müddətini müqayisədə və ya əməliyyat qərarında istifadə etməzdən əvvəl aşağıdakıları yoxlayın:
- Sərhəd: Giriş hadisəsini, çıxış hadisəsini, məkanları və daxil edilən inventar kateqoriyalarını müəyyən edin.
- Vaxt bazası: Təqvim və ya iş günlərini göstərin və bütün məkanlarda vaxt damğalarının ardıcıl işlənməsini təmin edin.
- Qeydlərin əlaqələndirilməsi: Qəbulların göndərişlər, istifadə və ya digər çıxışlarla necə uyğunlaşdırıldığını izah edin.
- Tamamlanmamış müşahidələr: Hələ saxlanılan ehtiyatı ayrıca bildirin ki, yavaş hərəkət edən məhsullar yalnız çıxışlara əsaslanan orta göstəricidə gizlənməsin.
- Köçürmələr və qaytarmalar: Daxili hərəkətlərin vaxt ölçümünü yenidən başladıb-başlatmadığını və qaytarılmış ehtiyatın necə idarə edildiyini göstərin.
- Maliyyə ardıcıllığı: Maliyyə təxminləri üçün uyğun inventar və satılmış malların maya dəyəri göstəricilərindən istifadə edin.
- Müqayisə konteksti: Dəyişikliyi əməliyyat performansına aid etməzdən əvvəl tələb, məhsul çeşidi, xidmət tələbləri və yenilənmə şərtlərindəki dəyişiklikləri nəzərdən keçirin.
SSS
İnventar dövriyyə müddəti inventarın dövriyyədə qalma günləri ilə eynidirmi?
Mütləq deyil. İnventar dövriyyə müddəti müəyyən edilmiş inventar hadisələri arasındakı birbaşa müşahidə edilmiş vaxtı təsvir edə bilər. İnventarın dövriyyədə qalma günləri orta inventar və satılmış malların maya dəyəri əsasında hesablanır. Hesabatlar hansı üsuldan istifadə etdiklərini göstərməlidir.
İnventar dövriyyə müddətinə daşınma daxildirmi?
Yalnız ölçmə sərhədinə daxil edildikdə. Qəbuldan göndərişə qədər olan müddət qəbuldan əvvəlki giriş daşınmasını və göndərişdən sonrakı çıxış çatdırılmasını əhatə etmir. Daha geniş inventar təhlili sahib olunan yolda olan malları daxil edə bilər.
Yaxşı inventar dövriyyə müddəti nədir?
Universal hədəf yoxdur. Uyğun müddət tələbdən, yenilənmə müddətindən, məhsul xüsusiyyətlərindən, mövcudluq tələblərindən və hesablamaya daxil edilən inventardan asılıdır.
İnventar dövriyyə müddəti inventar yaşından nə ilə fərqlənir?
Tamamlanmış dövr giriş və çıxış arasındakı intervalı ölçür. İnventar yaşı hələ saxlanılan mallar üçün keçən müddəti ölçür. Hər ikisinə baxmaq hələ hərəkət etməmiş ehtiyatın nəzərdən qaçırılmasının qarşısını alır.
Mənbələr
- Corporate Finance Institute: Days Inventory Outstanding — Dövriyyə kapitalının təhlilində maliyyə inventar günlərinin tərifini, düsturunu və şərhini dəstəkləyir.
- AccountingCoach: Financial Ratios — İnventar dövriyyəsi, orta inventar, satılmış malların maya dəyəri və inventar günləri arasındakı əlaqəni dəstəkləyir.
- IFRS Foundation: IAS 2 Inventories — İnventar xərcləri və maya dəyərinin bölüşdürülməsi düsturları üçün mühasibat kontekstini dəstəkləyir; universal əməliyyat inventar dövriyyə müddəti göstəricisi müəyyən etmir.