Stok Çevrim Süresi
Envanter Döngü Süresi Nedir?
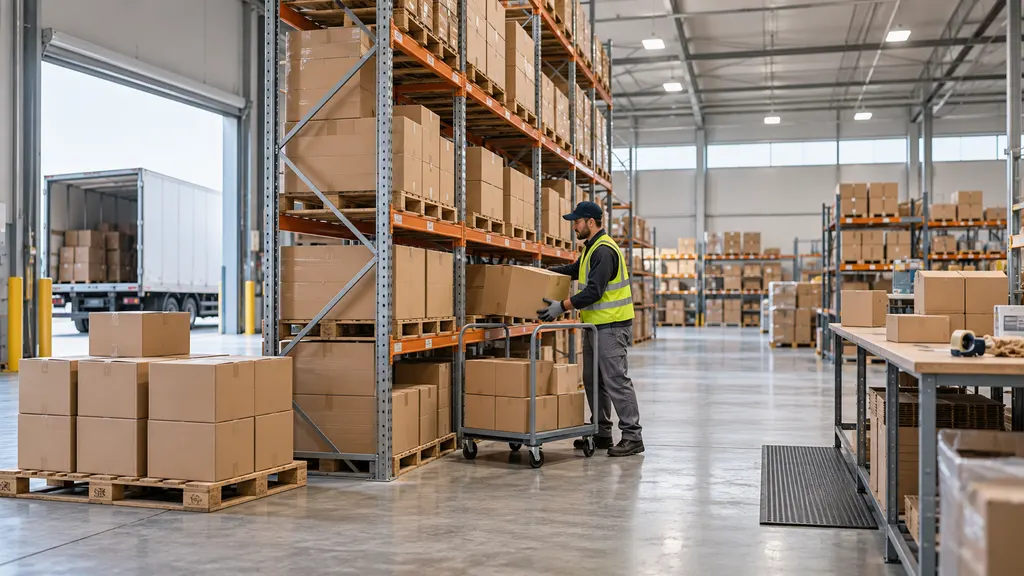
Envanter döngü süresi, envanterin satılmadan, tüketilmeden veya başka bir şekilde bu süreçten çıkmadan önce tanımlanmış bir iş süreci içinde kaldığı süredir. Depo yönetimi ve e-ticaret operasyonlarında bu terim, malların teslim alınması ile siparişleri karşılamak üzere sevk edilmesi arasındaki geçen süreyi ifade edebilir. Finansal analizde ise bununla ilişkili bir ölçüm, bir işletmenin satış maliyetine kıyasla kaç günlük envanter bulundurduğunu gösterir.
Bu terim, başlangıç ve bitiş olaylarından oluşan evrensel olarak sabit tek bir çifti tanımlamaz. Bir depo raporu teslim alma ile sevkiyat arasını ölçebilirken, üretim analizi ham maddeleri, devam eden işleri ve bitmiş ürünleri kapsayabilir. Bu nedenle yararlı bir tanım, kapsanan envanteri, saati başlatan ve durduran olayları ve sonucun işlem kayıtlarından mı yoksa finansal hesaplardan mı elde edildiğini belirtir.
Envanter ve Depo Yönetimindeki Kapsam
Envanter döngü süresi, malların fiziksel hareketini bir işletmenin elinde tuttuğu stok miktarıyla ilişkilendirir. Malların depolama alanını ne kadar süre işgal ettiğini, sermayenin envantere ne kadar süre bağlı kaldığını ve teslim alma ile kullanım veya satış arasındaki beklemelerin nerede gerçekleştiğini açıklamaya yardımcı olur. Envanter panolarında, depo performans raporlarında, ikmal incelemelerinde ve işletme sermayesi analizlerinde kullanılır.
Bir perakendeci için teslim alma-sevkiyat ölçümü; teslim alma, denetim, yerleştirme, depolama, toplama, paketleme ve taşıyıcının teslim almasını bekleme aşamalarını içerebilir. Ancak bu aşamalar açıkça kapsama alınmadıkça, teslim alma öncesindeki taşıma ve sevkiyat sonrasındaki teslimatı içermez. Bu nedenle bir taşıyıcının teslimat süresi, perakendecinin envanter döngü süresinin otomatik olarak bir parçası değildir.
Toplam envanter tutma süresini anlamak amaçlandığında üretimde daha geniş bir sınır gerekir. Yalnızca bitmiş ürünlerin ölçülmesi, malzemelerin üretimi beklerken veya devam eden işler içinde ilerlerken geçirdiği süreyi dışarıda bırakır. Buna karşılık, depolama sıkışıklığını araştıran bir depo yöneticisi yalnızca tek bir tesiste geçen süreyi bilinçli olarak ölçebilir.
Envanter Döngü Süresi Nasıl Ölçülür?
Geçen Süre Ölçümü
Mallar teslim alma ve çıkış kayıtlarıyla ilişkilendirilebildiğinde, geçen süre doğrudan hesaplanabilir:
Geçen envanter süresi = Tanımlanan çıkış zaman damgası − Tanımlanan giriş zaman damgası
Giriş olayı fiziksel teslim alma, denetimin tamamlanması veya satışa hazır olma olabilir. Çıkış olayı üretimde tüketim, depodan sevkiyat veya belgelenmiş başka bir olay olabilir. Bu seçenekler birbirinin yerine kullanılamaz: Örneğin başlangıç noktası satışa hazır olma olarak belirlenirse, denetim veya yerleştirme için beklenen süre dışarıda kalır.
Miktar ağırlıklı bir ortalama için ölçülen her süreyi onunla ilişkili miktarla çarpın, sonuçları toplayın ve toplam ölçülen miktara bölün. Uyumlu birimleri karşılaştırın ve raporun miktar ağırlıklı, değer ağırlıklı veya partilerin ağırlıksız ortalaması olup olmadığını belirtin. Ağırlıklandırma uygulanmadıkça parti bazlı ortalama, küçük bir teslim almanın büyük bir teslim almayla aynı etkiye sahip olmasına neden olur.
Aynı mallar birden fazla teslim alımdan gelerek aynı depolama konumunu paylaştığında, teslim alma ile çıkışın eşleştirilmesi zor olabilir. Sistem parti tanımlayıcıları, seri numaraları veya varsayılan bir dağıtım kuralı kullanabilir. Bu dağıtım belgelenmelidir. Bir muhasebe maliyet akışı varsayımı, fiziksel birimlerin hangilerinin depodan çıktığını tek başına kanıtlamaz.
Finansal Tahmin: Stokta Tutulan Gün Sayısı
Amaç tek tek birimleri izlemek değil, finansal analiz yapmak olduğunda stokta tutulan gün sayısı veya envanter günleri olarak da adlandırılan days inventory outstanding, bununla ilişkili toplu bir ölçüm sağlar:
Stokta tutulan gün sayısı = Ortalama envanter değeri ÷ Satılan malların maliyeti × Raporlama dönemindeki gün sayısı
Ortalama envanter genellikle açılış envanteri ile kapanış envanterinin toplanıp ikiye bölünmesiyle hesaplanır. Stok seviyeleri önemli ölçüde dalgalandığında daha sık bakiye gözlemleri ortalamayı daha temsilî hale getirebilir. Envanter değeri ve satılan malların maliyeti, uyumlu operasyonları kapsamalı ve tutarlı bir muhasebe temeli kullanmalıdır.
Envanter devir hızı, satılan malların maliyetinin ortalama envantere bölünmesiyle hesaplanır. Aynı girdiler kullanıldığında envanter günleri, dönemdeki gün sayısının envanter devir hızına bölünmesine eşittir. Bu formüller envanteri tüketim veya satış hızına göre tanımlar; her bir ürünün gerçek yolculuğunu yeniden oluşturmaz.
Bir işletme bu finansal tahmini, gözlemlenmiş ortalama teslim alma-sevkiyat süresiymiş gibi sunmamalıdır. Ürün karması, mevsimsel stok oluşturma, değerleme ve raporlama sınırlarındaki farklılıklar farklı sonuçlar doğurabilir.
Örnekler
Aşağıdaki örnekler sektörel kıyaslama değil, varsayımsal hesaplamalardır.
| Ölçüm | Örnek girdiler | Sonuç ve yorum |
|---|---|---|
| Teslim alma-sevkiyat süresi | İzlenen bir ürün, teslim alındıktan 18 takvim günü sonra sevk edilir. | Bu sınır kapsamında geçen envanter süresi 18 gündür. |
| Miktar ağırlıklı süre | Bir teslim alımdaki 60 birim 10 gün sonra, 40 birim ise 30 gün sonra çıkar. | Ağırlıklı ortalama 18 gündür: (60 × 10 + 40 × 30) ÷ 100. |
| Finansal envanter günleri | Ortalama envanter 120.000 $ ve 360 günlük raporlama döneminde satılan malların maliyeti 720.000 $’dır. | Envanter günleri 60’tır: 120.000 $ ÷ 720.000 $ × 360. |
Ağırlıklı süre örneği, 100 birimin tamamının envanterden çıktığını varsayar. Bazı birimler hâlâ içerideyse, yalnızca sevk edilen birimlerin ortalamasını almak teslim alımın tamamını açıklamaz. Kalan stokun ne kadar süre tutulduğunu göstermek için ayrı bir yaş raporu gerekir.
Sonucun Yorumlanması
Daha kısa bir envanter döngü süresi, malların ölçülen süreçte daha hızlı ilerlediğini gösterebilir. Ancak bu durum envanter yönetiminin her açıdan daha iyi olduğunu kanıtlamaz. Bir işletme stoku azaltırken stok tükenmelerini, acil ikmali veya kaçırılan satışları artırabilir. Buna karşılık daha uzun bir süre, bilinçli mevsimsel hazırlığı, yedek parçaların bulunabilirliğini veya belirsiz tedarike karşı korunmayı yansıtabilir.
Bu nedenle yorumlama; bulunabilirliği, talep değişkenliğini, ikmal teslim süresini ve envanterin rolünü dikkate almalıdır. Bu farklılıkları hesaba katmadan yedek parçaları hızlı satan tüketici ürünleriyle karşılaştırmak yanıltıcı olabilir. Her ürün veya tedarik zinciri için uygun tek bir hedef süre yoktur.
Toplu ortalamalar da farklılıkları gizler. Hızlı hareket eden ürünler, genel sonuçta yavaş hareket eden veya modası geçmiş stokları dengeleyebilir. Ölçümleri ürün, depo, teslim alma grubu veya envanter durumuna göre bölümlendirmek, şirket genelindeki ortalamanın gizlediği sorunları ortaya çıkarabilir. Bunlar standartlaştırılmış envanter döngü süresi türleri değil, analitik gruplamalardır.
Operasyonel inceleme için bekleme süresini işlem süresinden ayırın. Mallar denetlenirken veya paketlenirken çok az zaman geçirebilir, ancak serbest bırakılmayı, talebi veya teslim alınmayı beklerken çok daha uzun süre kalabilir. Kısa bir elleçleme görevinin hızını artırmak, gecikmenin ana kaynağını mutlaka çözmez.
E-Ticaret ve Sınır Ötesi Operasyonlarda Kullanım
E-ticarette envanter döngü süresi, ikmal miktarları, depolama alanı tahsisi ve yavaş hareket eden stokla ilgili kararları destekleyebilir. Örneğin bir perakendeci, farklı sipariş karşılama konumlarında depolanan ürünlerin teslim alma-sevkiyat sürelerini karşılaştırabilir. Karşılaştırma ancak her konum aynı olay tanımlarını kullanıyor ve transferlerle iadeleri tutarlı biçimde ele alıyorsa anlamlıdır.
Sınır ötesi operasyonlarda başlangıç noktası konusunda özellikle dikkatli olunmalıdır. Ölçüm varış deposunda teslim alma ile başlıyorsa, önceki uluslararası taşıma ve gümrük işlemleri ölçülen sürenin dışındadır. Amaç sermayenin işletmeye ait envantere bağlı kaldığı süreyi değerlendirmekse, işletmenin mülkiyetine ve muhasebe düzenlemelerine bağlı olarak transit malların da dikkate alınması gerekebilir.
Gümrükten çekilmeyi, denetimi veya başka bir kısıtlamayı bekleyen mallar müşteri siparişleri için kullanılabilir olmayabilir. Yine de seçilen ölçüm kapsamı içinde envanteri temsil edebilirler. Bir rapor, fiziksel varlığı, mülkiyeti ve satılabilirliği birbirine eşdeğer kabul etmek yerine bunları ayırt etmelidir.
İadeler başka bir sınır kararı oluşturur. İade edilen malların yeniden kullanılabilir hale gelmeden önce denetlenmesi gerekebilir. Operasyonel bir rapor, iade-stoka alma aralığını ayrı olarak ölçebilir veya daha geniş bir envanter analizine dahil edebilir. Sonucun yorumunu değiştiriyorsa ilk satış stoğu ile iade edilen stoğu sessizce karıştırmamalıdır.
İlgili Terimler ve Önemli Ayrımlar
| Terim | Ne ölçer? | Envanter döngü süresiyle ilişkisi |
|---|---|---|
| Envanter devir hızı | Bir dönem boyunca satılan malların maliyetinin ortalama envantere oranı. | Süre yerine bir orandır; tutarlı girdiler kullanılarak envanter günlerine dönüştürülebilir. |
| Stokta tutulan gün sayısı | Satılan malların maliyetine göre gün cinsinden ifade edilen ortalama envanter. | Envanter tutma süresi için finansal bir göstergedir; tek tek birimlerin doğrudan takibi değildir. |
| Envanter yaşı | Hâlâ tutulan stok için tanımlanan giriş tarihinden bu yana geçen süre. | Zaten sevk edilmiş malların tamamlanmış süresinden ziyade kalan stoğu açıklar. |
| İkmal teslim süresi | Tanımlanan bir ikmal talebi veya siparişinden tanımlanan bir teslim alma ya da kullanılabilirlik olayına kadar geçen süre. | Tedarik sürecini ölçer; malların daha sonra stokta kaldığı süreyle aynı değildir. |
| Sipariş karşılama döngü süresi | Tanımlanan bir müşteri siparişi olayından sevkiyata veya teslimata kadar geçen süre. | Bir siparişi izler; oysa envanter bu sipariş oluşturulmadan önce depolanmış olabilir. |
| Döngüsel sayım | Kayıt doğruluğunu kontrol etmek için seçilen envanterin sayılması süreci. | Stok kontrol faaliyetidir; envanter süresinin ölçümü değildir. |
Ölçüm Kontrolleri
Envanter döngü süresini bir karşılaştırmada veya operasyonel kararda kullanmadan önce aşağıdakileri kontrol edin:
- Sınır: Giriş olayını, çıkış olayını, konumları ve dahil edilen envanter kategorilerini belirleyin.
- Zaman temeli: Takvim günü veya iş günü kullanıldığını belirtin ve tüm konumlarda zaman damgalarını tutarlı biçimde ele alın.
- Kayıt eşleştirme: Teslim alımlarının sevkiyatlar, tüketim veya diğer çıkışlarla nasıl eşleştirildiğini açıklayın.
- Tamamlanmamış gözlemler: Hâlâ tutulan stoğu ayrı raporlayın; böylece yavaş hareket eden ürünler yalnızca çıkışlara dayalı ortalama tarafından gizlenmesin.
- Transferler ve iadeler: İç hareketlerin saati yeniden başlatıp başlatmadığını ve iade edilen stokun nasıl ele alındığını belirtin.
- Finansal tutarlılık: Finansal tahminler için uyumlu envanter ve satılan malların maliyeti rakamlarını kullanın.
- Karşılaştırma bağlamı: Bir değişikliği operasyonel performansa bağlamadan önce talep, ürün karması, hizmet gereklilikleri ve ikmal koşullarındaki değişiklikleri inceleyin.
SSS
Envanter döngü süresi, stokta tutulan gün sayısıyla aynı mıdır?
Her zaman değil. Envanter döngü süresi, tanımlanan envanter olayları arasındaki doğrudan gözlemlenen süreyi ifade edebilir. Stokta tutulan gün sayısı, ortalama envanter ve satılan malların maliyetinden hesaplanır. Raporlar hangi yöntemi kullandığını belirtmelidir.
Envanter döngü süresine sevkiyat dahil midir?
Yalnızca ölçüm sınırı bunu içeriyorsa dahildir. Teslim alma-sevkiyat süresi, teslim alma öncesindeki gelen taşımayı ve sevkiyat sonrasındaki giden teslimatı içermez. Daha geniş bir envanter analizi, işletmenin sahip olduğu transit malları içerebilir.
İyi bir envanter döngü süresi nedir?
Evrensel bir hedef yoktur. Uygun süre; talebe, ikmal teslim süresine, ürün özelliklerine, bulunabilirlik gerekliliklerine ve hesaplamaya dahil edilen envantere bağlıdır.
Envanter döngü süresi envanter yaşından nasıl farklıdır?
Tamamlanmış bir döngü, giriş ile çıkış arasındaki aralığı ölçer. Envanter yaşı, hâlâ tutulan mallar için geçen süreyi ölçer. Her ikisine bakmak, henüz hareket etmemiş stoğun gözden kaçırılmasını önlemeye yardımcı olur.
Kaynaklar
- Corporate Finance Institute: Days Inventory Outstanding — İşletme sermayesi analizinde finansal envanter günleri tanımını, formülünü ve yorumunu destekler.
- AccountingCoach: Financial Ratios — Envanter devir hızı, ortalama envanter, satılan malların maliyeti ve envanter günleri arasındaki ilişkiyi destekler.
- IFRS Foundation: IAS 2 Inventories — Envanter maliyetleri ve maliyet atama formülleri için muhasebe bağlamını destekler; evrensel bir operasyonel envanter döngü süresi ölçütü öngörmez.