Қор айналымының цикл уақыты
Тауарлық-материалдық қор айналымының циклі дегеніміз не?
Тауарлық-материалдық қор айналымының циклі — қор сатылғанға, пайдаланылғанға немесе сол процестен басқа жолмен шыққанға дейін белгіленген бизнес-процесс ішінде болатын уақыт ұзақтығы. Қойманы басқару және электрондық коммерция операцияларында бұл тауарды қабылдау мен тапсырыстарды орындау үшін жөнелту арасындағы өткен уақытты білдіруі мүмкін. Қаржылық талдауда осыған байланысты көрсеткіш кәсіпорынның сатылған тауарлардың өзіндік құнына қатысты қанша күндік қор ұстайтынын көрсетеді.
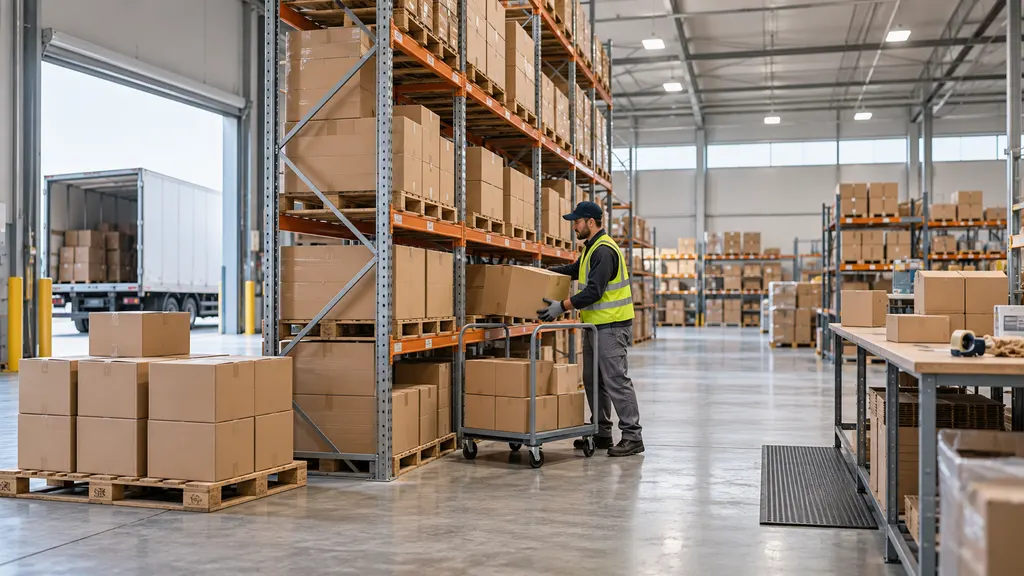
Бұл термин басталу және аяқталу оқиғаларының барлығы үшін бірдей бекітілген жұбын білдірмейді. Қойма есебі қабылдаудан жөнелтуге дейінгі уақытты өлшеуі мүмкін, ал өндірістік талдау шикізатты, аяқталмаған өндірісті және дайын өнімді қамтуы мүмкін. Сондықтан пайдалы анықтамада қандай қор қамтылатыны, уақыт санағын бастайтын және тоқтататын оқиғалар, сондай-ақ нәтиже операциялық жазбалардан ба, әлде қаржылық шоттардан ба алынғаны көрсетілуі керек.
Қорлар мен қойманы басқарудағы ауқымы
Тауарлық-материалдық қор айналымының циклі тауарлардың физикалық қозғалысын кәсіпорында сақталатын қор көлемімен байланыстырады. Ол тауарлардың сақтау орнын қанша уақыт алатынын, капиталдың қорларға қанша уақыт байланып тұратынын және қабылдау мен пайдалану немесе сату арасындағы кідірістің қай жерде пайда болатынын түсіндіруге көмектеседі. Бұл көрсеткіш қорлар панельдерінде, қойма тиімділігі туралы есептерде, толықтыруды шолу кезінде және айналым капиталын талдауда қолданылады.
Бөлшек саудагер үшін қабылдаудан жөнелтуге дейінгі өлшем қабылдау, тексеру, орналастыру, сақтау, жинақтау, орау және тасымалдаушының алып кетуін күту кезеңдерін қамтуы мүмкін. Алайда, егер бұл кезеңдер арнайы енгізілмесе, қабылдауға дейінгі тасымалды және жөнелтуден кейінгі жеткізуді қамтымайды. Сондықтан тасымалдаушының жеткізу уақыты бөлшек саудагердің қор айналымы цикліне автоматты түрде кірмейді.
Егер мақсат қорды жалпы ұстау уақытын түсіну болса, өндірісте кеңірек шекара қажет. Тек дайын өнімді өлшеу өндірісті күтіп тұрған немесе аяқталмаған өндіріс арқылы өтіп жатқан материалдардың уақытын есептен шығарады. Керісінше, сақтау орындарының тығыздығын зерттейтін қойма менеджері бір нысан ішіндегі кезеңді ғана әдейі өлшеуі мүмкін.
Тауарлық-материалдық қор айналымының циклі қалай өлшенеді
Өткен уақытты өлшеу
Тауарларды қабылдау және шығу жазбаларымен байланыстыруға болатын жағдайда, олардың өткен уақытын тікелей есептеуге болады:
Қорда болған өткен уақыт = Белгіленген шығу уақыт белгісі − Белгіленген кіру уақыт белгісі
Кіру оқиғасы физикалық қабылдау, тексеруді аяқтау немесе сатуға қолжетімді болу болуы мүмкін. Шығу оқиғасы өндірісте пайдалану, қоймадан жөнелту немесе басқа құжатталған оқиға болуы мүмкін. Бұл баламалар бір-бірін алмастырмайды: мысалы, сатуға қолжетімді болған сәттен бастау тексеруді немесе орналастыруды күткен уақытты есепке алмайды.
Саны бойынша өлшенген орташа мән үшін әр өлшенген ұзақтықты оған қатысты санға көбейтіп, нәтижелерді қосыңыз және жалпы өлшенген санға бөліңіз. Үйлесімді бірліктерді салыстырып, есептің саны бойынша өлшенгенін, құны бойынша өлшенгенін немесе партиялардың өлшенбеген орташа мәні екенін көрсетіңіз. Салмақтау қолданылмаса, партияларға негізделген орташа мән кіші қабылдауға үлкен қабылдаумен бірдей ықпал береді.
Бірдей тауарлар бірнеше қабылдаудан келіп, бір сақтау орнын бөліскен кезде қабылдау мен шығуды сәйкестендіру қиын болуы мүмкін. Жүйе партия идентификаторларын, сериялық нөмірлерді немесе болжамды бөлу ережесін пайдалануы мүмкін. Бұл бөлу құжатталуы тиіс. Бухгалтерлік шығын ағыны туралы болжамның өзі қоймадан нақты қай физикалық бірліктердің шыққанын дәлелдемейді.
Қаржылық бағалау: қордың өтелуіне дейінгі күндер
Мақсат жеке бірліктерді бақылау емес, қаржылық талдау болған кезде, қордың өтелуіне дейінгі күндер, сондай-ақ қор күндері немесе қолдағы қор күндері деп аталатын көрсеткіш жиынтық өлшем ретінде пайдаланылады:
Қордың өтелуіне дейінгі күндер = Орташа қор құны ÷ Сатылған тауарлардың өзіндік құны × Есепті кезеңдегі күндер саны
Орташа қор көбіне бастапқы қор мен соңғы қорды қосып, екіге бөлу арқылы есептеледі. Қор деңгейі айтарлықтай өзгерген кезде балансты жиірек бақылау орташа мәнді шынайырақ көрсетуі мүмкін. Қор құны мен сатылған тауарлардың өзіндік құны үйлесімді операцияларды қамтып, бірізді бухгалтерлік негізді пайдалануы керек.
Қор айналымдылығы сатылған тауарлардың өзіндік құнын орташа қорға бөлу арқылы есептеледі. Бірдей бастапқы деректер пайдаланылса, қор күндері кезеңдегі күндер санының қор айналымдылығына бөліндісіне тең болады. Бұл формулалар қорды оның тұтынылу немесе сатылу қарқынына қатысты сипаттайды; олар әр тауардың нақты қозғалысын қайта құрмайды.
Кәсіпорын бұл қаржылық бағалауды қабылдаудан жөнелтуге дейінгі нақты байқалған орташа ұзақтық ретінде көрсетпеуі керек. Өнімдер құрамындағы, маусымдық қор жинаудағы, бағалаудағы және есеп беру шекараларындағы айырмашылықтар әртүрлі нәтиже беруі мүмкін.
Мысалдар
Келесі мысалдар салалық эталондар емес, гипотетикалық есептеулер болып табылады.
| Өлшем | Мысал деректері | Нәтиже және түсіндірме |
|---|---|---|
| Қабылдаудан жөнелтуге дейінгі ұзақтық | Бақыланатын тауар қабылданғаннан кейін 18 күнтізбелік күн өткен соң жөнелтіледі. | Осы шекарада оның қорда болған өткен уақыты — 18 күн. |
| Саны бойынша өлшенген ұзақтық | Бір қабылдаудан 60 бірлік 10 күннен кейін, ал 40 бірлік 30 күннен кейін шығады. | Өлшенген орташа мән — 18 күн: (60 × 10 + 40 × 30) ÷ 100. |
| Қаржылық қор күндері | Орташа қор — $120,000, ал 360 күндік есепті кезеңдегі сатылған тауарлардың өзіндік құны — $720,000. | Қор күндері — 60: $120,000 ÷ $720,000 × 360. |
Өлшенген ұзақтық мысалы барлық 100 бірліктің қордан шыққанын болжайды. Егер кейбір бірліктер қалса, тек жөнелтілген бірліктердің орташа мәні бүкіл қабылдауды сипаттамайды. Қалған қордың қанша уақыт сақталғанын көрсету үшін бөлек жас есебі қажет.
Нәтижені түсіндіру
Қор айналымының қысқарақ циклі тауарлардың өлшенетін процесс арқылы жылдамырақ қозғалып жатқанын көрсетуі мүмкін. Алайда бұл қорларды басқарудың барлық тұрғыдан жақсы екенін білдірмейді. Кәсіпорын қорды азайта отырып, қордың таусылуын, шұғыл толықтыруды немесе жіберіп алған сатылымдарды көбейтуі мүмкін. Керісінше, ұзағырақ ұзақтық әдейі маусымдық дайындықты, қосалқы бөлшектердің қолжетімділігін немесе жеткізілімнің белгісіздігінен қорғануды көрсетуі мүмкін.
Сондықтан түсіндіру кезінде қолжетімділікті, сұраныстың өзгермелілігін, толықтырудың жеткізу уақытын және қордың рөлін ескеру керек. Осы айырмашылықтарды есепке алмай қосалқы бөлшектерді жылдам сатылатын тұтыну тауарларымен салыстыру жаңылыстыруы мүмкін. Әрбір өнімге немесе жеткізу тізбегіне сәйкес келетін бір ғана мақсатты ұзақтық жоқ.
Жиынтық орташа мәндер де айырмашылықтарды жасырады. Жылдам айналатын өнімдер баяу қозғалатын немесе ескірген қордың нәтижеге әсерін жасыруы мүмкін. Өлшемдерді өнім, қойма, қабылдау тобы немесе қор мәртебесі бойынша бөлу бүкіл компания бойынша орташа көрсеткіш жасыратын мәселелерді анықтай алады. Бұл — талдамалық топтастырулар, қор айналымы циклінің стандартталған түрлері емес.
Операциялық зерттеу кезінде күту уақытын өңдеу уақытынан бөлек қарастырыңыз. Тауарлар тексеруге немесе орауға аз уақыт жұмсап, босатуды, сұранысты немесе алып кетуді ұзақ күтуі мүмкін. Қысқа өңдеу тапсырмасын жылдамдату кідірістің негізгі себебін міндетті түрде жоймайды.
Электрондық коммерцияда және трансшекаралық операцияларда қолданылуы
Электрондық коммерцияда қор айналымының циклі толықтыру көлемі, сақтау орнын бөлу және баяу қозғалатын қор туралы шешімдерді қолдай алады. Мысалы, бөлшек саудагер әртүрлі орында сақталған өнімдердің қабылдаудан жөнелтуге дейінгі ұзақтығын салыстыруы мүмкін. Салыстыру әр орын бірдей оқиға анықтамаларын пайдаланып, ауыстырулар мен қайтарымдарды бірізді өңдеген жағдайда ғана мағыналы болады.
Трансшекаралық операцияларда басталу нүктесіне ерекше назар аудару қажет. Егер өлшеу тағайындалған қоймада қабылдаудан басталса, оған дейінгі халықаралық тасымал мен кедендік рәсімдеу өлшенетін ұзақтықтан тыс қалады. Егер мақсат меншіктегі қорға капиталдың байланып тұратын уақытын бағалау болса, кәсіпорынның меншік және бухгалтерлік есеп тәртібіне қарай жолдағы тауарларды да ескеру қажет болуы мүмкін.
Кедендік босатуды, тексеруді немесе басқа шектеуді күтіп тұрған тауарлар тұтынушылардың тапсырыстары үшін қолжетімді болмауы мүмкін. Дегенмен олар таңдалған өлшеу ауқымындағы қордың бір бөлігі болып қала береді. Есеп физикалық болуды, меншік құқығын және сатуға жарамды қолжетімділікті бірдей деп қарастырмай, оларды ажыратуы керек.
Қайтарымдар тағы бір шекаралық шешім туындатады. Қайтарылған тауарлар қайта қолжетімді болмас бұрын тексеруді қажет етуі мүмкін. Операциялық есеп қайтарудан қайта қорға орналастыруға дейінгі аралықты бөлек өлшей алады немесе оны кеңірек қор талдауына қоса алады. Егер бұл нәтиже түсіндірмесін өзгертсе, бастапқы сатылым қорын қайтарылған қорымен үнсіз араластырмау керек.
Байланысты терминдер және маңызды айырмашылықтар
| Термин | Нені өлшейді | Қор айналымы циклімен байланысы |
|---|---|---|
| Қор айналымдылығы | Кезең ішіндегі орташа қорға қатысты сатылған тауарлардың өзіндік құны. | Ұзақтық емес, қарқын; үйлесімді деректер арқылы қор күндеріне айналдыруға болады. |
| Қордың өтелуіне дейінгі күндер | Сатылған тауарлардың өзіндік құнына қатысты күндермен көрсетілген орташа қор. | Қорды ұстау уақытының қаржылық баламасы, жеке бірліктерді тікелей бақылау емес. |
| Қор жасы | Әлі сақтаулы тұрған қордың белгіленген кіру күнінен бері өткен уақыт. | Жөнелтіліп қойған тауарлардың аяқталған ұзақтығын емес, қалған қорды сипаттайды. |
| Толықтырудың жеткізу уақыты | Белгіленген толықтыру сұрауынан немесе тапсырыстан белгіленген қабылдау не қолжетімді болу оқиғасына дейінгі уақыт. | Жеткізу процесін өлшейді; одан кейін тауарлардың қорда қалатын уақытымен бірдей емес. |
| Тапсырысты орындау циклі | Белгіленген тұтынушы тапсырысы оқиғасынан жөнелтуге немесе жеткізуге дейінгі уақыт. | Тапсырысты қадағалайды, ал қор сол тапсырыс пайда болғанға дейін сақталған болуы мүмкін. |
| Циклдік түгендеу | Жазбалардың дәлдігін тексеру үшін таңдалған қорды санау процесі. | Қорды бақылау әрекеті, қордың ұзақтығын өлшейтін көрсеткіш емес. |
Өлшеуді тексеру
Қор айналымының циклін салыстыруда немесе операциялық шешім қабылдауда пайдаланбас бұрын мыналарды тексеріңіз:
- Шекара: Кіру оқиғасын, шығу оқиғасын, орындарды және қамтылған қор санаттарын анықтаңыз.
- Уақыт негізі: Күнтізбелік немесе жұмыс күндерін көрсетіп, барлық орындарда уақыт белгілерін бірізді өңдеңіз.
- Жазбаларды байланыстыру: Қабылдаулардың жөнелтулермен, пайдаланумен немесе басқа шығу оқиғаларымен қалай сәйкестендірілетінін түсіндіріңіз.
- Аяқталмаған бақылаулар: Әлі сақтаулы қорды бөлек көрсетіңіз, сонда баяу қозғалатын тауарлар тек шығу оқиғаларына негізделген орташа мәнмен жасырылмайды.
- Ауыстырулар мен қайтарымдар: Ішкі қозғалыстар уақыт санағын қайта бастайтынын және қайтарылған қордың қалай өңделетінін көрсетіңіз.
- Қаржылық бірізділік: Қаржылық бағалаулар үшін үйлесімді қор және сатылған тауарлардың өзіндік құны көрсеткіштерін пайдаланыңыз.
- Салыстыру контексті: Өзгерісті операциялық тиімділікке жатқызбас бұрын сұраныстағы, өнім құрамындағы, қызмет көрсету талаптарындағы және толықтыру жағдайларындағы өзгерістерді қарастырыңыз.
Сұрақ-жауап
Қор айналымының циклі қордың өтелуіне дейінгі күндермен бірдей ме?
Міндетті түрде емес. Қор айналымының циклі белгіленген қор оқиғалары арасындағы тікелей байқалған уақытты сипаттауы мүмкін. Қордың өтелуіне дейінгі күндер орташа қор мен сатылған тауарлардың өзіндік құны негізінде есептеледі. Есептерде қай әдіс қолданылғаны көрсетілуі керек.
Қор айналымының цикліне тасымалдау кіреді ме?
Өлшеу шекарасы оны қамтыған жағдайда ғана кіреді. Қабылдаудан жөнелтуге дейінгі уақыт қабылдауға дейінгі кіріс тасымалын және жөнелтуден кейінгі шығыс жеткізуін қамтымайды. Кеңірек қор талдауы меншіктегі жолдағы тауарларды қамтуы мүмкін.
Қор айналымының жақсы циклі қандай?
Әмбебап мақсатты көрсеткіш жоқ. Сәйкес ұзақтық сұранысқа, толықтырудың жеткізу уақытына, өнім сипаттамаларына, қолжетімділік талаптарына және есепке енгізілген қорға байланысты.
Қор айналымының циклі қор жасынан несімен ерекшеленеді?
Аяқталған цикл кіру мен шығу арасындағы аралықты өлшейді. Қор жасы әлі сақтаулы тауарлар үшін өткен уақытты өлшейді. Екеуін бірге қарастыру әлі қозғалмаған қорды назардан тыс қалдырмауға көмектеседі.
Дереккөздер
- Corporate Finance Institute: Days Inventory Outstanding — айналым капиталын талдаудағы қаржылық қор күндерінің анықтамасын, формуласын және түсіндірмесін қолдайды.
- AccountingCoach: Financial Ratios — қор айналымдылығы, орташа қор, сатылған тауарлардың өзіндік құны және қор күндері арасындағы байланысты қолдайды.
- IFRS Foundation: IAS 2 Inventories — қор құны мен шығындарды бөлу формулаларының бухгалтерлік контекстін қолдайды; әмбебап операциялық қор айналымы циклі көрсеткішін белгілемейді.