Час обороту запасів
Що таке тривалість циклу запасів?
Тривалість циклу запасів — це період, протягом якого запаси залишаються в межах визначеного бізнес-процесу, перш ніж їх буде продано, використано або вони іншим чином залишать цей процес. В управлінні складом та операціях електронної комерції цей показник може описувати час, що минув між отриманням товарів і їх відправленням для виконання замовлень. У фінансовому аналізі споріднений показник виражає кількість днів, протягом яких підприємство утримує запаси, відносно собівартості реалізації.
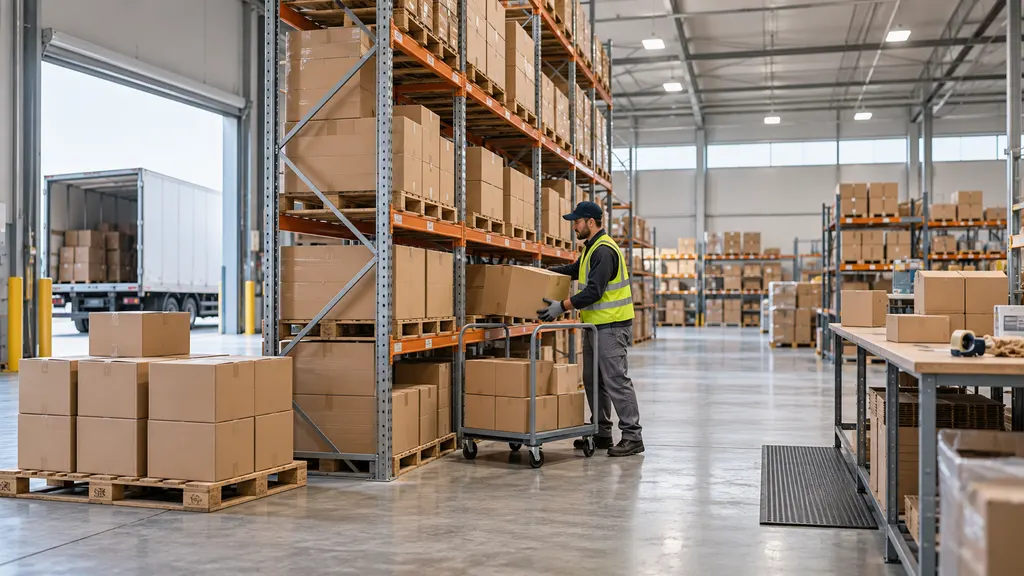
Цей термін не визначає одну універсально фіксовану пару початкових і кінцевих подій. Складський звіт може вимірювати період від отримання до відправлення, тоді як виробничий аналіз може охоплювати сировину, незавершене виробництво та готову продукцію. Тому корисне визначення має зазначати, які запаси охоплюються, які події запускають і зупиняють відлік, а також чи отримано результат із даних транзакцій або фінансових рахунків.
Сфера застосування в управлінні запасами та складом
Тривалість циклу запасів пов’язує фізичне переміщення товарів із кількістю запасів, яку утримує підприємство. Вона допомагає пояснити, як довго товари займають складський простір, як довго капітал залишається вкладеним у запаси та де виникають затримки між отриманням і використанням або продажем. Цей показник використовується в інформаційних панелях запасів, звітах про ефективність складу, оглядах поповнення та аналізі оборотного капіталу.
Для роздрібного продавця вимірювання від отримання до відправлення може включати отримання, перевірку, розміщення, зберігання, відбір, пакування та очікування перевізника. Однак воно не включає транспортування до отримання та доставку після відправлення, якщо ці етапи прямо не включено. Тому час доставки перевізником автоматично не є частиною тривалості циклу запасів роздрібного продавця.
У виробництві потрібні ширші межі, якщо метою є розуміння загального утримання запасів. Вимірювання лише готової продукції не враховуватиме час, протягом якого матеріали очікують виробництва або проходять етапи незавершеного виробництва. Водночас керівник складу, який досліджує перевантаженість зберігання, може свідомо вимірювати лише період перебування запасів в одному об’єкті.
Як вимірюється тривалість циклу запасів
Вимірювання часу, що минув
Коли товари можна пов’язати із записами про отримання та вибуття, час, що минув, можна обчислити безпосередньо:
Час перебування запасів = визначена часова мітка вибуття − визначена часова мітка надходження
Подією надходження може бути фізичне отримання, завершення перевірки або доступність для продажу. Подією вибуття може бути використання у виробництві, відправлення зі складу або інша документально підтверджена подія. Ці варіанти не є взаємозамінними: наприклад, початок відліку з моменту доступності для продажу виключає час очікування перевірки або розміщення.
Для середнього значення, зваженого за кількістю, помножте кожну виміряну тривалість на пов’язану з нею кількість, складіть отримані результати та поділіть їх на загальну виміряну кількість. Порівнюйте сумісні одиниці та зазначайте, чи є звіт зваженим за кількістю, зваженим за вартістю або незваженим середнім значенням партій. Середнє за партіями надає невеликому надходженню такий самий вплив, як і великому, якщо не застосовується зважування.
Зіставлення отримання та вибуття може бути складним, коли ідентичні товари з кількох надходжень зберігаються в одному місці. Система може використовувати ідентифікатори партій, серійні номери або припустиме правило розподілу. Такий розподіл слід документувати. Припущення щодо руху облікової собівартості саме по собі не доводить, які фізичні одиниці залишили склад.
Фінансова оцінка: кількість днів запасів
Коли метою є фінансовий аналіз, а не відстеження окремих одиниць, кількість днів запасів, яку також називають днями запасів або днями запасів у наявності, надає споріднений сукупний показник:
Кількість днів запасів = Середня вартість запасів ÷ Собівартість реалізованих товарів × Кількість днів у звітному періоді
Середню величину запасів часто обчислюють як суму запасів на початок і кінець періоду, поділену на два. Частіші спостереження за залишками можуть зробити середнє репрезентативнішим, коли рівень запасів істотно коливається. Вартість запасів і собівартість реалізованих товарів мають охоплювати сумісні операції та використовувати послідовну облікову основу.
Оборотність запасів обчислюється як собівартість реалізованих товарів, поділена на середню величину запасів. За однакових вихідних даних кількість днів запасів дорівнює кількості днів у періоді, поділеній на оборотність запасів. Ці формули описують запаси відносно швидкості їх споживання або продажу; вони не відтворюють фактичний шлях кожного товару.
Підприємство не повинно подавати цю фінансову оцінку так, ніби вона є фактично спостережуваною середньою тривалістю від отримання до відправлення. Відмінності в асортименті, сезонному накопиченні запасів, оцінюванні та межах звітності можуть призводити до різних результатів.
Показові приклади
Наведені нижче приклади є гіпотетичними розрахунками, а не галузевими орієнтирами.
| Вимірювання | Вихідні дані прикладу | Результат і тлумачення |
|---|---|---|
| Тривалість від отримання до відправлення | Відстежуваний товар відправлено через 18 календарних днів після отримання. | За такими межами його час перебування в запасах становить 18 днів. |
| Тривалість, зважена за кількістю | Із одного надходження 60 одиниць вибувають через 10 днів, а 40 — через 30 днів. | Зважене середнє становить 18 днів: (60 × 10 + 40 × 30) ÷ 100. |
| Фінансові дні запасів | Середня величина запасів становить $120,000, а собівартість реалізованих товарів — $720,000 за 360-денний звітний період. | Кількість днів запасів становить 60: $120,000 ÷ $720,000 × 360. |
Приклад із тривалістю, зваженою за кількістю, передбачає, що всі 100 одиниць вибули із запасів. Якщо частина одиниць залишається, усереднення лише відправлених одиниць не описує все надходження. Щоб показати, як довго зберігалися залишки, потрібен окремий звіт про їхній вік.
Тлумачення результату
Коротша тривалість циклу запасів може свідчити про те, що товари швидше проходять вимірюваний процес. Це не означає, що управління запасами є кращим у всіх аспектах. Підприємство може скоротити запаси, водночас збільшивши дефіцит, термінове поповнення або кількість втрачених продажів. Навпаки, довша тривалість може відображати навмисну сезонну підготовку, доступність запасних частин або захист від нестабільного постачання.
Тому під час тлумачення слід враховувати доступність, мінливість попиту, термін поповнення та роль запасів. Порівняння запасних частин із товарами масового споживання, що швидко продаються, без урахування цих відмінностей може вводити в оману. Не існує єдиної цільової тривалості, придатної для кожного товару або ланцюга постачання.
Сукупні середні значення також приховують відмінності. Товари з швидкою оборотністю можуть компенсувати повільно оборотні або застарілі запаси в загальному результаті. Сегментація вимірювань за товаром, складом, когортою надходження або статусом запасів може виявити проблеми, які приховує середній показник по всій компанії. Це аналітичні групування, а не стандартизовані типи тривалості циклу запасів.
Під час операційного дослідження відокремлюйте час очікування від часу обробки. Товари можуть недовго перевірятися або пакуватися, але значно довше чекати на випуск, попит або забір. Прискорення короткого завдання з обробки не обов’язково усуне головне джерело затримки.
Застосування в електронній комерції та транскордонних операціях
В електронній комерції тривалість циклу запасів може допомагати ухвалювати рішення щодо обсягів поповнення, розподілу місць зберігання та повільно оборотних запасів. Наприклад, роздрібний продавець може порівнювати тривалість від отримання до відправлення для товарів, що зберігаються в різних центрах виконання замовлень. Таке порівняння має сенс лише за умови, що кожне місце використовує однакові визначення подій і послідовно обробляє переміщення та повернення.
Транскордонні операції потребують особливої уваги до початкової точки. Якщо вимірювання починається з отримання на складі призначення, попередні міжнародне транспортування та митне оформлення не входять до вимірюваної тривалості. Якщо метою є оцінка часу, протягом якого капітал вкладений у запаси, що належать підприємству, товари в дорозі також може бути потрібно врахувати залежно від права власності підприємства та його облікових домовленостей.
Товари, що очікують митного випуску, перевірки або усунення іншого обмеження, можуть бути недоступними для клієнтських замовлень. Водночас вони все ще можуть бути запасами в межах обраної сфери вимірювання. У звіті слід розрізняти фізичну наявність, право власності та доступність для продажу, а не вважати їх еквівалентними.
Повернення створюють ще одне питання щодо меж. Повернуті товари можуть потребувати перевірки, перш ніж знову стати доступними. Операційний звіт може вимірювати інтервал від повернення до повторного розміщення окремо або включати його до ширшого аналізу запасів. Не слід непомітно змішувати запаси першого продажу та повернуті запаси, якщо це змінює тлумачення результату.
Пов’язані терміни та важливі відмінності
| Термін | Що він вимірює | Зв’язок із тривалістю циклу запасів |
|---|---|---|
| Оборотність запасів | Собівартість реалізованих товарів відносно середньої величини запасів протягом періоду. | Це показник швидкості, а не тривалості; його можна перетворити на кількість днів запасів за узгоджених вихідних даних. |
| Кількість днів запасів | Середня величина запасів, виражена в днях відносно собівартості реалізованих товарів. | Фінансовий замінник часу утримання запасів, а не безпосереднє відстеження окремих одиниць. |
| Вік запасів | Час, що минув від визначеної дати надходження запасів, які все ще зберігаються. | Описує залишки, а не завершену тривалість перебування товарів, які вже відправлено. |
| Термін поповнення | Час від визначеного запиту або замовлення на поповнення до визначеної події отримання або доступності. | Вимірює процес постачання; це не те саме, що подальший час перебування товарів у запасах. |
| Тривалість виконання замовлення | Час від визначеної події клієнтського замовлення до відправлення або доставки. | Стосується замовлення, тоді як запаси могли зберігатися ще до появи цього замовлення. |
| Циклічна інвентаризація | Процес підрахунку вибраних запасів для перевірки точності облікових даних. | Захід контролю запасів, а не вимірювання тривалості перебування запасів. |
Перевірки вимірювання
Перед використанням тривалості циклу запасів у порівнянні або операційному рішенні перевірте таке:
- Межі: Визначте подію надходження, подію вибуття, місця та включені категорії запасів.
- Основа часу: Зазначте календарні або робочі дні та послідовно обробляйте часові мітки в усіх місцях.
- Зв’язування записів: Поясніть, як надходження зіставляються з відправленнями, споживанням або іншими вибуттями.
- Незавершені спостереження: Окремо звітуйте про запаси, що все ще зберігаються, щоб повільно оборотні товари не приховувалися середнім показником лише за вибуттями.
- Переміщення та повернення: Зазначте, чи запускають внутрішні переміщення відлік заново та як обробляються повернуті запаси.
- Фінансова узгодженість: Використовуйте сумісні показники запасів і собівартості реалізованих товарів для фінансових оцінок.
- Контекст порівняння: Перед віднесенням зміни до операційної ефективності проаналізуйте зміни попиту, асортименту, вимог до обслуговування та умов поповнення.
Поширені запитання
Чи є тривалість циклу запасів тим самим, що й кількість днів запасів?
Не обов’язково. Тривалість циклу запасів може описувати безпосередньо спостережуваний час між визначеними подіями щодо запасів. Кількість днів запасів обчислюється на основі середньої величини запасів і собівартості реалізованих товарів. У звітах слід зазначати, який метод використано.
Чи включає тривалість циклу запасів доставку?
Лише якщо межі вимірювання її включають. Час від отримання до відправлення не включає вхідне транспортування до отримання та вихідну доставку після відправлення. Ширший аналіз запасів може включати товари у дорозі, що належать підприємству.
Якою є хороша тривалість циклу запасів?
Універсальної цільової величини не існує. Прийнятна тривалість залежить від попиту, терміну поповнення, характеристик товару, вимог до доступності та запасів, включених до розрахунку.
Чим тривалість циклу запасів відрізняється від віку запасів?
Завершений цикл вимірює інтервал між надходженням і вибуттям. Вік запасів вимірює час, що минув для товарів, які все ще зберігаються. Розгляд обох показників допомагає не пропустити запаси, які ще не переміщувалися.
Джерела
- Corporate Finance Institute: Days Inventory Outstanding — підтверджує визначення фінансової кількості днів запасів, формулу та тлумачення в аналізі оборотного капіталу.
- AccountingCoach: Financial Ratios — підтверджує зв’язок між оборотністю запасів, середньою величиною запасів, собівартістю реалізованих товарів і кількістю днів запасів.
- IFRS Foundation: IAS 2 Inventories — підтверджує обліковий контекст витрат на запаси та формул розподілу собівартості; стандарт не встановлює універсального операційного показника тривалості циклу запасів.