Preț unitar de transport
Ce este prețul unitar al transportului?
Prețul unitar al transportului este prețul de transport cotat sau calculat pentru o unitate de facturare specificată de marfă sau de capacitate de transport. În funcție de serviciu, unitatea poate fi un kilogram, o tonă metrică, un metru cub, un container, un palet sau o altă unitate de măsură convenită. În logistică și comerțul internațional, termenul contribuie la descrierea modului în care este exprimat un tarif de transport și a modului în care este calculată componenta de transport a unei expediții.
Expresia este descriptivă, nu o categorie tarifară universală cu o singură definiție fixă. Semnificația sa depinde de unitatea de măsură, rută, serviciu și condițiile de tarifare indicate în ofertă, tarif sau contract. Un preț per kilogram și un preț per container sunt ambele prețuri unitare, dar nu pot fi comparate direct fără a înțelege ce include fiecare.
Prețul unitar al transportului se poate referi și la un cost de transport calculat intern pe unitatea expediată, cum ar fi costul de transport per articol vândut. Această măsură contabilă trebuie diferențiată de tariful de facturare utilizat de transportator sau de expeditorul de mărfuri.
Unități de facturare și baze de tarifare
Un preț unitar are sens numai atunci când numitorul său este explicit. Următoarele sunt exemple de baze de tarifare, nu o clasificare standardizată unică utilizată pentru toate serviciile de transport.
| Baza de tarifare | Ce reprezintă prețul unitar | Precizare importantă |
|---|---|---|
| Per kilogram | O taxă pentru fiecare kilogram de greutate taxabilă | Greutatea taxabilă poate fi diferită de greutatea reală a mărfii. |
| Per tonă metrică | O taxă pentru fiecare 1.000 de kilograme din greutatea aplicabilă | Oferta trebuie să specifice baza de greutate și orice taxă minimă. |
| Per metru cub | O taxă pentru fiecare metru cub de volum măsurat al mărfii | Regulile de măsurare și volumul minim taxabil pot afecta rezultatul. |
| Per unitate de greutate sau măsură | O taxă bazată pe compararea greutății și volumului conform regulilor indicate | Trebuie verificate baza de conversie și regula de selecție. |
| Per container | O taxă pentru transportul unui container specificat | Dimensiunea containerului, tipul echipamentului, ruta și serviciile incluse sunt importante. |
| Per palet | O taxă pentru o unitate de expediere paletizată acceptată | Se pot aplica dimensiuni, limite de greutate, posibilitatea de stivuire și condiții de serviciu. |
Pentru tarifarea pe baza greutății sau a măsurii, oferta sau tariful determină modul în care sunt comparate greutatea și volumul. Cititorul nu trebuie să presupună că toate serviciile utilizează același factor de conversie. În mod similar, un preț per container nu include neapărat toate cheltuielile asociate transportului containerului de la sediul vânzătorului la locația cumpărătorului.
Cum se aplică prețul unitar al transportului
Tariful cotat și cantitatea taxabilă
Pentru o ofertă liniară simplă, calculul este:
Tariful de bază al transportului = prețul unitar al transportului × cantitatea taxabilă.
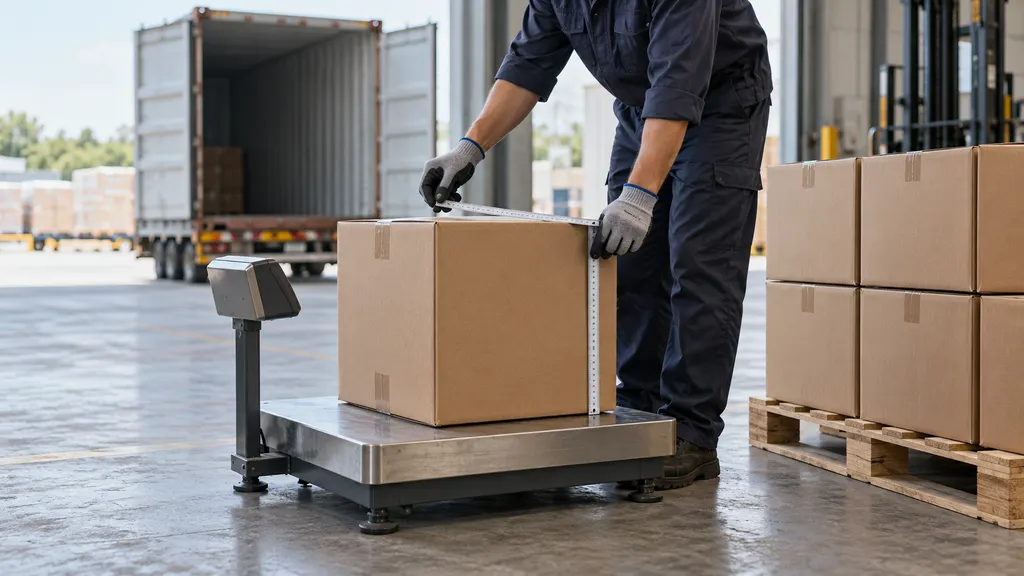
Cantitatea taxabilă este cantitatea recunoscută pentru facturare conform condițiilor aplicabile. Aceasta poate fi greutatea reală, greutatea volumetrică, volumul măsurat, numărul de containere sau o altă cantitate contractuală. Greutatea volumetrică transformă volumul mărfii într-un echivalent de greutate utilizând un factor specificat. Atunci când regulile aplicabile impun compararea cu greutatea reală, valoarea mai mare poate determina greutatea taxabilă.
Înmulțirea singură poate să nu producă valoarea finală a facturii. O taxă minimă, o categorie de cantitate, o regulă de rotunjire sau o taxă suplimentară separată poate modifica suma de plată. Unele oferte folosesc, de asemenea, o taxă fixă pentru expediere, în locul unui tarif strict proporțional.
Taxe minime și praguri tarifare
O taxă minimă stabilește o limită inferioară pentru suma facturată pentru un serviciu aplicabil. Dacă înmulțirea tarifului cu cantitatea taxabilă produce o sumă sub această limită, se poate aplica taxa minimă. Aceasta înseamnă că o expediere mică poate avea un cost efectiv per kilogram mai mare decât tariful afișat.
Un tabel de tarife poate conține prețuri diferite pentru categorii diferite de cantități. Regulile care guvernează aceste categorii trebuie citite împreună cu prețurile. Nu este sigur să presupunem că fiecare tabel aplică un singur tarif întregii expediții sau că adăugarea de marfă reduce întotdeauna taxa totală.
Calcul ilustrativ
Să presupunem o ofertă ipotetică de 2 USD pentru fiecare kilogram taxabil, pentru o expediere cu o greutate taxabilă de 300 de kilograme. Tariful de bază al transportului ar fi de 600 USD. Dacă oferta specifică separat 90 USD pentru taxe suplimentare aplicabile, suma combinată ar fi de 690 USD.
Împărțirea sumei de 690 USD la 300 dă un cost efectiv de 2,30 USD per kilogram taxabil. Tariful de bază cotat rămâne de 2 USD per kilogram; valoarea efectivă include taxele suplimentare. Aceste sume reprezintă calcule aritmetice ilustrative, nu prețuri de piață sau dovezi privind tariful unui anumit furnizor.
Ce include prețul unitar al transportului
Domeniul de aplicare al unui preț unitar al transportului rezultă din condițiile care îl însoțesc, nu doar din număr. O ofertă poate acoperi numai transportul principal sau poate combina mai multe servicii. Chiar și un preț descris ca fiind complet inclus are nevoie de un domeniu de aplicare definit, deoarece pot rămâne excluderi și taxe condiționate.
Elementele care trebuie identificate separat includ:
- Limitele transportului: dacă prețul acoperă un transport de la terminal la terminal, ridicarea, livrarea finală sau o altă rută specificată.
- Serviciile de manipulare: dacă sunt incluse încărcarea, descărcarea, manipularea la terminal sau alte operațiuni de manipulare a mărfii.
- Taxele suplimentare: dacă sunt incluse sau separate taxele legate de combustibil, taxele de securitate, taxele pentru documentație sau taxele pentru servicii speciale.
- Serviciile legate de frontieră: dacă este inclusă reprezentarea vamală și dacă taxele vamale și impozitele rămân în afara ofertei de transport.
- Costurile condiționate: dacă pot apărea costuri de depozitare, timp de așteptare, relivrare sau costuri legate de echipament în anumite circumstanțe.
Acestea sunt categorii de verificare, nu taxe care se aplică în mod necesar fiecărei expediții. Aplicabilitatea lor depinde de serviciu, contract, locație și evenimentele survenite în timpul transportului.
Utilizarea în comerțul electronic și comerțul transfrontalier
O companie de comerț electronic poate întâlni prețuri unitare ale transportului atunci când solicită o ofertă pentru o expediere de intrare, organizează reaprovizionarea unui depozit, verifică o factură de transport sau estimează costurile de transport pentru inventarul importat. Întrebarea operațională nu este pur și simplu cât costă transportul, ci ce cantitate determină acest cost.
De exemplu, un comerciant care expediază produse voluminoase și ușoare poate avea nevoie să evalueze un calcul bazat pe volum sau pe greutate volumetrică, în loc să se bazeze numai pe greutatea produsului. O companie care compară ofertele pentru containere trebuie să identifice echipamentul și transportul acoperit. În ambele cazuri, tariful cotat este un element al estimării expediției, nu o descriere completă a serviciului.
Tranzacțiile transfrontaliere necesită, de asemenea, o distincție între prețul transportatorului și repartizarea responsabilităților între cumpărător și vânzător. Regulile Incoterms abordează obligațiile de livrare, repartizarea costurilor specificate și transferul riscului în cadrul unui contract de vânzare. Acestea nu stabilesc ele însele prețul unitar al transportului practicat de un transportator. Regula aplicabilă și locul indicat contribuie la explicarea persoanei care trebuie să organizeze sau să plătească anumite activități, în timp ce oferta de transport stabilește taxele comerciale pentru activitățile respective.
Alocarea costurilor de transport către inventar
După expediere, o companie poate aloca cheltuielile de transport între bunurile primite pentru a estima costul de achiziție sau profitabilitatea produsului. Astfel se obține un cost intern de transport per articol, diferit de unitatea de facturare a transportatorului.
De exemplu, alocarea egală a unei taxe ipotetice de transport de 600 USD între 200 de articole identice produce un cost de transport de 3 USD per articol. Dacă expedierea conține produse cu greutăți sau volume substanțial diferite, alocarea egală poate să nu reprezinte utilizarea relativă a capacității de transport. Compania poate alege în schimb o metodă de alocare bazată pe greutate, volum sau pe o altă metodă documentată, adecvată scopului său contabil. Această alocare nu modifică factura de transport.
Termeni asociați și distincții importante
| Termen | Relația cu prețul unitar al transportului |
|---|---|
| Tarif de transport | Este adesea utilizat ca sinonim pentru un preț unitar de transport cotat, deși baza de facturare și condițiile tarifului trebuie în continuare specificate. |
| Taxă de transport | Suma monetară percepută pentru transport; aceasta poate rezulta din aplicarea unui tarif unitar, a unei taxe minime sau a unui alt aranjament de tarifare. |
| Greutate taxabilă | Cantitatea de greutate utilizată pentru facturare, nu tariful monetar perceput pentru fiecare unitate de greutate. |
| Cost de transport per articol | O măsură a costului alocat pe baza numărului de bunuri expediate, care nu este neapărat unitatea utilizată în contractul de transport. |
| Cost de achiziție | O măsură mai largă a costului, care poate include bunurile, transportul, taxele vamale și alte cheltuieli aplicabile în cadrul unui domeniu contabil definit. |
| Valoare în vamă | O valoare stabilită conform regulilor aplicabile de evaluare vamală, nu un sinonim pentru tariful de transport sau totalul facturii de transport. |
O altă distincție importantă este între unitatea de tarifare a transportului și unitatea fizică de manipulare. Un palet poate fi manipulat ca o singură unitate fizică, dar facturat în funcție de greutate sau volum. În schimb, un singur preț per container poate acoperi mărfuri care conțin numeroase cutii și produse individuale. Numărul ambalajelor fizice nu identifică automat baza de facturare.
Cum se interpretează și se compară ofertele
O comparație are sens numai atunci când ofertele acoperă cantități și servicii echivalente. Un tarif afișat mai mic poate produce un total mai mare dacă utilizează o cantitate taxabilă diferită sau exclude servicii incluse în altă ofertă.
- Confirmați unitatea și moneda. Identificați dacă oferta este per kilogram, tonă metrică, metru cub, container, palet sau o altă unitate de măsură. Verificați dacă o tonă înseamnă o tonă metrică, nu o altă unitate de tonă.
- Confirmați datele expediției. Utilizați dimensiuni constante ale mărfii, greutatea brută, detaliile ambalajului și cerințele privind echipamentul.
- Identificați regulile de facturare. Verificați factorii de greutate volumetrică, regulile privind greutatea sau măsura, rotunjirea, taxele minime și categoriile de cantități, acolo unde este cazul.
- Corelați limitele serviciului. Comparați aceeași origine, destinație, sferă de ridicare și livrare și același tip de echipament.
- Separați taxele incluse de cele excluse. Înregistrați taxele fixe, suplimentele variabile și taxele declanșate de anumite evenimente.
- Verificați condițiile comerciale. Examinați perioada de valabilitate a ofertei și orice restricții sau condiții menționate care afectează aplicabilitatea.
- Calculați totaluri comparabile. Aplicați fiecare ofertă aceleiași expediții înainte de a calcula un cost efectiv per unitatea de comparație aleasă.
Pentru verificarea facturii, aceeași abordare poate fi inversată: identificați tariful aplicat, verificați cantitatea taxabilă și reconciliați fiecare taxă suplimentară cu condițiile convenite. O diferență neexplicată între greutatea reală și cea facturată necesită verificarea regulilor de măsurare și facturare; ea nu demonstrează prin ea însăși că factura este incorectă.
Întrebări și răspunsuri
Este prețul unitar al transportului același cu costul total al expedierii?
Nu. Este un preț pentru o unitate de facturare specificată. Costul total al expedierii depinde de cantitatea taxabilă, taxele minime, serviciile incluse și orice taxe suplimentare aplicabile.
Poate prețul unitar al transportului să însemne costul transportului per produs?
Da, în contextul calculării interne a costurilor. Totuși, acesta este un cost de transport alocat per produs și trebuie diferențiat de tariful cotat de un transportator per kilogram, container sau altă unitate de facturare.
De ce poate un preț unitar mai mic al transportului să producă o factură mai mare?
Oferta poate utiliza o cantitate taxabilă diferită, poate impune o taxă minimă sau poate exclude taxe incluse într-o altă ofertă. Compararea totalurilor unor expediții echivalente este mai relevantă decât compararea doar a valorilor tarifelor.
Regulile Incoterms determină prețul unitar al transportului?
Nu. Regulile Incoterms repartizează obligațiile, costurile și riscurile specificate între cumpărător și vânzător. Prețurile de transport sunt stabilite prin oferta, tariful sau acordul de transport relevant.
Surse
- Electronic Code of Federal Regulations, 46 CFR § 520.2 — Definiții referitoare la tarife, liste tarifare și taxe de transport în contextul reglementar specific al comerțului maritim exterior al SUA; nu reprezintă o definiție universală a prețului unitar al transportului.
- Electronic Code of Federal Regulations, 46 CFR § 520.4 — Conținutul tarifelor, inclusiv tarife, taxe, clasificări, reguli și practici relevante pentru interpretarea tarifării transportului maritim.
- International Air Transport Association: TACT Air Cargo Solutions — Context industrial pentru tarifele de transport aerian de mărfuri, listele tarifare și regulile asociate utilizate la interpretarea ofertelor de transport aerian.
- International Chamber of Commerce: Incoterms Rules — Rolul regulilor Incoterms în repartizarea responsabilităților, costurilor și riscurilor între cumpărător și vânzător în cadrul comerțului.