Fuvarozási egységár
Mi az a fuvaregységár?
A fuvaregységár az árunak vagy a szállítási kapacitásnak egy meghatározott számlázási egységére megadott vagy kiszámított szállítási ár. A szolgáltatástól függően ez az egység lehet kilogramm, metrikus tonna, köbméter, konténer, raklap vagy más, közösen elfogadott mértékegység. A logisztikában és a nemzetközi kereskedelemben ez a kifejezés segít leírni, hogyan fejezik ki a fuvardíjat, és hogyan számítják ki a szállítmány szállítási költségrészét.
A kifejezés leíró jellegű, nem pedig olyan univerzális tarifakategória, amelynek egyetlen rögzített meghatározása van. Jelentése az ajánlatban, tarifában vagy szerződésben meghatározott egységtől, útvonaltól, szolgáltatástól és számlázási feltételektől függ. A kilogrammonkénti és a konténerenkénti ár egyaránt egységár, de közvetlenül nem hasonlíthatók össze annak megértése nélkül, hogy melyik mit foglal magában.
A fuvaregységár utalhat az egy szállított egységre jutó, belsőleg kiszámított szállítási költségre is, például az eladott termékenkénti fuvarköltségre. Ezt a számviteli mérőszámot meg kell különböztetni a fuvarozó vagy szállítmányozó által alkalmazott számlázási díjtól.
Számlázási egységek és árazási alapok
Az egységár csak akkor értelmezhető, ha a nevezője egyértelmű. Az alábbiak az árazási alapok példái, nem pedig az összes szállítási szolgáltatásra érvényes egységes szabványos besorolás.
| Árazási alap | Mit képvisel az egységár? | Fontos kiegészítés |
|---|---|---|
| Kilogrammonként | A számlázható tömeg minden kilogrammjára jutó díj | A számlázható tömeg eltérhet az áru tényleges tömegétől. |
| Metrikus tonnánként | Az alkalmazandó tömeg minden 1000 kilogrammjára jutó díj | Az ajánlatnak meg kell határoznia a tömegalapot és az esetleges minimális díjat. |
| Köbméterenként | A mért árumennyiség minden köbméterére jutó díj | A mérési szabályok és a minimális számlázható térfogat befolyásolhatják az eredményt. |
| Tömeg- vagy térfogategységenként | A megadott szabályok szerinti tömeg- és térfogat-összehasonlításon alapuló díj | Ellenőrizni kell az átváltási alapot és a kiválasztási szabályt. |
| Konténerenként | Egy meghatározott konténerszállításra vonatkozó díj | Fontos a konténer mérete, a berendezés típusa, az útvonal és a foglalt szolgáltatások köre. |
| Raklaponként | Egy elfogadott raklapos szállítási egységre vonatkozó díj | Alkalmazhatók méret-, tömegkorlátozások, rakásolhatósági és szolgáltatási feltételek. |
Tömeg- vagy térfogat-alapú árazás esetén az ajánlat vagy tarifa határozza meg, hogyan kell összehasonlítani a tömeget és a térfogatot. Nem szabad feltételezni, hogy minden szolgáltatás ugyanazt az átváltási tényezőt használja. Hasonlóképpen, a konténerár sem feltétlenül tartalmaz minden olyan költséget, amely a konténer eladói telephelytől a vevő helyszínéig történő mozgatásához kapcsolódik.
A fuvaregységár alkalmazása
Ajánlati díj és számlázható mennyiség
Egyszerű, lineáris ajánlat esetén a számítás:
Alapfuvardíj = fuvaregységár × számlázható mennyiség.
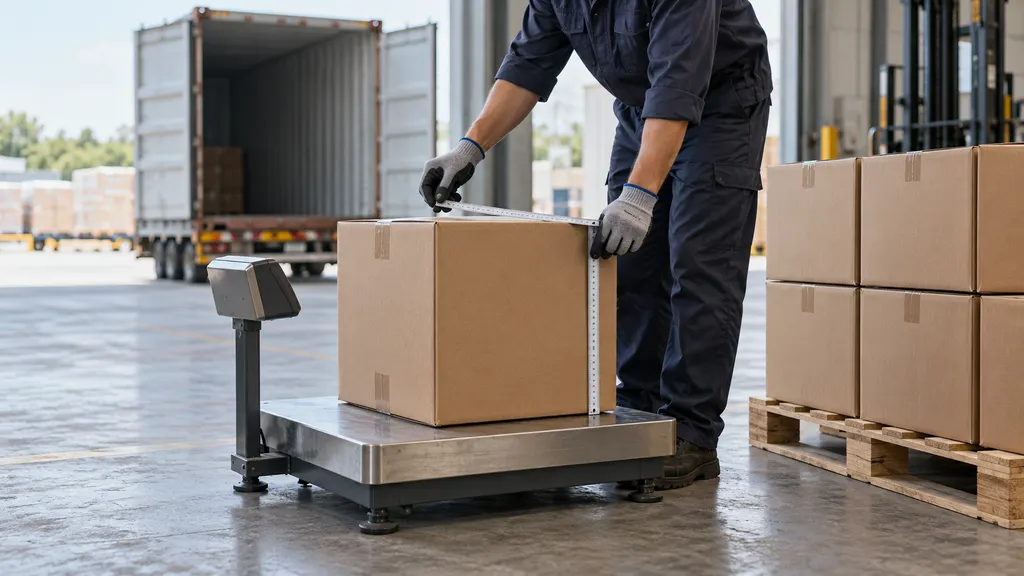
A számlázható mennyiség az alkalmazandó feltételek szerint számlázás céljából elismert mennyiség. Ez lehet a tényleges tömeg, a térfogatsúly, a mért térfogat, a konténerek száma vagy más szerződéses mennyiség. A térfogatsúly az áru térfogatát egy meghatározott tényező segítségével tömegegyenértékké alakítja. Ha az alkalmazandó szabályok előírják a tényleges tömeggel való összehasonlítást, a nagyobb érték határozhatja meg a számlázható tömeget.
Önmagában a szorzás nem feltétlenül eredményezi a végszámlát. Minimális díj, mennyiségi sáv, kerekítési szabály vagy külön járulékos díj módosíthatja a fizetendő összeget. Egyes ajánlatok tisztán arányos díj helyett rögzített szállítmánydíjat is alkalmaznak.
Minimális díjak és díjsávok
A minimális díj alsó határt állapít meg az adott szolgáltatásért számlázott összegre. Ha a díj és a számlázható mennyiség szorzata ez alatt a határ alatt van, a minimális díj alkalmazható. Ez azt jelenti, hogy egy kis szállítmány tényleges kilogrammonkénti költsége meghaladhatja a feltüntetett díjat.
Egy díjtáblázat különböző mennyiségi sávokra eltérő árakat tartalmazhat. Az e sávokra vonatkozó szabályokat az árakkal együtt kell értelmezni. Nem biztonságos azt feltételezni, hogy minden díjtáblázat egyetlen díjat alkalmaz a teljes szállítmányra, vagy hogy az áru hozzáadása mindig csökkenti a teljes díjat.
Szemléltető számítás
Vegyünk egy hipotetikus ajánlatot, amely szerint a díj számlázható kilogrammonként 2 USD, a szállítmány számlázható tömege pedig 300 kilogramm. Az alapfuvardíj 600 USD lenne. Ha az ajánlat külön 90 USD alkalmazandó járulékos díjat határoz meg, a teljes összeg 690 USD lenne.
A 690 USD 300-zal való elosztása számlázható kilogrammonként 2,30 USD tényleges költséget eredményez. A megadott alapdíj továbbra is kilogrammonként 2 USD; a tényleges érték tartalmazza a járulékos díjakat is. Ezek az összegek szemléltető számítások, nem piaci árak és nem egy adott szolgáltató tarifájának bizonyítékai.
Mit tartalmaz a fuvaregységár?
A fuvaregységár hatókörét a hozzá kapcsolódó feltételek határozzák meg, nem önmagában a szám. Egy ajánlat kizárólag a fő szállítási műveletet fedezheti, vagy több szolgáltatást is egyesíthet. Még az all-inclusive árnak nevezett díj esetében is meg kell határozni a hatókört, mivel kizárások és feltételes díjak továbbra is fennállhatnak.
A külön azonosítandó tételek közé tartoznak:
- Szállítási határok: az ár termináltól terminálig tartó szállítást, átvételt, végső kézbesítést vagy más meghatározott útvonalat fedez-e.
- Rakodási szolgáltatások: a rakodás, kirakodás, terminálkezelés vagy egyéb árumozgatás benne foglaltatik-e.
- Járulékos díjak: az üzemanyaggal kapcsolatos, biztonsági, dokumentációs vagy speciális szolgáltatási díjak benne foglaltatnak-e, illetve külön fizetendők-e.
- Határhoz kapcsolódó szolgáltatások: a vámügynöki szolgáltatás benne foglaltatik-e, illetve a vámok és adók a fuvarkínálaton kívül maradnak-e.
- Feltételes költségek: felmerülhetnek-e meghatározott körülmények között tárolási, várakozási, újrakézbesítési vagy berendezéshez kapcsolódó díjak.
Ezek felülvizsgálati kategóriák, nem pedig olyan díjak, amelyek szükségszerűen minden szállítmányra vonatkoznak. Alkalmazhatóságuk a szolgáltatástól, a szerződéstől, a helyszíntől és a szállítás során bekövetkező eseményektől függ.
Használata az e-kereskedelemben és a határokon átnyúló kereskedelemben
Egy e-kereskedelmi vállalkozás fuvaregységárakkal találkozhat bejövő szállítmányra vonatkozó ajánlatkéréskor, raktári utánpótlás szervezésekor, fuvarszámla ellenőrzésekor vagy importált készlet szállítási költségeinek becslésekor. A működési kérdés nem csupán az, hogy mennyibe kerül a szállítás, hanem az is, hogy melyik mennyiség határozza meg ezt a költséget.
Például terjedelmes, könnyű áruk szállításakor egy kiskereskedőnek a termék tömegére való hagyatkozás helyett térfogat- vagy térfogatsúly-alapú számítást kell értékelnie. A konténerajánlatokat összehasonlító vállalkozásnak azonosítania kell a fedezett berendezést és szállítási műveletet. Mindkét esetben a megadott díj egy szállítmánybecslés egyik bemeneti adata, nem pedig a szolgáltatás teljes leírása.
A határokon átnyúló ügyletekben különbséget kell tenni a fuvarozó ára és a vevő, illetve az eladó közötti felelősségmegosztás között is. Az Incoterms szabályok az adásvételi szerződés szerinti teljesítési kötelezettségeket, meghatározott költségek megosztását és a kockázat átszállását rendezik. Önmagukban nem határozzák meg a fuvarozó fuvaregységárát. Az alkalmazandó szabály és a megnevezett hely segít megmagyarázni, kinek kell megszerveznie vagy kifizetnie bizonyos tevékenységeket, míg a szállítási ajánlat rögzíti e tevékenységek kereskedelmi díjait.
A fuvarköltség készlethez rendelése
A szállítást követően egy vállalkozás a kapott áruk között oszthatja fel a fuvarkiadást a bekerülési költség vagy a termékjövedelmezőség becsléséhez. Ez termékenkénti belső fuvarköltséget eredményez, amely eltér a fuvarozó számlázási egységétől.
Például egy hipotetikus, 600 USD összegű fuvardíj 200 azonos termék közötti egyenlő felosztása termékenként 3 USD fuvarköltséget eredményez. Ha a szállítmány jelentősen eltérő tömegű vagy térfogatú termékeket tartalmaz, az egyenlő felosztás nem feltétlenül tükrözi a szállítási kapacitás általuk igénybe vett arányát. A vállalkozás ehelyett a számviteli céljának megfelelő, tömeg-, térfogat- vagy más dokumentált felosztási módszert választhat. Ez a felosztás nem módosítja a szállítási számlát.
Kapcsolódó fogalmak és fontos különbségek
| Fogalom | Kapcsolata a fuvaregységárral |
|---|---|
| Fuvardíj | Gyakran a megadott szállítási egységárral felcserélhetően használják, bár a díj számlázási alapját és feltételeit továbbra is meg kell határozni. |
| Szállítási díj | A szállításért felszámított pénzösszeg; származhat egységdíj, minimális díj vagy más árazási megállapodás alkalmazásából. |
| Számlázható tömeg | A számlázáshoz használt tömegmennyiség, nem pedig az egyes tömegegységekre felszámított pénzügyi díj. |
| Termékenkénti fuvarköltség | A szállított áruk számán alapuló felosztott költségmérőszám, amely nem feltétlenül azonos a szállítási szerződésben szereplő egységgel. |
| Bekerülési költség | Tágabb költségmérőszám, amely meghatározott számviteli körben magában foglalhatja az árukat, a fuvart, a vámokat és az egyéb alkalmazandó kiadásokat. |
| Vámérték | Az alkalmazandó vámérték-megállapítási szabályok szerint meghatározott érték, nem a fuvardíj vagy a szállítási számla végösszegének szinonimája. |
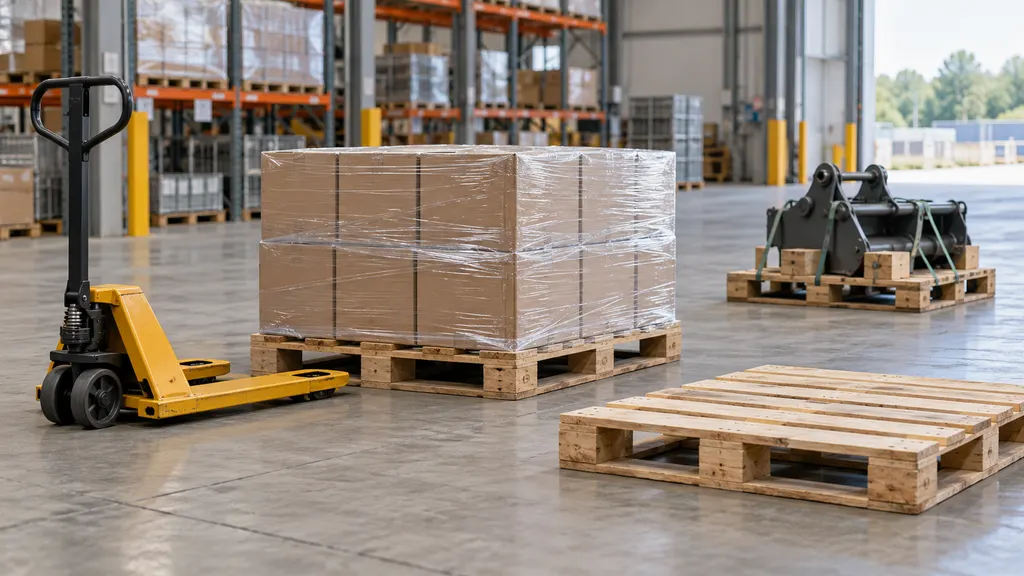
Egy másik fontos különbség a fuvardíj-elszámolási egység és a fizikai kezelési egység között van. Egy raklapot fizikailag egy egységként lehet kezelni, de tömeg vagy térfogat alapján számlázhatnak érte. Ezzel szemben egyetlen konténerár számos kartont és egyedi terméket tartalmazó árut is fedezhet. A fizikai csomagolási darabszám nem azonosítja automatikusan a számlázási alapot.
Az ajánlatok értelmezése és összehasonlítása
Az összehasonlítás csak akkor értelmes, ha az ajánlatok azonos mennyiségekre és szolgáltatásokra vonatkoznak. Egy alacsonyabb feltüntetett díj magasabb teljes költséget eredményezhet, ha eltérő számlázható mennyiséget alkalmaz, vagy kizár olyan szolgáltatásokat, amelyek egy másik ajánlatban szerepelnek.
- Ellenőrizze az egységet és a pénznemet. Állapítsa meg, hogy az ajánlat kilogrammonként, metrikus tonnánként, köbméterenként, konténerenként, raklaponként vagy más mértékegységben értendő-e. Ellenőrizze, hogy a tonna metrikus tonnát jelent-e, nem pedig más tonnaegységet.
- Ellenőrizze a szállítmány adatait. Használjon egységes áruméreteket, bruttó tömeget, csomagolási adatokat és berendezési követelményeket.
- Azonosítsa a számlázási szabályokat. Ellenőrizze a térfogatsúly-tényezőket, a tömeg- vagy térfogatszabályokat, a kerekítést, a minimális díjakat és az alkalmazandó mennyiségi sávokat.
- Hasonlítsa össze azonos szolgáltatási határokat. Ugyanazt a kiindulási helyet, rendeltetési helyet, átvételi és kézbesítési terjedelmet, valamint berendezéstípust hasonlítsa össze.
- Válassza külön a foglalt és kizárt díjakat. Rögzítse a rögzített díjakat, a változó tételeket és a konkrét események által kiváltott díjakat.
- Ellenőrizze a kereskedelmi feltételeket. Tekintse át az ajánlat érvényességi idejét, valamint az alkalmazhatóságot befolyásoló korlátozásokat és feltételeket.
- Számítson összehasonlítható végösszegeket. Alkalmazza az egyes ajánlatokat ugyanarra a szállítmányra, mielőtt kiszámítaná a választott összehasonlítási egységre jutó tényleges költséget.
Számlaellenőrzéskor ugyanez a megközelítés fordítva is alkalmazható: azonosítsa az alkalmazott díjat, ellenőrizze a számlázható mennyiséget, és egyeztesse az egyes járulékos díjakat a megállapodott feltételekkel. A tényleges és a számlázott tömeg közötti megmagyarázatlan eltérés esetén ellenőrizni kell a mérési és számlázási szabályokat; önmagában ez nem bizonyítja, hogy a számla hibás.
GYIK
Azonos a fuvaregységár a teljes szállítási költséggel?
Nem. Ez egy meghatározott számlázási egységre jutó ár. A teljes szállítási költség a számlázható mennyiségtől, a minimális díjaktól, a foglalt szolgáltatásoktól és az alkalmazandó járulékos díjaktól függ.
Jelentheti a fuvaregységár a termékenkénti szállítási költséget?
Igen, belső költségszámítási összefüggésben. Ez azonban termékenként felosztott fuvarköltség, amelyet meg kell különböztetni a fuvarozó kilogrammonként, konténerenként vagy más számlázási egységenként megadott díjától.
Miért eredményezhet egy alacsonyabb fuvaregységár magasabb számlát?
Az ajánlat eltérő számlázható mennyiséget alkalmazhat, minimális díjat írhat elő, vagy kizárhat olyan díjakat, amelyek egy másik ajánlatban szerepelnek. Az összehasonlítható szállítmányok végösszegeinek összevetése informatívabb, mint önmagában a díjak összehasonlítása.
Az Incoterms szabályok határozzák meg a fuvaregységárat?
Nem. Az Incoterms szabályok a meghatározott kötelezettségeket, költségeket és kockázatokat osztják meg a vevő és az eladó között. A fuvardíjakat a vonatkozó szállítási ajánlat, tarifa vagy megállapodás határozza meg.
Források
- Az Egyesült Államok Szövetségi Szabályzatának elektronikus kódexe, 46 CFR § 520.2 — A díjakra, tarifákra és szállítási költségekre vonatkozó fogalommeghatározások az Egyesült Államok külkereskedelmi tengeri fuvarozásának konkrét szabályozási környezetében; nem a fuvaregységár univerzális meghatározása.
- Az Egyesült Államok Szövetségi Szabályzatának elektronikus kódexe, 46 CFR § 520.4 — A tarifák tartalma, beleértve a díjakat, költségeket, besorolásokat, szabályokat és gyakorlatokat, amelyek fontosak a tengeri fuvardíjak értelmezéséhez.
- Nemzetközi Légi Szállítási Szövetség: TACT Air Cargo Solutions — Iparági háttér a légiáru-fuvarozási díjakhoz, tarifákhoz és a légi fuvarozási ajánlatok értelmezéséhez használt kapcsolódó szabályokhoz.
- Nemzetközi Kereskedelmi Kamara: Incoterms szabályok — Az Incoterms szabályok szerepe a vevői és eladói felelősségek, költségek és kockázatok kereskedelmi ügyletekben történő megosztásában.