Prix unitaire du fret
Qu'est-ce que le prix unitaire du fret ?
Le prix unitaire du fret est le prix de transport indiqué ou calculé pour une unité de facturation déterminée de marchandise ou de capacité de transport. Selon le service, cette unité peut être un kilogramme, une tonne métrique, un mètre cube, un conteneur, une palette ou une autre unité de mesure convenue. Dans la logistique et le commerce international, ce terme sert à décrire la manière dont les frais de fret sont exprimés et dont la composante transport d'une expédition est calculée.
Cette expression est descriptive plutôt qu'une catégorie tarifaire universelle ayant une définition unique. Sa signification dépend de l'unité, de l'itinéraire, du service et des conditions de facturation indiqués dans le devis, le tarif ou le contrat. Un prix au kilogramme et un prix par conteneur sont tous deux des prix unitaires, mais ils ne peuvent pas être comparés directement sans comprendre ce que chacun couvre.
Un prix unitaire du fret peut également désigner un coût de transport calculé en interne par unité expédiée, comme le coût du fret par article vendu. Cette mesure comptable doit être distinguée du tarif de facturation appliqué par un transporteur ou un commissionnaire de transport.
Unités de facturation et bases tarifaires
Un prix unitaire n'a de signification que lorsque son dénominateur est explicite. Les exemples suivants correspondent à des bases tarifaires, et non à une classification normalisée unique utilisée par tous les services de transport.
| Base tarifaire | Ce que représente le prix unitaire | Point important |
|---|---|---|
| Par kilogramme | Un montant pour chaque kilogramme de poids taxable | Le poids taxable peut différer du poids réel de la marchandise. |
| Par tonne métrique | Un montant pour chaque tranche de 1 000 kilogrammes du poids applicable | Le devis doit préciser la base de poids et tout montant minimal. |
| Par mètre cube | Un montant pour chaque mètre cube de volume mesuré de la marchandise | Les règles de mesure et le volume taxable minimal peuvent influencer le résultat. |
| Par unité de poids ou de mesure | Un montant fondé sur une comparaison du poids et du volume selon des règles définies | La base de conversion et la règle de sélection doivent être vérifiées. |
| Par conteneur | Un montant pour le déplacement d'un conteneur déterminé | La taille du conteneur, le type d'équipement, l'itinéraire et les services inclus sont importants. |
| Par palette | Un montant pour une unité d'expédition palettisée acceptée | Des conditions relatives aux dimensions, aux limites de poids, à l'empilabilité et au service peuvent s'appliquer. |
Pour une tarification au poids ou à la mesure, le devis ou le tarif détermine la manière dont le poids et le volume sont comparés. Il ne faut pas supposer que tous les services utilisent le même facteur de conversion. De même, un prix par conteneur ne comprend pas nécessairement toutes les dépenses liées au déplacement du conteneur des locaux du vendeur jusqu'à ceux de l'acheteur.
Application du prix unitaire du fret
Tarif indiqué et quantité taxable
Pour un devis linéaire simple, le calcul est le suivant :
Frais de fret de base = prix unitaire du fret × quantité taxable.
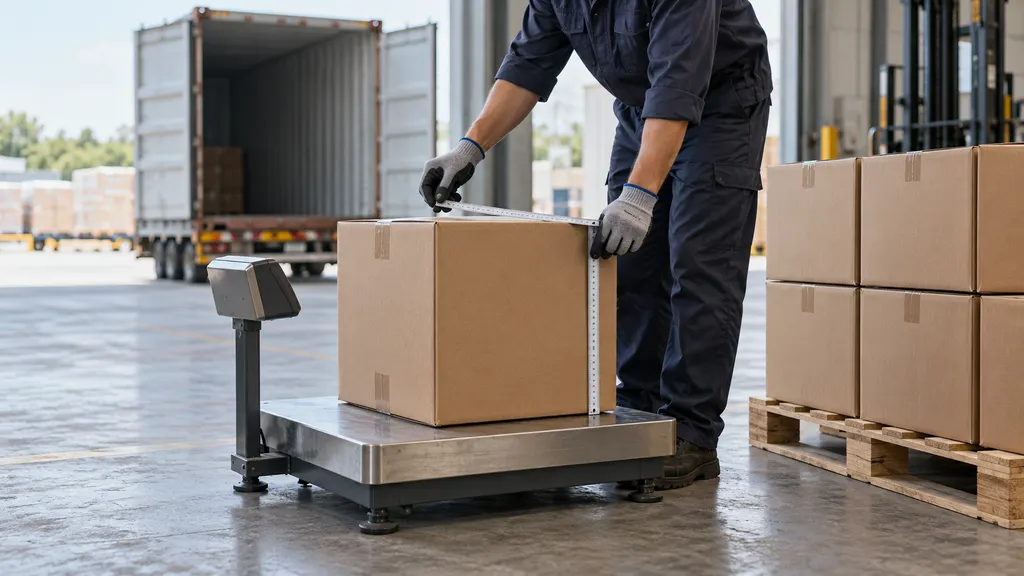
La quantité taxable est la quantité reconnue pour la facturation selon les conditions applicables. Il peut s'agir du poids réel, du poids volumétrique, du volume mesuré, d'un nombre de conteneurs ou d'une autre quantité contractuelle. Le poids volumétrique convertit le volume de la marchandise en un équivalent de poids à l'aide d'un facteur déterminé. Lorsque les règles applicables exigent une comparaison avec le poids réel, la valeur la plus élevée peut déterminer le poids taxable.
La multiplication seule peut ne pas produire le montant final de la facture. Un montant minimal, une tranche de quantité, une règle d'arrondi ou des frais accessoires distincts peuvent modifier le montant à payer. Certains devis utilisent également des frais fixes par expédition plutôt qu'un tarif strictement proportionnel.
Montants minimaux et paliers tarifaires
Un montant minimal fixe une limite inférieure au montant facturé pour un service donné. Si la multiplication du tarif par la quantité taxable produit un montant inférieur à cette limite, le montant minimal peut s'appliquer. Ainsi, une petite expédition peut avoir un coût effectif par kilogramme supérieur au tarif affiché.
Un barème tarifaire peut contenir des prix différents pour différentes tranches de quantité. Les règles régissant ces tranches doivent être lues en parallèle des prix. Il est imprudent de supposer que chaque barème applique un seul tarif à l'ensemble de l'expédition ou que l'ajout de marchandises réduit toujours le montant total facturé.
Exemple de calcul
Considérons un devis hypothétique de 2 USD par kilogramme taxable pour une expédition dont le poids taxable est de 300 kilogrammes. Les frais de fret de base s'élèveraient à 600 USD. Si le devis indique séparément 90 USD de frais supplémentaires applicables, le montant total serait de 690 USD.
La division de 690 USD par 300 donne un coût effectif de 2,30 USD par kilogramme taxable. Le tarif de base indiqué reste de 2 USD par kilogramme ; le montant effectif inclut les frais supplémentaires. Ces montants illustrent un calcul arithmétique et ne constituent ni des prix du marché ni la preuve du tarif d'un fournisseur particulier.
Ce que comprend un prix unitaire du fret
La portée d'un prix unitaire du fret découle des conditions qui l'accompagnent, et non du chiffre seul. Un devis peut couvrir uniquement le transport principal ou combiner plusieurs services. Même un prix présenté comme tout compris doit avoir une portée définie, car des exclusions et des frais conditionnels peuvent subsister.
Les éléments à identifier séparément comprennent :
- Limites du transport : déterminer si le prix couvre un transport de terminal à terminal, l'enlèvement, la livraison finale ou un autre itinéraire défini.
- Services de manutention : déterminer si le chargement, le déchargement, la manutention au terminal ou toute autre manutention de la marchandise sont inclus.
- Frais supplémentaires : déterminer si les frais liés au carburant, les frais de sécurité, les frais de documentation ou les frais de services spéciaux sont inclus ou facturés séparément.
- Services liés aux frontières : déterminer si le dédouanement est inclus et si les droits et taxes restent exclus du devis de fret.
- Coûts conditionnels : déterminer si des frais de stockage, d'attente, de nouvelle livraison ou liés à l'équipement peuvent être engagés dans certaines circonstances.
Il s'agit de catégories à examiner, et non de frais qui s'appliquent nécessairement à chaque expédition. Leur applicabilité dépend du service, du contrat, du lieu et des événements survenant pendant le transport.
Utilisation dans le commerce électronique et le commerce transfrontalier
Une entreprise de commerce électronique peut rencontrer des prix unitaires du fret lorsqu'elle demande un devis pour une expédition entrante, organise le réapprovisionnement d'un entrepôt, examine une facture de fret ou estime les coûts de transport de stocks importés. La question opérationnelle n'est pas simplement de savoir combien coûte le transport, mais quelle quantité détermine ce coût.
Par exemple, un détaillant expédiant des marchandises volumineuses et légères peut devoir évaluer un calcul fondé sur le volume ou le poids volumétrique plutôt que de se fier uniquement au poids des produits. Une entreprise qui compare des devis par conteneur doit identifier l'équipement et le déplacement couverts. Dans les deux cas, le tarif indiqué constitue un élément d'une estimation d'expédition, et non une description complète du service.
Les transactions transfrontalières exigent également de distinguer le prix du transporteur de la répartition des responsabilités entre l'acheteur et le vendeur. Les règles Incoterms traitent des obligations de livraison, de la répartition de certains coûts et du transfert des risques dans le cadre d'un contrat de vente. Elles n'établissent pas elles-mêmes le prix unitaire du fret d'un transporteur. La règle applicable et le lieu désigné aident à expliquer qui doit organiser ou payer certaines activités, tandis que le devis de transport établit les frais commerciaux correspondant à ces activités.
Imputation du fret aux stocks
Après l'expédition, une entreprise peut répartir les dépenses de fret entre les marchandises reçues afin d'estimer le coût rendu ou la rentabilité des produits. Cela produit un coût interne du fret par article, qui diffère de l'unité de facturation du transporteur.
Par exemple, la répartition hypothétique de 600 USD de frais de fret à parts égales entre 200 articles identiques produit un coût de fret de 3 USD par article. Si l'expédition contient des produits dont les poids ou volumes sont très différents, une répartition égale peut ne pas représenter leur utilisation respective de la capacité de transport. Une entreprise peut plutôt choisir une méthode de répartition fondée sur le poids, le volume ou un autre critère documenté adapté à son objectif comptable. Cette répartition ne modifie pas la facture de transport.
Termes associés et distinctions importantes
| Terme | Relation avec le prix unitaire du fret |
|---|---|
| Tarif de fret | Souvent utilisé comme synonyme du prix unitaire de transport indiqué, bien que la base de facturation et les conditions du tarif doivent toujours être précisées. |
| Frais de fret | Montant monétaire facturé pour le transport ; il peut résulter de l'application d'un tarif unitaire, d'un montant minimal ou d'un autre arrangement tarifaire. |
| Poids taxable | Quantité de poids utilisée pour la facturation, et non le tarif monétaire facturé pour chaque unité de poids. |
| Coût du fret par article | Mesure du coût réparti en fonction du nombre de marchandises expédiées, qui ne correspond pas nécessairement à l'unité utilisée dans le contrat de transport. |
| Coût rendu | Mesure plus large du coût pouvant inclure les marchandises, le fret, les droits et autres dépenses applicables dans un périmètre comptable défini. |
| Valeur en douane | Valeur établie selon les règles applicables d'évaluation douanière, et non synonyme du tarif de fret ou du total de la facture de transport. |
Une autre distinction importante concerne l'unité tarifaire du fret et l'unité physique de manutention. Une palette peut être manipulée comme une seule unité physique, mais être facturée au poids ou au volume. À l'inverse, un prix unique par conteneur peut couvrir une cargaison contenant de nombreux cartons et produits individuels. Le nombre d'unités d'emballage physiques n'identifie pas automatiquement la base de facturation.
Comment interpréter et comparer les devis
Une comparaison n'est pertinente que lorsque les devis couvrent des quantités et des services équivalents. Un tarif affiché inférieur peut produire un montant total plus élevé s'il utilise une quantité taxable différente ou exclut des services compris dans un autre devis.
- Confirmer l'unité et la devise. Déterminer si le devis est établi par kilogramme, tonne métrique, mètre cube, conteneur, palette ou autre unité de mesure. Vérifier si une tonne signifie une tonne métrique plutôt qu'une autre unité de tonne.
- Confirmer les données de l'expédition. Utiliser des dimensions de marchandise, un poids brut, des informations d'emballage et des exigences d'équipement cohérents.
- Identifier les règles de facturation. Vérifier les facteurs de poids volumétrique, les règles de poids ou de mesure, les arrondis, les montants minimaux et les tranches de quantité, le cas échéant.
- Faire correspondre les limites du service. Comparer le même lieu d'origine, la même destination, le même périmètre d'enlèvement et de livraison ainsi que le même type d'équipement.
- Séparer les frais inclus et exclus. Recenser les frais fixes, les suppléments variables et les frais déclenchés par certains événements.
- Vérifier les conditions commerciales. Examiner la période de validité du devis ainsi que toute restriction ou condition indiquée pouvant affecter son applicabilité.
- Calculer des totaux comparables. Appliquer chaque devis à la même expédition avant de calculer un coût effectif par unité de comparaison choisie.
Pour examiner une facture, la même méthode peut être inversée : identifier le tarif appliqué, vérifier la quantité taxable et rapprocher chaque frais supplémentaire des conditions convenues. Une différence inexpliquée entre le poids réel et le poids facturé nécessite de vérifier les règles de mesure et de facturation ; elle ne suffit pas à établir que la facture est incorrecte.
FAQ
Le prix unitaire du fret est-il identique au coût total d'expédition ?
Non. Il s'agit d'un prix par unité de facturation déterminée. Le coût total d'expédition dépend de la quantité taxable, des montants minimaux, des services inclus et des éventuels frais supplémentaires applicables.
Le prix unitaire du fret peut-il désigner le coût d'expédition par produit ?
Oui, dans le contexte d'un calcul de coûts interne. Toutefois, il s'agit d'un coût du fret réparti par produit, qui doit être distingué du tarif indiqué par un transporteur au kilogramme, par conteneur ou selon une autre unité de facturation.
Pourquoi un prix unitaire du fret inférieur peut-il produire une facture plus élevée ?
Le devis peut utiliser une quantité taxable différente, imposer un montant minimal ou exclure des frais inclus dans un autre devis. Comparer les totaux d'expédition équivalents est plus instructif que de comparer uniquement les chiffres des tarifs.
Les règles Incoterms déterminent-elles le prix unitaire du fret ?
Non. Les règles Incoterms répartissent certaines obligations, certains coûts et certains risques entre l'acheteur et le vendeur. Les prix du fret sont établis par le devis de transport, le tarif ou l'accord applicable.
Sources
- Electronic Code of Federal Regulations, 46 CFR § 520.2 — Définitions relatives aux tarifs, aux barèmes et aux frais de transport dans le contexte réglementaire spécifique du commerce maritime extérieur des États-Unis ; il ne s'agit pas d'une définition universelle du prix unitaire du fret.
- Electronic Code of Federal Regulations, 46 CFR § 520.4 — Contenu des barèmes, notamment les tarifs, frais, classifications, règles et pratiques utiles à l'interprétation de la tarification du fret maritime.
- International Air Transport Association: TACT Air Cargo Solutions — Contexte sectoriel relatif aux tarifs et barèmes du fret aérien ainsi qu'aux règles associées utilisées pour interpréter les devis de fret aérien.
- International Chamber of Commerce: Incoterms Rules — Rôle des règles Incoterms dans la répartition des responsabilités, des coûts et des risques entre l'acheteur et le vendeur dans le commerce.