Fraktenhetspris
Hva er fraktenhetspris?
Fraktenhetspris er transportprisen som oppgis eller beregnes for én spesifisert faktureringsenhet av gods eller transportkapasitet. Avhengig av tjenesten kan denne enheten være et kilogram, et metrisk tonn, en kubikkmeter, en container, en pall eller et annet avtalt mål. Innen logistikk og internasjonal handel bidrar begrepet til å beskrive hvordan en fraktkostnad uttrykkes, og hvordan transportdelen av en forsendelse beregnes.
Uttrykket er beskrivende snarere enn en universell tariffkategori med én fast definisjon. Betydningen avhenger av enheten, ruten, tjenesten og betalingsbetingelsene som er angitt i tilbudet, tariffen eller kontrakten. En pris per kilogram og en pris per container er begge enhetspriser, men de kan ikke sammenlignes direkte uten å forstå hva hver av dem omfatter.
En fraktenhetspris kan også vise til en internt beregnet transportkostnad per sendt enhet, for eksempel fraktkostnad per solgte vare. Dette regnskapsmålet bør skilles fra faktureringssatsen som brukes av en transportør eller speditør.
Faktureringsenheter og prisgrunnlag
En enhetspris er bare meningsfull når nevneren er tydelig angitt. Følgende er eksempler på prisgrunnlag, ikke en enkelt standardisert klassifisering som brukes på tvers av alle transporttjenester.
| Prisgrunnlag | Hva enhetsprisen representerer | Viktig presisering |
|---|---|---|
| Per kilogram | En kostnad for hvert kilogram fakturerbar vekt | Fakturerbar vekt kan avvike fra godsets faktiske vekt. |
| Per metrisk tonn | En kostnad for hver 1 000 kilogram av den gjeldende vekten | Tilbudet bør angi vektgrunnlaget og eventuell minstesats. |
| Per kubikkmeter | En kostnad for hver kubikkmeter målt godsmengde | Målereglene og et eventuelt minste fakturerbare volum kan påvirke resultatet. |
| Per vekt- eller måleenhet | En kostnad basert på en sammenligning av vekt og volum etter angitte regler | Omregningsgrunnlaget og utvelgelsesregelen må kontrolleres. |
| Per container | En kostnad for en spesifisert containertransport | Containerstørrelse, utstyrstype, rute og inkluderte tjenester er viktige. |
| Per pall | En kostnad for en godkjent palletert forsendelsesenhet | Mål, vektgrenser, stablingsmulighet og tjenestebetingelser kan gjelde. |
Ved vekt- eller målebasert prising bestemmer tilbudet eller tariffen hvordan vekt og volum sammenlignes. Man bør ikke anta at alle tjenester bruker samme omregningsfaktor. På samme måte omfatter ikke en containerpris nødvendigvis alle kostnader knyttet til å flytte containeren fra selgerens lokaler til kjøperens sted.
Hvordan fraktenhetspris brukes
Oppgitt sats og fakturerbar mengde
For et enkelt lineært tilbud er beregningen:
Grunnfraktkostnad = fraktenhetspris × fakturerbar mengde.
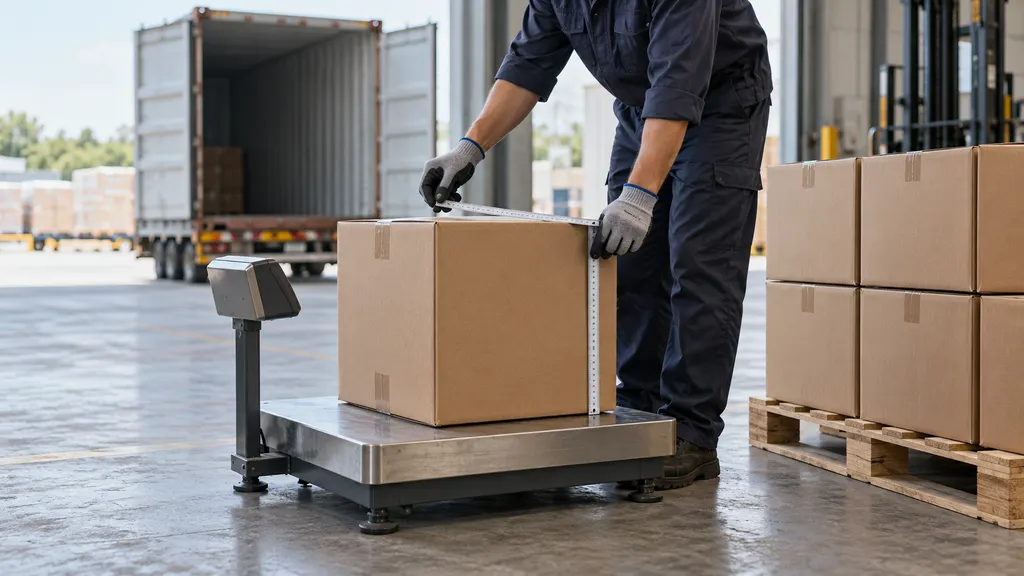
Den fakturerbare mengden er mengden som godtas for fakturering i henhold til gjeldende vilkår. Det kan være faktisk vekt, volumvekt, målt volum, antall containere eller en annen kontraktsfestet mengde. Volumvekt omregner godsets volum til en vektekvivalent ved hjelp av en angitt faktor. Når gjeldende regler krever sammenligning med faktisk vekt, kan den høyeste verdien bestemme den fakturerbare vekten.
Multiplikasjonen alene gir kanskje ikke den endelige fakturaen. En minstesats, mengdeintervall, avrundingsregel eller separat tilleggskostnad kan endre beløpet som skal betales. Noen tilbud bruker også en fast forsendelseskostnad i stedet for en rent proporsjonal sats.
Minstesatser og satsintervaller
En minstesats fastsetter en nedre grense for beløpet som faktureres for en aktuell tjeneste. Hvis satsen multiplisert med den fakturerbare mengden gir et beløp under denne grensen, kan minstesatsen gjelde. Dette betyr at en liten forsendelse kan ha en effektiv kostnad per kilogram som overstiger den oppgitte satsen.
En satsoversikt kan inneholde ulike priser for forskjellige mengdeintervaller. Reglene for disse intervallene må leses sammen med prisene. Det er risikabelt å anta at alle oversikter bruker én sats for hele forsendelsen, eller at det å legge til mer gods alltid reduserer den totale kostnaden.
Eksempel på beregning
Se for deg et hypotetisk tilbud på USD 2 per fakturerbart kilogram for en forsendelse med en fakturerbar vekt på 300 kilogram. Grunnfraktkostnaden vil være USD 600. Hvis tilbudet separat angir USD 90 i gjeldende tilleggskostnader, vil totalbeløpet være USD 690.
Ved å dele USD 690 på 300 får man en effektiv kostnad på USD 2,30 per fakturerbart kilogram. Den oppgitte grunnsatsen er fortsatt USD 2 per kilogram; det effektive tallet inkluderer tilleggskostnadene. Disse beløpene er illustrerende beregninger, ikke markedspriser eller dokumentasjon på en bestemt leverandørs tariff.
Hva en fraktenhetspris omfatter
Omfanget av en fraktenhetspris følger av de tilhørende vilkårene, ikke av tallet alene. Et tilbud kan bare dekke selve transporten eller kombinere flere tjenester. Selv en pris som beskrives som alt inkludert, trenger et definert omfang, fordi unntak og betingede kostnader fortsatt kan gjelde.
Følgende punkter bør identifiseres separat:
- Transportgrenser: om prisen dekker transport fra terminal til terminal, henting, siste levering eller en annen spesifisert rute.
- Håndteringstjenester: om lasting, lossing, terminalhåndtering eller annen godshåndtering er inkludert.
- Tilleggskostnader: om drivstoffrelaterte kostnader, sikkerhetskostnader, dokumentasjonsgebyrer eller kostnader for spesialtjenester er inkludert eller kommer i tillegg.
- Grensekryssende tjenester: om fortolling er inkludert, og om toll og avgifter fortsatt ligger utenfor frakttilbudet.
- Betingede kostnader: om lagring, ventetid, ny levering eller utstyrsrelaterte kostnader kan oppstå under angitte omstendigheter.
Dette er kategorier som bør gjennomgås, ikke kostnader som nødvendigvis gjelder for hver forsendelse. Om de gjelder, avhenger av tjenesten, kontrakten, stedet og hendelsene under transporten.
Bruk innen netthandel og grensekryssende handel
En nettbutikk kan møte fraktenhetspriser når den ber om et tilbud på en inngående forsendelse, organiserer etterfylling til et lager, gjennomgår en fraktfaktura eller anslår transportkostnader for importert lagerbeholdning. Det operative spørsmålet er ikke bare hvor mye transporten koster, men hvilken mengde som driver kostnaden.
En forhandler som sender voluminøse, lette varer, kan for eksempel måtte vurdere en volumbasert eller volumvektbasert beregning i stedet for å basere seg utelukkende på produktets vekt. En virksomhet som sammenligner containertilbud, må identifisere hvilket utstyr og hvilken transport som er dekket. I begge tilfeller er den oppgitte satsen et grunnlag for et forsendelsesestimat, ikke en fullstendig beskrivelse av tjenesten.
Grensekryssende transaksjoner krever også et skille mellom transportørens pris og fordelingen av ansvar mellom kjøper og selger. Incoterms-reglene omhandler leveringsforpliktelser, fordeling av spesifiserte kostnader og overføring av risiko i henhold til en salgskontrakt. De fastsetter ikke i seg selv transportørens fraktenhetspris. Den aktuelle regelen og det angitte stedet bidrar til å forklare hvem som må organisere eller betale for bestemte aktiviteter, mens transporttilbudet fastsetter de kommersielle kostnadene for disse aktivitetene.
Fordeling av frakt på lagerbeholdningen
Etter forsendelsen kan en virksomhet fordele fraktutgiftene på varene som er mottatt, for å anslå kostnad levert eller produktlønnsomhet. Dette gir en intern fraktkostnad per vare, som skiller seg fra transportørens faktureringsenhet.
Hvis man for eksempel fordeler en hypotetisk fraktkostnad på USD 600 likt på 200 identiske varer, blir fraktkostnaden USD 3 per vare. Hvis forsendelsen inneholder produkter med vesentlig forskjellig vekt eller volum, gjenspeiler en lik fordeling kanskje ikke deres respektive bruk av transportkapasiteten. En virksomhet kan i stedet velge en vektbasert, volumbasert eller annen dokumentert fordelingsmetode som passer til regnskapsformålet. Denne fordelingen endrer ikke transportfakturaen.
Relaterte begreper og viktige forskjeller
| Begrep | Forholdet til fraktenhetspris |
|---|---|
| Fraktrate | Brukes ofte som synonym for en oppgitt transportenhetspris, selv om faktureringsgrunnlaget og vilkårene fortsatt må spesifiseres. |
| Fraktkostnad | Pengebeløpet som kreves for transport; det kan oppstå ved bruk av en enhetspris, en minstesats eller en annen prisordning. |
| Fakturerbar vekt | Vek mengden som brukes til fakturering, ikke den monetære satsen som kreves for hver vektenhet. |
| Fraktkostnad per vare | Et fordelt kostnadsmål basert på antall sendte varer, ikke nødvendigvis enheten som brukes i transportkontrakten. |
| Kostnad levert | Et bredere kostnadsmål som kan omfatte varene, frakt, toll og andre gjeldende utgifter innenfor et definert regnskapsomfang. |
| Tollverdi | En verdi fastsatt etter gjeldende regler for tollverdi, ikke et synonym for fraktraten eller totalsummen på transportfakturaen. |
Et annet viktig skille går mellom en fraktprisenhet og en fysisk håndteringsenhet. En pall kan håndteres som én fysisk enhet, men faktureres etter vekt eller volum. Omvendt kan én containerpris dekke gods som inneholder mange kartonger og enkeltprodukter. Antallet fysiske emballasjeenheter identifiserer ikke automatisk faktureringsgrunnlaget.
Hvordan tolke og sammenligne tilbud
En sammenligning er bare meningsfull når tilbudene dekker tilsvarende mengder og tjenester. En lavere oppgitt sats kan gi en høyere totalsum hvis den bruker en annen fakturerbar mengde eller utelater tjenester som er inkludert et annet sted.
- Bekreft enheten og valutaen. Identifiser om tilbudet gjelder per kilogram, metrisk tonn, kubikkmeter, container, pall eller et annet mål. Kontroller om et tonn betyr et metrisk tonn og ikke en annen tonnenhet.
- Bekreft forsendelsesdataene. Bruk ensartede mål på godset, bruttovekt, emballasjedetaljer og utstyrskrav.
- Identifiser faktureringsreglene. Kontroller volumvektfaktorer, vekt- eller måleregler, avrunding, minstesatser og mengdeintervaller der dette gjelder.
- Sammenlign tjenestegrensene. Sammenlign samme avsendersted, bestemmelsessted, omfang for henting og levering samt utstyrstype.
- Skill mellom inkluderte og ekskluderte kostnader. Registrer faste gebyrer, variable tillegg og kostnader som utløses av bestemte hendelser.
- Kontroller kommersielle vilkår. Gå gjennom tilbudets gyldighetsperiode og eventuelle angitte begrensninger eller vilkår som påvirker anvendelsen.
- Beregn sammenlignbare totaler. Bruk hvert tilbud på den samme forsendelsen før du beregner en effektiv kostnad per valgt sammenligningsenhet.
Ved fakturakontroll kan den samme fremgangsmåten brukes motsatt vei: identifiser satsen som er brukt, kontroller den fakturerbare mengden og avstem hvert tillegg mot de avtalte vilkårene. En uforklart forskjell mellom faktisk og fakturert vekt tilsier at måle- og faktureringsreglene bør kontrolleres; den fastslår ikke i seg selv at fakturaen er feil.
Vanlige spørsmål
Er fraktenhetspris det samme som totale fraktkostnader?
Nei. Det er en pris per spesifisert faktureringsenhet. De totale fraktkostnadene avhenger av den fakturerbare mengden, minstesatser, inkluderte tjenester og eventuelle gjeldende tilleggskostnader.
Kan fraktenhetspris bety fraktkostnad per produkt?
Ja, i en intern kostnadsberegningssammenheng. Dette er imidlertid en fordelt fraktkostnad per produkt og bør skilles fra transportørens oppgitte sats per kilogram, container eller annen faktureringsenhet.
Hvorfor kan en lavere fraktenhetspris gi en høyere faktura?
Tilbudet kan bruke en annen fakturerbar mengde, ha en minstesats eller utelate kostnader som er inkludert i et annet tilbud. Det er mer informativt å sammenligne totaler for tilsvarende forsendelser enn å sammenligne satsene alene.
Fastsetter Incoterms-reglene fraktenhetsprisen?
Nei. Incoterms-reglene fordeler bestemte forpliktelser, kostnader og risikoer mellom kjøper og selger. Fraktpriser fastsettes gjennom det relevante transporttilbudet, tariffen eller avtalen.
Kilder
- Electronic Code of Federal Regulations, 46 CFR § 520.2 — Definisjoner knyttet til satser, tariffer og transportkostnader innenfor den spesifikke regulatoriske konteksten for amerikansk utenriks sjøtransport; ikke en universell definisjon av fraktenhetspris.
- Electronic Code of Federal Regulations, 46 CFR § 520.4 — Tariffinnhold, inkludert satser, kostnader, klassifiseringer, regler og praksis som er relevant for tolkning av sjøfraktpriser.
- International Air Transport Association: TACT Air Cargo Solutions — Bransjekontekst for flyfraktsatser, tariffer og tilhørende regler som brukes ved tolkning av flyfrakttilbud.
- International Chamber of Commerce: Incoterms Rules — Incoterms-reglenes rolle i fordelingen av kjøpers og selgers ansvar, kostnader og risikoer i handel.