Fragtens enhedspris
Hvad er fragtens enhedspris?
Fragtens enhedspris er den transportpris, der oplyses eller beregnes for én specificeret faktureringsenhed af gods eller transportkapacitet. Afhængigt af tjenesten kan denne enhed være et kilogram, et metrisk ton, en kubikmeter, en container, en palle eller en anden aftalt måleenhed. Inden for logistik og international handel hjælper udtrykket med at beskrive, hvordan en fragtomkostning udtrykkes, og hvordan transportdelen af en forsendelse beregnes.
Udtrykket er beskrivende snarere end en universel tarifkategori med én fast definition. Dets betydning afhænger af den enhed, ruten, tjenesten og de betalingsbetingelser, der er angivet i tilbuddet, tariffen eller kontrakten. En pris pr. kilogram og en pris pr. container er begge enhedspriser, men de kan ikke sammenlignes direkte uden at forstå, hvad hver af dem omfatter.
Fragtens enhedspris kan også henvise til en internt beregnet transportomkostning pr. afsendt enhed, f.eks. fragtomkostningen pr. solgt vare. Dette regnskabsmål skal skelnes fra den faktureringssats, der anvendes af en transportør eller speditør.
Faktureringsenheder og prisgrundlag
En enhedspris er kun meningsfuld, når dens nævner er tydelig. Følgende er eksempler på prisgrundlag og ikke en enkelt standardiseret klassifikation, der anvendes på tværs af alle transporttjenester.
| Prisgrundlag | Hvad enhedsprisen repræsenterer | Vigtig præcisering |
|---|---|---|
| Pr. kilogram | En afgift for hvert kilogram fakturerbar vægt | Den fakturerbare vægt kan afvige fra godsets faktiske vægt. |
| Pr. metrisk ton | En afgift for hver 1.000 kilogram af den relevante vægt | Tilbuddet bør angive vægtgrundlaget og eventuelle minimumsafgifter. |
| Pr. kubikmeter | En afgift for hver kubikmeter af den målte godsmængde | Måleregler og en minimumsfakturerbar volumen kan påvirke resultatet. |
| Pr. vægt- eller måleenhed | En afgift baseret på en sammenligning af vægt og volumen efter angivne regler | Omregningsgrundlaget og udvælgelsesreglen skal kontrolleres. |
| Pr. container | En afgift for en specificeret containertransport | Containerstørrelse, udstyrstype, rute og inkluderede tjenester er relevante. |
| Pr. palle | En afgift for en accepteret palleteret forsendelsesenhed | Dimensioner, vægtgrænser, stabelbarhed og servicebetingelser kan være gældende. |
Ved prisfastsættelse efter vægt eller mål bestemmer tilbuddet eller tariffen, hvordan vægt og volumen sammenlignes. Man bør ikke antage, at alle tjenester anvender den samme omregningsfaktor. På samme måde omfatter en containerpris ikke nødvendigvis alle udgifter, der er forbundet med at flytte containeren fra sælgerens lokaler til køberens adresse.
Sådan anvendes fragtens enhedspris
Tilbudt sats og fakturerbar mængde
For et simpelt lineært tilbud er beregningen:
Grundfragt = fragtens enhedspris × fakturerbar mængde.
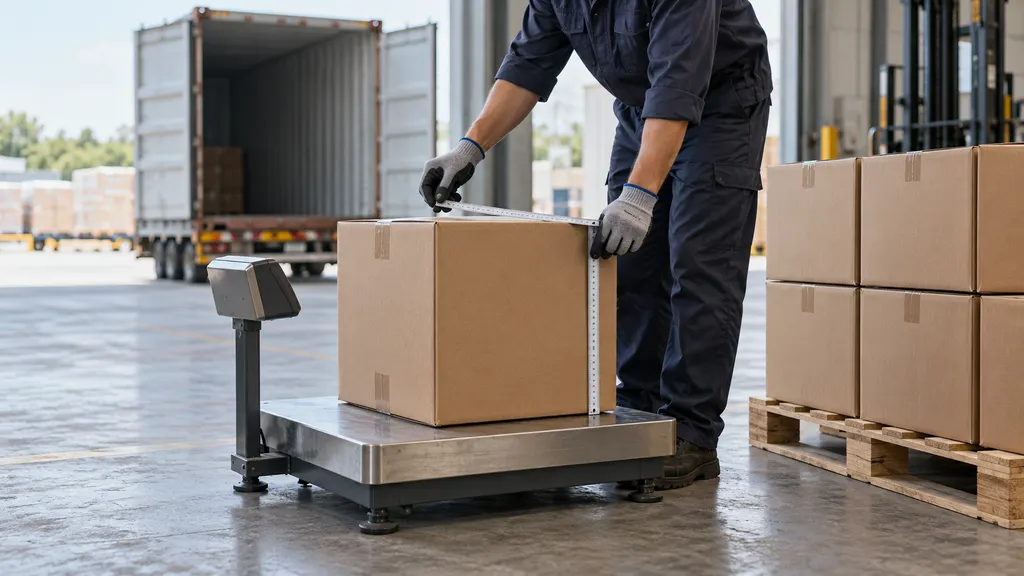
Den fakturerbare mængde er den mængde, der anerkendes til fakturering i henhold til de gældende vilkår. Det kan være faktisk vægt, dimensionsvægt, målt volumen, et antal containere eller en anden kontraktmæssig mængde. Dimensionsvægt omregner godsets volumen til en vægtækvivalent ved hjælp af en angivet faktor. Når de gældende regler kræver en sammenligning med den faktiske vægt, kan den højeste værdi bestemme den fakturerbare vægt.
Multiplikationen alene giver muligvis ikke den endelige faktura. En minimumsafgift, et mængdeinterval, en afrundingsregel eller en separat tillægsafgift kan ændre det beløb, der skal betales. Nogle tilbud anvender også en fast forsendelsesafgift i stedet for en rent proportional sats.
Minimumsafgifter og satsintervaller
En minimumsafgift fastsætter en nedre grænse for det beløb, der faktureres for en relevant tjeneste. Hvis satsen ganget med den fakturerbare mængde giver et beløb under denne grænse, kan minimumsafgiften anvendes. Det betyder, at en lille forsendelse kan have en effektiv pris pr. kilogram, der overstiger den viste sats.
En satsoversigt kan indeholde forskellige priser for forskellige mængdeintervaller. Reglerne for disse intervaller skal læses sammen med priserne. Det er risikabelt at antage, at alle oversigter anvender én sats på hele forsendelsen, eller at en tilføjelse af gods altid reducerer den samlede afgift.
Eksempel på beregning
Overvej et hypotetisk tilbud på USD 2 pr. fakturerbart kilogram for en forsendelse med en fakturerbar vægt på 300 kilogram. Grundfragten vil være USD 600. Hvis tilbuddet separat angiver USD 90 i relevante ekstraafgifter, vil det samlede beløb være USD 690.
Hvis USD 690 divideres med 300, fås en effektiv pris på USD 2,30 pr. fakturerbart kilogram. Den tilbudte grundsats er fortsat USD 2 pr. kilogram; det effektive tal omfatter de ekstra afgifter. Disse beløb er illustrativ aritmetik og ikke markedspriser eller dokumentation for en bestemt udbyders tarif.
Hvad fragtens enhedspris omfatter
Omfanget af en fragtens enhedspris fremgår af de medfølgende vilkår og ikke af tallet alene. Et tilbud kan kun dække den primære transport eller kombinere flere tjenester. Selv en pris, der beskrives som alt inklusive, kræver et defineret omfang, fordi undtagelser og betingede afgifter stadig kan forekomme.
Følgende punkter skal identificeres separat:
- Transportgrænser: om prisen dækker transport fra terminal til terminal, afhentning, endelig levering eller en anden specificeret rute.
- Håndteringstjenester: om lastning, losning, terminalhåndtering eller anden godshåndtering er inkluderet.
- Ekstraafgifter: om brændstofrelaterede afgifter, sikkerhedsafgifter, dokumentationsgebyrer eller afgifter for særlige tjenester er inkluderet eller opkræves separat.
- Grænserelaterede tjenester: om toldbehandling er inkluderet, og om told og skatter stadig ligger uden for fragtprisen.
- Betingede omkostninger: om lageropbevaring, ventetid, genlevering eller udstyrsrelaterede afgifter kan opstå under bestemte omstændigheder.
Dette er gennemgangskategorier og ikke afgifter, der nødvendigvis gælder for enhver forsendelse. Deres relevans afhænger af tjenesten, kontrakten, placeringen og de hændelser, der opstår under transporten.
Anvendelse inden for e-handel og grænseoverskridende handel
En e-handelsvirksomhed kan møde fragtens enhedspriser, når den indhenter et tilbud på en indgående forsendelse, arrangerer genopfyldning af et lager, gennemgår en fragtfaktura eller estimerer transportomkostninger for importeret lagerbeholdning. Det praktiske spørgsmål er ikke blot, hvor meget transport koster, men hvilken mængde der driver denne omkostning.
En detailhandler, der f.eks. sender voluminøse varer med lav vægt, kan være nødt til at vurdere en volumenbaseret beregning eller en dimensionsvægt i stedet for kun at basere sig på produktets vægt. En virksomhed, der sammenligner containertilbud, skal identificere det omfattede udstyr og den omfattede transport. I begge tilfælde er den tilbudte sats et input til et forsendelsesestimat og ikke en fuldstændig beskrivelse af tjenesten.
Grænseoverskridende transaktioner kræver også en skelnen mellem transportørens pris og fordelingen af ansvar mellem køber og sælger. Incoterms-reglerne omhandler leveringsforpligtelser, fordeling af specificerede omkostninger og risikoovergang i henhold til en salgskontrakt. De fastsætter ikke i sig selv transportørens fragtens enhedspris. Den gældende regel og det angivne sted hjælper med at forklare, hvem der skal arrangere eller betale for bestemte aktiviteter, mens transporttilbuddet fastsætter de kommercielle afgifter for disse aktiviteter.
Fordeling af fragt på lagerbeholdningen
Efter forsendelsen kan en virksomhed fordele fragtudgiften på de modtagne varer for at estimere kostpris eller produktets lønsomhed. Dette giver en intern fragtomkostning pr. vare, som adskiller sig fra transportørens faktureringsenhed.
Hvis en hypotetisk fragtudgift på USD 600 f.eks. fordeles ligeligt på 200 identiske varer, giver det en fragtomkostning på USD 3 pr. vare. Hvis forsendelsen indeholder produkter med væsentligt forskellig vægt eller volumen, afspejler en ligelig fordeling muligvis ikke deres respektive brug af transportkapaciteten. En virksomhed kan i stedet vælge en vægtbaseret, volumenbaseret eller anden dokumenteret fordelingsmetode, der passer til dens regnskabsmæssige formål. Denne fordeling ændrer ikke transportfakturaen.
Relaterede begreber og vigtige skelnen
| Begreb | Forholdet til fragtens enhedspris |
|---|---|
| Fragtrate | Anvendes ofte som synonym for en tilbudt transportenhedspris, selv om ratens faktureringsgrundlag og betingelser stadig skal specificeres. |
| Fragtomkostning | Det pengebeløb, der opkræves for transport; det kan være resultatet af anvendelsen af en enhedssats, en minimumsafgift eller en anden prisordning. |
| Fakturerbar vægt | Den vægtmængde, der anvendes til fakturering, og ikke den monetære sats, der opkræves for hver vægtenhed. |
| Fragtomkostning pr. vare | Et fordelt omkostningsmål baseret på antallet af afsendte varer, som ikke nødvendigvis er den enhed, der anvendes i transportkontrakten. |
| Kostpris | Et bredere omkostningsmål, der kan omfatte varer, fragt, told og andre relevante udgifter inden for et defineret regnskabsmæssigt omfang. |
| Toldværdi | En værdi, der fastsættes efter gældende regler for toldværdiansættelse, og som ikke er synonym med fragtraten eller transportfakturaens samlede beløb. |
En anden vigtig skelnen er mellem en enhed for fragtprissætning og en fysisk håndteringsenhed. En palle kan håndteres som én fysisk enhed, men faktureres efter vægt eller volumen. Omvendt kan en enkelt containerpris dække gods, der indeholder mange kartoner og individuelle produkter. Antallet af fysiske emballageenheder identificerer ikke automatisk faktureringsgrundlaget.
Sådan fortolkes og sammenlignes tilbud
En sammenligning er kun meningsfuld, når tilbuddene dækker tilsvarende mængder og tjenester. En lavere vist sats kan føre til en højere samlet pris, hvis den anvender en anden fakturerbar mængde eller udelukker tjenester, der er inkluderet et andet sted.
- Bekræft enhed og valuta. Identificer, om tilbuddet er pr. kilogram, metrisk ton, kubikmeter, container, palle eller en anden måleenhed. Kontroller, om et ton betyder et metrisk ton og ikke en anden ton-enhed.
- Bekræft forsendelsesdata. Anvend ensartede godsdimensioner, bruttovægt, emballageoplysninger og udstyrskrav.
- Identificer faktureringsreglerne. Kontroller dimensionsvægtfaktorer, regler for vægt eller mål, afrunding, minimumsafgifter og mængdeintervaller, hvor det er relevant.
- Afstem tjenestens grænser. Sammenlign samme oprindelse, destination, omfang af afhentning og levering samt udstyrstype.
- Adskil inkluderede og udelukkede afgifter. Registrer faste gebyrer, variable tillæg og afgifter, der udløses af bestemte hændelser.
- Kontroller de kommercielle betingelser. Gennemgå tilbuddets gyldighedsperiode og eventuelle angivne begrænsninger eller betingelser, der påvirker anvendeligheden.
- Beregn sammenlignelige totaler. Anvend hvert tilbud på den samme forsendelse, før du beregner en effektiv pris pr. valgt sammenligningsenhed.
Ved gennemgang af en faktura kan den samme fremgangsmåde anvendes omvendt: identificer den anvendte sats, kontrollér den fakturerbare mængde, og afstem hver ekstraafgift med de aftalte vilkår. En uforklaret forskel mellem faktisk og faktureret vægt kræver en kontrol af måle- og faktureringsreglerne; den fastslår ikke i sig selv, at fakturaen er forkert.
Ofte stillede spørgsmål
Er fragtens enhedspris det samme som de samlede forsendelsesomkostninger?
Nej. Det er en pris pr. specificeret faktureringsenhed. De samlede forsendelsesomkostninger afhænger af den fakturerbare mængde, minimumsafgifter, inkluderede tjenester og eventuelle relevante ekstraafgifter.
Kan fragtens enhedspris betyde forsendelsesomkostning pr. produkt?
Ja, i en intern kostpris-sammenhæng. Det er dog en fordelt fragtomkostning pr. produkt og skal skelnes fra en transportørs tilbudte sats pr. kilogram, container eller anden faktureringsenhed.
Hvorfor kan en lavere fragtens enhedspris føre til en højere faktura?
Tilbuddet kan anvende en anden fakturerbar mængde, pålægge en minimumsafgift eller udelukke afgifter, der er inkluderet i et andet tilbud. Det er mere informativt at sammenligne totaler for tilsvarende forsendelser end kun at sammenligne satsbeløb.
Fastlægger Incoterms-reglerne fragtens enhedspris?
Nej. Incoterms-reglerne fordeler specificerede forpligtelser, omkostninger og risici mellem køber og sælger. Fragtpriser fastsættes gennem det relevante transporttilbud, den relevante tarif eller aftale.
Kilder
- Electronic Code of Federal Regulations, 46 CFR § 520.2 — Definitioner vedrørende satser, tariffer og transportafgifter inden for den specifikke lovgivningsmæssige kontekst for amerikansk udenrigssøfart; ikke en universel definition af fragtens enhedspris.
- Electronic Code of Federal Regulations, 46 CFR § 520.4 — Tarifindhold, herunder satser, afgifter, klassifikationer, regler og praksis, der er relevant for fortolkning af søfragtpriser.
- International Air Transport Association: TACT Air Cargo Solutions — Branchekontekst for flyfragtrater, tariffer og de ledsagende regler, der anvendes ved fortolkning af tilbud på luftfragt.
- International Chamber of Commerce: Incoterms Rules — Incoterms-reglernes rolle i fordelingen af købers og sælgers ansvar, omkostninger og risici i handel.