関税評価価格
税関課税価格とは?
税関課税価格とは、関税が価格に対する割合として課される場合に、関税を計算する基準として輸入品に割り当てられる価額を指します。この文脈では、独立した商業上の販売価格ではなく、課税価格または関税評価額を指すものとして理解するのが適切です。この金額は、輸入国・地域の関税評価規則に基づいて決定され、インボイスに記載された価格と異なる場合があります。

この表現には注意が必要です。税関課税価格は、世界貿易機関(WTO)の関税評価に関する協定で評価基準を定義するために使用されている用語ではありません。同協定では関税評価額という用語が使用されています。出荷書類、翻訳フォーム、またはソフトウェアのフィールドにこの表現が表示されている場合、その意図する意味を関連する税関指示と照合する必要があります。これを、国際的に標準化された独立した法的概念として自動的に扱うべきではありません。
輸入通関における役割
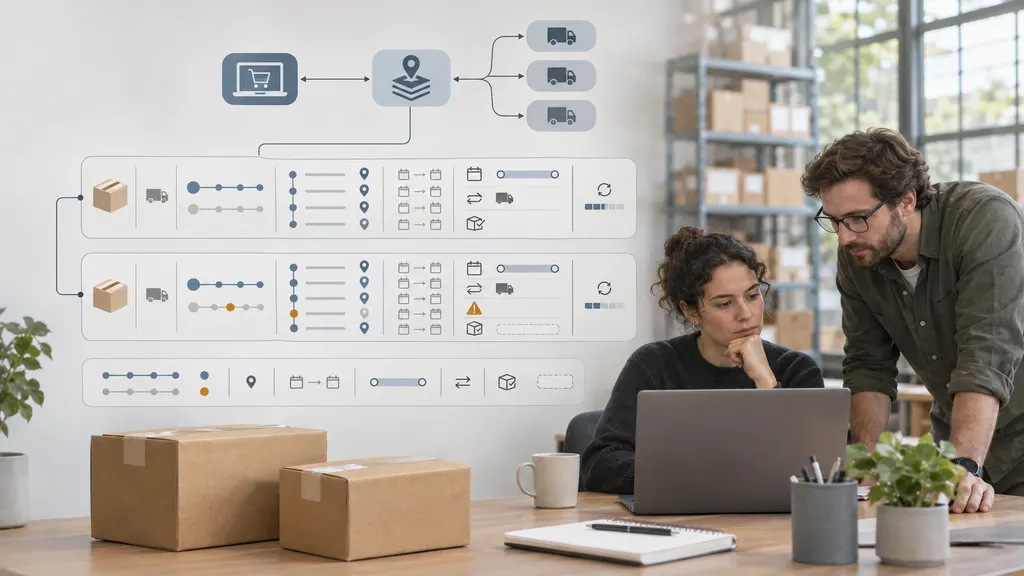
関税評価は、商取引と輸入関税の算定を結び付けます。注文には購入者が購入するものが記録され、インボイスには商業上の請求額が記録され、輸送書類には商品の移動が記載され、税関申告には輸入を評価するために必要な情報が記載されます。関税評価額は、従価税の計算に使用される金銭的な基準です。
越境ECでは、この区別が重要です。チェックアウト時に支払った金額が、関税評価に使用される金額と必ずしも一致するとは限らないためです。チェックアウト合計額には、商品代金、配送費、税金、その他の金額が含まれている場合があります。税関規則により、関税評価額に含める構成要素、除外できる構成要素、必要な証拠書類が定められています。
関税評価額だけで関税の全体的な算定が決まるわけではありません。関税分類によって適用される関税規定が特定され、原産地や特恵待遇の適用資格によって関税率が変わる場合があります。免税または減免規定も関係することがあります。これらは評価に関連する問題ですが、評価そのものと同一ではありません。
関税評価額の決定方法
主たる方法としての取引価額
WTOの評価枠組みでは、主たる基準は取引価額です。これは、輸入国向けに輸出するために販売された商品の実際に支払われた、または支払われるべき価格であり、協定第8条で定められる必要な調整が行われます。その使用には、制限、販売に影響を及ぼす条件、売手に帰属する収益、買手と売手の関係などに関する条件があります。
したがって、インボイスは重要な証拠ですが、記載された合計額が自動的に最終的な関税評価額になるわけではありません。税関は、追加支払、契約上の取り決め、または買手が別途提供した物品に関する情報を必要とする場合があります。逆に、別個に記載された費用が、同じインボイスに記載されているという理由だけで、必ずしも関税評価額に含まれるとは限りません。
取引価格の調整
第8条では、実際に支払われた、または支払われるべき価格にまだ含まれていない場合に、加算が必要となる可能性のある項目を定めています。これには、買付手数料を除く一定の手数料および仲介料、一定の容器費および包装費、輸入品の生産に使用するために買手が提供した適格な物品またはサービス、一定のロイヤルティおよびライセンス料、ならびにその後の再販売または使用による収益で売手に帰属するものが含まれます。
各項目には条件があります。たとえば、事業者が業務のどこかでロイヤルティを支払っているというだけで、ロイヤルティが加算されるわけではありません。輸入品との関係および販売条件を検討する必要があります。調整は、申告額を都合よくするための恣意的な推定ではなく、客観的かつ数量化可能なデータに基づかなければなりません。
輸送費および保険料は適用規則によって異なる
WTO協定では、各加盟国が、商品を輸入地まで運ぶことに関連する一定の輸送費、積込費、荷卸費、取扱費および保険料について、その全部または一部を含めるか除外することを定めることが認められています。したがって、運賃を常に含める、または常に除外するという一律の指示は正確ではありません。
商業上の引渡条件は、どの当事者が費用を負担するか、またその費用が請求価格に含まれているかを特定するのに役立ちます。ただし、関税評価法に代わるものではありません。そのため、引渡価格を記載したインボイスに基づく申告では、国際輸送費を除外したインボイスに基づく申告とは異なる照合が必要になる場合があります。
取引価額を使用できない場合
WTOの枠組みでは、取引価額を使用して関税評価額を確定できない場合の代替方法が定められています。これには、同種商品の取引価額、類似商品の取引価額、控除価額、積算価額、および最後の手段としての方法が含まれます。同協定はこれらの適用順序を定めていますが、輸入者の要請により控除価額法と積算価額法の順序を逆にすることを認める規定があります。
これらは、最も低い価額を選ぶために自由に入れ替えられる選択肢ではありません。それぞれに固有の要件があります。最後の手段としての方法は、協定の原則および規定に整合する合理的な手段を用いなければならず、恣意的または架空の関税評価額を認めるものではありません。
関連用語と重要な区別
| 用語 | 意味 | 関税評価との関係 |
|---|---|---|
| インボイス価格 | 商業インボイスに記録された価格。 | 評価の証拠となりますが、調整または別の評価方法が必要になる場合があります。 |
| 取引価額 | 適格な輸出販売について実際に支払われた、または支払われるべき価格で、必要な調整を加えたもの。 | 条件を満たす場合、WTOの枠組みにおける主たる評価基準です。 |
| 関税評価額 | 適用される関税評価規則に基づいて確定された価額。 | 従価税の計算に使用される価額を表す望ましい用語です。 |
| 関税率 | 商品に適用される割合またはその他の課税基準。 | 関税計算における別個の入力値であり、商品の金銭的価額ではありません。 |
| 関税 | 適用される関税規則に基づいて課される輸入時の負担金。 | 従価税の場合、関税評価額に該当する割合を乗じて計算されます。 |
| 着地原価 | 取得費用と輸入関連費用を組み合わせた事業上の計算。 | 関税評価額より広い概念であり、範囲は計算に含める費用によって異なります。 |
申告価額という表現にも文脈が必要です。税関申告に記入される価額は、運送責任または保険のために運送業者へ申告する価額とは異なる目的を持ちます。関連する規則および書類を確認せずに、一方を他方に置き換えてはなりません。
関税計算の例
単純な従価税の場合、基本的な関係は次のとおりです。
関税=関税評価額×適用関税率。
たとえば、輸入品の受け入れられた関税評価額が1,000通貨単位で、仮の関税率が5%だとします。この場合、関税は50通貨単位になります。これらの数値は説明のためだけのものであり、特定の商品、法域、または現行の関税を示すものではありません。
同じ貨物のインボイス価格が900単位で、適用規則により含める必要がある費用が追加で100単位あるとします。その費用がまだ含まれておらず、他の調整が適用されない場合、関税評価額は1,000単位になります。重要なのは、すべての貨物でこの加算が必要だということではなく、評価基準をインボイスと照合し、インボイス価格と同額だと仮定してはならないという点です。
この簡略化した計算には、その他の考えられる課金は含まれていません。輸入消費税、物品税、貿易救済措置、サービス料には、別個の規則または計算基準が適用される場合があります。価額に対する割合ではなく単位当たりの固定額で課される関税や、両方の方式を組み合わせた関税もあります。
越境ECにおける実務上の確認事項
フォームで税関課税価格の入力を求められた場合、まずそのフィールドが何を意味するのかを確認します。そのうえで、申告額を取引および適用される評価要件と結び付けて実務的に確認します。
- 仕向地と申告指示を確認する。税関管轄を特定し、そのフィールドが関税評価額、インボイス価額、または別の金額を求めているかを確認します。
- 関連する取引を特定する。買手、売手、輸出販売、支払方法を確認します。顧客の注文合計額だけでは、正しい評価基準を確定できない場合があります。
- インボイスと支払記録を照合する。商品の説明、数量、通貨、割引、およびインボイスとは別に行われた支払を確認します。
- 潜在的な調整を確認する。必要に応じて、包装、買手が提供した適格な投入物、ロイヤルティ、手数料、輸送費、保険料を検討します。すでに含まれている金額を二重に計上しないようにします。
- 取引価額を利用できるか確認する。一部のサンプルや交換品など、販売を伴わない貨物では、別の評価方法を検討する必要がある場合があります。販売がないことは、価額がゼロであることを意味しません。
- 必要な通貨換算規則を適用する。WTO協定は公表為替レートの使用を扱っており、関連する輸出または輸入の時点については加盟国の規定に委ねています。
- 裏付け記録を保管する。適用される現地の記録保存要件に従い、申告価額を説明するために必要な書類および計算記録を保管します。
販売者が業務上使用する「贈答品」「サンプル」「交換品」「返品」などの表示だけでは、関税評価額や減免を受ける権利は確定しません。貨物の事実関係と輸入国・地域の手続を個別に評価する必要があります。
よくある誤解
- 「単なる小売価格である。」国内小売価格が自動的に関税評価額になるわけではありません。適用される評価方法によって基準が決まります。
- 「無料の商品には関税評価額がない。」無償で提供された商品でも、評価が必要になる場合があります。インボイス上の請求額がゼロであっても、評価の問題は解決しません。
- 「関連会社は取引価額を利用できない。」WTOの枠組みでは、関係があるというだけで取引価額が受け入れられなくなるわけではありません。関係が価格に影響を与えたかどうかを含め、関連する条件を検討する必要があります。
- 「買手が同意すれば、低い申告額でも認められる。」商取引当事者間の合意があっても、関税規則と整合しない価額を正当化することはできません。
- 「関税評価額は輸入時に支払う総額である。」関税評価額は評価の基準であり、関税、税金、配送費、通関手数料を合算した総額ではありません。
QA
税関課税価格は関税評価額と同じですか?
価額に基づく輸入関税の計算という文脈では、関税評価額を指すものとして理解できます。ただし、WTO協定で使用されている用語は関税評価額であり、「税関課税価格」と表示されたフィールドの意味は、その指示内容から確認する必要があります。
税関課税価格には送料が含まれますか?
輸入国・地域の評価規則、および関連する費用がすでに価格に含まれているかどうかによって異なります。WTO協定では、その枠組みの中で、指定された輸送費および関連費用の取扱いを加盟国が定めることを認めています。
インボイス金額は調整なしで使用できますか?
取引価額の条件を満たし、必要な評価構成要素がすでに金額に反映されている場合は、使用できる可能性があります。それでも、必要な加算、認められる除外、および裏付け証拠についてインボイスを確認する必要があります。
申告価額が受け入れ可能かどうかは誰が判断しますか?
税関当局が、適用される規則に基づいて受け入れ可能性を審査します。WTO協定は、評価のために提出された声明、書類、申告の真実性または正確性を確認する税関当局の権利を維持しています。
出典
- 世界貿易機関 — 関税及び貿易に関する一般協定第7条の実施に関する協定(1994年)。取引価額、代替評価方法、調整、通貨換算、税関による確認を支える主要な法的枠組み。特に第1条から第9条、第15条、第17条。
- 世界貿易機関 — 関税評価に関する技術情報。従価税における関税評価額の役割と評価方法の構造を説明する参考資料。