Kredi e dyqanit kundrejt rimbursimit: Cili është ndryshimi dhe kur duhet dyqani juaj të ofrojë secilën?
Krediti i dyqanit i jep klientit një vlerë për ta shpenzuar më vonë te biznesi juaj; rimbursimi i kthen paratë, zakonisht në metodën fillestare të pagesës. Dyqani juaj duhet të ofrojë rimbursime kur kërkohen nga ligji i zbatueshëm ose nga kushtet tuaja të publikuara dhe, në përgjithësi, duhet t'i favorizojë ato kur një problem i shkaktuar nga dyqani e lë klientin pa një blerje të pranueshme. Ofroni krediti të dyqanit si një alternativë vullnetare dhe të shpjeguar qartë, kur klienti ende dëshiron të blejë te ju—jo si mënyrë për të anashkaluar të drejtat e rimbursimit.
Për operatorët e tregtisë elektronike, ky vendim ndikon në fluksin e parasë, përvojën e klientit, kontabilitetin dhe logjistikën e kthimeve. Politika më e mirë ndan atë që klientët kanë të drejtë të marrin nga alternativat që ekipi juaj mund të ofrojë. Ky dallim e bën më të lehtë menaxhimin e kthimeve, pa e kthyer një blerje zhgënjyese në një mosmarrëveshje.
Krediti i dyqanit kundrejt rimbursimit: ndryshimet praktike
Të dyja opsionet mund të zgjidhin një kthim, por ato transferojnë vlerën në mënyra të ndryshme. Krediti i dyqanit e mban fuqinë blerëse brenda biznesit tuaj. Rimbursimi i kthen klientit paratë përmes procesit të zbatueshëm të pagesës. Ndërrimi është një mundësi e tretë: klienti merr një produkt tjetër në vend të parave ose të një balance për ta shpenzuar më vonë.
| Krahasimi | Krediti i dyqanit | Rimbursimi |
|---|---|---|
| Çfarë merr klienti | Një balance, kupon ose vlerë tjetër e përdorshme sipas kushteve të dyqanit tuaj | Paratë e kthyera përmes një kanali të përshtatshëm pagese |
| Ku mund të përdoret vlera | Brenda biznesit ose në kanalet e përcaktuara nga kushtet e kreditit | Nuk kufizohet më vetëm në blerje nga dyqani juaj |
| Efekti i menjëhershëm në para | Zakonisht shmang një rimbursim të menjëhershëm në para, por krijon një detyrim të papaguar për shlyerje | Kthen fondet dhe mund të ndikojë në balancën e pagesave të tregtarit |
| Fleksibiliteti i klientit | Varet nga rregullat e përdorimit, produktet e disponueshme dhe qasja në balance | Në përgjithësi më i madh, sepse klienti nuk është i detyruar të bëjë një blerje tjetër |
| Kërkesat operacionale | Lëshimi, sigurimi, ndjekja dhe rakordimi i balancave të papërdorura dhe të përdorura | Autorizimi, dërgimi dhe rakordimi i rimbursimit të pagesës |
| Roli i përshtatshëm | Një zgjidhje opsionale ose një mjet korrigjues i lejuar nga politika | Një mjet korrigjues i kërkuar kur zbatohet, ose një zgjedhje tregtare e orientuar nga klienti |
Quajtja e një kuponi “rimbursim” mund ta fshehë këtë ndryshim. Etiketoni zgjedhjet qartë: “Rimbursim në metodën fillestare të pagesës” dhe “Kredit dyqani për një blerje të ardhshme”. Klientët nuk duhet të lexojnë shënimet me shkronja të vogla për të zbuluar se paratë e tyre do të mbeten të lidhura me dyqanin tuaj.
Filloni me përshtatshmërinë, jo me rezultatin që preferon dyqani juaj
Para se të vendosni cilin opsion të promovoni, përcaktoni të drejtat e klientit. Faktorët përkatës përfshijnë tregun, kanalin e shitjes, kategorinë e produktit, arsyen e kthimit dhe kushtet e paraqitura gjatë blerjes. Një kthim për ndryshim mendjeje nuk rregullohet domosdoshmërisht nga të njëjtat rregulla si mallrat me defekt ose një porosi që nuk ka mbërritur kurrë.
Për shembull, udhëzimet e qeverisë së Mbretërisë së Bashkuar dallojnë mallrat me defekt ose të përshkruara gabimisht nga blerjet për ndryshim mendjeje dhe përshkruajnë të drejta shtesë anulimi për shitjet në distancë. Udhëzimet e BE-së për konsumatorët gjithashtu dallojnë të drejtat e tërheqjes për shumë blerje në distancë nga mjetet korrigjuese për mallrat me defekt. Zbatohen përjashtime, ndaj asnjë nga këto kuadro nuk duhet të reduktohet në një rregull universal për çdo produkt ose vend.
Rregulli operacional është i drejtpërdrejtë: mos e zëvendësoni një të drejtë të zbatueshme për rimbursim me kredit të detyrueshëm të dyqanit. Një politikë e shfaqur qartë nuk e anashkalon automatikisht ligjin për konsumatorët. Kërkojini një specialisti ta shqyrtojë politikën për tregjet ku shërbeni, duke përfshirë trajtimin e transportit të kthimit, tarifave fillestare të dorëzimit, zbritjeve dhe afateve.
Kur dyqani juaj duhet të ofrojë rimbursim
Klienti ka të drejtë ta marrë atë
Kur ligji i zbatueshëm ose kushtet tuaja përcaktojnë të drejtën për rimbursim, bëjeni këtë mundësi të arritshme. Mos e fshihni pas ofertave të përsëritura për ta mbajtur klientin dhe mos u kërkoni klientëve të kontaktojnë mbështetjen vetëm për të zhbllokuar një zgjedhje për të cilën ata tashmë kualifikohen. Mund të paraqisni një alternativë vullnetare, por ajo nuk duhet të paraqesë gabimisht ose të pengojë rrugën e rimbursimit.
Dyqani juaj nuk mund të ofrojë një zgjidhje të pranueshme
Si rekomandim për politikën e shërbimit, favorizoni rimbursimin kur artikulli i porositur nuk është i disponueshëm dhe klienti nuk dëshiron një zëvendësim. E njëjta qasje është shpesh e përshtatshme pas gabimeve të përsëritura të përmbushjes ose kur një zëvendësim nuk do t'i plotësonte më nevojat e klientit. Në këto situata, krediti i kërkon klientit të angazhohet për një blerje tjetër para se problemi fillestar të jetë zgjidhur në mënyrë të kënaqshme.
Një blerje tjetër nuk ka gjasa ta zgjidhë problemin
Një klient që bleu një artikull për një event të humbur mund të mos ketë përdorim për një balance të ardhshme. Të njëjtin problem e ka edhe dikush, nevojat e të cilit nuk përputhen me gamën tuaj të produkteve. Edhe kur krediti lejohet ligjërisht, rimbursimi mund të jetë vendimi më i mirë tregtar nëse këmbëngulja për kredit do ta zgjaste mosmarrëveshjen ose do ta linte klientin me një vlerë të papërdorshme.
Mos premtoni se çdo rimbursim do të shfaqet menjëherë. Ndani angazhimin tuaj për përpunim nga koha që i duhet ofruesit të pagesës ose bankës për të shfaqur fondet e kthyera. Shpjegoni kur ekipi juaj do ta dërgojë rimbursimin dhe si mund të ndjekin klientët rastin nëse ai nuk mbërrin brenda afatit të udhëzimeve të ofruesit.
Kur krediti i dyqanit ka kuptim
Klienti dëshiron të blejë përsëri, por ende nuk ka zgjedhur një zëvendësim
Krediti mund t'i përshtatet një klienti që e pëlqen gamën tuaj, por i duhet më shumë kohë për të zgjedhur një madhësi, stil ose produkt tjetër. Së pari kontrolloni nëse një ndërrim i drejtpërdrejtë do të ishte më i thjeshtë. Nëse zëvendësimi dihet dhe është i disponueshëm, detyrimi i klientit të kalojë përmes lëshimit të kreditit dhe një arkëtimi të ri mund të shtojë punë të panevojshme.
Po zgjeroni një përfitim diskrecional kthimi
Kur nuk zbatohet ndonjë e drejtë mbizotëruese për rimbursim, krediti mund të jetë një përjashtim i arsyeshëm për një kthim për ndryshim mendjeje që përndryshe nuk kualifikohet. Për shembull, një dyqan mund të shqyrtojë dhënien e kreditit për një kërkesë jashtë afatit vullnetar të kthimit, pasi të kontrollojë gjendjen e artikullit. Dokumentoni përjashtimin dhe kriteret e miratimit të tij, në mënyrë që rastet e ngjashme të trajtohen në mënyrë të njëtrajtshme.
Po ofroni një nxitje opsionale
Një dyqan mund t'u ofrojë klientëve kredit shtesë nëse ata e zgjedhin vullnetarisht atë në vend të një rimbursimi të disponueshëm. Shfaqni krah për krah shumën e rimbursimit në para, shumën totale të kreditit dhe çdo kufizim. Një nxitje nuk ka kuptim nëse klienti zbulon vetëm më pas se balance nuk përfshin produktet që dëshironte.
Llogaritni koston para se ta prezantoni këtë ofertë. Mbajtja e parave sot nuk e eliminon koston e mallrave, përmbushjes, zbritjeve ose mbështetjes në të ardhmen. Krediti shtesë mund ta komplikojë gjithashtu rakordimin kur klienti më vonë kthen një porosi të blerë me atë balance.
Integroni zgjedhjen në rrjedhën e punës së kthimeve
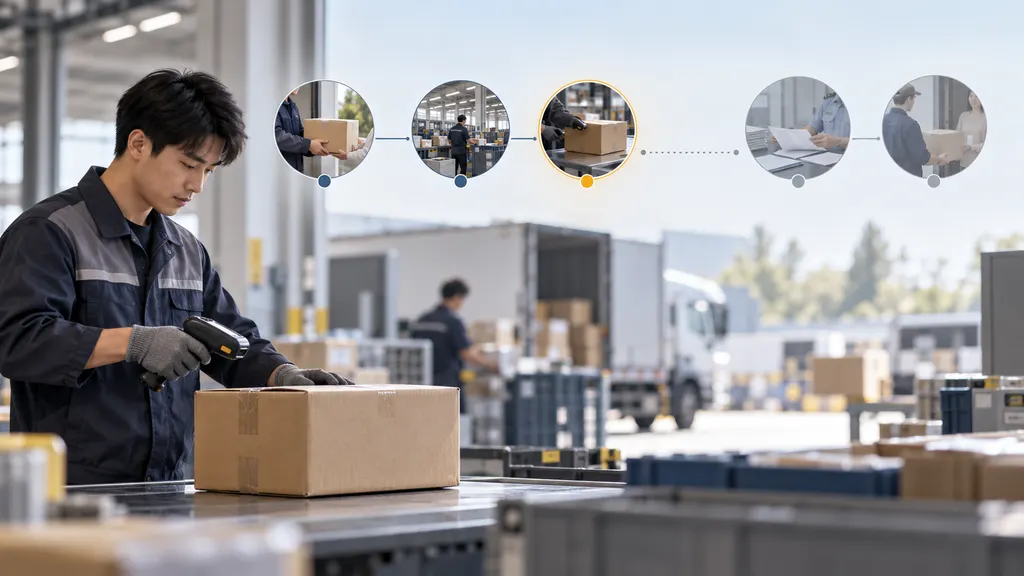
Vendimi për politikën dhe kthimi fizik janë të lidhur, por nuk janë e njëjta detyrë. Logjistika e kthimit përcakton si lëvizin mallrat mbrapsht, si inspektohen dhe si kthehen në inventar ose në një destinacion tjetër. Zgjidhja financiare përcakton çfarë merr klienti dhe kur.
- Identifikoni porosinë dhe arsyen. Regjistroni artikullin, shumën e paguar, metodën e pagesës, problemin e dorëzimit ose arsyen e kthimit dhe çdo provë që nevojitet vërtet për vlerësimin e kërkesës.
- Kontrolloni përshtatshmërinë. Zbatoni kërkesat përkatëse ligjore dhe politikën e lidhur me blerjen. Ndani mjetet korrigjuese të detyrueshme nga përjashtimet diskrecionale.
- Paraqitni zgjidhjet e disponueshme. Shfaqni rimbursim, ndërrim ose kredit dyqani vetëm kur është e përshtatshme. Bëni të dukshme ndryshimet në shumë, kohë dhe kufizime para konfirmimit.
- Regjistroni zgjedhjen e klientit. Ruani zgjidhjen e zgjedhur, kushtet e deklaruara dhe çdo përjashtim të miratuar. Shmangni lëshimin e kreditit vetëm sepse klienti nuk është përgjigjur.
- Përcaktoni kërkesat për kthimin dhe inspektimin. Shpjegoni nëse artikulli duhet të kthehet, kush organizon transportin dhe cili veprim aktivizon përpunimin, në përputhje me kërkesat e zbatueshme.
- Ekzekutoni zgjidhjen vetëm një herë. Kontrolloni nëse ekziston një rimbursim, kredit, zëvendësim ose mosmarrëveshje pagese para se të lëshoni vlerë shtesë.
- Rakordoni dhe njoftoni. Përditësoni porosinë, regjistrat e inventarit dhe regjistrat financiarë. Dërgoni një konfirmim që i tregon klientit saktësisht çfarë ndodhi.
Mos e trajtoni skanimin e dorëzimit nga transportuesi si provë se mallrat e kthyera e kanë kaluar inspektimin. Po kështu, mos i lini klientët të hamendësojnë pasi pakoja të arrijë në objektin tuaj. Dalloni “kthimi u dorëzua”, “inspektimi u përfundua” dhe “rimbursimi u dërgua” në përvojën pas blerjes.
Shkruani kushte që mund t'i përdorin klientët dhe agjentët e mbështetjes
Për kreditin e dyqanit, përcaktoni si e aksesojnë klientët balancën, ku funksionon ajo dhe çfarë ndodh me çdo mbetje pas një blerjeje. Shpjegoni nëse mund të mbulojë transportin ose taksat, të kombinohet me zbritje ose të përdoret në kanale të ndryshme shitjeje. Nëse zbatohen skadimi ose kufizime të tjera, verifikoni se janë të ligjshme dhe deklarojini qartë.
Mos supozoni se një kartë dhuratë, kod zbritjeje dhe balance e llogarisë së klientit funksionojnë në mënyrë identike. Shopify, për shembull, e dokumenton kreditin e dyqanit si një mundësi të llogarisë së klientit, me sjelljen e vet të lëshimit dhe përdorimit. Zbatimi juaj duhet të testohet dhe jo të bazohet në një politikë të shkruar rreth një veçorie të supozuar.
Për rimbursimet, shpjegoni destinacionin e pagesës, momentin që aktivizon përpunimin, trajtimin e zbatueshëm të transportit dhe çdo zbritje të lejuar. Porositë me pagesa të përziera kërkojnë kujdes të veçantë: një porosi e paguar pjesërisht me kredit dhe pjesërisht me kartë mund të kërkojë trajtim të veçantë për secilën pjesë. Kontrolloni rregullat e platformës dhe të ofruesit të pagesës në vend që të premtoni se çdo rimbursim mund të dërgohet në çdo destinacion.
Një shpjegim i thjeshtë për klientët mund të jetë: “Për kthimet e pranueshme, mund të zgjidhni një rimbursim në metodën tuaj fillestare të pagesës ose kredit dyqani për një blerje të ardhshme. Para se të konfirmoni, do t'ju tregojmë shumën dhe çdo kusht të zbatueshëm të kreditit. Kjo politikë nuk i kufizon të drejtat tuaja ligjore.” Përshtateni këtë formulim me procesin dhe juridiksionin tuaj aktual.
Matni rezultatin përtej parasë së mbajtur
Një përqindje më e lartë e zgjedhjes së kreditit të dyqanit nuk dëshmon vetvetiu se keni një program më të mirë kthimesh. Klientët mund të zgjedhin kreditin sepse e duan atë, sepse nxitja është tërheqëse ose sepse opsioni i rimbursimit është i vështirë për t'u gjetur. Këto rezultate kanë pasoja të ndryshme.
- Përpjekja e klientit: Ndiqni kontaktet e përsëritura dhe ankesat për zgjedhjet e zgjidhjes.
- Shpejtësia e zgjidhjes: Matni kohën nga momenti i dakorduar i përpunimit deri te dërgimi i rimbursimit ose lëshimi i kreditit.
- Përdorimi i kreditit: Shqyrtoni nëse klientët e përdorin balancën dhe sa mbetet e papërdorur.
- Ekonomia: Përfshini nxitjet, transportin e kthimit, inspektimin, kostot e pagesave dhe përmbushjen pasuese.
- Arsyet e kthimit: Ndani kthimet e lidhura me preferencat nga defektet dhe gabimet e përmbushjes, në mënyrë që ofertat e kreditit të mos fshehin problemet operacionale.
Trajtojeni kreditin e papërdorur si diçka që duhet rakorduar, jo automatikisht si fitim të realizuar. Trajtimi kontabël dhe çdo rregull që prek balancat e papërdorura kërkojnë këshillim specifik për juridiksionin. Qëllimi praktik është një politikë që ruan një zgjedhje të vërtetë për klientin, duke i mbajtur të sakta regjistrat financiarë dhe të inventarit.
Pyetjet e shpeshta
A mund të ofrojë një dyqan vetëm kredit dyqani?
Ndonjëherë, për kthime të rregulluara nga një politikë vullnetare e lejueshme. Megjithatë, një politikë vetëm me kredit nuk mund të zëvendësojë automatikisht të drejtat e rimbursimit sipas ligjit të zbatueshëm. Arsyeja e kthimit, kanali i shitjes, produkti dhe juridiksioni kanë të gjithë rëndësi.
A është krediti i dyqanit i njëjtë me një kartë dhuratë?
Jo domosdoshmërisht. Të dyja mund të përfaqësojnë vlerë të përdorshme te një shitës, por qasja në llogari, transferueshmëria, rregullat e përdorimit dhe trajtimi ligjor mund të ndryshojnë. Kontrolloni si e zbaton platforma juaj secilën prej tyre dhe përdorni etiketën e saktë në politikën tuaj.
A mund ta konvertojnë klientët kreditin e dyqanit në para më vonë?
Nuk ka përgjigje universale. Kjo varet nga ligji i zbatueshëm, origjina e kreditit dhe kushtet që e rregullojnë atë. Mos premtoni konvertim në para—ose mos e ndaloni kategorikisht—pa kontrolluar këto kërkesa.
A duhet të lëshojë një dyqan kredit para se të marrë kthimin?
Kjo mund të jetë një zgjedhje diskrecionale shërbimi, në varësi të kërkesave të zbatueshme, por krijon rrezik nëse mallrat nuk mbërrijnë ose nuk plotësojnë kushtet e kthimit. Përcaktoni përshtatshmërinë dhe masat mbrojtëse dhe shpjegoni nëse krediti i hershëm është i kushtëzuar. Mos supozoni se të njëjtat rregulla kohore zbatohen për çdo rimbursim të kërkuar ligjërisht.
Çfarë ndodh nëse kthehet një blerje e bërë me kredit dyqani?
Kontrolloni rregullat e zbatueshme dhe trajtimin nga platforma juaj të porosive të financuara me kredit dhe të atyre me pagesa të përziera. Rikthimi i vlerës së pranueshme në balancën fillestare të kreditit mund të jetë i përshtatshëm, por kushtet tuaja duhet të shpjegojnë procesin, duke përfshirë çdo ndikim në vlerën promocionale.
Burimet
- GOV.UK: Pranimi i kthimeve dhe dhënia e rimbursimeve — Udhëzime të Mbretërisë së Bashkuar për mallrat me defekt, shitjet në distancë dhe rrethanat që ndikojnë në detyrimet e rimbursimit.
- Your Europe: Garancitë dhe kthimet — Udhëzime të BE-së për konsumatorët mbi të drejtat e tërheqjes, përjashtimet dhe mjetet korrigjuese për mallrat me defekt.
- Shopify Help Center: Krediti i dyqanit — Dokumentacion i platformës që ilustron dallimin midis kreditit të llogarisë së klientit dhe mekanizmave të tjerë të zgjidhjes.