Avoir en magasin ou remboursement : quelle est la différence et quand votre magasin doit-il proposer l’un ou l’autre ?
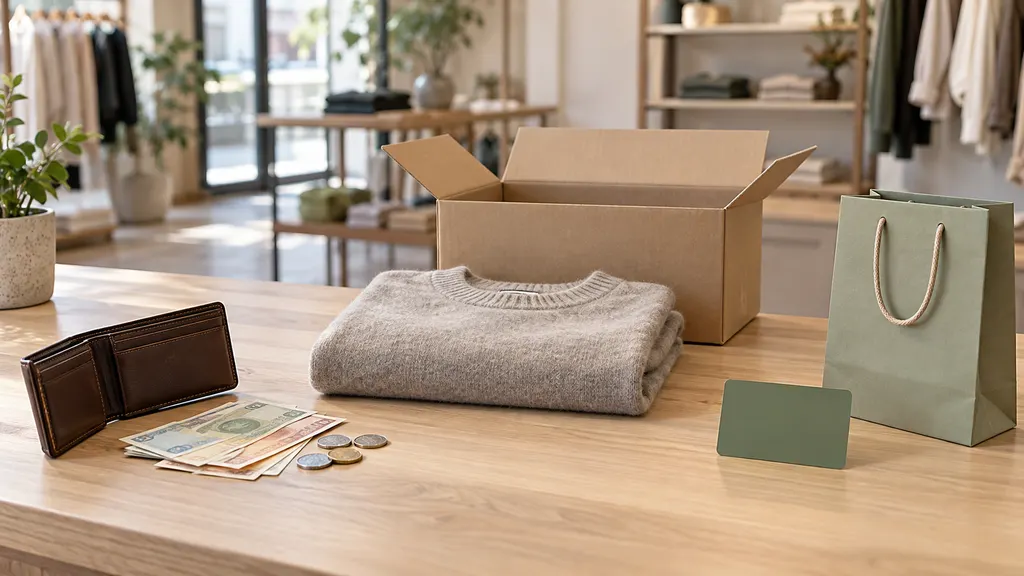
Le crédit en magasin donne au client une valeur à dépenser ultérieurement auprès de votre entreprise ; un remboursement restitue l’argent, généralement via le moyen de paiement d’origine. Votre magasin doit proposer des remboursements lorsque la législation applicable ou vos conditions publiées l’exigent, et devrait généralement les privilégier lorsqu’un problème imputable au magasin laisse le client sans achat acceptable. Proposez le crédit en magasin comme une alternative volontaire et clairement expliquée lorsque le client souhaite toujours acheter chez vous, et non comme un moyen de contourner ses droits au remboursement.
Pour les professionnels du commerce électronique, cette décision affecte la trésorerie, l’expérience client, la comptabilité et la logistique inverse. La meilleure politique distingue ce que les clients sont en droit de recevoir des alternatives que votre équipe peut proposer. Cette distinction facilite la gestion des retours sans transformer un achat décevant en litige.
Crédit en magasin ou remboursement : les différences pratiques
Les deux options peuvent résoudre un retour, mais elles transfèrent la valeur de manière différente. Le crédit en magasin maintient le pouvoir d’achat au sein de votre entreprise. Un remboursement restitue l’argent au client via le processus de paiement applicable. Un échange constitue une troisième option : le client reçoit un autre produit plutôt que de l’argent ou un solde à dépenser ultérieurement.
| Comparaison | Crédit en magasin | Remboursement |
|---|---|---|
| Ce que reçoit le client | Un solde, un bon ou une autre valeur utilisable selon les conditions de votre magasin | De l’argent restituté via un moyen de paiement approprié |
| Où la valeur peut être utilisée | Au sein de l’entreprise ou des canaux spécifiés par les conditions du crédit | Elle n’est plus limitée aux achats dans votre magasin |
| Effet immédiat sur la trésorerie | Évite généralement un remboursement immédiat en espèces, mais crée une obligation de remboursement en attente | Restitue les fonds et peut affecter le solde de paiement du commerçant |
| Flexibilité pour le client | Dépend des règles d’utilisation, des produits disponibles et de l’accès au solde | Généralement plus grande, car le client n’est pas engagé à effectuer un autre achat |
| Exigences opérationnelles | Émettre, sécuriser, suivre et rapprocher les soldes inutilisés et utilisés | Autoriser, soumettre et rapprocher le remboursement du paiement |
| Rôle approprié | Une résolution facultative ou un recours autorisé par la politique | Un recours obligatoire lorsque cela s’applique, ou un choix commercial axé sur le client |
Qualifier un bon de « remboursement » peut masquer cette différence. Étiquetez explicitement les choix : « Remboursement sur le moyen de paiement d’origine » et « Crédit en magasin pour un achat futur ». Les clients ne devraient pas avoir à lire les petits caractères pour découvrir que leur argent restera lié à votre magasin.
Commencez par l’éligibilité, et non par l’issue privilégiée par votre magasin
Avant de décider quelle option promouvoir, établissez les droits du client. Les facteurs pertinents comprennent le marché, le canal de vente, la catégorie de produit, le motif du retour et les conditions présentées lors de l’achat. Un retour pour changement d’avis n’est pas nécessairement régi par les mêmes règles que des produits défectueux ou une commande qui n’est jamais arrivée.
Par exemple, les directives du gouvernement britannique distinguent les produits défectueux ou mal décrits des achats faisant suite à un changement d’avis et décrivent des droits d’annulation supplémentaires pour les ventes à distance. Les directives européennes relatives aux consommateurs distinguent également le droit de rétractation applicable à de nombreux achats à distance des recours concernant les produits défectueux. Des exceptions s’appliquent ; aucun de ces cadres ne doit donc être réduit à une règle universelle pour chaque produit ou pays.
La règle opérationnelle est simple : ne remplacez pas un droit au remboursement applicable par un crédit en magasin obligatoire. Une politique clairement affichée ne prévaut pas automatiquement sur le droit de la consommation. Faites examiner la politique pour les marchés que vous desservez, notamment son traitement des frais de retour, des frais de livraison initiaux, des déductions et des délais.
Quand votre magasin devrait proposer un remboursement
Le client y a droit
Lorsque la législation applicable ou vos conditions établissent l’éligibilité à un remboursement, rendez cette option accessible. Ne la dissimulez pas derrière des offres de fidélisation répétées et n’obligez pas les clients à contacter l’assistance uniquement pour débloquer un choix auquel ils ont déjà droit. Vous pouvez présenter une alternative volontaire, mais elle ne doit pas déformer ou entraver la voie du remboursement.
Votre magasin ne peut pas fournir une résolution acceptable
En tant que recommandation de politique de service, privilégiez un remboursement lorsque l’article commandé n’est pas disponible et que le client ne souhaite pas de produit de remplacement. La même approche est souvent appropriée après des erreurs d’exécution répétées ou lorsqu’un remplacement ne répondrait plus aux besoins du client. Dans ces situations, le crédit demande au client de s’engager dans un nouvel achat avant que le problème initial n’ait été résolu de manière satisfaisante.
Un autre achat ne résoudra probablement pas le problème
Un client ayant acheté un article pour un événement manqué peut ne pas avoir besoin d’un solde futur. Il en va de même pour une personne dont les besoins ne correspondent pas à votre gamme de produits. Même lorsque le crédit est légalement autorisé, un remboursement peut être une meilleure décision commerciale si l’imposer prolongeait le litige ou laissait le client avec une valeur inutilisable.
Ne promettez pas que chaque remboursement apparaîtra immédiatement. Distinguez votre engagement de traitement du délai nécessaire à un prestataire de paiement ou à une banque pour afficher les fonds restitués. Expliquez quand votre équipe soumettra le remboursement et comment les clients peuvent effectuer un suivi s’il n’arrive pas dans le délai indiqué par le prestataire.
Quand le crédit en magasin est pertinent
Le client souhaite racheter, mais n’a pas choisi de produit de remplacement
Le crédit peut convenir à un client qui apprécie votre gamme, mais a besoin de plus de temps pour choisir une autre taille, un autre style ou un autre produit. Vérifiez d’abord si un échange direct serait plus simple. Si le remplacement est déjà connu et disponible, faire passer le client par l’émission d’un crédit puis par un nouveau paiement peut ajouter un travail inutile.
Vous accordez un avantage de retour discrétionnaire
Lorsqu’aucun droit prioritaire au remboursement ne s’applique, un crédit peut constituer une exception raisonnable pour un retour pour changement d’avis qui ne serait autrement pas éligible. Par exemple, un magasin pourrait envisager un crédit pour une demande effectuée après l’expiration de son délai de retour volontaire, après vérification de l’état de l’article. Documentez l’exception et ses critères d’approbation afin que les cas similaires soient traités de manière cohérente.
Vous proposez une incitation facultative
Un magasin peut proposer un crédit supplémentaire aux clients qui le choisissent volontairement à la place d’un remboursement disponible. Affichez côte à côte le montant du remboursement en espèces, le montant total du crédit et toutes les restrictions. Une incitation n’a pas de véritable intérêt si le client découvre seulement après coup que le solde exclut les produits qu’il souhaitait.
Calculez le coût avant de lancer cette offre. Conserver les liquidités aujourd’hui n’élimine pas le coût futur des marchandises, de l’exécution, des remises ou de l’assistance. Un crédit supplémentaire peut également compliquer le rapprochement lorsqu’un client retourne ultérieurement une commande achetée avec ce solde.
Intégrez le choix à votre processus de retours
La décision relative à la politique et le retour physique sont liés, mais ne constituent pas la même tâche. La logistique inverse détermine comment les marchandises sont renvoyées, inspectées et remises en stock ou orientées vers une autre destination. La résolution financière détermine ce que reçoit le client et à quel moment.
- Identifiez la commande et le motif. Enregistrez l’article, le montant payé, le moyen de paiement, le problème de livraison ou le motif du retour, ainsi que tout justificatif réellement nécessaire à l’évaluation de la demande.
- Vérifiez l’éligibilité. Appliquez les exigences légales pertinentes et la politique liée à l’achat. Distinguez les recours obligatoires des exceptions discrétionnaires.
- Présentez les résolutions disponibles. Proposez un remboursement, un échange ou un crédit en magasin uniquement lorsque cela est approprié. Rendez visibles les différences de montant, de délai et de restrictions avant la confirmation.
- Enregistrez le choix du client. Conservez la résolution sélectionnée, les conditions communiquées et toute exception approuvée. Évitez d’émettre un crédit simplement parce qu’un client n’a pas répondu.
- Définissez les exigences de retour et d’inspection. Expliquez si l’article doit être renvoyé, qui organise le transport et quel événement déclenche le traitement, sous réserve des exigences applicables.
- Exécutez la résolution une seule fois. Vérifiez l’existence d’un remboursement, d’un crédit, d’un remplacement ou d’un litige de paiement avant d’émettre une valeur supplémentaire.
- Rapprochez et informez. Mettez à jour la commande, les registres d’inventaire et les documents financiers. Envoyez une confirmation indiquant exactement au client ce qui s’est passé.
Ne considérez pas le scan de livraison d’un transporteur comme la preuve que les marchandises retournées ont passé l’inspection. De même, ne laissez pas les clients dans l’incertitude après l’arrivée du colis dans vos locaux. Distinguez « retour livré », « inspection terminée » et « remboursement soumis » dans votre expérience post-achat.
Rédigez des conditions utilisables par les clients et les agents d’assistance
Pour le crédit en magasin, précisez comment les clients accèdent au solde, où il peut être utilisé et ce qui advient de tout reliquat après un achat. Expliquez s’il peut couvrir les frais de livraison ou les taxes, être cumulé avec des remises ou être utilisé sur plusieurs canaux de vente. Si une expiration ou d’autres restrictions s’appliquent, vérifiez qu’elles sont légales et communiquez-les clairement.
Ne supposez pas qu’une carte cadeau, un code de réduction et un solde de compte client se comportent de manière identique. Shopify, par exemple, décrit le crédit en magasin comme une fonctionnalité du compte client avec ses propres modalités d’émission et d’utilisation. Votre mise en œuvre doit être testée plutôt que fondée sur une politique rédigée autour d’une fonctionnalité supposée.
Pour les remboursements, expliquez la destination du paiement, le déclencheur du traitement, le traitement applicable des frais de livraison et les éventuelles déductions autorisées. Les commandes réglées avec plusieurs moyens de paiement nécessitent une attention particulière : une commande payée en partie avec un crédit et en partie par carte peut nécessiter un traitement distinct pour chaque partie. Vérifiez les règles de votre plateforme et de votre prestataire de paiement plutôt que de promettre que chaque remboursement peut être effectué vers n’importe quelle destination.
Une explication simple destinée aux clients pourrait être la suivante : « Pour les retours éligibles, vous pouvez choisir un remboursement sur votre moyen de paiement d’origine ou un crédit en magasin pour un achat futur. Avant votre confirmation, nous vous indiquerons le montant et les éventuelles conditions applicables au crédit. Cette politique ne limite pas vos droits légaux. » Adaptez cette formulation à votre processus réel et à votre juridiction.
Mesurez le résultat au-delà des liquidités conservées
Un taux plus élevé de sélection du crédit en magasin ne démontre pas à lui seul la qualité supérieure de votre programme de retours. Les clients peuvent choisir le crédit parce qu’ils le souhaitent, parce que l’incitation est attractive ou parce que l’option de remboursement est difficile à trouver. Ces situations ont des implications différentes.
- Effort du client : Suivez les contacts répétés et les réclamations concernant les choix de résolution.
- Rapidité de résolution : Mesurez le délai entre le déclencheur de traitement convenu et la soumission du remboursement ou l’émission du crédit.
- Utilisation du crédit : Vérifiez si les clients utilisent le solde et quelle part reste en attente.
- Économie : Incluez les incitations, le transport retour, l’inspection, les coûts de paiement et l’exécution ultérieure.
- Motifs de retour : Distinguez les retours liés aux préférences des défauts et des erreurs d’exécution afin que les offres de crédit ne masquent pas les problèmes opérationnels.
Traitez le crédit en attente comme un élément à rapprocher, et non automatiquement comme un bénéfice acquis. Le traitement comptable et les règles relatives aux soldes inutilisés nécessitent des conseils propres à chaque juridiction. L’objectif pratique est une politique qui préserve un véritable choix pour le client tout en maintenant l’exactitude des registres financiers et d’inventaire.
FAQ
Un magasin peut-il proposer uniquement un crédit en magasin ?
Parfois, pour les retours régis par une politique volontaire autorisée. Toutefois, une politique limitée au crédit ne peut pas automatiquement remplacer les droits au remboursement prévus par la législation applicable. Le motif du retour, le canal de vente, le produit et la juridiction sont tous déterminants.
Le crédit en magasin est-il identique à une carte cadeau ?
Pas nécessairement. Les deux peuvent représenter une valeur utilisable auprès d’un détaillant, mais l’accès au compte, la transférabilité, les règles d’utilisation et le traitement juridique peuvent différer. Vérifiez comment votre plateforme met en œuvre chacun d’eux et utilisez le bon intitulé dans votre politique.
Les clients peuvent-ils convertir ultérieurement le crédit en magasin en espèces ?
Il n’existe pas de réponse universelle. Cela dépend de la législation applicable, de l’origine du crédit et des conditions qui le régissent. Ne promettez pas la conversion en espèces — et ne l’interdisez pas catégoriquement — sans vérifier ces exigences.
Un magasin devrait-il émettre un crédit avant de recevoir le retour ?
Cela peut constituer un choix de service discrétionnaire, sous réserve des exigences applicables, mais introduit un risque si les marchandises n’arrivent jamais ou ne satisfont pas aux conditions de retour. Définissez l’éligibilité et les mesures de protection, et expliquez si tout crédit anticipé est conditionnel. Ne supposez pas que les mêmes règles de délai s’appliquent à chaque remboursement légalement obligatoire.
Que se passe-t-il si un achat effectué avec un crédit en magasin est retourné ?
Vérifiez les règles applicables et le traitement prévu par votre plateforme pour les commandes financées par un crédit et les commandes réglées avec plusieurs moyens de paiement. Restaurer la valeur éligible sur le solde de crédit d’origine peut être approprié, mais vos conditions doivent expliquer le processus, notamment tout effet sur la valeur promotionnelle.
Sources
- GOV.UK : Accepting returns and giving refunds — Directives britanniques sur les produits défectueux, les ventes à distance et les circonstances affectant les obligations de remboursement.
- Your Europe : Guarantees and returns — Directives européennes destinées aux consommateurs sur le droit de rétractation, les exceptions et les recours concernant les produits défectueux.
- Shopify Help Center : Store credit — Documentation de la plateforme illustrant la distinction entre le crédit du compte client et les autres mécanismes de résolution.