Резервы товаров
Что такое товарные резервы?
Товарные резервы — это количество физических товаров, удерживаемых или сохраняемых для будущего использования, а не используемых или выпускаемых немедленно. В логистике и электронной коммерции это выражение может обозначать запасы, хранящиеся для поддержания непрерывных поставок, реагирования на неопределённый спрос или выполнения определённой операционной задачи. Его точное значение зависит от документа или организации, которые его используют; не следует автоматически считать его стандартизированной категорией запасов.

Более конкретные термины, такие как страховой запас, зарезервированный запас или стратегический резерв, часто яснее передают предполагаемое назначение. Товары, хранящиеся в виде физического резерва, также необходимо отличать от бухгалтерского резерва по запасам, который касается оценки запасов, а не отдельного количества продукции.
Значение в логистике и электронной коммерции
Товарные резервы являются частью управления запасами — планирования и контроля товаров до их потребления, продажи или отправки. Они могут состоять из сырья, компонентов или готовой продукции. Резервом их делает назначение или ограничение, связанное с их хранением, а не их физическая форма.
Для продавца в электронной коммерции резервом может быть запас, сохранённый для обработки неожиданных заказов, пока пополнение находится в пути. В другой компании это выражение может обозначать единицы товара, предназначенные для отправок замены или закреплённые за конкретным соглашением с клиентом. Это возможные варианты операционного использования, а не универсальные определения или формальные подклассы товарных резервов.
Это выражение может встречаться в складских инструкциях, отчётах о запасах, планах закупок или переведённых коммерческих документах. Читателям следует определить, означает ли оно дополнительный запас, хранящийся в качестве буфера, существующий запас, выделенный под обязательство, или товары, изъятые из обычной продажи. Эти трактовки могут приводить к разным значениям доступного для продажи количества даже при неизменном физическом остатке на складе.
Различия между связанными терминами
Следующие термины объясняют различные назначения или статусы запасов. Они связаны между собой, но не являются взаимозаменяемыми классификациями в рамках одной системы.
| Термин | Значение | Связь с товарными резервами |
|---|---|---|
| Страховой запас | Запас, хранящийся для защиты от неопределённости спроса или пополнения. | Более точный термин, когда резерв существует как буфер неопределённости. |
| Зарезервированный запас | Запас, выделенный под конкретный заказ, клиента или другое обязательство. | Описывает распределение, но не обязательно дополнительный буферный запас. |
| Цикловой запас | Запас, связанный с удовлетворением ожидаемого спроса между пополнениями. | Обеспечивает обычные потребности в пополнении, а не дополнительную защитную функцию. |
| Запас упреждения | Запас, накопленный заранее перед ожидаемым событием, например сезонным спросом. | Отвечает на ожидаемую потребность, а не только на неопределённость. |
| Стратегический резерв | Товары, сохраняемые для значительных сбоев или определённых чрезвычайных потребностей. | Имеет более широкое назначение для обеспечения непрерывности или чрезвычайных ситуаций, чем обычное распределение под заказы. |
| Бухгалтерский резерв по запасам | Бухгалтерский термин, используемый для корректировок оценки или резервов, связанных с запасами. | Сам по себе не указывает на физически обособленные или операционно зарезервированные товары. |
Один и тот же товар может иметь несколько значимых атрибутов. Например, продукт может физически находиться в резервной зоне склада и одновременно быть выделенным под заказ. Поэтому местоположение, право собственности, состояние, распределение и плановое назначение следует регистрировать отдельно, если система управления запасами поддерживает такие различия.
Как управляются физические товарные резервы
Определите назначение и условия выпуска
Политика управления резервом должна объяснять, почему товары сохраняются и когда их можно использовать. Для буфера на случай неопределённости пополнения требуются другие правила выпуска, чем для единиц товара, обещанных клиенту. Без этого различия сотрудники могут защищать запас, который должен быть доступен, или продавать товары, необходимые для выполнения другого обязательства.
Условия выпуска могут включать задержку пополнения, утверждение заказа на замену или начало запланированного периода продаж. Это примеры внутренних бизнес-правил, а не требования, изначально присущие выражению «товарные резервы».
Определите количество
Подходящее количество зависит от назначения резерва. Для страхового запаса важными исходными данными являются изменчивость спроса, срок пополнения, изменчивость срока пополнения и желаемый уровень обслуживания. Для распределения под заказ отправной точкой является количество, закреплённое за этим заказом. Для чрезвычайного резерва требуется оценка сбоя и потребностей в потреблении, которые он должен покрыть.
Фиксированный процент от запасов не является универсальным правилом формирования резерва. Метод планирования должен соответствовать товарам, имеющейся неопределённости, качеству доступных данных и последствиям дефицита. Увеличение резерва также связывает оборотный капитал и может создавать дополнительные риски, связанные с хранением, ухудшением состояния или моральным устареванием.
Регистрируйте доступность и местоположение
Физические товары могут оставаться в обычной зоне комплектации, тогда как их доступность ограничивается в системе управления запасами. В качестве альтернативы склад может использовать отдельное место хранения или статус запасов. Ни один из этих вариантов сам по себе не устанавливает право собственности, нормативный статус или пригодность к отправке.
Для операций электронной коммерции важен контроль того, как резерв влияет на количество товаров, предлагаемых к продаже. Физический запас в наличии и доступный для продажи запас не обязательно равны. Правила распределения, блокировки по качеству и настройки резерва могут уменьшить количество, которое каналу продаж разрешено обещать клиентам.
Проверяйте, ротируйте и пополняйте
Резерв необходимо пересматривать по мере изменения спроса, условий поставок и характеристик продукции. Товары с истекающим сроком годности или ограниченным коммерческим сроком требуют внимания к возрасту и состоянию. При необходимости ротация запасов позволяет переводить более старые пригодные товары в обычные операции, пока новые единицы поддерживают установленный уровень резерва.
Использование резервного запаса должно запускать соответствующее последующее действие, например пополнение, пересмотр уровня резерва или закрытие распределения. В противном случае резерв может существовать в политике, но больше отсутствовать в пригодном для использования физическом запасе.
Особенности трансграничного выполнения заказов
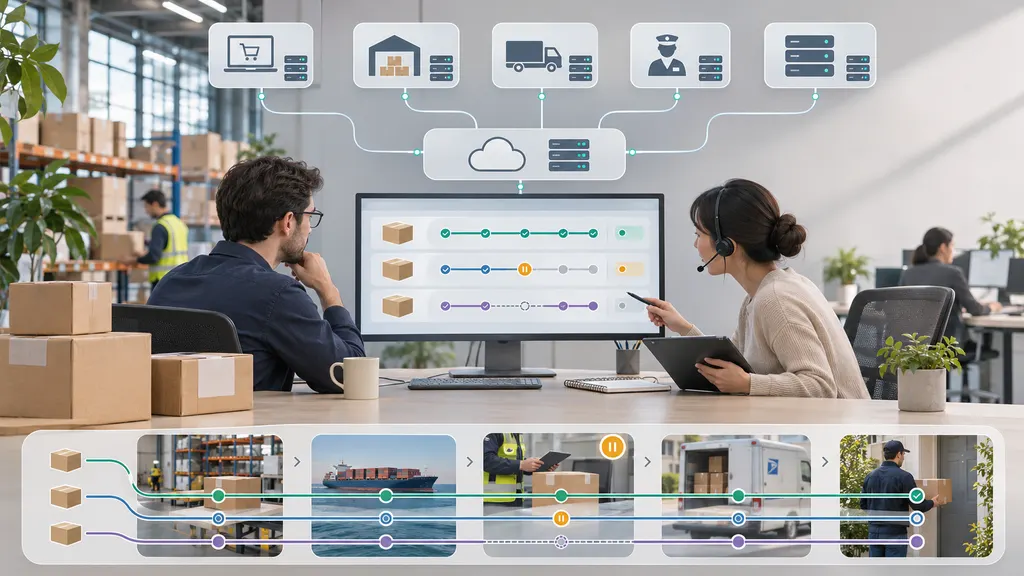
В трансграничной электронной коммерции резерв может помочь продавцу планировать работу с неопределённостью пополнения, но его полезность зависит от того, где хранятся товары и могут ли они фактически быть выпущены. Запасы на зарубежной фабрике не обеспечивают такой же возможности немедленного выполнения заказов, как доступный для продажи запас рядом с клиентом в стране назначения.
Международная перевозка, таможенное оформление и перемещение между объектами могут влиять на сроки пополнения. Наличие большего количества запасов не отменяет таможенные обязательства и не гарантирует доставку. Товары, подпадающие под таможенное ограничение или другое условие выпуска, нельзя считать свободно доступными лишь потому, что компания обозначила их как резерв.
Поэтому практическая оценка должна одновременно учитывать местоположение, состояние, распределение и возможность выпуска. Также необходимо отличать физически полученный запас от запаса, всё ещё находящегося в пути. Включение поступающих товаров в расчёт доступности зависит от правил планирования системы и правил обещания заказов.
Иллюстративные операционные примеры
Следующие гипотетические примеры показывают, почему конкретное описание полезнее одного лишь обозначения.
| Ситуация | Интерпретация | Основной контроль |
|---|---|---|
| Розничный продавец сохраняет дополнительные единицы товара, ожидая неопределённого пополнения. | Товары выполняют функцию страхового запаса. | Проверять буфер с учётом изменчивости спроса и пополнения. |
| Склад защищает единицы товара для подтверждённого заказа клиента. | Товары являются зарезервированным запасом. | Не допускать конфликтующего распределения под другой заказ. |
| Продавец хранит единицы товара для утверждённых отправок замены. | Товары выполняют определённое операционное назначение. | Определить правила соответствия требованиям, авторизации и пополнения. |
| Компания формирует запас перед известным сезонным периодом продаж. | Товары являются запасом упреждения. | Связать решения о закупке и выпуске с запланированным периодом спроса. |
Физические резервы и бухгалтерский учёт запасов
Физический резерв касается товаров, их предполагаемого использования или доступности. Бухгалтерский резерв по запасам касается суммы, отражаемой в отчётности по запасам. Они могут существовать одновременно, но ни один из них не обязательно подразумевает другой.
Согласно IAS 2, запасы оцениваются по наименьшей из двух величин: себестоимости и чистой стоимости реализации. Чистая стоимость реализации отражает предполагаемую цену продажи в обычном ходе бизнеса за вычетом предполагаемых затрат на завершение и затрат, необходимых для осуществления продажи. Поэтому повреждение, моральное устаревание или изменения условий продажи могут иметь значение для оценки.
Хранение товаров в целях операционной защиты не требует автоматически уценки запасов. И наоборот, уменьшение балансовой стоимости товаров не обособляет их физически и не резервирует их под заказы. Если выражение «товарные резервы» встречается в финансовом документе, для его правильной интерпретации важны соответствующая учётная политика и применимая система отчётности.
Проверки при интерпретации термина
- Назначение: Описывает ли выражение буфер неопределённости, распределение под клиента, чрезвычайный запас или корректировку оценки?
- Основа количества: Выражена ли величина в физических единицах, денежной стоимости или в обоих показателях?
- Доступность: Можно ли немедленно продать или использовать товары либо требуется утверждение?
- Местоположение и состояние: Находятся ли товары физически на месте, пригодны ли они к использованию и доступны ли там, где необходимы?
- Обработка в системе: Различает ли запись о запасах количество в наличии и количество, доступное для новых обязательств?
- Выпуск и пересмотр: Кто разрешает использование и какое событие запускает пополнение или повторную оценку?
Вопросы и ответы
То же ли самое товарные резервы, что и страховой запас?
Не обязательно. Страховой запас специально защищает от неопределённости спроса или пополнения. Товарные резервы — более широкое выражение, зависящее от контекста, которое также может обозначать распределённый запас или товары, сохранённые для другой цели.
Могут ли зарезервированные товары по-прежнему физически находиться на складе?
Да. Резервирование может ограничивать доступность, не требуя перемещения товаров. Поэтому физический запас может превышать количество, доступное для новых заказов.
Гарантируют ли товарные резервы бесперебойную доставку?
Нет. Их полезность зависит от количества, местоположения, состояния и возможности выпуска. Сбои в перевозке, таможенные ограничения или недостаточный запас всё ещё могут препятствовать выполнению заказа.
Является ли резерв по запасам отдельным запасом продукции?
Не в бухгалтерском смысле. Бухгалтерский резерв по запасам связан с оценкой. Физический резерв касается фактически хранящихся или защищённых товаров, предназначенных для операционной цели.
Источники
- Словарь цепочки поставок ASCM — справочная терминология для планирования запасов и связанных понятий, включая страховой запас, цикловой запас и запас упреждения; не является универсальным определением выражения «товарные резервы».
- Фонд МСФО: IAS 2 «Запасы» — оценка запасов, чистая стоимость реализации и бухгалтерское различие между физическим запасом и корректировками оценки.