Tavaravarannot
Mitä tavaravarannot ovat?
Tavaravarannot ovat fyysisten tavaroiden määriä, jotka pidetään varalla tai ylläpidetään tulevaa käyttöä varten sen sijaan, että niitä käytettäisiin tai vapautettaisiin välittömästi. Logistiikassa ja verkkokaupassa ilmaisu voi tarkoittaa varastoa, jota pidetään jatkuvan toimituksen tukemiseksi, epävarmaan kysyntään vastaamiseksi tai tiettyä operatiivista tarkoitusta varten. Sen täsmällinen merkitys riippuu sitä käyttävästä asiakirjasta tai organisaatiosta; sitä ei pidä automaattisesti käsitellä standardoituna varastoluokkana.

Täsmällisemmät termit, kuten varmuusvarasto, varattu varasto tai strateginen varmuusvarasto, ilmaisevat usein käyttötarkoituksen selkeämmin. Fyysisenä varantona pidettävät tavarat on myös erotettava kirjanpidollisesta varastovarauksesta, joka koskee varaston arvostusta eikä erillistä tuotemäärää.
Merkitys logistiikassa ja verkkokaupassa
Tavaravarannot ovat osa varastonhallintaa: tavaroiden suunnittelua ja valvontaa ennen niiden kuluttamista, myyntiä tai lähettämistä. Ne voivat koostua raaka-aineista, komponenteista tai valmiista tuotteista. Varannon muodostaa hallussapidon tarkoitus tai siihen liittyvä rajoitus, ei tavaroiden fyysinen muoto.
Verkkokauppiaalle varanto voi olla varastoa, joka pidetään saatavilla odottamattomien tilausten käsittelemiseksi täydennyksen ollessa kuljetuksessa. Toisessa yrityksessä ilmaisu voi tarkoittaa tuotteita, jotka on varattu korvaaville lähetyksille tai tietyn asiakassopimuksen perusteella. Nämä ovat mahdollisia operatiivisia käyttötapoja, eivät tavaravarantojen yleispäteviä määritelmiä tai muodollisia alaluokkia.
Ilmaisu voi esiintyä varasto-ohjeissa, varastoraporteissa, hankintasuunnitelmissa tai käännetyissä kaupallisissa asiakirjoissa. Lukijoiden tulisi selvittää, tarkoittaako se puskuriksi pidettävää lisävarastoa, sitoumukseen kohdennettua olemassa olevaa varastoa vai normaalista myynnistä pidätettyjä tavaroita. Nämä tulkinnat voivat johtaa erilaisiin myytävissä oleviin määriin, vaikka fyysisen varaston saldo pysyisi muuttumattomana.
Läheisten termien erottaminen
Seuraavat termit kuvaavat erilaisia varaston käyttötarkoituksia tai tiloja. Ne liittyvät toisiinsa, mutta eivät ole keskenään vaihdettavia luokituksia yhdessä järjestelmässä.
| Termi | Merkitys | Suhde tavaravarantoihin |
|---|---|---|
| Varmuusvarasto | Varasto, jota pidetään kysynnän tai täydennyksen epävarmuudelta suojautumiseksi. | Täsmällisempi termi, kun varanto toimii epävarmuuden puskurina. |
| Varattu varasto | Varasto, joka on kohdennettu tiettyyn tilaukseen, asiakkaalle tai muuhun sitoumukseen. | Kuvaa kohdentamista, ei välttämättä ylimääräistä puskurivarastoa. |
| Kiertovarasto | Varasto, joka liittyy odotetun kysynnän täyttämiseen täydennysten välillä. | Palvelee tavanomaisia täydennystarpeita eikä ylimääräistä suojaavaa tarkoitusta. |
| Ennakointivarasto | Varasto, jota kerrytetään odotettavissa olevan tapahtuman, kuten kausikysynnän, edellä. | Vastaa ennakoituun tarpeeseen eikä ainoastaan epävarmuuteen. |
| Strateginen varmuusvarasto | Tavarat, joita pidetään merkittäviä häiriöitä tai määriteltyjä hätätilatarpeita varten. | Sillä on laajempi jatkuvuus- tai hätätilatarkoitus kuin tavanomaisella tilausten kohdentamisella. |
| Kirjanpidollinen varastovaraus | Kirjanpidollinen termi, jota käytetään varastoon liittyviin arvonmuutoksiin tai vähennyksiin. | Ei sellaisenaan osoita fyysisesti eroteltuja tai operatiivisesti varattuja tavaroita. |
Yhdellä tuotteella voi olla useampi kuin yksi merkityksellinen ominaisuus. Tuote voi esimerkiksi sijaita fyysisesti varaston varantoalueella ja olla samalla kohdennettu tilaukseen. Sijainti, omistajuus, kunto, kohdentaminen ja suunnittelutarkoitus tulisi siksi kirjata erikseen, jos varastojärjestelmä tukee näitä erotteluja.
Fyysisten tavaravarantojen hallinta
Määritä tarkoitus ja vapauttamisen ehto
Hyödyllinen varantopolitiikka selittää, miksi tavaroita pidetään varalla ja milloin niitä voidaan käyttää. Epävarman täydennyksen varalle pidettävä puskuri edellyttää erilaisia vapauttamissääntöjä kuin asiakkaalle luvatut tuotteet. Ilman tätä erottelua työntekijät voivat suojata varastoa, jonka pitäisi olla saatavilla, tai myydä tavaroita, joita tarvitaan toiseen velvoitteeseen.
Vapauttamisen ehtoja voivat olla täydennyksen viivästyminen, korvaavan tilauksen hyväksyminen tai suunnitellun myyntijakson alkaminen. Nämä ovat esimerkkejä sisäisistä liiketoimintasäännöistä eivätkä tavaravarannot-ilmaisulle ominaisia vaatimuksia.
Määritä määrä
Sopiva määrä riippuu varannon tarkoituksesta. Varmuusvaraston kannalta merkityksellisiä tekijöitä ovat kysynnän vaihtelu, täydennyksen läpimenoaika, läpimenoajan vaihtelu ja haluttu palvelutaso. Tilauskohdennuksessa lähtökohtana on kyseiseen tilaukseen sitoutunut määrä. Hätätilan varmuusvarasto edellyttää arviota siitä häiriöstä ja kulutustarpeesta, jonka kattamiseen se on tarkoitettu.
Kiinteä prosenttiosuus varastosta ei ole yleispätevä varantosääntö. Suunnittelumenetelmän tulisi vastata tavaroita, kyseistä epävarmuutta, saatavilla olevan tiedon laatua ja varastopulan seurauksia. Varannon kasvattaminen sitoo myös käyttöpääomaa ja voi lisätä varastoinnin, pilaantumisen tai vanhentumisen riskiä.
Kirjaa saatavuus ja sijainti
Fyysiset tavarat voivat pysyä normaalissa keräilypaikassa, vaikka niiden saatavuutta rajoitetaan varastojärjestelmässä. Vaihtoehtoisesti varasto voi käyttää erillistä säilytyspaikkaa tai varastotilaa. Kumpikaan järjestely ei yksinään määritä omistajuutta, sääntelyasemaa tai soveltuvuutta lähettämiseen.
Verkkokauppatoiminnoissa tärkeää on, miten varanto vaikuttaa myyntiin tarjottaviin määriin. Fyysisesti varastossa oleva määrä ja myytävissä oleva määrä eivät välttämättä ole samat. Kohdentamissäännöt, laatupidätykset ja varantoasetukset voivat vähentää määrää, jonka myyntikanava saa luvata.
Tarkista, kierrätä ja täydennä
Varanto on tarkistettava kysynnän, tarjontaolosuhteiden ja tuotteiden ominaisuuksien muuttuessa. Vanhentumispäivän tai rajallisen kaupallisen käyttöiän omaavat tavarat edellyttävät huomiota ikään ja kuntoon. Tarvittaessa varaston kierto mahdollistaa vanhempien käyttökelpoisten tavaroiden siirtymisen normaaliin toimintaan samalla, kun korvaavat yksiköt ylläpitävät suunniteltua varantoa.
Varantovaraston käyttäminen tulisi käynnistää asianmukaisen jatkotoimen, kuten täydennyksen, varantotason uudelleenarvioinnin tai kohdennuksen sulkemisen. Muutoin varanto voi olla olemassa politiikassa mutta puuttua käyttökelpoisesta fyysisestä varastosta.
Rajojen yli tapahtuvan toimituksen näkökohdat
Kansainvälisessä verkkokaupassa varanto voi auttaa myyjää suunnittelemaan täydennyksen epävarmuuden varalle, mutta sen hyödyllisyys riippuu siitä, missä tavaroita säilytetään ja voidaanko ne todella vapauttaa. Ulkomaisessa tehtaassa oleva varasto ei tarjoa samaa välitöntä toimituskykyä kuin määränpään asiakkaan lähellä oleva myytävissä oleva varasto.
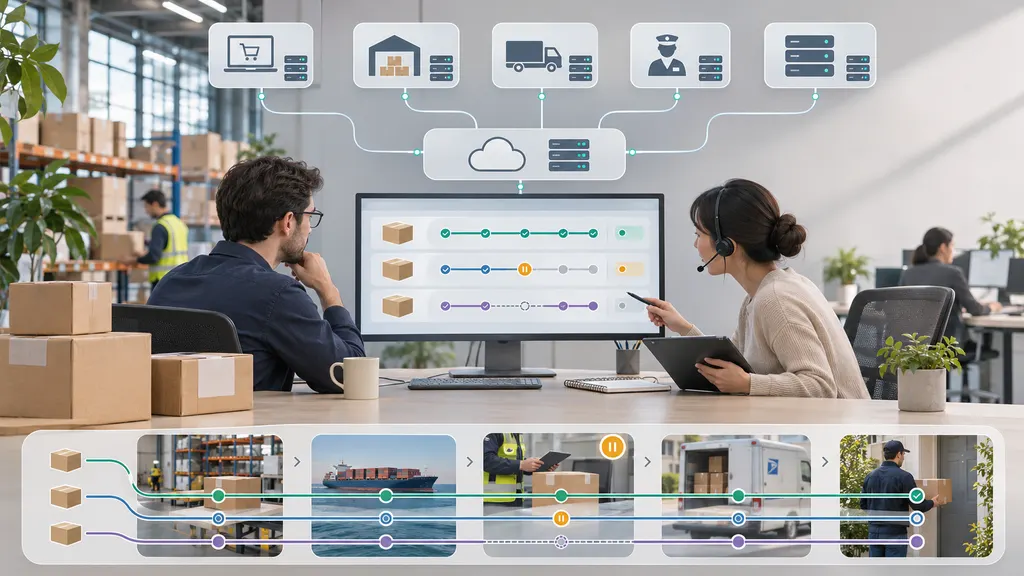
Kansainvälinen kuljetus, tulliselvitys ja siirrot toimipaikkojen välillä voivat vaikuttaa täydennyksen ajoitukseen. Suuremman varastomäärän pitäminen ei poista tullivelvoitteita eikä takaa toimitusta. Tullirajoituksen tai muun vapauttamisen ehdon alaisia tavaroita ei voida pitää vapaasti saatavilla vain siksi, että yritys kutsuu niitä varannoksi.
Käytännön arvioinnissa tarkastellaan siksi yhdessä sijaintia, kuntoa, kohdentamista ja vapauttamiskelpoisuutta. Siinä erotetaan myös fyysisesti vastaanotettu varasto edelleen kuljetuksessa olevasta varastosta. Se, vaikuttavatko saapuvat tavarat saatavuuslaskelmaan, riippuu järjestelmän suunnittelu- ja tilaustenlupaussäännöistä.
Havainnollistavia operatiivisia esimerkkejä
Seuraavat hypoteettiset esimerkit osoittavat, miksi täsmällinen kuvaus on pelkkää nimikettä hyödyllisempi.
| Tilanne | Tulkinta | Keskeinen valvontatoimenpide |
|---|---|---|
| Vähittäismyyjä pitää ylimääräisiä yksiköitä odottaessaan epävarmaa täydennystä. | Tavarat toimivat varmuusvarastona. | Tarkista puskuri kysynnän ja täydennyksen vaihtelun perusteella. |
| Varasto suojaa yksiköitä vahvistettua asiakastilausta varten. | Tavarat ovat varattua varastoa. | Estä ristiriitainen kohdentaminen toiseen tilaukseen. |
| Myyjä pitää yksiköitä hyväksyttyjä korvaavia lähetyksiä varten. | Tavarat palvelevat määriteltyä operatiivista tarkoitusta. | Määritä kelpoisuus, hyväksyntä ja täydennyssäännöt. |
| Yritys kasvattaa varastoa ennen tunnettua kausittaista myyntijaksoa. | Tavarat ovat ennakointivarastoa. | Yhdistä hankinta- ja vapauttamispäätökset suunniteltuun kysyntäjaksoon. |
Fyysiset varannot ja varastokirjanpito
Fyysinen varanto koskee tavaroita ja niiden suunniteltua käyttöä tai saatavuutta. Kirjanpidollinen varastovaraus koskee varastosta ilmoitettavaa määrää. Ne voivat esiintyä samanaikaisesti, mutta kumpikaan ei välttämättä merkitse toista.
IAS 2:n mukaan vaihto-omaisuus arvostetaan hankintamenon ja nettorealisointiarvon alempaan arvoon. Nettorealisointiarvo heijastaa tavanomaisessa liiketoiminnassa arvioitua myyntihintaa vähennettynä arvioiduilla valmistuskustannuksilla ja myynnin toteuttamiseksi tarvittavilla kustannuksilla. Vahingoittuminen, vanhentuminen tai myyntiolosuhteiden muutokset voivat siten olla merkityksellisiä arvostuksen kannalta.
Tavaroiden pitäminen operatiivista suojausta varten ei automaattisesti edellytä varaston alaskirjausta. Vastaavasti tavaroiden kirjanpitoarvon alentaminen ei fyysisesti erottele niitä tai varaa niitä tilauksille. Kun tavaravarannot esiintyvät talousasiakirjassa, siihen liittyvä laskentaperiaate ja sovellettava raportointikehys ovat olennaisia niiden oikean tulkinnan kannalta.
Tarkistukset termin tulkintaa varten
- Tarkoitus: Kuvaako ilmaisu epävarmuuden puskuria, asiakaskohdennusta, hätätilan tarjontaa vai arvonmuutosta?
- Määrän peruste: Ilmaistaanko luku fyysisinä yksikköinä, rahallisena arvona vai molempina?
- Saatavuus: Voidaanko tavarat myydä tai kuluttaa välittömästi vai vaaditaanko hyväksyntä?
- Sijainti ja kunto: Ovatko tavarat fyysisesti paikalla, käyttökelpoisia ja saatavilla siellä, missä niitä tarvitaan?
- Järjestelmäkäsittely: Erotteleeko varastotietue varastossa olevan määrän määristä, jotka ovat käytettävissä uusiin sitoumuksiin?
- Vapauttaminen ja tarkistus: Kuka hyväksyy käytön ja mikä tapahtuma käynnistää täydennyksen tai uudelleenarvioinnin?
UKK
Ovatko tavaravarannot sama asia kuin varmuusvarasto?
Eivät välttämättä. Varmuusvarasto suojaa nimenomaisesti kysynnän tai täydennyksen epävarmuudelta. Tavaravarannot on laajempi ja asiayhteydestä riippuva ilmaisu, joka voi tarkoittaa myös kohdennettua varastoa tai muuhun tarkoitukseen pidettyjä tavaroita.
Voivatko varatut tavarat olla edelleen fyysisesti varastossa?
Kyllä. Varaus voi rajoittaa saatavuutta siirtämättä tavaroita. Fyysinen varasto voi siten olla suurempi kuin uusille tilauksille käytettävissä oleva määrä.
takaavatko tavaravarannot keskeytymättömän toimituksen?
Eivät. Niiden hyödyllisyys riippuu määrästä, sijainnista, kunnosta ja vapauttamiskelpoisuudesta. Kuljetushäiriöt, tullirajoitukset tai riittämätön varasto voivat edelleen estää toimituksen.
Onko varastovaraus erillinen tuotemäärä?
Ei kirjanpidollisessa mielessä. Kirjanpidollinen varastovaraus liittyy arvostukseen. Fyysinen varanto koskee todellisia tavaroita, joita pidetään tai suojataan operatiivista tarkoitusta varten.
Lähteet
- ASCM Supply Chain Dictionary — Varaston suunnittelun ja siihen liittyvien käsitteiden, kuten varmuusvaraston, kiertovaraston ja ennakointivaraston, viiteterminologiaa; ei tavaravarannot-ilmaisun yleispätevä määritelmä.
- IFRS Foundation: IAS 2 Inventories — Varaston arvostus, nettorealisointiarvo sekä fyysisen varaston ja arvonmuutosten välinen kirjanpidollinen ero.