Резерви товарів
Що таке резерви товарів?
Резерви товарів — це кількість фізичних товарів, які утримуються або зберігаються для майбутнього використання, а не використовуються чи випускаються негайно. У логістиці та електронній комерції цей вислів може описувати запаси, що зберігаються для підтримання безперервного постачання, реагування на невизначений попит або виконання певної операційної мети. Його точне значення залежить від документа чи організації, яка його використовує; його не слід автоматично вважати стандартизованою категорією запасів.

Конкретніші терміни, такі як страховий запас, зарезервовані запаси або стратегічний запас, часто чіткіше передають призначення. Товари, що зберігаються як фізичний резерв, також слід відрізняти від бухгалтерського резерву запасів, який стосується оцінки запасів, а не окремої кількості продукції.
Значення в логістиці та електронній комерції
Резерви товарів є частиною управління запасами — планування та контролю товарів до їх споживання, продажу або відправлення. Вони можуть складатися із сировини, компонентів або готової продукції. Резервом їх робить мета або обмеження, пов’язані з їх зберіганням, а не їхня фізична форма.
Для продавця в електронній комерції резервом можуть бути запаси, утримувані для обробки непередбачених замовлень, поки поповнення перебуває в дорозі. В іншому бізнесі цей вислів може стосуватися одиниць товару, захищених для відправлень заміни або певної угоди з клієнтом. Це можливі операційні способи використання, а не універсальні визначення чи формальні підкласи резервів товарів.
Цей вислів може зустрічатися в інструкціях для складу, звітах про запаси, планах закупівель або перекладених комерційних документах. Читачам слід з’ясувати, чи означає він додаткові запаси, що зберігаються як буфер, наявні запаси, розподілені для виконання зобов’язання, чи товари, вилучені зі звичайного продажу. Ці тлумачення можуть призводити до різної кількості товарів, доступних для продажу, навіть коли фізичний залишок на складі не змінюється.
Розмежування пов’язаних термінів
Наведені нижче терміни пояснюють різні цілі або статуси запасів. Вони пов’язані між собою, але не є взаємозамінними класифікаціями в межах однієї системи.
| Термін | Значення | Зв’язок із резервами товарів |
|---|---|---|
| Страховий запас | Запаси, що зберігаються для захисту від невизначеності попиту або поповнення. | Точніший термін, коли резерв існує як буфер невизначеності. |
| Зарезервовані запаси | Запаси, розподілені для конкретного замовлення, клієнта або іншого зобов’язання. | Описує розподіл, а не обов’язково додатковий буферний запас. |
| Циклічний запас | Запаси, пов’язані із задоволенням очікуваного попиту між поповненнями. | Обслуговує звичайні потреби поповнення, а не додаткову захисну мету. |
| Запас випередження | Запаси, накопичені напередодні очікуваної події, наприклад сезонного попиту. | Спрямований на очікувану потребу, а не лише на невизначеність. |
| Стратегічний запас | Товари, що зберігаються для значних перебоїв або визначених надзвичайних потреб. | Має ширшу мету забезпечення безперервності або реагування на надзвичайні ситуації, ніж звичайний розподіл для замовлень. |
| Бухгалтерський резерв запасів | Бухгалтерський термін, що використовується для коригування оцінки або створення резервів, пов’язаних із запасами. | Сам по собі не вказує на фізично відокремлені або операційно зарезервовані товари. |
Одна одиниця товару може мати більше однієї відповідної характеристики. Наприклад, продукт може фізично зберігатися в резервній зоні складу та водночас бути розподіленим для замовлення. Тому місцезнаходження, право власності, стан, розподіл і планове призначення слід реєструвати окремо, якщо система управління запасами підтримує такі розрізнення.
Як управляють фізичними резервами товарів
Визначте мету та умову вивільнення
Корисна політика резервування пояснює, чому товари утримуються та коли їх можна використовувати. Буфер для невизначеного поповнення потребує інших правил вивільнення, ніж одиниці, обіцяні клієнту. Без такого розрізнення працівники можуть захищати запаси, які мають бути доступними, або продавати товари, потрібні для іншого зобов’язання.
Умови вивільнення можуть включати затримку поповнення, схвалення замовлення на заміну або початок запланованого періоду продажу. Це приклади внутрішніх бізнес-правил, а не вимоги, що випливають із самого вислову «резерви товарів».
Визначте кількість
Належна кількість залежить від мети резерву. Для страхового запасу важливими показниками є мінливість попиту, час виконання поповнення, мінливість часу виконання та бажаний рівень обслуговування. Для розподілу за замовленням вихідною точкою є кількість, закріплена за цим замовленням. Надзвичайний запас потребує оцінки перебою та потреб у споживанні, які він має покривати.
Фіксований відсоток запасів не є універсальним правилом резервування. Метод планування має відповідати товарам, наявній невизначеності, якості доступних даних і наслідкам дефіциту. Збільшення резерву також заморожує оборотний капітал і може створювати додаткові ризики, пов’язані зі зберіганням, псуванням або моральним старінням.
Фіксуйте доступність і місцезнаходження
Фізичні товари можуть залишатися у звичайному місці відбору, тоді як їхня доступність обмежується в системі управління запасами. Крім того, склад може використовувати окреме місце зберігання або статус запасів. Жоден із цих способів сам по собі не визначає право власності, регуляторний статус або придатність до відправлення.
Для операцій електронної комерції важливо контролювати, як резерв впливає на кількість товарів, запропонованих до продажу. Фізичний запас у наявності та запас, доступний для продажу, не обов’язково однакові. Правила розподілу, блокування за якістю та налаштування резерву можуть зменшувати кількість, яку каналу продажу дозволено обіцяти.
Переглядайте, переміщуйте та поповнюйте
Резерв потребує перегляду в міру зміни попиту, умов постачання та характеристик продукції. Товари з терміном придатності або обмеженим комерційним строком життя потребують уваги до віку та стану. За потреби ротація запасів дає змогу переміщувати старіші придатні товари до звичайних операцій, тоді як нові одиниці підтримують запланований резерв.
Використання резервних запасів має запускати відповідну подальшу дію, наприклад поповнення, повторну оцінку рівня резерву або закриття розподілу. Інакше резерв може існувати в політиці, але вже бути відсутнім у придатних до використання фізичних запасах.
Особливості транскордонного виконання замовлень
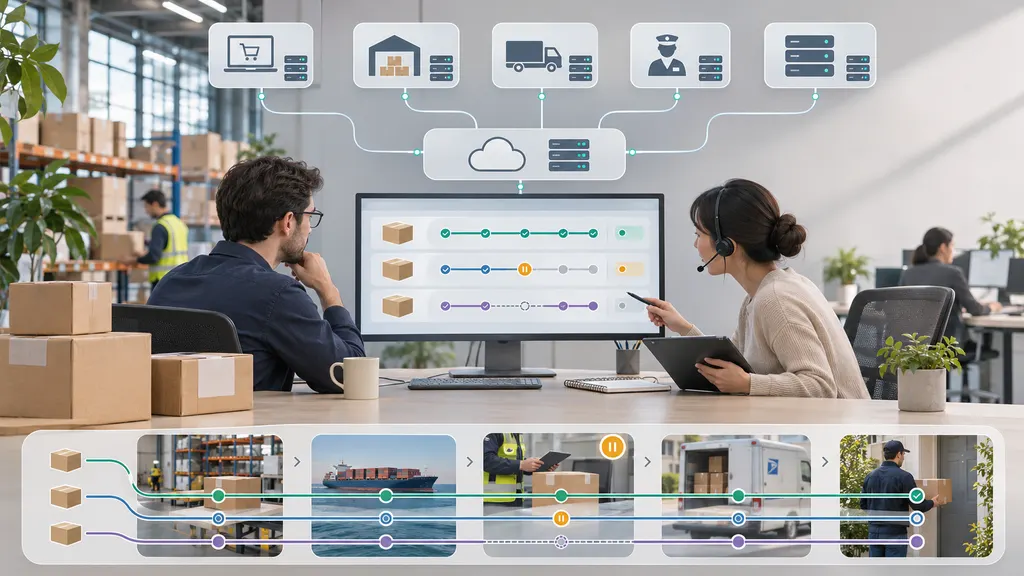
У транскордонній електронній комерції резерв може допомогти продавцю планувати з урахуванням невизначеності поповнення, але його корисність залежить від місця зберігання товарів і можливості їх фактичного вивільнення. Запаси на закордонному заводі не забезпечують такої самої негайної спроможності виконання замовлень, як товарні запаси, доступні для продажу поблизу клієнта призначення.
Міжнародне транспортування, митне оформлення та переміщення між об’єктами можуть впливати на строки поповнення. Зберігання більшої кількості запасів не скасовує митних зобов’язань і не гарантує доставку. Товари, на які поширюється митне обмеження або інша умова вивільнення, не можна вважати вільно доступними лише тому, що компанія позначає їх як резерв.
Тому практична оцінка має одночасно враховувати місцезнаходження, стан, розподіл і право на вивільнення. Також слід відрізняти фізично отримані запаси від запасів, які все ще перебувають у дорозі. Чи враховуються вхідні товари під час розрахунку доступності, залежить від правил планування та обіцянки виконання замовлень у системі.
Ілюстративні операційні приклади
Наведені нижче гіпотетичні приклади показують, чому конкретний опис корисніший за саму назву.
| Ситуація | Тлумачення | Ключовий контроль |
|---|---|---|
| Роздрібний продавець утримує додаткові одиниці, очікуючи на невизначене поповнення. | Товари виконують роль страхового запасу. | Переглядати буфер з урахуванням мінливості попиту та поповнення. |
| Склад захищає одиниці для підтвердженого замовлення клієнта. | Товари є зарезервованими запасами. | Не допускати конфліктного розподілу для іншого замовлення. |
| Продавець утримує одиниці для схвалених відправлень заміни. | Товари мають визначене операційне призначення. | Визначити правила відповідності, авторизації та поповнення. |
| Компанія накопичує запаси перед відомим сезонним періодом продажу. | Товари є запасами випередження. | Пов’язати рішення щодо закупівель і вивільнення із запланованим періодом попиту. |
Фізичні резерви та бухгалтерський облік запасів
Фізичний резерв стосується товарів і їхнього призначеного використання або доступності. Бухгалтерський резерв запасів стосується суми, відображеної в обліку запасів. Вони можуть існувати одночасно, але жоден із них не обов’язково означає наявність іншого.
Відповідно до IAS 2 запаси оцінюються за нижчою з двох величин: собівартістю та чистою вартістю реалізації. Чиста вартість реалізації відображає оцінену ціну продажу в межах звичайної діяльності за вирахуванням оцінених витрат на завершення та витрат, необхідних для здійснення продажу. Тому пошкодження, моральне старіння або зміни умов продажу можуть бути важливими для оцінки.
Утримання товарів для операційного захисту не означає автоматичної необхідності списання запасів. І навпаки, зменшення балансової вартості товарів не відокремлює їх фізично та не резервує їх для замовлень. Коли «резерви товарів» згадуються у фінансовому документі, для правильного тлумачення необхідно враховувати відповідну облікову політику та застосовну систему звітності.
Перевірки під час тлумачення терміна
- Мета: Чи описує цей вислів буфер невизначеності, розподіл для клієнта, надзвичайний запас або коригування оцінки?
- Основа кількості: Чи виражено показник у фізичних одиницях, грошовій вартості або в обох формах?
- Доступність: Чи можна негайно продати або використати товари, чи потрібне схвалення?
- Місцезнаходження та стан: Чи товари фізично наявні, придатні до використання та доступні там, де вони потрібні?
- Обробка системою: Чи розрізняє запис запасів кількість у наявності та кількість, доступну для нових зобов’язань?
- Вивільнення та перегляд: Хто дозволяє використання і яка подія запускає поповнення або повторну оцінку?
Запитання та відповіді
Чи є резерви товарів тим самим, що й страховий запас?
Не обов’язково. Страховий запас спеціально захищає від невизначеності попиту або поповнення. Резерви товарів — це ширший, залежний від контексту вислів, який також може стосуватися розподілених запасів або товарів, утримуваних для іншої мети.
Чи можуть зарезервовані товари все ще фізично перебувати на складі?
Так. Резервування може обмежити доступність без переміщення товарів. Тому фізичний запас може перевищувати кількість, доступну для нових замовлень.
Чи гарантують резерви товарів безперебійну доставку?
Ні. Їхня корисність залежить від кількості, місцезнаходження, стану та права на вивільнення. Перебої в транспортуванні, митні обмеження або недостатній запас усе ще можуть перешкодити виконанню замовлення.
Чи є бухгалтерський резерв окремим запасом продукції?
Ні, у бухгалтерському розумінні. Бухгалтерський резерв запасів стосується оцінки. Фізичний резерв стосується фактичних товарів, утримуваних або захищених для операційної мети.
Джерела
- ASCM Supply Chain Dictionary — довідкова термінологія з планування запасів і пов’язаних понять, зокрема страхового запасу, циклічного запасу та запасу випередження; не є універсальним визначенням вислову «резерви товарів».
- IFRS Foundation: IAS 2 Inventories — оцінка запасів, чиста вартість реалізації та бухгалтерське розрізнення між фізичними запасами й коригуваннями оцінки.