Rezerve de mărfuri
Ce sunt rezervele de mărfuri?
Rezervele de mărfuri reprezintă cantități de bunuri fizice păstrate sau menținute pentru utilizare ulterioară, în loc să fie utilizate sau eliberate imediat. În logistică și comerțul electronic, expresia poate descrie stocuri păstrate pentru a susține continuitatea aprovizionării, pentru a răspunde unei cereri incerte sau pentru a servi unui scop operațional desemnat. Sensul exact depinde de documentul sau organizația care o utilizează; nu ar trebui tratată automat ca o categorie standardizată de stoc.

Termeni mai specifici, precum stoc de siguranță, stoc rezervat sau stoc strategic, comunică adesea mai clar scopul urmărit. Mărfurile păstrate ca rezervă fizică trebuie, de asemenea, diferențiate de o rezervă contabilă de stoc, care se referă la evaluarea stocurilor, nu la o cantitate separată de produse.
Semnificația în logistică și comerțul electronic
Rezervele de mărfuri fac parte din gestionarea stocurilor: planificarea și controlul mărfurilor înainte ca acestea să fie consumate, vândute sau expediate. Ele pot consta în materii prime, componente sau produse finite. Ceea ce le transformă în rezerve este scopul sau restricția asociată păstrării lor, nu forma lor fizică.
Pentru un comerciant online, o rezervă poate fi un stoc păstrat pentru a gestiona comenzile neașteptate în timp ce reaprovizionarea este în tranzit. Într-o altă companie, expresia se poate referi la unități protejate pentru expediții de înlocuire sau pentru un anumit acord cu un client. Acestea sunt posibile utilizări operaționale, nu definiții universale sau subcategorii formale ale rezervelor de mărfuri.
Expresia poate apărea în instrucțiuni pentru depozit, rapoarte de stoc, planuri de achiziții sau documente comerciale traduse. Cititorii ar trebui să stabilească dacă aceasta înseamnă stoc suplimentar păstrat ca tampon, stoc existent alocat unui angajament sau mărfuri retrase de la vânzarea normală. Aceste interpretări pot genera cantități disponibile pentru vânzare diferite, chiar și atunci când soldul fizic al depozitului rămâne neschimbat.
Diferențierea termenilor înrudiți
Următorii termeni explică diferite scopuri sau stări ale stocurilor. Sunt înrudiți, dar nu reprezintă clasificări interschimbabile în cadrul unui singur sistem.
| Termen | Semnificație | Relația cu rezervele de mărfuri |
|---|---|---|
| Stoc de siguranță | Stoc păstrat pentru a proteja împotriva incertitudinii cererii sau a reaprovizionării. | Un termen mai precis atunci când rezerva există ca tampon împotriva incertitudinii. |
| Stoc rezervat | Stoc alocat unei comenzi, unui client sau unui alt angajament specific. | Descrie alocarea, nu neapărat un stoc tampon suplimentar. |
| Stoc ciclic | Stoc asociat satisfacerii cererii preconizate între reaprovizionări. | Servește nevoilor obișnuite de reaprovizionare, nu unui scop suplimentar de protecție. |
| Stoc de anticipare | Stoc acumulat înaintea unui eveniment preconizat, cum ar fi cererea sezonieră. | Răspunde unei necesități anticipate, nu doar incertitudinii. |
| Stoc strategic | Mărfuri păstrate pentru întreruperi semnificative sau nevoi de urgență desemnate. | Are un scop mai amplu de continuitate sau de urgență decât simpla alocare obișnuită pentru comenzi. |
| Rezervă contabilă de stoc | Termen contabil utilizat pentru ajustări sau provizioane de evaluare aferente stocurilor. | Nu identifică, prin el însuși, mărfuri separate fizic sau rezervate operațional. |
Un singur articol poate avea mai multe atribute relevante. De exemplu, un produs poate fi amplasat fizic într-o zonă de rezervă a depozitului și, în același timp, alocat unei comenzi. Prin urmare, locația, proprietatea, starea, alocarea și scopul de planificare ar trebui înregistrate separat atunci când sistemul de stocuri permite aceste distincții.
Cum sunt gestionate rezervele fizice de mărfuri
Definirea scopului și a condiției de eliberare
O politică utilă privind rezervele explică de ce sunt păstrate mărfurile și când pot fi utilizate. Un tampon pentru reaprovizionarea incertă necesită reguli de eliberare diferite de cele pentru unitățile promise unui client. Fără această distincție, angajații pot proteja stocuri care ar trebui să fie disponibile sau pot vinde mărfuri necesare unei alte obligații.
Condițiile de eliberare pot include o întârziere a reaprovizionării, aprobarea unei comenzi de înlocuire sau începutul unei perioade de vânzări planificate. Acestea sunt exemple de reguli interne ale companiei, nu cerințe inerente expresiei rezerve de mărfuri.
Determinarea cantității
Cantitatea adecvată depinde de scopul rezervei. Pentru stocul de siguranță, datele relevante includ variabilitatea cererii, timpul de reaprovizionare, variabilitatea timpului de reaprovizionare și nivelul de serviciu dorit. Pentru o alocare de comandă, punctul de plecare este cantitatea angajată pentru comanda respectivă. Un stoc de urgență necesită o evaluare a întreruperii și a nevoilor de consum pe care intenționează să le acopere.
Un procent fix din stoc nu reprezintă o regulă universală pentru rezerve. Metoda de planificare ar trebui să corespundă mărfurilor, incertitudinii implicate, calității datelor disponibile și consecințelor unei lipse de stoc. Creșterea unei rezerve blochează, de asemenea, capital circulant și poate crea expuneri suplimentare la costuri de depozitare, deteriorare sau învechire.
Înregistrarea disponibilității și a locației
Mărfurile fizice pot rămâne într-o locație obișnuită de pregătire a comenzilor, în timp ce disponibilitatea lor este restricționată într-un sistem de stocuri. Alternativ, un depozit poate utiliza o locație separată de depozitare sau o stare distinctă a stocului. Niciuna dintre aceste variante nu stabilește, de una singură, proprietatea, statutul de reglementare sau adecvarea pentru expediere.
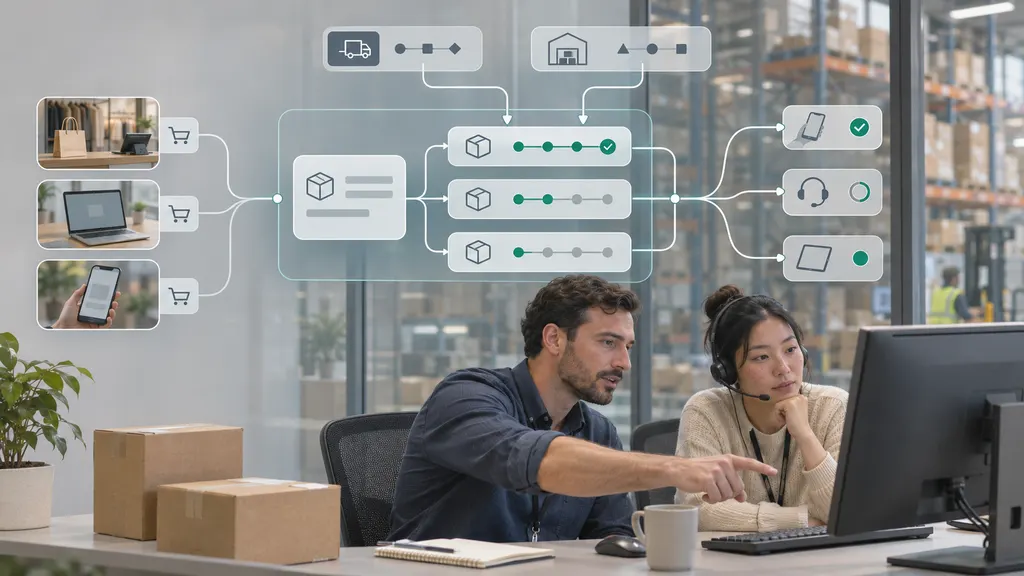
Pentru operațiunile de comerț electronic, controlul important constă în modul în care rezerva afectează cantitățile oferite spre vânzare. Stocul fizic disponibil și stocul disponibil pentru vânzare nu sunt neapărat egale. Regulile de alocare, blocările de calitate și setările rezervelor pot reduce cantitatea pe care un canal de vânzări are voie să o promită.
Revizuirea, rotația și reaprovizionarea
O rezervă trebuie revizuită pe măsură ce se schimbă cererea, condițiile de aprovizionare și caracteristicile produsului. Mărfurile cu date de expirare sau cu o durată comercială limitată necesită atenție în ceea ce privește vechimea și starea. Atunci când este adecvat, rotația stocului permite introducerea mărfurilor utilizabile mai vechi în operațiunile normale, în timp ce unitățile de înlocuire mențin rezerva prevăzută.
Utilizarea stocului de rezervă ar trebui să declanșeze acțiunea ulterioară relevantă, cum ar fi reaprovizionarea, reevaluarea nivelului rezervei sau închiderea unei alocări. În caz contrar, o rezervă poate exista în politică, dar să nu mai fie prezentă în stocul fizic utilizabil.
Considerații privind onorarea comenzilor transfrontaliere
În comerțul electronic transfrontalier, o rezervă poate ajuta un comerciant să planifice în jurul incertitudinii reaprovizionării, dar utilitatea sa depinde de locul în care sunt păstrate mărfurile și de posibilitatea reală de a le elibera. Stocul aflat într-o fabrică din străinătate nu oferă aceeași capacitate imediată de onorare a comenzilor ca stocul vandabil aflat în apropierea clientului de destinație.
Transportul internațional, vămuirea și transferurile între facilități pot afecta durata reaprovizionării. Păstrarea unui stoc mai mare nu elimină obligațiile vamale și nu garantează livrarea. Mărfurile supuse unei restricții vamale sau unei alte condiții de eliberare nu pot fi tratate ca fiind disponibile în mod liber doar pentru că firma le etichetează drept rezervă.
Prin urmare, o evaluare practică ia în considerare împreună locația, starea, alocarea și eligibilitatea pentru eliberare. De asemenea, face distincția între stocul recepționat fizic și stocul aflat încă în tranzit. Măsura în care mărfurile care urmează să sosească contribuie la calculul disponibilității depinde de regulile sistemului privind planificarea și angajarea comenzilor.
Exemple operaționale ilustrative
Următoarele exemple ipotetice arată de ce o descriere specifică este mai utilă decât simpla etichetă.
| Situație | Interpretare | Control principal |
|---|---|---|
| Un comerciant păstrează unități suplimentare în timp ce așteaptă o reaprovizionare incertă. | Mărfurile servesc drept stoc de siguranță. | Revizuirea tamponului în funcție de variabilitatea cererii și a reaprovizionării. |
| Un depozit protejează unități pentru o comandă confirmată a unui client. | Mărfurile reprezintă stoc rezervat. | Prevenirea alocării conflictuale către o altă comandă. |
| Un comerciant păstrează unități pentru expediții de înlocuire aprobate. | Mărfurile servesc unui scop operațional desemnat. | Definirea eligibilității, autorizării și regulilor de reaprovizionare. |
| O companie acumulează stoc înaintea unei perioade sezoniere de vânzări cunoscute. | Mărfurile reprezintă stoc de anticipare. | Corelarea deciziilor de achiziție și eliberare cu perioada planificată a cererii. |
Rezervele fizice și contabilitatea stocurilor
O rezervă fizică se referă la mărfuri și la utilizarea sau disponibilitatea lor prevăzută. O rezervă contabilă de stoc se referă la valoarea raportată a stocului. Cele două pot coexista, dar niciuna nu o implică în mod necesar pe cealaltă.
Conform IAS 2, stocurile sunt evaluate la valoarea cea mai mică dintre cost și valoarea realizabilă netă. Valoarea realizabilă netă reflectă prețul de vânzare estimat în cursul normal al activității, minus costurile estimate pentru finalizare și costurile necesare realizării vânzării. Prin urmare, deteriorarea, învechirea sau schimbările condițiilor de vânzare pot fi relevante pentru evaluare.
Păstrarea mărfurilor pentru protecție operațională nu necesită automat reducerea valorii contabile a stocului. În schimb, reducerea valorii contabile a mărfurilor nu le separă fizic și nu le rezervă pentru comenzi. Atunci când expresia rezerve de mărfuri apare într-un document financiar, politica contabilă aferentă și cadrul de raportare aplicabil sunt esențiale pentru interpretarea corectă.
Verificări la interpretarea termenului
- Scop: Expresia descrie un tampon împotriva incertitudinii, o alocare pentru un client, o rezervă de urgență sau o ajustare de evaluare?
- Baza cantității: Cifra este exprimată în unități fizice, valoare monetară sau ambele?
- Disponibilitate: Mărfurile pot fi vândute sau consumate imediat ori este necesară o aprobare?
- Locație și stare: Mărfurile sunt prezente fizic, utilizabile și accesibile acolo unde este nevoie de ele?
- Tratamentul în sistem: Evidența stocului face distincție între cantitatea disponibilă fizic și cantitățile disponibile pentru noi angajamente?
- Eliberare și revizuire: Cine autorizează utilizarea și ce eveniment declanșează reaprovizionarea sau reevaluarea?
Întrebări și răspunsuri
Rezervele de mărfuri sunt același lucru cu stocul de siguranță?
Nu neapărat. Stocul de siguranță protejează în mod specific împotriva incertitudinii cererii sau a reaprovizionării. Rezervele de mărfuri reprezintă o expresie mai largă, dependentă de context, care se poate referi și la stoc alocat sau la mărfuri păstrate în alt scop.
Mărfurile rezervate pot fi încă prezente fizic într-un depozit?
Da. O rezervare poate restricționa disponibilitatea fără mutarea mărfurilor. Prin urmare, stocul fizic poate depăși cantitatea disponibilă pentru comenzi noi.
Rezervele de mărfuri garantează livrarea neîntreruptă?
Nu. Utilitatea lor depinde de cantitate, locație, stare și eligibilitatea pentru eliberare. Perturbările transportului, restricțiile vamale sau stocul insuficient pot împiedica în continuare onorarea comenzilor.
O rezervă contabilă de stoc este un stoc separat de produse?
Nu în sens contabil. O rezervă contabilă de stoc se referă la evaluare. O rezervă fizică se referă la mărfuri reale păstrate sau protejate pentru un scop operațional.
Surse
- Dicționarul lanțului de aprovizionare ASCM — Terminologie de referință pentru planificarea stocurilor și concepte conexe, inclusiv stocul de siguranță, stocul ciclic și stocul de anticipare; nu reprezintă o definiție universală a expresiei rezerve de mărfuri.
- Fundația IFRS: IAS 2 Stocuri — Evaluarea stocurilor, valoarea realizabilă netă și distincția contabilă dintre stocul fizic și ajustările de evaluare.