Rezerwy towarów
Czym są rezerwy towarowe?
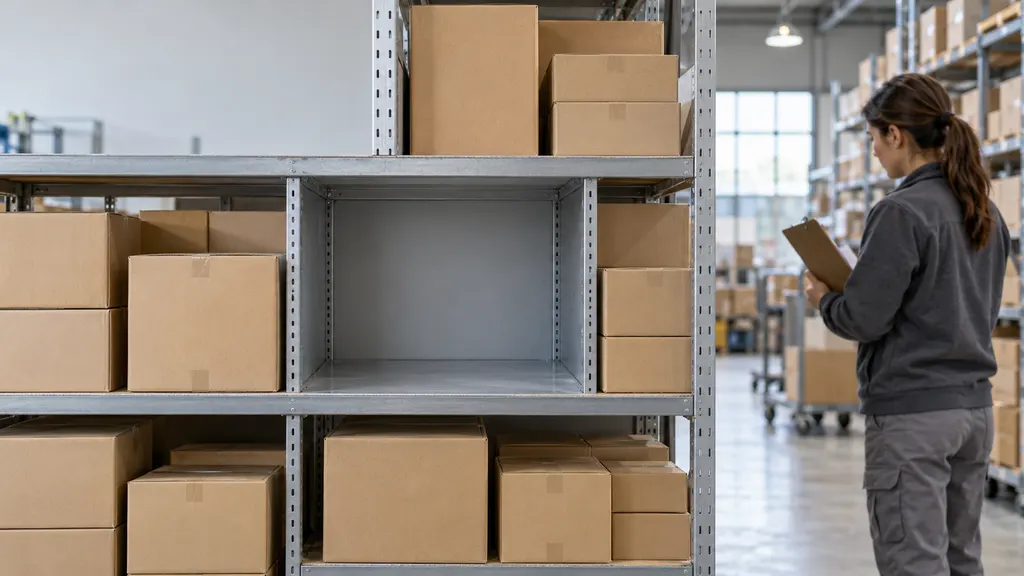
Rezerwy towarowe to ilości towarów fizycznych zatrzymanych lub utrzymywanych do wykorzystania w przyszłości, zamiast wykorzystania lub wydania ich od razu. W logistyce i handlu elektronicznym określenie to może opisywać zapasy przechowywane w celu zapewnienia ciągłości dostaw, reagowania na niepewny popyt lub realizacji określonego celu operacyjnego. Jego dokładne znaczenie zależy od dokumentu lub organizacji, która go używa; nie należy automatycznie traktować go jako ustandaryzowanej kategorii zapasów.

Bardziej szczegółowe terminy, takie jak zapas bezpieczeństwa, zarezerwowane zapasy lub zapas strategiczny, często wyraźniej komunikują zamierzony cel. Towary utrzymywane jako rezerwa fizyczna należy również odróżnić od księgowej rezerwy na zapasy, która dotyczy wyceny zapasów, a nie odrębnej ilości produktów.
Znaczenie w logistyce i handlu elektronicznym
Rezerwy towarowe są elementem zarządzania zapasami, czyli planowania i kontroli towarów przed ich zużyciem, sprzedażą lub wysyłką. Mogą obejmować surowce, komponenty lub wyroby gotowe. O tym, że są rezerwą, decyduje cel lub ograniczenie związane z ich przechowywaniem, a nie ich fizyczna forma.
W przypadku sprzedawcy internetowego rezerwa może oznaczać zapas zatrzymany w celu obsługi nieoczekiwanych zamówień, gdy uzupełnienie zapasów jest w tranzycie. W innej firmie określenie to może odnosić się do jednostek zabezpieczonych na potrzeby wysyłek zastępczych lub określonej umowy z klientem. Są to możliwe zastosowania operacyjne, a nie uniwersalne definicje ani formalne podkategorie rezerw towarowych.
Określenie to może pojawiać się w instrukcjach magazynowych, raportach dotyczących zapasów, planach zakupowych lub tłumaczonych dokumentach handlowych. Należy ustalić, czy oznacza ono dodatkowy zapas utrzymywany jako bufor, istniejący zapas przydzielony do określonego zobowiązania, czy towary wycofane ze standardowej sprzedaży. Interpretacje te mogą prowadzić do różnych ilości dostępnych do sprzedaży, nawet gdy fizyczny stan magazynowy pozostaje niezmieniony.
Rozróżnianie powiązanych terminów
Poniższe terminy wyjaśniają różne cele lub statusy zapasów. Są ze sobą powiązane, ale nie są wymiennymi klasyfikacjami w ramach jednego systemu.
| Termin | Znaczenie | Relacja do rezerw towarowych |
|---|---|---|
| Zapas bezpieczeństwa | Zapas utrzymywany w celu ochrony przed niepewnością popytu lub uzupełniania zapasów. | Bardziej precyzyjny termin, gdy rezerwa istnieje jako bufor niepewności. |
| Zarezerwowane zapasy | Zapasy przydzielone do określonego zamówienia, klienta lub innego zobowiązania. | Opisuje przydział, a niekoniecznie dodatkowy zapas buforowy. |
| Zapas cykliczny | Zapasy związane z pokrywaniem oczekiwanego popytu między kolejnymi uzupełnieniami. | Służy zwykłym potrzebom uzupełniania, a nie dodatkowemu celowi ochronnemu. |
| Zapas antycypacyjny | Zapasy zgromadzone przed spodziewanym wydarzeniem, takim jak sezonowy popyt. | Odpowiada na przewidywane zapotrzebowanie, a nie wyłącznie na niepewność. |
| Zapas strategiczny | Towary zachowane na wypadek poważnych zakłóceń lub określonych potrzeb awaryjnych. | Ma szerszy cel związany z ciągłością działania lub sytuacjami awaryjnymi niż zwykły przydział do zamówienia. |
| Księgowa rezerwa na zapasy | Termin księgowy używany w odniesieniu do korekt wyceny lub odpisów dotyczących zapasów. | Sam w sobie nie wskazuje na fizycznie wydzielone lub operacyjnie zarezerwowane towary. |
Pojedynczy artykuł może mieć więcej niż jedną istotną cechę. Na przykład produkt może znajdować się fizycznie w strefie rezerw magazynowych, a jednocześnie być przydzielony do zamówienia. Lokalizacja, własność, stan, przydział i cel planistyczny powinny być zatem rejestrowane oddzielnie, jeśli system zapasów obsługuje takie rozróżnienia.
Jak zarządza się fizycznymi rezerwami towarowymi
Określ cel i warunek wydania
Użyteczna polityka dotycząca rezerw wyjaśnia, dlaczego towary są zatrzymywane i kiedy mogą zostać wykorzystane. Bufor na wypadek niepewnego uzupełnienia zapasów wymaga innych zasad wydawania niż jednostki obiecane klientowi. Bez takiego rozróżnienia pracownicy mogą chronić zapas, który powinien być dostępny, albo sprzedawać towary potrzebne do realizacji innego zobowiązania.
Warunki wydania mogą obejmować opóźnienie uzupełnienia zapasów, zatwierdzenie zamówienia zastępczego lub rozpoczęcie zaplanowanego okresu sprzedaży. Są to przykłady wewnętrznych zasad biznesowych, a nie wymagania wynikające z samego określenia rezerwy towarowe.
Określ ilość
Odpowiednia ilość zależy od celu rezerwy. W przypadku zapasu bezpieczeństwa istotne dane obejmują zmienność popytu, czas realizacji uzupełnienia, zmienność czasu realizacji oraz pożądany poziom obsługi. W przypadku przydziału do zamówienia punktem wyjścia jest ilość przypisana do tego zamówienia. Zapas awaryjny wymaga oceny zakłócenia i potrzeb konsumpcyjnych, które ma pokrywać.
Stały procent zapasów nie jest uniwersalną zasadą ustalania rezerwy. Metoda planowania powinna być dopasowana do towarów, występującej niepewności, jakości dostępnych danych oraz konsekwencji niedoboru. Zwiększenie rezerwy wiąże również kapitał obrotowy i może powodować dodatkowe koszty przechowywania, ryzyko pogorszenia jakości lub przestarzenia zapasów.
Rejestruj dostępność i lokalizację
Towary fizyczne mogą pozostawać w normalnej lokalizacji kompletacyjnej, podczas gdy ich dostępność jest ograniczona w systemie zapasów. Alternatywnie magazyn może korzystać z oddzielnej lokalizacji składowania lub statusu zapasów. Żadne z tych rozwiązań samo w sobie nie określa własności, statusu regulacyjnego ani przydatności do wysyłki.
W operacjach handlu elektronicznego najważniejszą kwestią kontrolną jest sposób, w jaki rezerwa wpływa na ilości oferowane do sprzedaży. Fizyczny zapas dostępny na stanie i zapas dostępny do sprzedaży nie muszą być sobie równe. Zasady przydziału, blokady jakościowe i ustawienia rezerw mogą zmniejszać ilość, którą kanał sprzedaży może obiecać klientom.
Przeglądaj, rotuj i uzupełniaj
Rezerwa wymaga przeglądu wraz ze zmianą popytu, warunków podaży i cech produktu. Towary z datą ważności lub ograniczonym okresem przydatności handlowej wymagają zwracania uwagi na wiek i stan. W stosownych przypadkach rotacja zapasów pozwala wprowadzać starsze, nadające się do użycia towary do normalnych operacji, podczas gdy jednostki zastępcze utrzymują zamierzony poziom rezerwy.
Wykorzystanie zapasu rezerwowego powinno uruchamiać odpowiednie działanie następcze, takie jak uzupełnienie zapasów, ponowna ocena poziomu rezerwy lub zamknięcie przydziału. W przeciwnym razie rezerwa może istnieć w polityce, ale nie być już obecna w użytecznym zapasie fizycznym.
Aspekty realizacji zamówień transgranicznych
W transgranicznym handlu elektronicznym rezerwa może pomóc sprzedawcy planować w warunkach niepewności związanej z uzupełnianiem zapasów, ale jej użyteczność zależy od miejsca przechowywania towarów i możliwości ich faktycznego wydania. Zapasy w zagranicznej fabryce nie zapewniają takiej samej natychmiastowej zdolności realizacji zamówień jak towary przeznaczone do sprzedaży, znajdujące się w pobliżu klienta docelowego.
Transport międzynarodowy, odprawa celna i transfery między obiektami mogą wpływać na terminy uzupełniania zapasów. Utrzymywanie większej ilości zapasów nie eliminuje obowiązków celnych ani nie gwarantuje dostawy. Towary objęte ograniczeniem celnym lub innym warunkiem wydania nie mogą być traktowane jako swobodnie dostępne tylko dlatego, że firma określa je mianem rezerwy.
Praktyczna ocena uwzględnia zatem łącznie lokalizację, stan, przydział i uprawnienie do wydania. Rozróżnia również zapasy fizycznie przyjęte od zapasów wciąż znajdujących się w tranzycie. To, czy towary przychodzące są uwzględniane w obliczeniach dostępności, zależy od zasad planowania i obiecywania realizacji zamówień w systemie.
Przykładowe zastosowania operacyjne
Poniższe hipotetyczne przykłady pokazują, dlaczego konkretny opis jest bardziej użyteczny niż sama etykieta.
| Sytuacja | Interpretacja | Najważniejsza kontrola |
|---|---|---|
| Sprzedawca detaliczny zatrzymuje dodatkowe jednostki w oczekiwaniu na niepewne uzupełnienie zapasów. | Towary pełnią funkcję zapasu bezpieczeństwa. | Przeglądaj bufor pod kątem popytu i zmienności uzupełniania zapasów. |
| Magazyn zabezpiecza jednostki na potrzeby potwierdzonego zamówienia klienta. | Towary są zarezerwowanymi zapasami. | Zapobiegaj konfliktom przydziału do innego zamówienia. |
| Sprzedawca przechowuje jednostki na potrzeby zatwierdzonych wysyłek zastępczych. | Towary służą określonemu celowi operacyjnemu. | Określ zasady kwalifikowalności, autoryzacji i uzupełniania zapasów. |
| Firma buduje zapasy przed znanym sezonowym okresem sprzedaży. | Towary są zapasem antycypacyjnym. | Powiąż decyzje dotyczące zakupów i wydawania z zaplanowanym okresem popytu. |
Rezerwy fizyczne a księgowość zapasów
Rezerwa fizyczna dotyczy towarów oraz ich zamierzonego wykorzystania lub dostępności. Księgowa rezerwa na zapasy dotyczy kwoty wykazywanej w odniesieniu do zapasów. Obie mogą współistnieć, ale żadna z nich nie musi oznaczać drugiej.
Zgodnie z IAS 2 zapasy wycenia się według niższej z dwóch wartości: kosztu i wartości netto możliwej do uzyskania. Wartość netto możliwa do uzyskania odzwierciedla szacowaną cenę sprzedaży w zwykłym toku działalności, pomniejszoną o szacowane koszty ukończenia oraz koszty niezbędne do dokonania sprzedaży. Uszkodzenia, przestarzenie lub zmiany warunków sprzedaży mogą zatem mieć znaczenie dla wyceny.
Przechowywanie towarów w celu ochrony operacyjnej nie oznacza automatycznie konieczności dokonania odpisu aktualizującego wartość zapasów. Z kolei obniżenie wartości bilansowej towarów nie powoduje ich fizycznego wydzielenia ani zarezerwowania na potrzeby zamówień. Gdy określenie rezerwy towarowe pojawia się w dokumencie finansowym, towarzysząca mu polityka rachunkowości i mające zastosowanie ramy sprawozdawczości są niezbędne do prawidłowej interpretacji.
Kontrole podczas interpretacji terminu
- Cel: Czy określenie opisuje bufor niepewności, przydział dla klienta, zapas awaryjny czy korektę wyceny?
- Podstawa ilości: Czy wartość wyrażono w jednostkach fizycznych, wartości pieniężnej czy w obu tych formach?
- Dostępność: Czy towary można natychmiast sprzedać lub zużyć, czy wymagana jest zgoda?
- Lokalizacja i stan: Czy towary są fizycznie obecne, użyteczne i dostępne tam, gdzie są potrzebne?
- Sposób traktowania w systemie: Czy rejestr zapasów rozróżnia ilość dostępną na stanie od ilości dostępnych do nowych zobowiązań?
- Wydanie i przegląd: Kto zatwierdza wykorzystanie i jakie zdarzenie uruchamia uzupełnienie lub ponowną ocenę?
FAQ
Czy rezerwy towarowe są tym samym co zapas bezpieczeństwa?
Niekoniecznie. Zapas bezpieczeństwa chroni konkretnie przed niepewnością popytu lub uzupełniania zapasów. Rezerwy towarowe to szersze, zależne od kontekstu określenie, które może odnosić się również do przydzielonych zapasów lub towarów zatrzymanych w innym celu.
Czy zarezerwowane towary mogą nadal znajdować się fizycznie w magazynie?
Tak. Rezerwacja może ograniczać dostępność bez przemieszczania towarów. Fizyczny zapas może zatem przewyższać ilość dostępną dla nowych zamówień.
Czy rezerwy towarowe gwarantują nieprzerwaną dostawę?
Nie. Ich użyteczność zależy od ilości, lokalizacji, stanu i uprawnienia do wydania. Zakłócenia transportu, ograniczenia celne lub niewystarczający zapas nadal mogą uniemożliwić realizację zamówienia.
Czy rezerwa na zapasy jest oddzielnym zapasem produktów?
Nie w sensie księgowym. Księgowa rezerwa na zapasy dotyczy wyceny. Rezerwa fizyczna dotyczy rzeczywistych towarów przechowywanych lub chronionych w określonym celu operacyjnym.
Źródła
- ASCM Supply Chain Dictionary — Terminologia referencyjna dotycząca planowania zapasów i powiązanych pojęć, w tym zapasu bezpieczeństwa, zapasu cyklicznego i zapasu antycypacyjnego; nie stanowi uniwersalnej definicji określenia rezerwy towarowe.
- IFRS Foundation: IAS 2 Inventories — Wycena zapasów, wartość netto możliwa do uzyskania oraz księgowe rozróżnienie między zapasem fizycznym a korektami wyceny.