İhracat İşleme Bölgesi
İhracat İşleme Bölgesi Nedir?
İhracat işleme bölgesi (EPZ), işletmelerin özel bir düzenleyici ve gümrük çerçevesi kapsamında çoğunlukla ihracata yönelik olarak malları ürettiği, monte ettiği veya işlediği belirlenmiş bir alandır. Ulusal hukuka bağlı olarak, uygun işletmeler kullanımlarını ve malların sonraki hareketini düzenleyen gerekliliklere uymaları koşuluyla üretim girdilerini gümrük vergileri askıya alınmış veya muaf tutulmuş şekilde ithal edebilir. Uluslararası ticaret ve lojistikte bir EPZ, malzeme ve bileşen ithalatını ihracata yönelik üretim ve çıkış sevkiyatıyla birbirine bağlar.
EPZ'ler genellikle bir özel ekonomik bölge (SEZ) biçimi olarak ele alınır. Bunları ayırt eden temel özellik, yalnızca depolama veya dağıtım yerine ihracata yönelik işleme veya imalat faaliyetlerine odaklanmalarıdır. Bununla birlikte, terminoloji yargı bölgelerine göre değişir: Bir bölgenin hukuki anlamı, izin verilen faaliyetleri ve gümrük uygulamaları yürürlükteki yerel çerçeveye göre belirlenmelidir.
Temel Özellikler
Bir EPZ, ekonominin diğer kesimlerinde uygulananlardan belirli şekillerde farklı olan kurallarla birlikte fiziksel bir faaliyet alanını bir araya getirir. Aşağıdaki özellikler kavramın açıklanmasına yardımcı olur, ancak yasal hakların evrensel bir kontrol listesi değildir.
- İhracata yönelik üretim: İşletmeler, öncelikle dış pazarlara yönelik malzemeleri işler, bileşenleri monte eder veya bitmiş ürünler üretir.
- Belirlenmiş uygunluk: Bölge makamları veya diğer sorumlu kurumlar, hangi işletmelerin, faaliyetlerin ve malların rejim kapsamına girdiğini belirler.
- Özel gümrük uygulamaları: Uygun girdiler, ilgili düzenlemenin koşullarına tabi olarak gümrük vergisi indirimi veya askıya alınmasından yararlanabilir.
- Kontrollü mal hareketleri: Girişler, transferler, üretimde kullanım, ihracatlar ve iç piyasaya sunum beyan, kayıt veya izin gerektirebilir.
- Üretim altyapısı: Bir bölge, izin verilen faaliyetleri destekleyen sanayi tesisleri, kamu hizmetleri, ulaşım bağlantıları ve idari hizmetler sağlayabilir.
- Yargı bölgesine özgü teşvikler: Vergi uygulamaları, idari prosedürler ve diğer avantajlar değişiklik gösterir. EPZ statüsü tek başına belirli bir avantaj sağlamaz.
Bir EPZ, ev sahibi ülkenin egemenliği dışında değildir. Özel uygulamalar yalnızca ilgili mevzuatın kapsadığı konular için geçerlidir. Bu statü, iş, çevre, güvenlik veya diğer yürürlükteki yasalardan genel bir muafiyet olarak yorumlanmamalıdır.
Bir İhracat İşleme Bölgesi Nasıl Çalışır?
Aşağıdaki sıralama olası bir EPZ tedarik zincirini göstermektedir. Bu, açıklayıcı bir modeldir; her yargı bölgesinin aynı prosedürleri kullandığı anlamına gelmez.
| Aşama | İşletme faaliyeti | Gümrük veya lojistik hususu |
|---|---|---|
| Yetkilendirme | Bir işletme faaliyet göstermek ve belirli faaliyetleri yürütmek için onay alır. | Uygunluğu, onaylanan süreçleri ve raporlama yükümlülükleri düzenlemenin kapsamını belirler. |
| Girdi tedariki | İşletme ham madde, bileşen veya üretim ekipmanı satın alır. | Gümrük vergisi uygulamasından yararlanma uygunluğu mallara ve yürürlükteki kurallara bağlıdır. |
| Bölgeye giriş hareketi | Mallar bir varış noktasından veya tedarikçiden yetkili tesise taşınır. | Giriş ve transit prosedürleri uygulanabilir; bölgeye taşıma mutlaka kısıtlamasız değildir. |
| İşleme | Girdiler ürünlere dönüştürülür veya monte edilir. | Envanter ve üretim kayıtları, girdilerin, çıktıların, kayıpların ve atıkların mutabakatını destekler. |
| İhracat | Bitmiş ürünler yabancı bir varış noktasına gönderilmek üzere bölgeden çıkar. | İlgili gümrük prosedürünü tamamlamak için ihracat belgeleri ve çıkış kanıtı gerekebilir. |
| Alternatif tasarruf | Mallar yurt içinde satılır, iade edilir, transfer edilir veya imha edilir. | Ayrı onay, beyan, gümrük vergileri, vergiler veya diğer koşullar uygulanabilir. |
Bu nedenle lojistik sınırı yalnızca bölge kapısı değildir. İşletmeler fiziksel hareket ile gümrük statüsünü birbirinden ayırmalıdır. Bir sevkiyat, kullanım, transfer veya serbest bırakma kısıtlarına tabi olmaya devam ederken bir depoya veya üretim tesisine ulaşabilir.
Lojistikte ve Sınır Ötesi E-ticaretteki Rolü
Bir EPZ, malların ihracattan önce üretildiği veya işlendiği durumlarda uluslararası dağıtımın ön aşamasında yer alır. Operasyonel önemi; giriş taşımacılığını, üretim envanterini, ihracat konsolidasyonunu ve gümrük belgelerinin koordinasyonunu kapsar. Nakliye komisyoncuları ve taşıyıcılar malları taşırken, yetkili işletme ve temsilcileri bölge rejimiyle ilişkili yükümlülükleri yerine getirmelidir.
Sınır ötesi e-ticaret işletmesi açısından, ürünler bir varış ülkesindeki depoya veya sipariş karşılama hizmet sağlayıcısına gönderilmeden önce bir EPZ'de üretiliyor veya monte ediliyorsa EPZ ilgili olabilir. Bu ürünlerin çevrim içi bir mağaza üzerinden satılması, tek başına üretim veya ihracatlarının gümrük uygulamasını değiştirmez.
Bir EPZ'den doğrudan paket siparişi karşılama işlemi daha yakından incelenmelidir. İhracat amaçlı üretim yetkisinin yalnızca depolama faaliyetlerine, perakende satışa, yeniden paketlemeye veya bireysel tüketici sevkiyatlarına izin verdiği varsayılmamalıdır. İşletme, planlanan faaliyetin yetkili olup olmadığını ve her çıkış hareketinin nasıl belgelendirileceğini belirlemelidir.
EPZ uygulaması müşterinin ülkesindeki ithalat uygulamasını da belirlemez. Varış ülkesinin gümrük makamları kıymet, sınıflandırma, menşe, gümrük vergileri, vergiler, kısıtlamalar ve ürün uygunluğu konularında kendi kurallarını uygular. İhracatçı ülkede üretim girdilerine tanınan avantajlar, bitmiş ürüne varış noktasında otomatik olarak uygulanmaz.
Örnek Tedarik Zinciri
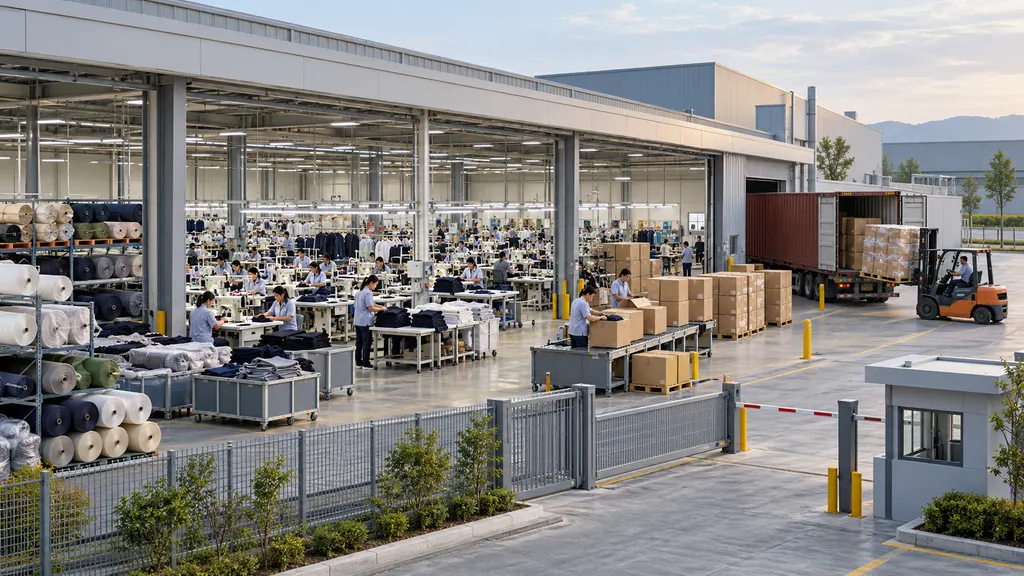
Örneğin bir üretici, kumaş ve aksesuarları bir EPZ'ye ithal edebilir, giysiler üretebilir ve bitmiş kolileri yurt dışındaki bir sipariş karşılama deposuna ihraç edebilir. Üreticinin, gelen malzemeler ile üretim ve çıkan mallar arasındaki bağlantıyı gösteren kayıtlar tutması gerekir. Yurt dışındaki ithalatçı ise varış ülkesinin ithalat gerekliliklerini ayrıca yerine getirir.
Bazı giysiler bunun yerine EPZ'nin ev sahibi ülkesindeki alıcılara satılırsa bu hareket ihracata eşdeğer değildir. Satışa izin verilip verilmediği, hangi beyanların gerekli olduğu ve gümrük vergileri veya vergilerin nasıl hesaplanacağı yerel kurallara bağlıdır. Bu örnek ihracat üretimi ile iç piyasaya sunum arasındaki farkı gösterir; evrensel bir yurt içi satış izni oluşturmaz.
İhracat İşleme Bölgeleri ve İlgili Terimler
Bölge adları uluslararası düzeyde örtüşür ve yerel hukuki tanım genel bir karşılaştırmaya göre önceliklidir. Aşağıdaki ayrımlar, evrensel olarak standartlaştırılmış kategorilerden ziyade terimlerin yaygın kullanımlarını açıklar.
| Terim | Temel vurgu | EPZ ile ilişkisi |
|---|---|---|
| Özel ekonomik bölge | İmalat, hizmetler, lojistik veya çeşitli faaliyetleri kapsayabilen farklı bir düzenleyici çerçeveye sahip alan. | EPZ'lerin genellikle sınıflandırıldığı daha geniş kavram. |
| Serbest bölge | İlgili çerçevede tanımlandığı şekilde mallara özel gümrük uygulaması sunan belirlenmiş alan. | İşleme faaliyetlerine ev sahipliği yapabilir, ancak EPZ ile aynı ihracat odaklı imalat anlayışına sahip olması gerekmez. |
| Serbest ticaret bölgesi | Genellikle ticaret, depolama, dağıtım ve yeniden ihracat faaliyetleriyle ilişkilendirilen ad. | EPZ terminolojisiyle örtüşebilir; adın kendisi imalata izin verilip verilmediğini belirlemez. |
| Gümrüklü depo | Belirli ithalat gümrük vergileri ve vergilerinin derhal ödenmesi olmaksızın, malların gümrük denetimi altında yetkili şekilde depolanması. | Öncelikle bir depolama düzenlemesidir; otomatik olarak imalat yetkisi anlamına gelmez. |
| Sanayi parkı | Sanayi işletmeleri için tesis ve altyapı sağlayan planlı alan. | Özel gümrük statüsüne veya ihracata yönelik yasal rejime sahip olmadan imalata ev sahipliği yapabilir. |
Dünya Gümrük Örgütü'nün Gözden Geçirilmiş Kyoto Sözleşmesi, serbest bölgeyi malların ithalat vergileri ve vergileri bakımından gördüğü muameleye dayalı bir gümrük tanımıyla ele alır. Bu kavram, alanın her hukuki amaç bakımından yabancı toprak olduğu şeklinde yorumlanmamalıdır. Serbest bölge tanımı tek başına belirli bir EPZ ile ilişkili tüm üretim, yatırım veya vergi koşullarını da ortaya koymaz.
Operasyonel Kayıtlar ve Karar Noktaları
Bir EPZ'yi anlamak hem yetkilendirmenin hem de mal akışının incelenmesini gerektirir. Üretim veya sevkiyatları düzenlemeden önce işletmeler, geçerli gereklilikleri belirlemek için aşağıdaki soruları kullanabilir:
- Neye izin verilmiştir? Onaylanan işletmeyi, tesisleri, üretim faaliyetlerini ve alt yüklenicilik veya transferlere ilişkin kısıtlamaları teyit edin.
- Hangi mallar uygundur? Aynı uygulamadan yararlanacaklarını varsaymak yerine malzemeler, bileşenler, makineler, ambalajlar ve yerel olarak satın alınan girdilerin durumunu kontrol edin.
- Hareketler nasıl kaydedilir? Kabul, üretimde kullanım, transfer, ihracat ve diğer tasarruflar için gerekli belgeleri ve envanter kayıtlarını belirleyin.
- Farklılıklar nasıl ele alınır? Üretim kayıpları, hurda, hasarlı mallar ve açıklanamayan envanter farkları için uygulanacak prosedürleri belirleyin.
- Gümrük yükümlülüğünü ne sona erdirir? İhracatı veya başka bir yetkili tasarrufu hangi kanıtın gösterdiğini belirleyin.
- İç piyasaya sunumda ne olur? Sunuma izin verilip verilmediğini ve hangi onayların, gümrük vergilerinin, vergilerin ve ürün gerekliliklerinin uygulanacağını kontrol edin.
- İadeler nasıl ele alınır? İade edilen bitmiş ürünlerin bölgeye yeniden girip giremeyeceğini ve muayene, onarım veya yeniden işleme faaliyetlerine izin verilip verilmediğini teyit edin.
Bunlar doğrulama sorularıdır; yargı bölgesine özgü talimatların yerine geçmez. Amaçları, ticari bir planın bölge yetkisinin gerçekte kapsamadığı avantajlara veya faaliyetlere dayanmasını önlemektir.
Yaygın Yanlış Anlamalar
“Bir EPZ'deki her şey vergiden muaftır.”
Özel uygulamalar koşulludur ve yalnızca belirli mallar, vergiler, faaliyetler veya işlemler için geçerli olabilir. Gümrük vergisinin askıya alınması, gümrük vergisi muafiyeti ve diğer teşvikler farklı mekanizmalardır. Bunların hiçbiri yalnızca bölgenin adına bakılarak varsayılmamalıdır.
“Bir EPZ'de üretilen mallar otomatik olarak tercihli tarifelere hak kazanır.”
Bölge statüsü ile tercihli menşe ayrı konulardır. Tercihli tarife uygulaması talebi, ilgili ticaret anlaşmasının menşe gerekliliklerini ve ilgili koşulları karşılamalıdır. Belirlenmiş bir bölgede işleme yapılması tek başına yeterli kanıt değildir.
“Bir EPZ, liman yakınındaki bir depodan ibarettir.”
Bir EPZ, yalnızca yük depolamak için elverişli bir konum değil, ihracata yönelik üretimle ilişkili bir düzenleyici uygulamadır. Limana yakınlık lojistiği destekleyebilir, ancak EPZ statüsü oluşturmaz.
SSS
EPZ, taşımacılıkta ne anlama gelir?
EPZ, ihracat işleme bölgesi anlamına gelir. Taşıma belgelerinde veya operasyon talimatlarında, özel gümrük ve ihracata yönelik üretim kurallarının malların hareketini etkilediği bir menşei, varış noktasını veya yetkili tesisi gösterebilir.
EPZ'den gelen mallar iç piyasada satılabilir mi?
Bu, yürürlükteki kurallara bağlıdır. İç piyasaya sunuma; onay, beyan, gümrük vergileri, vergiler veya diğer koşullara tabi olarak izin verilebilir. İhracatla aynı uygulamaya tabi olduğu varsayılmamalıdır.
Bir ihracat işleme bölgesi, özel ekonomik bölgeyle aynı mıdır?
Tam olarak değil. EPZ genellikle özel ekonomik bölgenin ihracata yönelik imalat biçimi olarak kabul edilir. SEZ daha geniş bir kavramdır ve diğer faaliyetlere odaklanan bölgeleri de kapsayabilir.
Bir e-ticaret işletmesi sipariş karşılama için EPZ kullanabilir mi?
Muhtemelen, ancak yalnızca izin verilen faaliyetlerin ve gümrük prosedürlerinin önerilen operasyonu desteklediği durumlarda. İhracat için üretim izni, perakende sipariş karşılamayı veya tüketici iadelerinin işlenmesini otomatik olarak yetkilendirmez.
Kaynaklar
- UNCTAD, World Investment Report 2019, Chapter IV: Special Economic Zones — EPZ'ler ile SEZ'ler arasındaki ilişkiyi, ihracata yönelik imalat özelliklerini ve bölge faaliyetleri ile düzenleyici çerçevelerdeki farklılıkları destekler.
- World Customs Organization, Revised Kyoto Convention, Specific Annex D — Gümrüklü depolar ve serbest bölgeler için kabul, yetkili işlemler, mal hareketleri ve çıkarılma sırasındaki uygulamalar dahil olmak üzere gümrük çerçevesini sağlar. Bu, EPZ'nin evrensel bir hukuki tanımından ziyade ilgili terimlerin karşılaştırılmasını destekler.