輸出加工区
輸出加工区とは?
輸出加工区(EPZ)とは、特別な規制・税関制度の下で、主に輸出向けの商品を企業が製造、組立、または加工するために指定された区域です。各国の法律により、対象となる企業は、使用およびその後の商品の移動に関する要件を遵守することを条件に、生産投入物を関税の納付猶予または免除付きで輸入できる場合があります。国際貿易および物流において、EPZは、原材料や部品の輸入と、輸出を目的とした生産および国外への出荷を結び付けます。
EPZは一般に、経済特区(SEZ)の一形態として論じられます。その特徴は、保管や単なる流通ではなく、輸出を目的とした加工または製造に重点を置く点にあります。ただし、用語は法域によって異なります。区域の法的意味、認められる活動、および税関上の取扱いは、適用される現地の制度に基づいて確認する必要があります。
主な特徴
EPZは、経済全体の他の地域に適用される規則とは特定の点で異なる規則と、物理的な事業運営場所を組み合わせたものです。以下の特徴は概念の理解に役立ちますが、法的な権利・恩典の普遍的なチェックリストではありません。
- 輸出志向の生産:企業は、主に海外市場向けの原材料を加工し、部品を組み立て、または完成品を製造します。
- 明確な適格性:区域当局その他の所管機関が、制度の対象となる企業、活動、および商品を決定します。
- 特別な税関上の取扱い:対象となる投入物は、関連制度の条件に従い、関税の軽減または納付猶予を受けられる場合があります。
- 管理された商品の移動:搬入、移転、生産での使用、輸出、および国内市場への搬出には、申告、記録、または許可が必要となる場合があります。
- 生産インフラ:区域は、認可された活動を支援するため、工業用施設、公共サービス、輸送網、および行政サービスを提供する場合があります。
- 法域固有の優遇措置:税務上の取扱い、行政手続き、その他の恩典は異なります。EPZの指定だけでは、特定の恩典があることは確定しません。
EPZは、所在国の主権の及ばない場所ではありません。特別な取扱いは、関係法令の対象となる事項にのみ適用されます。この指定を、労働、環境、安全、その他の適用法令からの一般的な免除と解釈してはなりません。
輸出加工区の仕組み
以下の流れは、EPZにおけるサプライチェーンの一例を示したものです。これは説明のためのモデルであり、すべての法域が同一の手続きを採用していることを示すものではありません。
| 段階 | 企業の活動 | 税関または物流上の考慮事項 |
|---|---|---|
| 認可 | 企業が事業を運営し、指定された活動を行うための承認を取得します。 | 適格性、承認された工程、および報告義務によって、制度の適用範囲が定められます。 |
| 投入物の調達 | 企業が原材料、部品、または生産設備を購入します。 | 関税上の取扱いの対象となるかどうかは、商品および適用される規則によって決まります。 |
| 区域への搬入 | 商品が到着地点または供給者から認可された施設へ輸送されます。 | 搬入および輸送手続きが適用される場合があり、区域への輸送が必ずしも無制限であるとは限りません。 |
| 加工 | 投入物が製品へと加工または組み立てられます。 | 在庫および生産記録により、投入量、産出量、損失、廃棄物を照合できます。 |
| 輸出 | 完成品が海外の仕向地へ搬出されます。 | 関連する税関手続きを完了するため、輸出書類および出国を証明する資料が必要となる場合があります。 |
| その他の処分 | 商品が国内販売、返送、移転、または廃棄されます。 | 別途、承認、申告、関税、税金、その他の条件が適用される場合があります。 |
したがって、物流上の境界は単に区域のゲートではありません。企業は、物理的な移動と税関上のステータスを区別する必要があります。貨物が倉庫や生産施設に到着しても、使用、移転、または搬出に関する制限の対象であり続ける場合があります。
物流および越境ECにおける役割
商品が輸出前に製造または加工される場合、EPZは国際流通の上流に位置します。その業務上の関連事項には、入荷輸送、生産在庫、輸出貨物の集約、および税関書類の調整が含まれます。フォワーダーや運送業者が商品を輸送する一方、認可を受けた企業およびその代理人は、区域制度に伴う義務に対応しなければなりません。
越境EC事業者にとって、EPZは、商品がそこで製造または組み立てられた後、仕向国の倉庫やフルフィルメント事業者へ出荷される場合に関連する可能性があります。オンラインストアで商品を販売すること自体が、その生産または輸出に関する税関上の取扱いを変更するわけではありません。
EPZからの直接的な小口発送によるフルフィルメントには、より慎重な検討が必要です。輸出向け製造の認可が、保管のみの業務、小売販売、再梱包、または個々の消費者向け出荷を認めていると、当然に考えてはなりません。企業は、予定する活動が認可されているか、また各搬出をどのように記録するかを確認する必要があります。
EPZでの取扱いによって、顧客の所在国における輸入上の取扱いが決まるわけでもありません。仕向地の税関当局は、評価、品目分類、原産地、関税、税金、規制、および製品適合性について、それぞれ独自の規則を適用します。輸出国で生産投入物に認められた軽減措置が、仕向地での完成品に自動的に引き継がれるわけではありません。
サプライチェーンの例
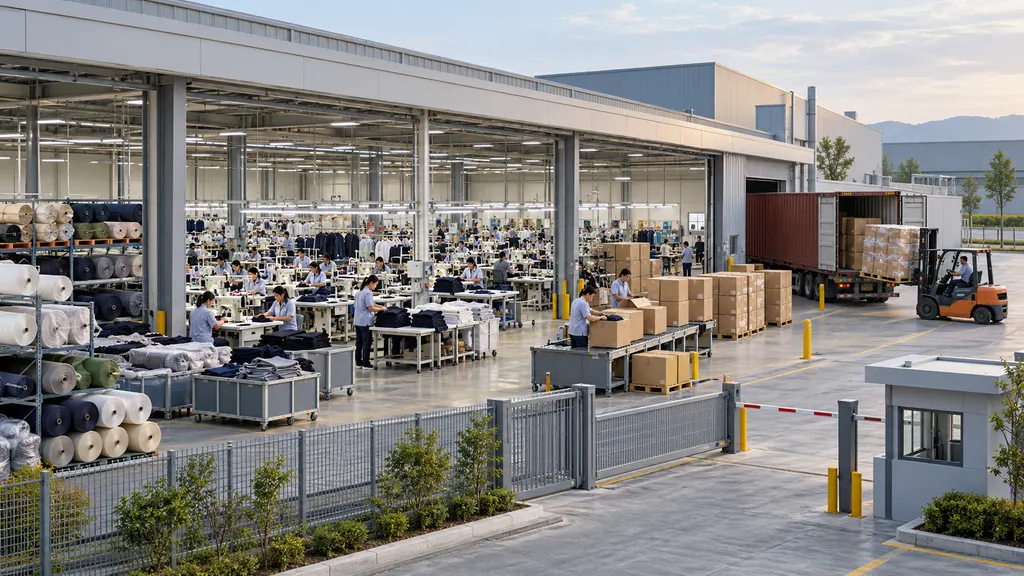
例えば、製造業者がEPZに生地や付属品を輸入し、衣料品を生産して、完成品の箱を海外のフルフィルメント倉庫へ輸出する場合があります。製造業者は、搬入された材料と生産品、搬出される商品を結び付ける記録を保持する必要があります。海外の輸入者は、仕向国の輸入要件に別途対応します。
一部の衣料品がEPZ所在国の購入者に販売される場合、その移動は輸出と同等ではありません。販売が認められるか、どの申告が必要か、関税や税金をどのように計算するかは、現地の規則によって決まります。この例は、輸出向け生産と国内搬出の違いを示すものであり、国内販売が普遍的に認められることを定めるものではありません。
輸出加工区と関連用語
区域の呼称は国際的に重複しており、一般的な比較よりも現地の法的定義が優先されます。以下の区別は、用語の一般的な用法を示すものであり、普遍的に標準化された分類ではありません。
| 用語 | 主な重点 | EPZとの関係 |
|---|---|---|
| 経済特区 | 製造、サービス、物流、または複数の活動を対象とし得る、独自の規制枠組みを持つ区域。 | EPZが一般的に分類される、より広い概念。 |
| 自由区域 | 関連する制度で定められた、商品に対する特別な税関上の取扱いを持つ指定区域。 | 加工を受け入れる場合がありますが、EPZと同じ輸出製造重視の性格を必ずしも持つとは限りません。 |
| 自由貿易区 | 取引、保管、流通、再輸出活動に関連して使用されることが多い名称。 | EPZの用語と重なる場合がありますが、名称だけでは製造が認められているかどうかは分かりません。 |
| 保税倉庫 | 指定された輸入関税および税金を直ちに納付することなく、税関の管理下で商品を認可保管する仕組み。 | 主として保管の仕組みであり、製造の認可を自動的に意味するものではありません。 |
| 工業団地 | 工業企業向けの施設とインフラを提供する計画的に整備された場所。 | 特別な税関上のステータスや輸出志向の法的制度を持たずに、製造拠点となる場合があります。 |
世界税関機構の改正京都規約は、輸入関税および税金に関する商品の取扱いに基づき、自由区域の税関上の定義を示しています。この概念を、あらゆる法的目的において区域が外国領土になるという意味に解釈すべきではありません。また、自由区域の定義だけで、特定のEPZに関連するすべての生産、投資、または税務上の条件が定められるわけでもありません。
業務記録と判断ポイント
EPZを理解するには、認可と商品の流れの両方を検討する必要があります。生産や出荷を手配する前に、企業は以下の質問を用いて、適用される要件を特定できます。
- 何が認可されているか?承認された運営者、施設、生産活動、および下請けや移転に関する制限を確認します。
- どの商品が対象となるか?材料、部品、機械、包装、現地で購入した投入物の取扱いを確認し、すべてが同一の取扱いを受けると決めつけないようにします。
- 移動はどのように記録されるか?搬入、生産での使用、移転、輸出、その他の処分に必要な書類および在庫記録を特定します。
- 差異はどのように処理されるか?生産ロス、スクラップ、破損品、説明のつかない在庫差異に関する手続きを確認します。
- 何によって税関上の義務が終了するか?輸出またはその他の認可された処分を証明する資料を確認します。
- 国内搬出の場合はどうなるか?搬出が認められるか、またどの承認、関税、税金、製品要件が適用されるかを確認します。
- 返品はどのように扱われるか?返品された完成品を区域へ再搬入できるか、検査、修理、または再加工が認可されているかを確認します。
これらは確認のための質問であり、法域固有の指示に代わるものではありません。その目的は、区域の認可が実際には対象としていない恩典や活動に商業計画が依存することを防ぐことです。
よくある誤解
「EPZ内のものはすべて免税である」
特別な取扱いには条件があり、特定の商品、税金、活動、または取引にのみ適用される場合があります。関税の納付猶予、関税免除、その他の優遇措置は異なる仕組みです。区域の名称だけから、いずれかの措置があると推測してはなりません。
「EPZで生産された商品は自動的に特恵関税の対象となる」
区域のステータスと特恵原産地は別の問題です。特恵関税の適用を主張するには、適用される貿易協定の原産地要件および関連条件を満たす必要があります。指定区域で加工されたことだけでは、十分な証拠になりません。
「EPZは港の近くにある単なる倉庫である」
EPZは、単に貨物を保管するのに便利な場所ではなく、輸出志向の生産に関連する規制上の仕組みです。港に近いことは物流を支える可能性がありますが、それによってEPZのステータスが生じるわけではありません。
QA
出荷においてEPZは何を意味しますか?
EPZはexport processing zone(輸出加工区)を意味します。出荷書類や業務指示において、商品の移動に特別な税関規則および輸出向け生産規則が適用される原産地、仕向地、または認可施設を示す場合があります。
EPZからの商品を国内市場で販売できますか?
適用される規則によります。国内搬出は、承認、申告、関税、税金、その他の条件を満たすことを前提に認められる場合があります。輸出と同じ取扱いを受けると考えてはなりません。
輸出加工区は経済特区と同じですか?
完全に同じではありません。EPZは一般に、経済特区のうち輸出製造を目的とする形態として扱われます。SEZはより広い概念であり、他の活動に重点を置く区域も含みます。
EC事業者はフルフィルメントにEPZを利用できますか?
可能性はありますが、認められる活動および税関手続きが予定する運営を支える場合に限られます。輸出向け製造の許可が、小売フルフィルメントや消費者返品の取扱いを自動的に認めるわけではありません。
出典
- UNCTAD, World Investment Report 2019, Chapter IV: Special Economic Zones — EPZとSEZの関係、輸出志向の製造上の特徴、および区域の活動や規制枠組みの多様性を裏付けています。
- World Customs Organization, Revised Kyoto Convention, Specific Annex D — 税関倉庫および自由区域について、搬入、認可された業務、商品の移動、搬出時の取扱いを含む税関上の枠組みを示しています。これは関連用語の比較を裏付けるものであり、EPZの普遍的な法的定義を示すものではありません。