Eksportforedlingssone
Hva er en eksportbehandlingssone?
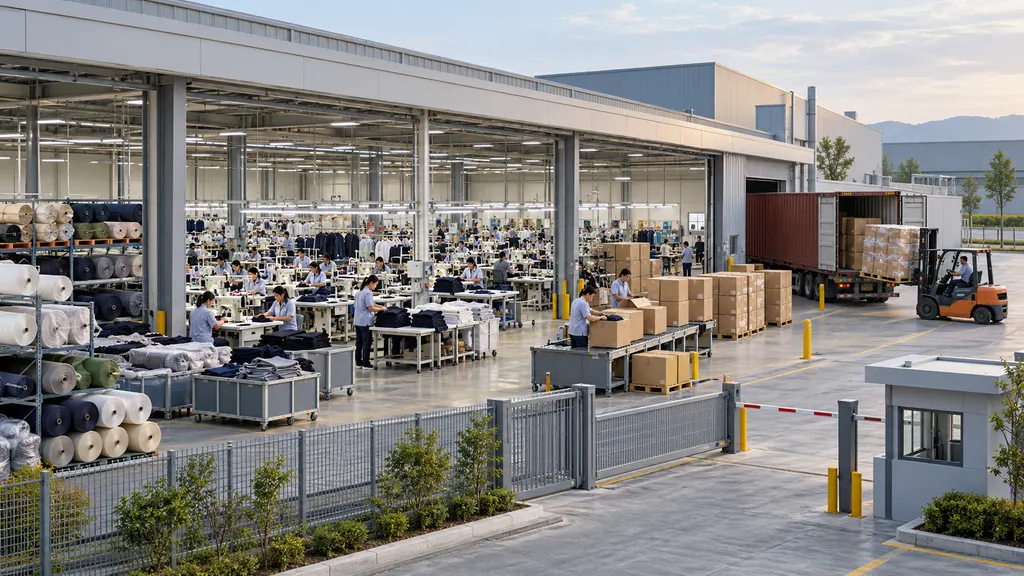
En eksportbehandlingssone (EPZ) er et avgrenset område der virksomheter produserer, monterer eller bearbeider varer hovedsakelig for eksport innenfor et særskilt regelverk for regulering og toll. Avhengig av nasjonal lovgivning kan kvalifiserte virksomheter importere produksjonsinnsatsvarer med utsatt eller fritatt toll, forutsatt at de overholder kravene som regulerer bruken av dem og den påfølgende bevegelsen av varene. Innen internasjonal handel og logistikk knytter en EPZ import av materialer og komponenter sammen med eksportrettet produksjon og utgående forsendelser.
EPZ-er omtales ofte som en form for spesiell økonomisk sone (SEZ). Det som kjennetegner dem, er hovedvekten på eksportrettet bearbeiding eller produksjon, snarere enn kun lagring eller distribusjon. Terminologien varierer imidlertid mellom jurisdiksjoner: den juridiske betydningen av en sone, hvilke aktiviteter som er tillatt, og hvordan tollen behandles, må fastsettes ut fra det gjeldende lokale regelverket.
Viktige kjennetegn
En EPZ kombinerer en fysisk driftslokasjon med regler som på bestemte måter skiller seg fra reglene som gjelder andre steder i økonomien. Følgende kjennetegn bidrar til å forklare konseptet, men utgjør ikke en universell sjekkliste over juridiske rettigheter.
- Eksportrettet produksjon: Virksomheter bearbeider materialer, monterer komponenter eller produserer ferdigvarer som hovedsakelig er ment for utenlandske markeder.
- Definerte kvalifikasjonskrav: Sonemyndigheter eller andre ansvarlige organer avgjør hvilke virksomheter, aktiviteter og varer som omfattes av ordningen.
- Særskilt tollbehandling: Kvalifiserte innsatsvarer kan få tolllette eller tollutsettelse, med forbehold om vilkårene i den relevante ordningen.
- Kontrollerte varebevegelser: Innførsler, overføringer, bruk i produksjon, eksport og frigivelse til hjemmemarkedet kan kreve deklarasjoner, dokumentasjon eller tillatelse.
- Produksjonsinfrastruktur: En sone kan tilby industrilokaler, forsyningstjenester, transportforbindelser og administrative tjenester som støtter de godkjente aktivitetene.
- Jurisdiksjonsspesifikke insentiver: Skattebehandling, administrative prosedyrer og andre fordeler varierer. EPZ-betegnelsen alene etablerer ikke en bestemt fordel.
En EPZ ligger ikke utenfor vertslandets suverenitet. Særbehandlingen gjelder bare forholdene som omfattes av den styrende lovgivningen. Betegnelsen skal ikke tolkes som et generelt unntak fra arbeidsmiljø-, miljø-, sikkerhets- eller andre gjeldende lover.
Slik fungerer en eksportbehandlingssone
Følgende sekvens illustrerer en mulig forsyningskjede i en EPZ. Dette er en forklarende modell, ikke en påstand om at alle jurisdiksjoner bruker identiske prosedyrer.
| Trinn | Virksomhetens aktivitet | Toll- eller logistikkhensyn |
|---|---|---|
| Godkjenning | En virksomhet får tillatelse til å drive og utføre angitte aktiviteter. | Virksomhetens kvalifikasjon, godkjente prosesser og rapporteringsforpliktelser fastsetter ordningens omfang. |
| Fremskaffing av innsatsvarer | Virksomheten kjøper råmaterialer, komponenter eller produksjonsutstyr. | Muligheten for særskilt tollbehandling avhenger av varene og de gjeldende reglene. |
| Flytting inn i sonen | Varer transporteres fra et ankomstpunkt eller en leverandør til de godkjente lokalene. | Prosedyrer for innførsel og transitt kan gjelde; transport til sonen er ikke nødvendigvis ubegrenset. |
| Bearbeiding | Innsatsvarer omdannes til eller monteres i produkter. | Lager- og produksjonsdokumentasjon støtter avstemmingen av innsatsvarer, produksjon, svinn og avfall. |
| Eksport | Ferdigvarer sendes til et utenlandsk bestemmelsessted. | Eksportdokumentasjon og bevis på utførsel kan kreves for å fullføre den relevante tollprosedyren. |
| Alternativ disponering | Varer selges innenlands, returneres, overføres eller avhendes. | Særskilt godkjenning, deklarasjoner, toll, skatter eller andre vilkår kan gjelde. |
Logistikkgrensen er derfor ikke bare porten til sonen. Virksomheter må skille mellom fysisk bevegelse og tollstatus. En forsendelse kan nå et lager eller et produksjonsanlegg, samtidig som den fortsatt er underlagt begrensninger på bruk, overføring eller frigivelse.
Rolle innen logistikk og grensekryssende netthandel
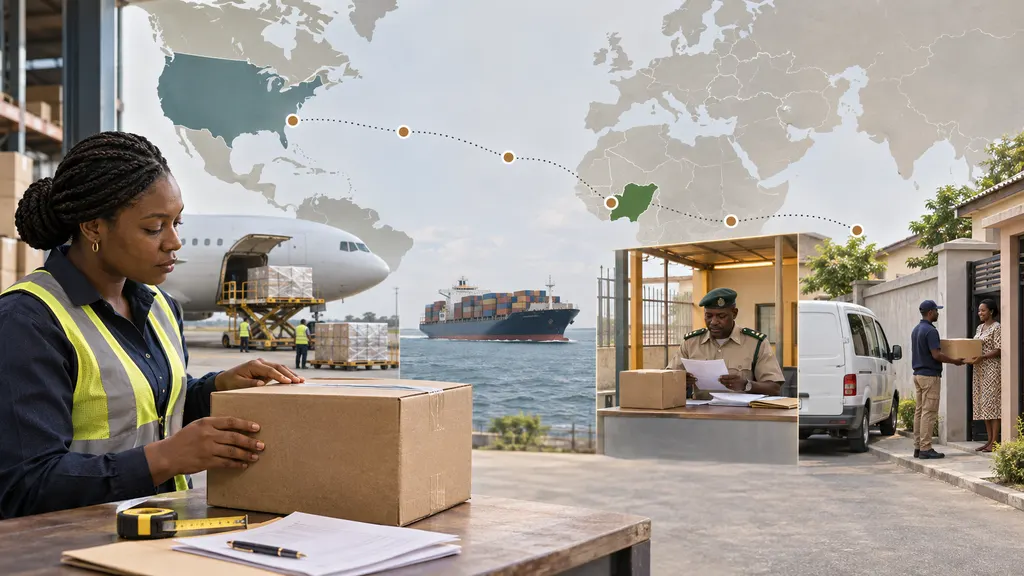
En EPZ befinner seg oppstrøms for internasjonal distribusjon når varer produseres eller bearbeides før eksport. Den er operasjonelt relevant for inngående transport, produksjonslager, konsolidering av eksport og koordinering av tolldokumentasjon. Speditører og transportører flytter varene, mens den godkjente virksomheten og dens representanter må håndtere forpliktelsene som følger av ordningen for sonen.
For en grensekryssende netthandelsvirksomhet kan en EPZ være relevant når produkter produseres eller monteres der før de sendes til et lager eller en leverandør av ordreoppfyllelse i bestemmelseslandet. Det å selge produktene gjennom en nettbutikk endrer ikke i seg selv tollbehandlingen av produksjonen eller eksporten.
Direkte pakkeoppfyllelse fra en EPZ krever en grundigere vurdering. En tillatelse til eksportproduksjon bør ikke antas å tillate virksomhet som kun gjelder lagring, detaljsalg, ompakking eller individuelle forbrukerforsendelser. Virksomheten må fastslå om den planlagte aktiviteten er godkjent, og hvordan hver utgående bevegelse skal dokumenteres.
EPZ-behandling avgjør heller ikke importbehandlingen i kundens land. Tollmyndighetene på bestemmelsesstedet anvender egne regler for verdsettelse, klassifisering, opprinnelse, toll, skatter, restriksjoner og produktkrav. Lettelser som er gitt for produksjonsinnsatsvarer i eksportlandet, videreføres ikke automatisk til ferdigproduktet på bestemmelsesstedet.
Illustrerende forsyningskjede
En produsent kan for eksempel importere tekstiler og tilbehør til en EPZ, produsere klær og eksportere ferdigpakkede kartonger til et utenlandsk ordreoppfyllingslager. Produsenten må ha dokumentasjon som knytter innkommende materialer sammen med produksjonen og de utgående varene. Importøren i utlandet må separat håndtere importkravene i bestemmelseslandet.
Hvis noen av klærne i stedet selges til kjøpere i EPZ-ens vertsland, er denne bevegelsen ikke det samme som eksport. Om salget er tillatt, hvilke deklarasjoner som er nødvendige, og hvordan toll eller skatter beregnes, avhenger av lokale regler. Eksempelet illustrerer forskjellen mellom eksportproduksjon og frigivelse til hjemmemarkedet; det etablerer ikke en universell tillatelse til innenlandssalg.
Eksportbehandlingssoner og relaterte begreper
Sonebetegnelser overlapper internasjonalt, og en lokal juridisk definisjon har forrang fremfor en generell sammenligning. Forskjellene nedenfor beskriver vanlig bruk av begrepene, ikke universelt standardiserte kategorier.
| Begrep | Hovedvekt | Forholdet til en EPZ |
|---|---|---|
| Spesiell økonomisk sone | Et område med et særskilt regelverk som kan omfatte produksjon, tjenester, logistikk eller flere aktiviteter. | Et bredere konsept som EPZ-er vanligvis klassifiseres under. |
| Fri sone | Et avgrenset område med særskilt tollbehandling av varer, slik det er definert i det relevante regelverket. | Kan omfatte bearbeiding, men har ikke nødvendigvis samme fokus på eksportproduksjon som en EPZ. |
| Frihandelssone | En betegnelse som ofte forbindes med handels-, lagrings-, distribusjons- og reeksportaktiviteter. | Kan overlappe med EPZ-terminologi; navnet alene fastslår ikke om produksjon er tillatt. |
| Tollager | Godkjent lagring av varer under tollkontroll uten umiddelbar betaling av angitte importavgifter og skatter. | Primært en lagringsordning, ikke automatisk en tillatelse til produksjon. |
| Industripark | Et planlagt område som tilbyr lokaler og infrastruktur for industrivirksomheter. | Kan huse produksjon uten å ha særskilt tollstatus eller et eksportrettet juridisk regime. |
World Customs Organizations reviderte Kyotokonvensjon gir en tollmessig definisjon av en fri sone basert på behandlingen av varer med hensyn til importavgifter og skatter. Dette konseptet bør ikke leses som at området er fremmed territorium for alle juridiske formål. Definisjonen av fri sone fastslår heller ikke alene alle produksjons-, investerings- eller skattevilkår som er knyttet til en bestemt EPZ.
Operasjonell dokumentasjon og beslutningspunkter
For å forstå en EPZ må man undersøke både godkjenningen og vareflyten. Før produksjon eller forsendelser organiseres, kan virksomheter bruke følgende spørsmål for å identifisere gjeldende krav:
- Hva er godkjent? Bekreft den godkjente operatøren, lokalene, produksjonsaktivitetene og eventuelle begrensninger på underleveranser eller overføringer.
- Hvilke varer kvalifiserer? Kontroller behandlingen av materialer, komponenter, maskiner, emballasje og lokalt innkjøpte innsatsvarer i stedet for å anta at de behandles likt.
- Hvordan registreres bevegelsene? Identifiser dokumentene og lagerregistrene som kreves for innførsel, bruk i produksjon, overføringer, eksport og annen disponering.
- Hvordan håndteres avvik? Fastsett prosedyrene for produksjonstap, skrap, skadde varer og uforklarte lagerforskjeller.
- Hva avslutter tollforpliktelsen? Fastslå hvilken dokumentasjon som viser eksport eller annen godkjent disponering.
- Hva skjer ved frigivelse til hjemmemarkedet? Kontroller om frigivelse er tillatt, og hvilke godkjenninger, tollavgifter, skatter og produktkrav som gjelder.
- Hvordan behandles returer? Bekreft om returnerte ferdigvarer kan tas inn i sonen igjen, og om inspeksjon, reparasjon eller ny bearbeiding er godkjent.
Dette er kontrollspørsmål, ikke en erstatning for jurisdiksjonsspesifikke instrukser. Formålet er å hindre at en kommersiell plan bygger på fordeler eller aktiviteter som godkjenningen for sonen faktisk ikke omfatter.
Vanlige misforståelser
«Alt i en EPZ er skattefritt.»
Særbehandling er betinget og kan bare gjelde bestemte varer, skatter, aktiviteter eller transaksjoner. Tollutsettelse, tollfritak og andre insentiver er ulike mekanismer. Ingen av dem bør utledes kun av navnet på sonen.
«Varer produsert i en EPZ kvalifiserer automatisk for preferansetoll.»
Sonestatus og preferanseopprinnelse er separate spørsmål. Et krav om preferansetoll må oppfylle opprinnelseskravene i den relevante handelsavtalen og eventuelle tilknyttede vilkår. Bearbeiding i en utpekt sone er ikke tilstrekkelig dokumentasjon i seg selv.
«En EPZ er bare et lager nær en havn.»
En EPZ er en reguleringsordning knyttet til eksportrettet produksjon, ikke bare en praktisk beliggenhet for lagring av frakt. Nærhet til en havn kan støtte logistikken, men skaper ikke EPZ-status.
Vanlige spørsmål
Hva betyr EPZ innen frakt?
EPZ betyr eksportbehandlingssone. I fraktdokumenter eller driftsinstrukser kan det identifisere et opprinnelsessted, et bestemmelsessted eller et godkjent anlegg der særskilte toll- og eksportproduksjonsregler påvirker varebevegelsen.
Kan varer fra en EPZ selges på hjemmemarkedet?
Det avhenger av de styrende reglene. Frigivelse til hjemmemarkedet kan være tillatt med forbehold om godkjenning, deklarasjoner, toll, skatter eller andre vilkår. Det bør ikke antas at dette behandles på samme måte som eksport.
Er en eksportbehandlingssone det samme som en spesiell økonomisk sone?
Ikke nøyaktig. En EPZ behandles vanligvis som en eksportproduksjonsform av en spesiell økonomisk sone. SEZ er det bredere konseptet og kan omfatte soner med fokus på andre aktiviteter.
Kan en netthandelsvirksomhet bruke en EPZ til ordreoppfyllelse?
Muligens, men bare når de tillatte aktivitetene og tollprosedyrene støtter den foreslåtte driften. Tillatelse til å produsere for eksport gir ikke automatisk tillatelse til detaljhandelsbasert ordreoppfyllelse eller håndtering av forbrukerreturer.
Kilder
- UNCTAD, World Investment Report 2019, Chapter IV: Special Economic Zones — Underbygger forholdet mellom EPZ-er og SEZ-er, kjennetegn ved eksportrettet produksjon og variasjon i soneaktiviteter og regelverk.
- World Customs Organization, Revised Kyoto Convention, Specific Annex D — Gir tollrammeverket for tollagre og frisoner, inkludert innførsel, godkjente operasjoner, varebevegelser og behandling ved uttak. Dette støtter sammenligningen av relaterte begreper, ikke en universell juridisk definisjon av en EPZ.