Taxă de depozitare
Ce este un tarif de depozitare?
Un tarif de depozitare este o taxă pentru păstrarea mărfurilor într-un depozit și, în funcție de acord, pentru furnizarea unor servicii conexe, precum recepția, manipularea sau administrarea inventarului. În logistică și comerțul electronic, termenul apare în contractele de depozitare, ofertele de servicii de fulfillment, listele de tarife și facturile de depozitare. Se poate referi în mod specific la costurile de depozitare sau, mai larg, la un grup de taxe pentru serviciile de depozitare, astfel încât domeniul său de aplicare trebuie interpretat împreună cu acordul aplicabil.
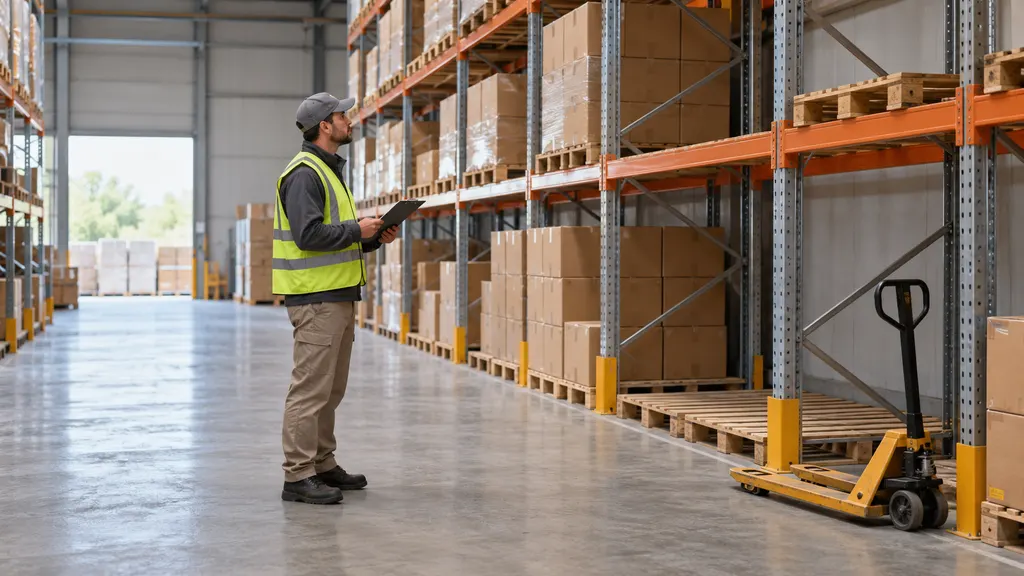
Un tarif de depozitare nu reprezintă neapărat costul total al serviciilor de fulfillment. Un furnizor poate percepe separat taxe pentru descărcarea livrărilor, pregătirea inventarului, colectarea comenzilor, ambalarea mărfurilor și organizarea transportului. În schimb, un acord cu servicii grupate poate include unele dintre aceste activități într-o singură taxă. Denumirea singură nu stabilește ce este inclus.
Locul tarifelor de depozitare în logistică
Depozitarea conectează sosirea mărfurilor cu utilizarea, vânzarea sau distribuirea lor ulterioară. Inventarul poate rămâne depozitat între producție și distribuția angro, între import și livrarea internă sau în timp ce așteaptă comenzile din comerțul electronic. Componenta de depozitare a unui tarif de depozitare compensează operatorul depozitului pentru păstrarea inventarului într-un spațiu convenit și în condiții convenite.
Pentru un vânzător din comerțul electronic, costurile de depozitare pot apărea înainte ca un client să plaseze orice comandă. Mărfurile ocupă capacitatea depozitului chiar și atunci când nu există activități de colectare, ambalare sau expediere. Acest lucru diferențiază depozitarea de serviciile taxate doar atunci când o comandă este procesată. Mărfurile returnate pot genera, de asemenea, costuri de depozitare dacă rămân într-o unitate în așteptarea inspecției, revânzării, consolidării sau eliminării.
În comerțul transfrontalier, mărfurile pot fi depozitate înainte de export, după sosirea în țara de destinație sau în timpul unei rețineri legate de vamă. Un tarif de depozitare nu indică, prin el însuși, că vămuirea a fost finalizată. Atunci când mărfurile sunt păstrate în cadrul unei proceduri de depozitare vamală, regimul de depozitare și tratamentul vamal sunt aspecte separate care trebuie verificate ambele.
Ce poate acoperi un tarif de depozitare
Următoarele sunt componente ale serviciilor care pot apărea într-o ofertă de depozitare. Acestea nu reprezintă un tarif universal sau o clasificare standardizată. Un furnizor le poate grupa, le poate tarifa separat sau poate exclude anumite activități din serviciul său.
| Componentă | La ce se referă taxa | Limită importantă |
|---|---|---|
| Depozitare | Păstrarea mărfurilor în spațiul depozitului pentru o perioadă specificată. | Poate fi calculată în funcție de spațiul ocupat, cantitatea de inventar sau capacitatea rezervată. |
| Recepție | Acceptarea mărfurilor primite și înregistrarea sosirii acestora. | Descărcarea, numărarea, inspecția și introducerea în sistem pot avea reguli de tarifare diferite. |
| Manipulare | Mutarea mărfurilor în spațiul de depozitare, în interiorul acestuia sau în afara lui. | Un tarif de depozitare nu include automat fiecare operațiune de mutare. |
| Procesarea comenzilor | Colectarea mărfurilor și pregătirea comenzilor pentru expediere. | Poate fi taxată per comandă, articol, cutie sau altă unitate convenită. |
| Servicii suplimentare | Activități precum etichetarea, reambalarea, numărarea sau pregătirea mărfurilor returnate. | Taxele depind de serviciul solicitat și de acord. |
| Condiții speciale de depozitare | Menținerea unui mediu convenit sau a unui regim de depozitare separat. | Cerințele și eventualele taxe asociate trebuie specificate explicit. |
Distincțiile contractuale sunt importante. De exemplu, Uniform Commercial Code din Statele Unite tratează tarifele de depozitare și manipulare ca informații asociate unui document de depozit. Dispozițiile sale privind privilegiul depozitului diferențiază, de asemenea, depozitarea de alte taxe, inclusiv transportul, asigurarea și manopera. Acestea sunt referințe juridice specifice unei jurisdicții, nu un standard global de tarifare, dar ilustrează de ce diferitele categorii de taxe nu trebuie tratate ca fiind interschimbabile.
Cum se calculează tarifele de depozitare
Un calcul al depozitării necesită în mod normal trei elemente: o cantitate taxabilă, un tarif și o perioadă de facturare. Acordul trebuie să explice, de asemenea, modul în care este măsurat fiecare element. O formulă simplificată utilă este:
Costul depozitării = cantitatea de depozitare taxabilă × tariful convenit × timpul taxabil.
Această formulă reprezintă doar un punct de pornire. Taxele minime, angajamentele privind spațiul rezervat, regulile de rotunjire și serviciile suplimentare pot modifica totalul facturii. Dacă un tarif lunar include deja perioada de facturare, cantitatea se înmulțește cu tariful lunar respectiv fără a mai înmulți încă o dată cu timpul.
Cantitatea taxabilă
Printre bazele posibile de măsurare se numără pozițiile de paleți, compartimentele, cutiile, unitățile individuale, suprafața podelei și volumul cubic. Aceste baze nu sunt direct interschimbabile. Un tarif per poziție de palet măsoară ceva diferit de un tarif bazat pe volumul cubic și niciunul nu reflectă neapărat numărul de produse disponibile pentru vânzare.
Acordul trebuie să stabilească dacă taxele reflectă ocuparea efectivă sau capacitatea rezervată clientului. Capacitatea rezervată poate rămâne taxabilă chiar și atunci când nu este utilizată integral. Pentru tarifarea spațiului ocupat, regulile trebuie să explice dacă locațiile umplute parțial sunt taxate ca locații complete și cum sunt tratate mărfurile supradimensionate sau care nu pot fi stivuite.
Măsurarea timpului
Depozitarea poate fi tarifată pe zi, lună sau pentru o altă perioadă convenită. Calculul poate utiliza un sold zilnic al inventarului, un sold mediu, un instantaneu specific al inventarului sau o altă metodă contractuală. Aceste abordări pot produce taxe diferite pentru aceleași mișcări fizice ale inventarului.
Tratamentul perioadelor parțiale este deosebit de important. Mărfurile care sosesc aproape de sfârșitul unei perioade de facturare pot fi tarifate proporțional sau pentru o perioadă completă, în funcție de acord. Niciuna dintre abordări nu trebuie presupusă doar pe baza cuvintelor „depozitare lunară”.
Valori minime și taxe suplimentare
Un contract poate stabili o taxă minimă de depozitare sau o taxă minimă mai largă pentru cont. De asemenea, poate prevedea tarife diferite pentru anumite mărfuri, condiții de depozitare sau vechimi ale inventarului. Astfel de condiții sunt specifice furnizorului și nu reprezintă caracteristici inerente fiecărui tarif de depozitare. O ofertă utilă identifică atât calculul de bază, cât și situațiile care declanșează o altă taxă.
Calcul ilustrativ
De exemplu, un comerciant poate conveni să plătească un tarif lunar pentru fiecare poziție de palet ocupată. Dacă inventarul său ocupă 12 poziții taxabile pe parcursul unei luni complete de facturare, costul depozitării ar fi egal cu 12 înmulțit cu tariful lunar convenit per poziție. Acesta este un calcul ipotetic, nu un preț de piață sau o indicație privind capacitatea standard a unui depozit.
Dacă inventarul părăsește depozitul la jumătatea lunii, rezultatul depinde de metoda de facturare. O metodă bazată pe perioada completă poate percepe în continuare taxa pentru întreaga lună, în timp ce o metodă zilnică poate reflecta soldul redus după plecare. În ambele cazuri se pot aplica separat taxe de recepție sau manipulare.
Exemplul arată de ce un tarif cotat aparent mai mic nu produce neapărat o factură totală mai mică. Tarifele pot fi comparate în mod relevant numai atunci când unitatea de măsură, ipotezele privind ocuparea, perioada de facturare și serviciile incluse sunt aliniate.
Taxe și terminologie asociate
| Termen | Relația cu un tarif de depozitare | Distincție de verificat |
|---|---|---|
| Taxă de stocare | Este adesea utilizată ca sinonim pentru tariful de depozitare atunci când se discută doar despre depozitare. | Tariful de depozitare poate avea un sens contractual mai larg. |
| Taxă de manipulare | Poate fi inclusă într-un pachet de servicii de depozitare sau facturată separat. | Se referă la activitatea efectuată asupra mărfurilor sau în jurul acestora, nu doar la timpul de depozitare. |
| Taxă de fulfillment | Poate acoperi activitățile efectuate la procesarea unei comenzi. | Nu include automat costul păstrării inventarului înainte de comandă. |
| Taxă de transport | Poate apărea alături de taxele de depozitare într-o factură logistică. | Plata transportului este distinctă de plata depozitării mărfurilor. |
| Demurrage sau detention | Poate apărea în timpul aceleiași deplasări de import sau export. | Acestea se referă la timpul echipamentului sau al terminalului în condițiile aplicabile și nu trebuie presupuse ca însemnând depozitarea mărfurilor. |
| Taxă vamală | Poate afecta aceleași mărfuri importate. | O obligație fiscală sau vamală este separată de taxa pentru serviciile operatorului depozitului. |
Formularea utilizată pe o factură nu este întotdeauna suficientă pentru a determina scopul taxei. În special, taxele de timp asociate transportului depind de transportatorul relevant, terminal, aranjamentul privind echipamentele și regulile aplicabile. Acestea trebuie identificate pe baza contractuală sau de reglementare proprie, nu grupate sub o denumire generală de depozitare.
Cum se citește o ofertă sau o factură de depozitare
O verificare practică conectează termenii comerciali cu evidențele fizice ale inventarului. Obiectivul este stabilirea a ceea ce a fost depozitat, a modului în care a fost măsurat, a perioadei în care a rămas taxabil și a activităților suplimentare efectuate.
- Confirmați domeniul de aplicare. Identificați dacă oferta acoperă doar depozitarea sau un pachet mai larg de servicii de depozitare.
- Identificați unitatea de tarifare. Verificați dacă tariful se aplică unei poziții de palet, unei cutii, unei unități, unei suprafețe, unui volum sau unei alocări rezervate.
- Verificați regulile de măsurare. Stabiliți modul în care dimensiunile, restricțiile de stivuire, locațiile ocupate parțial și ambalajele afectează cantitatea taxabilă.
- Confirmați baza temporală. Căutați perioada de facturare, datele de măsurare a inventarului, regulile de rotunjire și tratamentul sosirilor și plecărilor.
- Verificați factorii care declanșează serviciile. Determinați ce acțiuni generează taxe de recepție, manipulare, etichetare, numărare sau expediere.
- Verificați angajamentele minime. Diferențiați o valoare minimă a facturii de un angajament minim privind spațiul; acestea afectează costurile în mod diferit.
- Conciliați documentele justificative. Comparați factura cu documentele de recepție, evidențele expedierilor, soldurile inventarului și solicitările autorizate de servicii.
Controlul fizic al inventarului sprijină această verificare. Evidențele privind recepțiile, locațiile de depozitare, transferurile și expedierile ajută la explicarea modificărilor gradului de ocupare. Totuși, o evidență a stocurilor nu determină în mod independent taxa: metoda contractuală de facturare rămâne necesară pentru a transforma activitatea inventarului într-o taxă.
Neînțelegeri frecvente
O plată pentru depozitare include fiecare activitate din depozit
Depozitarea și serviciile operaționale pot fi tarifate separat. Plata pentru spațiul ocupat nu acoperă neapărat descărcarea unui vehicul, pregătirea unei comenzi sau reambalarea mărfurilor returnate. Serviciile incluse trebuie identificate în acord.
Inventarul nevândut nu generează taxe
Costurile de depozitare pot continua atât timp cât mărfurile rămân într-un spațiu taxabil, chiar dacă nu există vânzări. Faptul că stocul poate fi vândut, este deteriorat, așteaptă instrucțiuni sau urmează să fie returnat nu determină automat dacă depozitarea este gratuită.
Un tarif de depozitare include automat asigurarea
O taxă de depozitare nu stabilește că mărfurile sunt asigurate pentru valoarea lor integrală. Aranjamentele de asigurare, răspunderea depozitului și tarifarea depozitării sunt aspecte separate. Contractul relevant și orice documentație de asigurare trebuie examinate, nu deduse din descrierea taxei.
Întrebări și răspunsuri
Este un tarif de depozitare același lucru cu o taxă de stocare?
Pot însemna același lucru atunci când taxa se referă doar la depozitare. Totuși, tariful de depozitare poate descrie și un pachet mai larg care include alte servicii de depozitare. Acordul stabilește domeniul de aplicare.
Cine plătește tariful de depozitare?
Partea responsabilă este stabilită prin acordul de depozitare și prin orice aranjamente comerciale conexe. O factură emisă de depozit și un acord între cumpărător și vânzător pot aborda relații de plată diferite, astfel încât poate fi necesară verificarea ambelor.
Se pot aplica tarife de depozitare mărfurilor returnate?
Da. Mărfurile returnate pot ocupa spațiu de depozitare taxabil în timp ce așteaptă inspecția sau instrucțiuni suplimentare. Inspecția, reambalarea și alte activități de procesare a retururilor pot fi taxate separat.
Cum pot fi comparate două oferte de depozitare?
Comparați-le folosind aceleași cantități de inventar, cerințe de spațiu, durată de depozitare și activități de servicii. Includeți taxele minime și lucrările facturate separat, în loc să comparați doar tariful de depozitare afișat.
Surse
- Cornell Law School, Uniform Commercial Code § 7-202: Warehouse Receipts — referință la legislația-model din SUA privind conținutul documentelor de depozit, inclusiv tarifele de depozitare și manipulare; susține distincția dintre categoriile de taxe.
- Cornell Law School, Uniform Commercial Code § 7-209: Lien of Warehouse — referință la legislația-model din SUA care diferențiază depozitarea și alte taxe asociate depozitului; nu reprezintă un tarif universal sau o declarație privind legislația fiecărei jurisdicții.
- Logistics Cluster, Logistics Operational Guide: Warehousing and Physical Stock Management — referință operațională pentru spațiul de depozitare, manipularea mărfurilor și gestionarea fizică a inventarului; susține contextul operațional, nu regulile de tarifare comercială.