Skladiščnina
Kaj je skladiščnina?
Skladiščnina je pristojbina za shranjevanje blaga v skladišču in, odvisno od dogovora, za zagotavljanje povezanih storitev, kot so prevzem, manipulacija ali upravljanje zalog. V logistiki in e-trgovini se izraz pojavlja v skladiščnih pogodbah, ponudbah storitev izpolnjevanja naročil, cenikih in računih. Lahko se nanaša posebej na stroške skladiščenja ali širše na skupino stroškov skladiščnih storitev, zato je treba njegov obseg razlagati skupaj z veljavnim dogovorom.
Skladiščnina ni nujno skupni strošek izpolnjevanja naročil. Ponudnik lahko ločeno zaračuna razkladanje pošiljk, pripravo zalog, komisioniranje naročil, pakiranje blaga in organizacijo prevoza. Nasprotno lahko paketni dogovor nekatere od teh dejavnosti vključuje v eno samo pristojbino. Sama oznaka ne določa, kaj je vključeno.
Mesto skladiščnin v logistiki
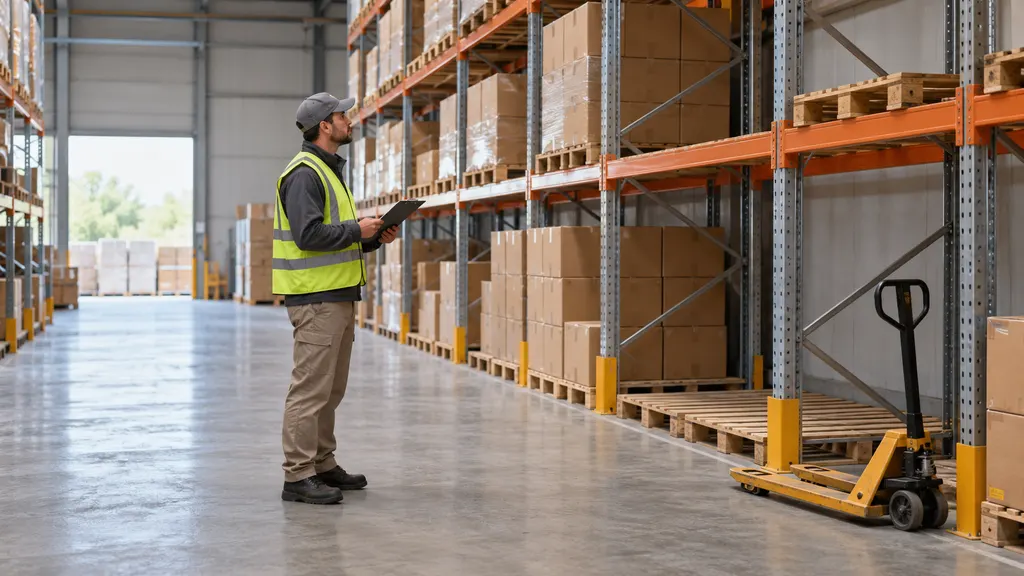
Skladiščenje povezuje prihod blaga z njegovo poznejšo uporabo, prodajo ali distribucijo. Zaloga lahko ostane v skladišču med proizvodnjo in veleprodajno distribucijo, med uvozom in domačo dostavo ali med čakanjem na naročila iz e-trgovine. Skladiščni del skladiščnine upravljavcu skladišča nadomesti hrambo te zaloge v dogovorjenem prostoru in pod dogovorjenimi pogoji.
Pri prodajalcu v e-trgovini lahko stroški skladiščenja nastanejo, še preden katera koli stranka odda naročilo. Blago zaseda skladiščne zmogljivosti, tudi ko ni dejavnosti komisioniranja, pakiranja ali odpreme. Zaradi tega se skladiščenje razlikuje od storitev, ki se zaračunajo samo ob obdelavi naročila. Tudi vrnjeno blago lahko povzroči stroške skladiščenja, če ostane v objektu in čaka na pregled, ponovno prodajo, konsolidacijo ali odstranitev.
V čezmejni trgovini je blago lahko shranjeno pred izvozom, po prihodu v namembno državo ali med zadržanjem, povezanim s carino. Skladiščnina sama po sebi ne pomeni, da je bilo carinjenje zaključeno. Kadar je blago zadržano v okviru carinskega skladiščnega postopka, sta ureditev skladiščenja in carinska obravnava ločeni vprašanji, ki ju je treba preveriti.
Kaj lahko vključuje skladiščnina
V nadaljevanju so navedene sestavine storitev, ki se lahko pojavijo v skladiščni ponudbi. Ne gre za univerzalno tarifo ali standardizirano razvrstitev. Ponudnik jih lahko združi, obračuna ločeno ali iz svoje storitve izključi posamezne dejavnosti.
| Sestavina | Na kaj se nanaša strošek | Pomembna omejitev |
|---|---|---|
| Skladiščenje | Hramba blaga v skladiščnem prostoru za določeno obdobje. | Lahko temelji na zasedenem prostoru, količini zaloge ali rezervirani zmogljivosti. |
| Prevzem | Sprejem vhodnega blaga in evidentiranje njegovega prihoda. | Razkladanje, štetje, pregled in vnos v sistem imajo lahko različna cenovna pravila. |
| Manipulacija | Premikanje blaga v skladišče, znotraj njega ali iz njega. | Skladiščna tarifa samodejno ne vključuje vsakega premika. |
| Izpolnjevanje naročil | Komisioniranje blaga in priprava naročil za odpremo. | Lahko se obračuna na naročilo, izdelek, karton ali drugo dogovorjeno enoto. |
| Dodatne storitve | Dejavnosti, kot so označevanje, prepakiranje, štetje ali priprava vrnjenega blaga. | Stroški so odvisni od zahtevane storitve in dogovora. |
| Posebni pogoji skladiščenja | Vzdrževanje dogovorjenega okolja ali ločene ureditve skladiščenja. | Zahteve in vsi povezani stroški morajo biti izrecno določeni. |
Pogodbene razlike so pomembne. Na primer, Enotni trgovinski zakonik Združenih držav obravnava tarife za skladiščenje in manipulacijo kot informacije, povezane s skladiščnim potrdilom. Njegove določbe o zastavni pravici skladišča prav tako ločujejo skladiščenje od drugih stroškov, vključno s prevozom, zavarovanjem in delom. To so pravne reference, značilne za določeno jurisdikcijo, ne svetovni cenovni standard, vendar ponazarjajo, zakaj različnih kategorij stroškov ne bi smeli obravnavati kot zamenljivih.
Kako se izračunajo skladiščnine
Za izračun stroška skladiščenja so običajno potrebni trije elementi: obračunska količina, tarifa in obračunsko obdobje. Dogovor mora pojasniti tudi, kako se meri vsak element. Poenostavljen izraz je:
Strošek skladiščenja = obračunska količina skladiščenja × dogovorjena tarifa × obračunski čas.
Ta izraz je le izhodišče. Minimalni stroški, obveznosti glede rezerviranega prostora, pravila zaokroževanja in dodatne storitve lahko spremenijo skupni znesek na računu. Če mesečna tarifa že vključuje obračunsko obdobje, se količina pomnoži s to mesečno tarifo, ne da bi jo bilo treba ponovno pomnožiti s časom.
Obračunska količina
Možne osnove za merjenje vključujejo paletna mesta, predale, kartone, posamezne enote, talno površino in prostornino. Te osnove niso neposredno zamenljive. Tarifa na paletno mesto meri nekaj drugega kot tarifa na prostornino, nobena od njiju pa nujno ne odraža števila izdelkov, ki so na voljo za prodajo.
Dogovor mora določiti, ali stroški temeljijo na dejanski zasedenosti ali zmogljivosti, rezervirani za stranko. Rezervirana zmogljivost je lahko obračunljiva, tudi če ni v celoti uporabljena. Pri cenah glede na zaseden prostor morajo pravila pojasniti, ali se delno zapolnjene lokacije zaračunajo kot celotne lokacije ter kako se obravnava preveliko ali nezložljivo blago.
Merjenje časa
Skladiščenje se lahko obračuna po dnevu, mesecu ali drugem dogovorjenem obdobju. Izračun lahko temelji na dnevnem stanju zaloge, povprečnem stanju, določenem posnetku stanja zaloge ali drugi pogodbeni metodi. Ti pristopi lahko za enake fizične premike zaloge povzročijo različne stroške.
Obravnava delnega obdobja je še posebej pomembna. Blago, ki prispe proti koncu obračunskega obdobja, se lahko obračuna sorazmerno ali za celotno obdobje, odvisno od dogovora. Nobenega od teh pristopov ni mogoče predpostaviti samo na podlagi besed »mesečno skladiščenje«.
Minimalni in dodatni stroški
Pogodba lahko določa minimalni strošek skladiščenja ali širši minimalni strošek računa. Lahko določa tudi različne tarife za določeno blago, pogoje skladiščenja ali starost zaloge. Takšni pogoji so značilni za posameznega ponudnika in niso bistvene značilnosti vsake skladiščnine. Koristna ponudba opredeli tako osnovni izračun kot okoliščine, ki sprožijo drug strošek.
Ponazoritveni izračun
Na primer, trgovec se lahko dogovori za plačilo mesečne tarife za vsako zasedeno paletno mesto. Če njegova zaloga ves celotni obračunski mesec zaseda 12 obračunskih mest, bi bil strošek skladiščenja enak 12, pomnoženim z dogovorjeno mesečno tarifo na mesto. To je hipotetični izračun, ne tržna cena ali pokazatelj standardne skladiščne zmogljivosti.
Če zaloga zapusti skladišče na polovici meseca, je rezultat odvisen od načina obračunavanja. Metoda celotnega obdobja lahko še vedno zaračuna celotni mesec, medtem ko dnevna metoda lahko upošteva zmanjšano stanje po odhodu. V obeh primerih se lahko ločeno zaračunajo stroški prevzema ali manipulacije.
Primer kaže, zakaj navidezno nižja ponujena tarifa ni nujno povezana z nižjim skupnim zneskom na računu. Tarife je mogoče smiselno primerjati le, če so usklajeni merska enota, predpostavke glede zasedenosti, obračunsko obdobje in vključene storitve.
Povezani stroški in izrazoslovje
| Izraz | Razmerje do skladiščnine | Razlika, ki jo je treba preveriti |
|---|---|---|
| Strošek skladiščenja | Pogosto se uporablja kot sopomenka za skladiščnino, kadar je govora samo o skladiščenju. | Skladiščnina ima lahko širši pogodbeni pomen. |
| Strošek manipulacije | Lahko je vključen v paket skladiščnih storitev ali obračunan ločeno. | Nanaša se na delo z blagom ali okoli njega, ne le na čas skladiščenja. |
| Strošek izpolnjevanja naročil | Lahko zajema dejavnosti, izvedene pri obdelavi naročila. | Samodejno ne vključuje stroškov hrambe zaloge pred naročilom. |
| Prevozni strošek | Na logističnem računu se lahko pojavi skupaj s skladiščnimi stroški. | Plačilo za prevoz se razlikuje od plačila za skladiščenje. |
| Stojnina ali strošek zadržanja | Lahko nastane med istim uvoznim ali izvoznim premikom. | Nanaša se na čas uporabe opreme ali terminala v skladu z veljavnimi pogoji in ne pomeni nujno skladiščenja. |
| Carina | Lahko vpliva na isto uvoženo blago. | Davčna ali carinska obveznost je ločena od stroška storitve upravljavca skladišča. |
Besedilo na računu ni vedno dovolj za določitev namena stroška. Zlasti časovni stroški, povezani s prevozom, so odvisni od zadevnega prevoznika, terminala, ureditve opreme in veljavnih pravil. Določiti jih je treba na podlagi njihove lastne pogodbene ali regulativne osnove, ne pa jih združiti pod splošno oznako skladiščenja.
Kako brati skladiščno ponudbo ali račun
Praktični pregled povezuje poslovne pogoje z evidencami fizične zaloge. Cilj je ugotoviti, kaj je bilo skladiščeno, kako je bilo izmerjeno, kako dolgo je bilo obračunljivo in katere dodatne dejavnosti so bile izvedene.
- Potrdite obseg. Ugotovite, ali ponudba zajema samo skladiščenje ali širši paket skladiščnih storitev.
- Določite obračunsko enoto. Preverite, ali tarifa velja za paletno mesto, karton, enoto, površino, prostornino ali rezervirano zmogljivost.
- Preverite pravila merjenja. Ugotovite, kako mere, omejitve zlaganja, delno zasedene lokacije in embalaža vplivajo na obračunsko količino.
- Potrdite časovno osnovo. Preverite obračunsko obdobje, datume merjenja zaloge, pravila zaokroževanja ter obravnavo prihodov in odhodov.
- Preglejte sprožilce storitev. Ugotovite, katera dejanja povzročijo stroške prevzema, manipulacije, označevanja, štetja ali odpreme.
- Preverite minimalne obveznosti. Ločite minimalni znesek računa od minimalne obveznosti glede prostora; na stroške vplivata različno.
- Uskladite podporne evidence. Primerjajte račun s prevzemnicami, evidencami odpreme, stanji zaloge in odobrenimi zahtevki za storitve.
Fizični nadzor zaloge podpira ta pregled. Evidence prevzemov, skladiščnih lokacij, premikov in odprem pomagajo pojasniti spremembe zasedenosti. Vendar evidenca zaloge sama po sebi ne določa stroška: za pretvorbo dejavnosti zaloge v strošek je še vedno potrebna pogodbena metoda obračunavanja.
Pogosti nesporazumi
Plačilo skladiščenja vključuje vsako skladiščno dejavnost
Skladiščenje in operativne storitve se lahko obračunajo ločeno. Plačilo za zaseden prostor ne vključuje nujno razkladanja vozila, priprave naročila ali prepakiranja vrnjenega blaga. Vključene storitve morajo biti opredeljene v dogovoru.
Neprodana zaloga ne povzroča stroškov
Stroški skladiščenja se lahko nadaljujejo, dokler blago ostaja v obračunljivem prostoru, tudi če ni prodaje. To, ali je zaloga primerna za prodajo, poškodovana, čaka na navodila ali na vračilo, ne določa samodejno, ali je skladiščenje brezplačno.
Skladiščnina samodejno vključuje zavarovanje
Strošek skladiščenja ne pomeni, da je blago zavarovano za svojo polno vrednost. Zavarovalne ureditve, odgovornost skladišča in cena skladiščenja so ločena vprašanja. Pregledati je treba zadevno pogodbo in vso zavarovalno dokumentacijo, namesto da bi sklepali na podlagi opisa stroška.
Vprašanja in odgovori
Ali je skladiščnina enaka strošku skladiščenja?
Lahko pomenita isto, kadar je strošek namenjen samo skladiščenju. Vendar lahko skladiščnina opiše tudi širši paket, ki vključuje druge skladiščne storitve. Obseg določa dogovor.
Kdo plača skladiščnino?
Odgovorna stranka je določena s skladiščnim dogovorom in povezanimi poslovnimi ureditvami. Skladiščni račun in dogovor med kupcem in prodajalcem lahko urejata različna plačilna razmerja, zato je morda treba preveriti oba.
Ali se skladiščnine lahko zaračunajo za vrnjeno blago?
Da. Vrnjeno blago lahko zaseda obračunljiv skladiščni prostor, medtem ko čaka na pregled ali nadaljnja navodila. Pregled, prepakiranje in druga dela, povezana z obdelavo vračil, se lahko zaračunajo ločeno.
Kako primerjati dve skladiščni ponudbi?
Primerjajte ju z uporabo enakih količin zaloge, prostorskih zahtev, trajanja skladiščenja in storitvenih dejavnosti. Vključite minimalne stroške in ločeno obračunano delo, namesto da primerjate samo izpostavljeno skladiščno tarifo.
Viri
- Cornell Law School, Uniform Commercial Code § 7-202: Warehouse Receipts — Referenca ameriškega vzorčnega zakona o vsebini skladiščnih potrdil, vključno s tarifami za skladiščenje in manipulacijo; podpira razlikovanje med kategorijami stroškov.
- Cornell Law School, Uniform Commercial Code § 7-209: Lien of Warehouse — Referenca ameriškega vzorčnega zakona, ki razlikuje med skladiščenjem in drugimi skladiščnimi stroški; ne gre za univerzalno tarifo ali izjavo o pravu vsake jurisdikcije.
- Logistics Cluster, Logistics Operational Guide: Warehousing and Physical Stock Management — Operativna referenca za skladiščni prostor, ravnanje z blagom in upravljanje fizične zaloge; podpira operativni kontekst, ne pa pravil komercialnega oblikovanja cen.