Raktárjegy-finanszírozás
Mi az a közraktárjegy-finanszírozás?
A közraktárjegy-finanszírozás a készletfedezetű hitelezés egyik formája, amelyben a hitelfelvevő közraktárban elhelyezett árukkal biztosított hitelt vesz fel, közraktárjegy segítségével dokumentálva a tárolt árukat és alátámasztva a hitelező azok feletti jogait. Összekapcsolja a közraktározást a forgótőke-finanszírozással, lehetővé téve a vállalkozás számára, hogy a készlet értékesítése előtt finanszírozást szerezzen az arra jogosult készlet fedezete mellett. A közraktárjegy joghatása, a biztosíték létrehozásának módja és a hitelező végrehajtási jogai az alkalmazandó jogtól és a finanszírozási megállapodástól függnek.
A közraktárjegyet a közraktár üzemeltetője állítja ki az áruk tárolásra történő átvételének igazolására. Nem csupán a közraktári díjak megfizetéséről szóló bizonylat. A jogi kerettől és a feltételeitől függően tulajdonjogot megtestesítő okiratként is funkcionálhat, és támogathatja az árukhoz kapcsolódó jogok átruházását. A közraktárjegy és az alapul szolgáló készlet ezért szorosan összefügg, de nem felcserélhetők: az okirat a biztosítékhoz kapcsolódó jogokat azonosítja vagy testesíti meg, míg az áruk biztosítják annak gazdasági értékét.
Szerepe a közraktározásban és a kereskedelemben
A közraktárjegy-finanszírozás az áruk megszerzése vagy előállítása és az értékesítésükből származó pénz beérkezése közötti időszakot kezeli. Ebben az időszakban a vállalkozásnak finanszírozásra lehet szüksége a beszállítók, a feldolgozás, a tárolás vagy egyéb működési költségek fedezéséhez. A hitelező ahelyett, hogy kizárólag a várható értékesítésekre támaszkodna, az elfogadható tárolási konstrukció keretében már meglévő, azonosítható készletet értékeli.
A mechanizmus különösen a tárolt árucikkek, köztük a mezőgazdasági termékek esetében releváns, amelyeknél a mennyiség, a minőség, az állapot és a piaci érték felmérhető. Gyártott termékek vagy kiskereskedelmi készletek esetében való alkalmazhatósága olyan tényezőktől függ, mint az azonosíthatóság, a továbbértékesítési lehetőség, az értékcsökkenés és a hitelező azon képessége, hogy ellenőrizze a kiadásokat. Önmagában a készlet megléte nem teszi azt elfogadható biztosítékká.
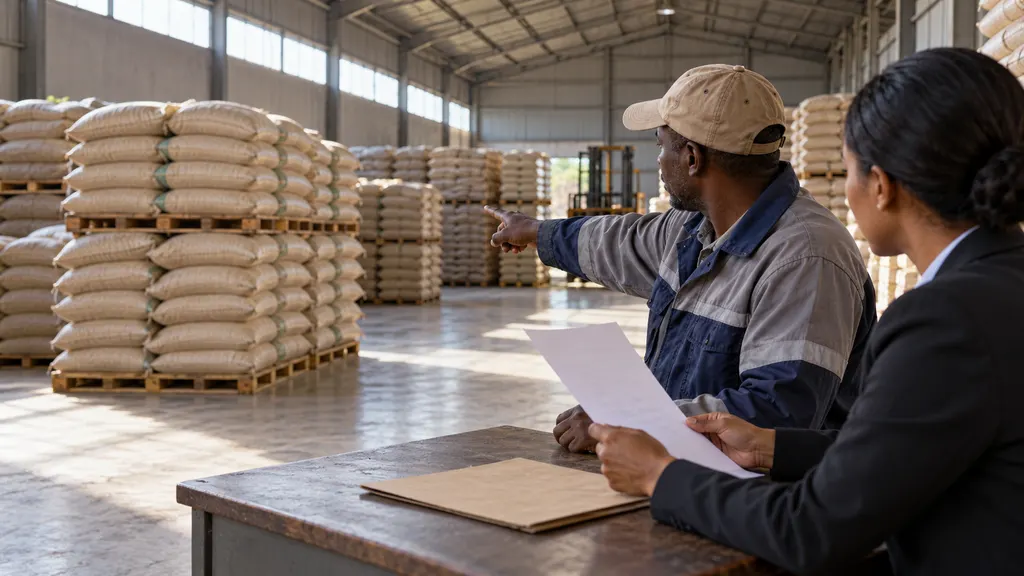
Például egy gabonakereskedő meghatározott mennyiségű gabonát helyezhet el egy közraktárban, közraktárjegyet kaphat, és a tárolt gabonát hitel biztosítékaként használhatja. Értékesítést követően az egyeztetett visszafizetési és kiadási eljárás lehetővé teszi, hogy a megfelelő mennyiség elhagyja a tárolót. Ez szemléltető ügylet, nem pedig minden joghatóságban kötelezően alkalmazandó egyetemes eljárás.
Hogyan működik a közraktárjegy-finanszírozás?
- Az áruk elfogadható tárolási konstrukcióba kerülnek. A közraktár átveszi az árukat, és rögzíti azok azonosító adatait, mennyiségét és releváns jellemzőit. Az áruktól és a finanszírozási feltételektől függően vizsgálat, mérés, minősítés vagy tesztelés lehet szükséges.
- A közraktár közraktárjegyet állít ki. A közraktárjegy azonosítja a tárolt árukat, és rögzíti az alkalmazandó jog vagy a szerződés által előírt információkat. A hitelező ellenőrzi annak hitelességét, valamint azt, hogy a közraktár jogosult-e a konstrukció támogatására és működésileg képes-e erre.
- A hitelező értékeli a biztosítékot. Az értékelés kiterjedhet a tulajdonjogra, a meglévő igényekre, az állapotra, a forgalomképességre, a biztosításra, a tárolási körülményekre és a várható megtérülési költségekre. A hitelező a hitelfelvevő visszafizetési képességét is figyelembe veszi.
- A felek létrehozzák a biztosítékot és a kiadási ellenőrzéseket. A szükséges lépések magukban foglalhatják a közraktárjegy átadását vagy forgatmányozását, az elektronikus nyilvántartás feletti ellenőrzést, a biztosítéki jog bejegyzését, a közraktár elismerő nyilatkozatát vagy ezek kombinációját. A helyes módszer joghatóságonként eltér.
- A hitelező folyósítja a pénzeszközöket. A folyósított összeg mértékét a hitelmegállapodás határozza meg. Nem kell megegyeznie az áruk teljes becsült értékével, mivel a hitelező figyelembe veheti az árváltozásokat, az értékromlást és a végrehajtási költségeket.
- A készletet nyomon követik. A finanszírozási időszak alatt készletjelentésekre, vizsgálatokra, értékbecslési frissítésekre, valamint a biztosítás vagy a közraktár teljesítményének ellenőrzésére lehet szükség.
- Az árukat kiadják, a hitelt visszafizetik. A kiadások az egyeztetett engedélyezési eljárást követik. Az értékesítésből származó bevétel visszafizetheti a finanszírozást, míg a részleges kiadások arányos visszafizetést vagy a megállapodásban meghatározott egyéb kiigazítást tehetnek szükségessé.
Ha a hitelfelvevő nem teljesít, a hitelező azon képessége, hogy az árukat visszaszerezze vagy értékesítse, a kikényszeríthető jogoktól, a versengő igényektől és az alkalmazandó eljárásoktól függ. A közraktárjegy birtoklása nem szünteti meg a jogilag hatályos biztosítéki konstrukció létrehozásának szükségességét.
Résztvevők és felelősségek
| Résztvevő | Fő szerep | Fontos szempontok |
|---|---|---|
| Hitelfelvevő vagy készlettulajdonos | Finanszírozást szerez az elfogadható, tárolt áruk fedezete mellett. | Igazolnia kell, hogy jogosult az árukat biztosítékként felajánlani, és teljesítenie kell a szerződéses kötelezettségeket. |
| Hitelező | Hitelt nyújt, valamint meghatározza a biztosítéki és kiadási követelményeket. | Értékeli a biztosíték értékét, jogi kikényszeríthetőségét és a visszafizetési kockázatot. |
| Közraktár üzemeltetője | Tárolja az árukat, kiállítja a közraktárjegyet, és az alkalmazandó kötelezettségek szerint kezeli a kiadást. | A pontos nyilvántartás, a készlet sértetlensége és az engedélyezett kiadások alapvető fontosságúak. |
| Vizsgáló vagy biztosítékkezelő, ha kijelölték | A megállapodás szerinti ellenőrzési, nyomonkövetési vagy őrzéssel kapcsolatos szolgáltatásokat nyújtja. | Felelősségei a szolgáltatási szerződéstől függenek; kijelölése önmagában nem garantálja az áruk meglétét. |
A közraktárjegyek típusai és joghatása
Forgatható és nem forgatható közraktárjegyek
Egyes jogrendszerek különbséget tesznek forgatható és nem forgatható közraktárjegyek között. A forgathatóság arra vonatkozik, hogy az okirat által megtestesített jogok hogyan ruházhatók át, és milyen jogi védelemben részesülhet a feltételeknek megfelelő átruházott. Ez nem jelenti azt, hogy az okirat pénznek minősül, vagy hogy az áruk garantált eladási árral rendelkeznek.
Például az Egyesült Államok Uniform Commercial Code 7. cikke a forgatható tulajdonjogot megtestesítő okiratokat olyan szállítási feltételekre hivatkozva különbözteti meg, mint a bemutatóra vagy egy megnevezett személy rendelkezésére történő szállítás. Ez joghatóságspecifikus keretrendszer, nem pedig olyan meghatározás, amelyet automatikusan világszerte alkalmazni kellene. A nem forgatható közraktárjegyek szintén támogathatják a finanszírozást, de a hitelező jogainak létrehozásához és védelméhez szükséges lépések eltérhetnek.
Papíralapú és elektronikus közraktárjegyek
A közraktárjegy papíron vagy – amennyiben a vonatkozó jogi keret lehetővé teszi – elektronikus úton is kiállítható. Az elektronikus közraktárjegy nem feltétlenül egyenértékű a papíralapú dokumentum beszkennelt változatával. A jogilag hatályos elektronikus rendszernek szükségessé válhat a hiteles nyilvántartás meghatározása, annak sértetlenségének fenntartása, valamint a megbízható ellenőrzés és átruházás lehetővé tétele.
Az UNCITRAL elektronikus átruházható nyilvántartásokról szóló mintajoga keretet biztosít az átruházható okiratok és instrumentumok, köztük a közraktárjegyek elektronikus megfelelőihez. Olyan fogalmakat használ, mint a sértetlenség és az ellenőrzés, hogy kezelje a papíralapú okiratok által ellátott funkciókat. Ez azonban jogalkotási minta, nem pedig bizonyíték arra, hogy minden ország elismer minden elektronikus közraktárjegy-rendszert.
Biztosítéki ellenőrzések és kockázatok
A központi gyakorlati kérdés az, hogy a hitelező támaszkodhat-e az áruk meglétére, értékére és hozzáférhetőségére. A látszólag érvényes közraktárjegy nem elegendő, ha a készlet hiányzik, helytelenül van leírva, már megterhelték, vagy engedély nélkül adták ki.
- Fizikai ellenőrzés: Az áruknak megfelelő nyilvántartások, tételhivatkozások, mérések vagy más alkalmas módszerek révén azonosíthatónak kell lenniük. Ömlesztett áruk esetében különös figyelmet igényel a kevert készlet kezelése.
- Minőség és értékromlás: A nedvesség, szennyeződés, lejárat, sérülés vagy nem megfelelő tárolási körülmények csökkenthetik a biztosíték értékét akkor is, ha a nyilvántartott mennyiség változatlan marad.
- Ár és likviditás: Az áruk értéke csökkenhet, vagy értékesítésük időt vehet igénybe. A jegyzett piaci ár nem feltétlenül egyezik meg a szállítási, tárolási és értékesítési költségek levonása után megtérülő összeggel.
- Csalás és kettős igények: A hamis közraktárjegyek, a többszörös finanszírozási igények vagy a pontatlan közraktári nyilvántartások veszélyeztethetik a konstrukciót. Az ellenőrzésnek mind az okiratra, mind az alapul szolgáló árukra ki kell terjednie.
- A közraktár teljesítménye: A működési zavar, fizetésképtelenség, nem megfelelő nyilvántartásvezetés vagy jogosulatlan kiadás megakadályozhatja a hatékony megtérülést.
- Versengő jogok: A meglévő biztosítéki jogok, közraktári zálogjogok és egyéb jogilag elismert igények befolyásolhatják a ranghelyet vagy a kiadást. Például az U.S. UCC 7-209. szakasza meghatározott feltételek mellett elismeri a közraktári zálogjogokat.
- A biztosítás korlátai: A biztosítás meghatározott fizikai kockázatokra nyújthat fedezetet, de a fedezet a kötvénytől függ. Nem szabad feltételezni, hogy kiterjed az árcsökkenésre, a csalás minden formájára vagy valamennyi szerződéses veszteségre.
E szempontok magyarázzák, hogy a hitelezők miért írhatnak elő folyamatos nyomon követést ahelyett, hogy kizárólag az ügylet kezdetén kiállított közraktárjegyre támaszkodnának. A megfelelő ellenőrzések az áruktól, a tárolási modelltől, a jogrendszertől és a megállapodástól függnek.
Alkalmazás határokon átnyúló kereskedelemben és e-kereskedelemben
Határokon átnyúló kereskedelemben az áruk, a hitelfelvevő, a közraktár és a hitelező különböző joghatóságokban lehetnek. Ez kérdéseket vet fel azzal kapcsolatban, hogy mely jog irányadó a közraktárjegyre, hogyan jön létre a biztosíték, és a hitelező érvényesítheti-e jogait azon a helyen, ahol az áruk fizikailag találhatók. Az egyik joghatóságban elfogadott közraktárjegy nem automatikusan hatályos minden másutt alkalmazott finanszírozási célra.
A vámjogi státusz külön kérdés. A vámraktárban lévő áruk továbbra is vámfelügyelet és a kiadás feltételei alá tartozhatnak. A közraktárjegy-finanszírozás önmagában nem vámkezeli az árukat, nem rendezi a vámokat, és nem engedélyezi az exportot vagy a belföldi kiszállítást.
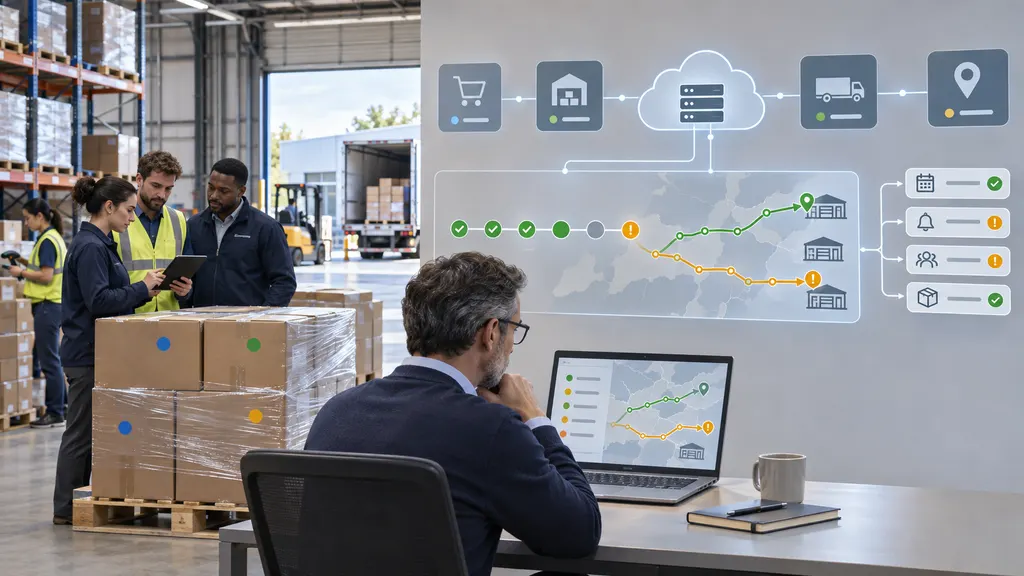
Az e-kereskedelmi importőr megvizsgálhatja a tárolt készletre alapított finanszírozás lehetőségét, mielőtt azt rendelésteljesítés céljából kiadnák. A teljesítési központ készletirányítópultja, a beérkező szállítmány visszaigazolása vagy a szokásos tárolási átvételi elismervény azonban nem válik automatikusan finanszírozási célú közraktárjeggyé. A konstrukciónak támogatnia kell a hitelező jogait és működési ellenőrzéseit.
A gyakori, csomagszintű komissiózás gyakorlati kihívást is jelent: a finanszírozásba bevont készletet nem lehet egyszerűen úgy kiadni, mintha korlátozásmentes készlet lenne. A hitelfelvevőnek, a hitelezőnek és a közraktárnak egyeztetett eljárásra van szüksége a kivételek engedélyezéséhez és a finanszírozott készletegyenleg frissítéséhez. Emiatt egyes teljesítési konstrukciók további ellenőrzések nélkül alkalmatlanná válhatnak.
Kapcsolódó fogalmak és különbségek
| Fogalom | Kapcsolata a közraktárjegy-finanszírozással |
|---|---|
| Készletfinanszírozás | A készlettel biztosított hitelek tágabb kategóriája. A közraktárjegy-finanszírozás ennek egyik lehetséges konstrukciója. |
| Közraktárjegy | A tárolt árukhoz kapcsolódó okirat vagy jogilag elismert elektronikus nyilvántartás; nem maga a hitel. |
| Fuvarlevél | A fuvarozásra átvett árukhoz kapcsolódó fuvarozási okirat. Egyes fuvarlevelek tulajdonjogot megtestesítő okiratként is funkcionálnak, de működési szerepük eltér a közraktárjegyekétől. |
| Követelésfinanszírozás | Az ügyfelekkel szembeni fizetési követelésekkel biztosított finanszírozás, nem pedig a fő biztosítékként szolgáló tárolt árukkal biztosított finanszírozás. |
| Közraktári zálogjog | A közraktár üzemeltetőjének díjakkal vagy kötelezettségekkel kapcsolatos, jogilag elismert igénye. Ez eltér a hitelező biztosítékától, és befolyásolhatja a megtérülést. |
Ellenőrzések közraktárjegyre való támaszkodás előtt
A gyakorlati vizsgálatnak az okiratot, a fizikai készletet és a finanszírozási megállapodást összekapcsolva, nem pedig egymástól elszigetelten kell értékelnie. A releváns kérdések többek között a következők:
- A közraktárjegy pontosan azonosítja-e a közraktárat, a betárolót, az árukat, a mennyiséget és az alkalmazandó tárolási feltételeket?
- Az okirat kiállítója önállóan meg tudja-e erősíteni a közraktárjegy hitelességét és aktuális státuszát?
- Ki tulajdonolja az árukat, és vannak-e meglévő zálogjogok, biztosítéki jogok, zálogjogok vagy korlátozások?
- Milyen jogi lépések hozzák létre a hitelező jogait, és ezeket a lépéseket megtették-e?
- Ki engedélyezheti az áruk kiadását, helyettesítését vagy mozgatását?
- Hogyan kezelik a készleteltéréseket, az értékcsökkenést, a tárolási díjakat és a biztosítási igényeket?
- Mi történik, ha a hitelfelvevő vagy a közraktár üzemeltetője nem teljesít vagy fizetésképtelenné válik?
Ezek értékelési kérdések, nem pedig egyetemes jogi ellenőrzőlista. A konkrét követelményeket az irányadó jog és az ügyleti dokumentumok határozzák meg.
GYIK
Garantálja-e a közraktárjegy a finanszírozás jóváhagyását?
Nem. A hitelező továbbra is értékeli a hitelfelvevőt, az árukat, a közraktárat, a jogokat és a megtérülési kockázatokat. Önmagában a közraktárjegy nem állapítja meg a jogosultságot, és nem garantálja a hitel összegét.
Értékesíthetők-e még a finanszírozott áruk?
A finanszírozási megállapodás alapján értékesíthetők, de a fizikai kiadásnak az egyeztetett ellenőrzéseket kell követnie. A kiszállítás előtt visszafizetésre, a hitelező engedélyére vagy más meghatározott kiigazításra lehet szükség.
A közraktárjegy-finanszírozás azonos a készlet hitelezőnek történő értékesítésével?
Nem. Általában tárolt árukkal biztosított hitelként strukturálják, nem pedig készletfeltétel nélküli megvásárlásaként. A tulajdonjogi és végrehajtási következmények az alkalmazandó jogtól és az ügylet struktúrájától függenek.
Az elektronikus közraktárjegy mindenhol azonos joghatással bír?
Nem. Az elismerése az alkalmazandó jogszabályoktól és az elektronikus rendszer vonatkozó követelményeknek való megfelelésétől függ. Önmagában egy digitális fájl nem hozza létre az átruházható papíralapú közraktárjeggyel való jogi egyenértékűséget.
Források
- UNIDROIT: Közraktárjegyek — Nemzetközi jogi keret és háttér a közraktárjegyekről, azok átruházásáról és a tárolt áruk finanszírozásában való használatáról.
- UNCITRAL: Az elektronikus átruházható nyilvántartásokról szóló mintajog — Elektronikus átruházható nyilvántartások, funkcionális egyenértékűség, sértetlenség és ellenőrzés.
- Cornell Legal Information Institute: UCC 7-104. szakasz — Az Egyesült Államokban a forgatható és nem forgatható, tulajdonjogot megtestesítő okiratok közötti különbségtétel.
- Cornell Legal Information Institute: UCC 7-209. szakasz — Az Egyesült Államok közraktári zálogjogi rendelkezései és jelentőségük a tárolt árukhoz kapcsolódó versengő igények szempontjából.