Finanziamento con ricevuta di magazzino
Che cos'è il finanziamento tramite ricevuta di magazzino?
Il finanziamento tramite ricevuta di magazzino è una forma di prestito garantito da scorte, in cui un mutuatario ottiene credito garantito da merci custodite in un magazzino, utilizzando una ricevuta di magazzino per documentare le merci immagazzinate e tutelare i diritti del finanziatore su di esse. Collega lo stoccaggio al finanziamento del capitale circolante, consentendo a un'impresa di ottenere fondi a fronte di scorte idonee prima che tali scorte vengano vendute. L'effetto giuridico della ricevuta, il metodo di costituzione della garanzia e i diritti di escussione del finanziatore dipendono dalla legge applicabile e dall'accordo di finanziamento.
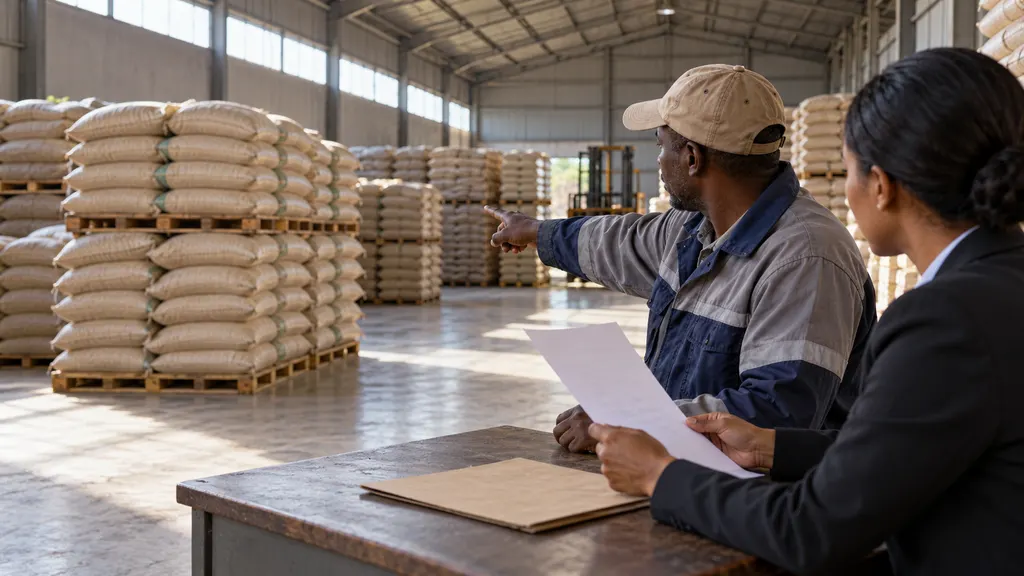
Una ricevuta di magazzino viene emessa dal gestore del magazzino per attestare la ricezione delle merci ai fini dello stoccaggio. Non è semplicemente una ricevuta di pagamento per le spese di magazzino. A seconda del quadro giuridico e delle sue condizioni, può anche fungere da documento rappresentativo della titolarità e sostenere il trasferimento dei diritti sulle merci. La ricevuta e le scorte sottostanti sono quindi strettamente collegate, ma non sono intercambiabili: il documento identifica o rappresenta i diritti relativi alla garanzia, mentre le merci ne forniscono il valore economico.
Ruolo nello stoccaggio e nel commercio
Il finanziamento tramite ricevuta di magazzino copre l'intervallo tra l'acquisto o la produzione delle merci e l'incasso del denaro derivante dalla loro vendita. Durante tale intervallo, un'impresa può aver bisogno di fondi per i fornitori, la lavorazione, lo stoccaggio o altre spese operative. Anziché basarsi esclusivamente sulle vendite previste, il finanziatore valuta scorte identificabili già detenute nell'ambito di un accordo di stoccaggio accettabile.
Il meccanismo è particolarmente rilevante per le materie prime immagazzinate, inclusi i prodotti agricoli, per i quali è possibile valutare quantità, qualità, condizioni e valore di mercato. La sua adeguatezza per i prodotti manifatturieri o le scorte al dettaglio dipende da fattori quali identificazione, possibilità di rivendita, deprezzamento e capacità del finanziatore di controllare i rilasci. La sola esistenza delle scorte non le rende garanzie idonee.
Ad esempio, un commerciante di cereali può depositare una quantità identificata di cereali in un magazzino, ottenere una ricevuta e utilizzare i cereali immagazzinati come garanzia per un prestito. Dopo una vendita, la procedura concordata di rimborso e rilascio consente alla quantità pertinente di uscire dal magazzino. Si tratta di un'operazione illustrativa, non di una procedura universale richiesta in ogni giurisdizione.
Come funziona il finanziamento tramite ricevuta di magazzino
- Le merci entrano in un accordo di stoccaggio accettabile. Il magazzino riceve le merci e ne registra identità, quantità e caratteristiche rilevanti. A seconda delle merci e delle condizioni di finanziamento, possono essere richiesti ispezione, pesatura, classificazione o analisi.
- Il magazzino emette una ricevuta. La ricevuta identifica le merci immagazzinate e registra le informazioni richieste dalla legge o dal contratto applicabile. Il finanziatore ne verifica l'autenticità e accerta che il magazzino sia autorizzato e operativamente in grado di sostenere l'accordo.
- Il finanziatore valuta la garanzia. La valutazione può riguardare proprietà, pretese esistenti, condizioni, commerciabilità, assicurazione, condizioni di stoccaggio e costi di recupero previsti. Il finanziatore considera anche la capacità di rimborso del mutuatario.
- Le parti stabiliscono le garanzie e i controlli sui rilasci. Le misure richieste possono includere la consegna o girata di una ricevuta, il controllo di una registrazione elettronica, la registrazione di un diritto di garanzia, il riconoscimento da parte del magazzino o una combinazione di tali misure. Il metodo corretto è specifico per la giurisdizione.
- Il finanziatore eroga i fondi. L'importo erogato è determinato dal contratto di credito. Non deve necessariamente essere pari all'intero valore stimato delle merci, poiché il finanziatore può tenere conto delle variazioni di prezzo, del deterioramento e dei costi di escussione.
- Le scorte vengono monitorate. Durante tutto il periodo di finanziamento possono essere richiesti report sulle scorte, ispezioni, aggiornamenti delle valutazioni e verifiche sull'assicurazione o sulle prestazioni del magazzino.
- Le merci vengono rilasciate e il prestito viene rimborsato. I rilasci seguono la procedura di autorizzazione concordata. I proventi delle vendite possono rimborsare la linea di credito, mentre i rilasci parziali possono richiedere un rimborso proporzionale o altri adeguamenti specificati nell'accordo.
In caso di inadempimento del mutuatario, la capacità del finanziatore di recuperare o vendere le merci dipende dai diritti azionabili, dalle pretese concorrenti e dalle procedure applicabili. Il possesso di una ricevuta non elimina la necessità di costituire un accordo di garanzia giuridicamente efficace.
Partecipanti e responsabilità
| Partecipante | Ruolo principale | Considerazioni importanti |
|---|---|---|
| Mutuatario o proprietario delle scorte | Ottiene finanziamenti a fronte di merci immagazzinate idonee. | Deve dimostrare di essere autorizzato a offrire le merci come garanzia e adempiere agli obblighi contrattuali. |
| Finanziatore | Fornisce credito e stabilisce i requisiti relativi alle garanzie e ai rilasci. | Valuta il valore della garanzia, l'efficacia giuridica e il rischio di rimborso. |
| Gestore del magazzino | Immagazzina le merci, emette la ricevuta e gestisce la consegna secondo gli obblighi applicabili. | Registrazioni accurate, integrità delle scorte e rilasci autorizzati sono essenziali. |
| Perito o gestore della garanzia, se nominato | Fornisce servizi concordati di verifica, monitoraggio o custodia. | Le sue responsabilità dipendono dal contratto di servizio; la sua nomina non garantisce automaticamente le merci. |
Tipi di ricevute ed effetti giuridici
Ricevute negoziabili e non negoziabili
Alcuni ordinamenti distinguono tra ricevute di magazzino negoziabili e non negoziabili. La negoziabilità riguarda il modo in cui i diritti rappresentati dal documento possono essere trasferiti e quale protezione giuridica può ricevere un cessionario qualificato. Non significa che il documento sia valuta o che le merci abbiano un prezzo di vendita garantito.
Ad esempio, l'Article 7 dello United States Uniform Commercial Code distingue i documenti rappresentativi della titolarità negoziabili facendo riferimento a termini di consegna quali la consegna al portatore o all'ordine di una persona nominata. Si tratta di un quadro specifico di una giurisdizione, non di una definizione da applicare automaticamente a livello mondiale. Anche le ricevute non negoziabili possono sostenere un finanziamento, ma le misure necessarie per costituire e tutelare i diritti del finanziatore possono differire.
Ricevute cartacee ed elettroniche
Una ricevuta può essere emessa su carta o, laddove il quadro applicabile lo consenta, in formato elettronico. Una ricevuta di magazzino elettronica non è necessariamente equivalente a un documento cartaceo scansionato. Un sistema elettronico giuridicamente efficace può dover stabilire quale sia la registrazione ufficiale, mantenerne l'integrità e consentire un controllo e un trasferimento affidabili.
La UNCITRAL Model Law on Electronic Transferable Records fornisce un quadro per gli equivalenti elettronici dei documenti e degli strumenti trasferibili, incluse le ricevute di magazzino. Utilizza concetti quali integrità e controllo per affrontare le funzioni svolte dai documenti cartacei. È tuttavia un modello legislativo, non la prova che ogni Paese riconosca ogni sistema di ricevute elettroniche.
Controlli e rischi relativi alla garanzia
La questione pratica centrale è se il finanziatore possa fare affidamento sull'esistenza, sul valore e sulla disponibilità delle merci. Una ricevuta dall'aspetto valido è insufficiente se le scorte sono mancanti, descritte in modo errato, già gravate da vincoli o rilasciate senza autorizzazione.
- Verifica fisica: Le merci dovrebbero essere identificabili mediante registrazioni appropriate, riferimenti ai lotti, misurazioni o altri metodi adeguati. Per le merci sfuse, la gestione delle scorte commiste richiede particolare attenzione.
- Qualità e deterioramento: Umidità, contaminazione, scadenza, danni o condizioni di stoccaggio inadeguate possono ridurre il valore della garanzia anche quando la quantità registrata rimane invariata.
- Prezzo e liquidità: Le merci possono perdere valore o richiedere tempo per essere vendute. Un prezzo di mercato quotato non equivale necessariamente all'importo recuperabile dopo i costi di trasporto, stoccaggio e smaltimento.
- Frode e pretese duplicate: Ricevute contraffatte, richieste di finanziamento multiple o registrazioni inesatte del magazzino possono compromettere l'accordo. La verifica dovrebbe riguardare sia il documento sia le merci sottostanti.
- Prestazioni del magazzino: Malfunzionamenti operativi, insolvenza, cattiva tenuta delle registrazioni o consegne non autorizzate possono impedire un recupero efficace.
- Diritti concorrenti: Diritti di garanzia esistenti, privilegi del magazzino e altre pretese riconosciute dalla legge possono incidere sulla priorità o sul rilascio. Ad esempio, la U.S. UCC Section 7-209 riconosce i privilegi del magazzino a determinate condizioni.
- Limitazioni dell'assicurazione: L'assicurazione può coprire rischi fisici specifici, ma la copertura dipende dalla polizza. Non si deve presumere che copra diminuzioni di prezzo, ogni forma di frode o tutte le perdite contrattuali.
Queste considerazioni spiegano perché i finanziatori possano richiedere un monitoraggio continuo anziché fare affidamento esclusivamente su una ricevuta emessa all'inizio dell'operazione. I controlli appropriati dipendono dalle merci, dal modello di stoccaggio, dal sistema giuridico e dall'accordo.
Utilizzo nel commercio transfrontaliero e nell'ecommerce
Nel commercio transfrontaliero, le merci, il mutuatario, il magazzino e il finanziatore possono trovarsi in giurisdizioni diverse. Ciò solleva questioni relative alla legge che disciplina la ricevuta, al modo in cui viene costituita la garanzia e alla possibilità per il finanziatore di far valere i propri diritti nel luogo in cui si trovano fisicamente le merci. Una ricevuta accettata in una giurisdizione non è automaticamente efficace per ogni finalità di finanziamento altrove.
Lo status doganale è una questione distinta. Le merci in un deposito doganale possono rimanere soggette alla supervisione doganale e alle condizioni per la rimozione. Il finanziamento tramite ricevuta di magazzino non sdogana di per sé le merci, non regola i dazi e non autorizza l'esportazione o la consegna interna.
Un importatore ecommerce può valutare un finanziamento a fronte di scorte immagazzinate prima che vengano rilasciate per l'evasione degli ordini. Tuttavia, il dashboard delle scorte di un centro logistico, la conferma della consegna in entrata o una normale attestazione di stoccaggio non costituiscono automaticamente una ricevuta di magazzino idonea al finanziamento. L'accordo deve sostenere i diritti giuridici e i controlli operativi del finanziatore.
Il frequente prelievo a livello di singolo pacco crea inoltre una difficoltà pratica: le scorte impegnate nel finanziamento non possono essere semplicemente rilasciate come se fossero scorte non vincolate. Il mutuatario, il finanziatore e il magazzino devono concordare una procedura per autorizzare i prelievi e aggiornare il saldo delle scorte finanziate. Ciò può rendere alcuni accordi di evasione degli ordini inadatti senza controlli aggiuntivi.
Termini correlati e distinzioni
| Termine | Relazione con il finanziamento tramite ricevuta di magazzino |
|---|---|
| Finanziamento delle scorte | Categoria più ampia di credito garantito da scorte. Il finanziamento tramite ricevuta di magazzino è una possibile struttura al suo interno. |
| Ricevuta di magazzino | Il documento o la registrazione elettronica giuridicamente riconosciuta associata alle merci immagazzinate; non è il prestito in sé. |
| Polizza di carico | Documento di trasporto associato alle merci accettate per il trasporto. Alcune polizze di carico fungono anche da documenti rappresentativi della titolarità, ma svolgono un ruolo operativo diverso da quello delle ricevute di magazzino. |
| Finanziamento dei crediti commerciali | Finanziamento sostenuto da pretese di pagamento nei confronti dei clienti, anziché da merci immagazzinate come garanzia principale. |
| Privilegio del magazzino | Pretesa legalmente riconosciuta del gestore del magazzino relativa a spese od obblighi. È distinta dalla garanzia del finanziatore e può incidere sul recupero. |
Verifiche prima di fare affidamento su una ricevuta di magazzino
Una verifica pratica dovrebbe collegare il documento, le scorte fisiche e l'accordo di finanziamento, anziché valutarli separatamente. Le domande pertinenti includono:
- La ricevuta identifica accuratamente il magazzino, il depositante, le merci, la quantità e le condizioni di stoccaggio applicabili?
- L'emittente può confermare in modo indipendente l'autenticità e lo stato attuale della ricevuta?
- Chi possiede le merci e vi sono pegni, diritti di garanzia, privilegi o restrizioni esistenti?
- Quali misure giuridiche costituiscono i diritti del finanziatore e tali misure sono state completate?
- Chi può autorizzare il rilascio, la sostituzione o lo spostamento delle merci?
- Come vengono gestite le discrepanze nelle scorte, la diminuzione dei valori, le spese di stoccaggio e le richieste assicurative?
- Cosa accade se il mutuatario o il gestore del magazzino è inadempiente o diventa insolvente?
Queste sono domande di valutazione, non una checklist legale universale. La legge applicabile e i documenti dell'operazione determinano i requisiti specifici.
Domande frequenti
Una ricevuta di magazzino garantisce l'approvazione del finanziamento?
No. Il finanziatore valuta comunque il mutuatario, le merci, il magazzino, i diritti giuridici e i rischi di recupero. Una ricevuta da sola non stabilisce l'idoneità né garantisce un importo del prestito.
Le merci finanziate possono ancora essere vendute?
Possono essere vendute secondo l'accordo di finanziamento, ma il rilascio fisico deve seguire i controlli concordati. Prima della consegna possono essere richiesti il rimborso, l'autorizzazione del finanziatore o un altro adeguamento specificato.
Il finanziamento tramite ricevuta di magazzino equivale alla vendita delle scorte a un finanziatore?
No. Generalmente è strutturato come credito garantito da merci immagazzinate, non come acquisto definitivo delle scorte. Le conseguenze relative alla proprietà e all'escussione dipendono dalla legge applicabile e dalla struttura dell'operazione.
Una ricevuta elettronica ha lo stesso effetto ovunque?
No. Il riconoscimento dipende dalla legislazione applicabile e dalla conformità del sistema elettronico ai requisiti pertinenti. Un semplice file digitale non stabilisce l'equivalenza giuridica a una ricevuta cartacea trasferibile.
Fonti
- UNIDROIT: Warehouse Receipts — Quadro giuridico internazionale e informazioni di base sulle ricevute di magazzino, sul loro trasferimento e sul loro utilizzo nel finanziamento di merci immagazzinate.
- UNCITRAL: Model Law on Electronic Transferable Records — Registrazioni elettroniche trasferibili, equivalenza funzionale, integrità e controllo.
- Cornell Legal Information Institute: UCC Section 7-104 — Distinzione statunitense tra documenti rappresentativi della titolarità negoziabili e non negoziabili.
- Cornell Legal Information Institute: UCC Section 7-209 — Disposizioni statunitensi sui privilegi del magazzino e loro rilevanza per le pretese concorrenti sulle merci immagazzinate.